VSC: Doanh thu tăng trưởng hai chữ số, lãi quý 3 của Viconship vẫn giảm 61%
Gắn thẻ
1 mã
Chứng khoán
Quý 3/2026, Viconship đạt doanh thu thuần gần 935 tỷ đồng, tăng 11% so với cùng kỳ năm 2025, song lãi sau thuế lại giảm đến 61% chủ yếu do tăng chi phí tài chính.
|
Ảnh minh họa: VSC. |
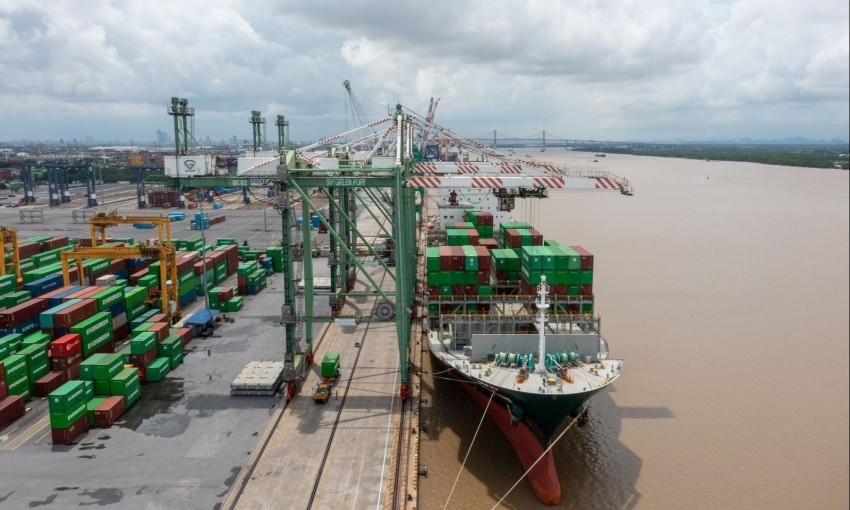
CTCP Container Việt Nam (Viconship, HoSE: VSC) vừa công bố báo cáo tài chính quý 3/2026 với doanh thu thuần đạt gần 935 tỷ đồng, tăng 11% so với cùng kỳ năm trước (YoY).
Theo giải trình của doanh nghiệp, kết quả này chủ yếu nhờ hoạt động kinh doanh của các công ty con tăng trưởng tốt, đặc biệt là khối cảng biển. Đồng thời, việc nâng cao hiệu suất lao động và giảm chi phí khấu hao cũng góp phần cải thiện hiệu quả hoạt động .
Trong kỳ, giá vốn hàng bán tăng 4% YoY, thấp hơn tốc độ tăng doanh thu. Nhờ đó, lợi nhuận gộp đạt 389 tỷ đồng, tăng 22% YoY. Biên lợi nhuận gộp đạt 42%, cải thiện hơn so với mức 38% của quý 3/2025.
Doanh thu hoạt động tài chính cũng tăng mạnh 70% YoY, lên gần 108 tỷ đồng. Động lực tăng trưởng đến từ lãi tiền gửi, tiền cho vay với 14 tỷ đồng và khoản cổ tức, lợi nhuận được chia đạt 62 tỷ đồng, cùng tăng gấp đôi YoY.
Về phía chi phí, chi phí tài chính tăng 184% YoY, từ 103 tỷ đồng lên 291 tỷ đồng, chủ yếu do chi phí lãi vay 161 tỷ đồng. Chi phí bán hàng tăng 17% YoY, lên 95 tỷ đồng; trong khi chi phí quản lý doanh nghiệp giảm 8% YoY, còn 49 tỷ đồng.
Trừ thuế và các khoản chi phí khác, Viconship báo lãi sau thuế quý 3 đạt 45 tỷ đồng, giảm 61% YoY.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của công ty đạt 2.656 tỷ đồng, tăng gần 14% YoY. Lợi nhuận trước thuế đạt 446 tỷ đồng, giảm 2% YoY; lợi nhuận sau thuế đạt 358 tỷ đồng, giảm 4% YoY.
Năm nay, doanh nghiệp đặt mục tiêu lợi nhuận trước thuế 750 tỷ đồng, tăng 10% so với kết quả thực hiện năm 2025. Như vậy, tính đến cuối quý 3, Viconship đã hoàn thành khoảng 59% kế hoạch lợi nhuận năm.
Rót gần 2.700 tỷ đồng vào chứng khoán, tạm lãi 148 tỷ đồng từ PET
Tại ngày 30/9/2026, tổng tài sản của Viconship đạt 16.882 tỷ đồng, tăng hơn 30% so với đầu năm.
Ở nhóm tài sản ngắn hạn, tiền và các khoản tương đương tiền đạt hơn 611 tỷ đồng, giảm 33% so với đầu năm. Ngược lại, đầu tư tài chính ngắn hạn tăng 127%, từ 1.342 tỷ đồng lên 3.049 tỷ đồng. Động lực chính đến từ danh mục chứng khoán kinh doanh, tăng 176% lên gần 2.697 tỷ đồng.
Trong danh mục này, cổ phiếu GEX có giá gốc lớn nhất, gần 1.488 tỷ đồng. Tiếp đến là EIB với gần 486 tỷ đồng, VIX khoảng 291 tỷ đồng và PET khoảng 279 tỷ đồng.
Tính theo giá trị hợp lý tại ngày 30/9/2026, khoản đầu tư vào PET đang tạm lãi khoảng 148 tỷ đồng, EIB tạm lãi gần 19 tỷ đồng và GEX tạm lãi khoảng 7 tỷ đồng. Trái lại, khoản đầu tư vào VIX đang tạm lỗ hơn 14 tỷ đồng.
Ở nhóm tài sản dài hạn, chi phí xây dựng cơ bản dở dang tăng mạnh từ khoảng 690 triệu đồng lên hơn 1.403 tỷ đồng, chủ yếu liên quan đến quyền sử dụng đất của Công ty TNHH Harbour City, công ty con của Viconship.
Các khoản đầu tư vào công ty liên doanh, liên kết có giá trị 3.287 tỷ đồng. Trong đó, khoản đầu tư vào CTCP Vận tải và Xếp dỡ Hải An (HoSE: HAH) đạt 2.496 tỷ đồng, tăng khoảng 240 tỷ đồng so với đầu năm. Viconship còn đầu tư hơn 415 tỷ đồng vào CTCP Vận tải biển Vinaship, tăng 33 tỷ đồng, và hơn 352 tỷ đồng vào CTCP Cảng VIMC Đình Vũ.
Ngoài ra, khoản đầu tư vào đơn vị khác tăng từ 155 triệu đồng lên 490 tỷ đồng, chủ yếu liên quan đến CTCP Synara Hospitality. Theo thuyết minh báo cáo tài chính, Công ty TNHH Cảng Nam Hải Đình Vũ đã hoàn tất việc nhận chuyển nhượng 4,9 triệu cổ phần Synara Hospitality, tương ứng 9,8% vốn điều lệ, theo nghị quyết của Hội đồng thành viên ngày 23/9/2026.
Ở phía bên kia bảng cân đối kế toán, tổng nợ phải trả của Viconship tại ngày 30/9/2026 đạt 9.594 tỷ đồng, tăng khoảng 46% so với đầu năm. Trong đó, dư nợ vay và nợ thuê tài chính đạt hơn 8.465 tỷ đồng, tăng khoảng 58% so với mức 5.374 tỷ đồng đầu năm, tương đương khoảng 88% tổng nợ.
Mộc An
Bình luận (3)