VHM: DOANH SỐ BÁN LÔ LỚN LẬP KỶ LỤC, DOANH THU CHƯA GHI NHẬN CHẠM ĐỈNH MỞ ĐƯỜNG CHO GHI NHẬN TĂNG TỐC GIAI ĐOẠN 2026-2027
Gắn thẻ
1 mã
Chứng khoán
Doanh thu và lợi nhuận 1H2026 tăng vọt nhờ bàn giao lớn, doanh số ký bán và backlog lập kỷ lục
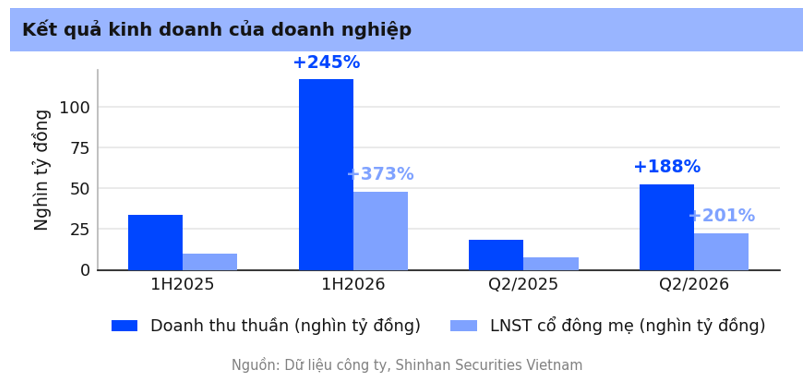
Trong Q2/2026, VHM ghi nhận doanh thu thuần 52,720 tỷ đồng (+188% YoY) và LNST cổ đông mẹ 22,583 tỷ đồng (+201% YoY), chủ yếu nhờ doanh thu bàn giao bất động sản tăng vọt lên 39,548 tỷ đồng (+328% YoY); luỹ kế 1H2026, doanh thu thuần và LNST cổ đông mẹ lần lượt đạt 117,222 tỷ đồng (+245% YoY) và 48,235 tỷ đồng (+373% YoY), tương đương gần 87% kế hoạch lợi nhuận cả năm. Đóng góp chính đến từ hoạt động bàn giao tại hai dự án trọng điểm Ocean Park 2&3 (khoảng 39,000 tỷ đồng) và Green Paradise (khoảng 46,200 tỷ đồng) trong 1H2026.
Doanh số mở bán mới (presales) tiếp tục là điểm sáng: Q2/2026 đạt 66,401 tỷ đồng (+104% YoY), chủ yếu từ hai dự án mới mở bán Saigon Park và Global Gate Hạ Long; luỹ kế 1H2026 đạt 148,100 tỷ đồng (+119% YoY), trong đó Green Paradise đóng góp khoảng 57,800 tỷ đồng (~39%), Saigon Park khoảng 31,000 tỷ đồng (~21%) và Global Gate Hạ Long khoảng 26,700 tỷ đồng (~18%), với tỷ trọng bán lô lớn chiếm hơn 70% doanh số 1H2026. Doanh thu chưa ghi nhận (backlog) tại thời điểm Q2/2026 đạt mức kỷ lục 196,800 tỷ đồng, gần bằng doanh thu ghi nhận của cả một năm VHM, tạo nền tảng cho việc duy trì tốc độ ghi nhận doanh thu trong các quý tới.
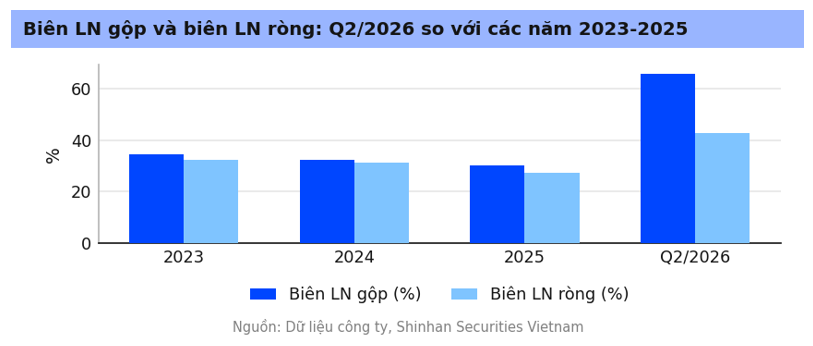
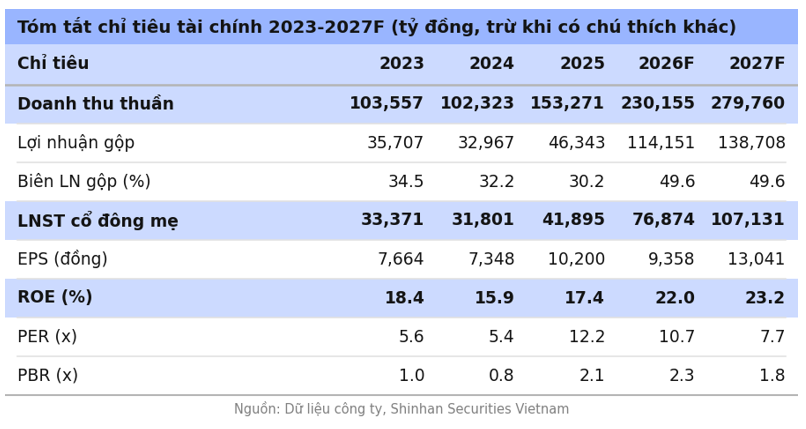
Biên lợi nhuận gộp Q2/2026 tăng mạnh lên 65.9%, cao hơn đáng kể so với các năm 2023-2025 (lần lượt 34.5%, 32.2% và 30.2%), chủ yếu nhờ tỷ trọng bán lô lớn biên lợi nhuận cao tại Green Paradise và Global Gate Hạ Long trong cơ cấu doanh thu bàn giao; biên lợi nhuận ròng theo đó cải thiện lên 42.8% trong Q2/2026. Đáng chú ý, chi phí tài chính luỹ kế 1H2026 giảm 23.8% so với cùng kỳ, còn 9,035 tỷ đồng, chủ yếu do khoản lợi nhuận chia sẻ cho các hợp đồng hợp tác kinh doanh giảm mạnh còn 822 tỷ đồng (1H2025: 4,561 tỷ đồng), trong khi chi phí lãi vay và lãi trái phiếu tăng nhẹ lên 6,425 tỷ đồng (1H2025: 6,095 tỷ đồng) phản ánh dư nợ vay gia tăng để tài trợ các đại dự án — yếu tố này góp phần củng cố thêm đà tăng lợi nhuận ròng.
Chúng tôi cho rằng kết quả 1H2026 phản ánh rõ hiệu quả của chiến lược bán lô lớn trong việc đẩy nhanh vòng quay dòng tiền và ghi nhận doanh thu sớm. Với nền tảng backlog kỷ lục, chúng tôi kỳ vọng VHM duy trì đà tăng trưởng trong nửa cuối năm 2026, khi doanh số ký bán dự phóng đạt khoảng 311 nghìn tỷ đồng (+52% YoY) năm 2026F và khoảng 353 nghìn tỷ đồng (+14% YoY) năm 2027F, tương ứng doanh thu thuần dự phóng lần lượt đạt 230,155 tỷ đồng (+50% YoY) và 279,760 tỷ đồng (+22% YoY).
2. Danh mục dự án quy mô hơn 33,800ha với tổng định giá RNAV hơn 1,131 nghìn tỷ đồng dẫn dắt tăng trưởng dài hạn
Nền tảng tăng trưởng dài hạn của VHM được củng cố bởi quỹ dự án quy mô hơn 33,800 ha trải rộng khắp cả nước — từ Hưng Yên, Hải Phòng, Quảng Ninh, Hà Nội ở phía Bắc đến Cần Giờ (TP.HCM), Long An, Khánh Hoà ở phía Nam — với tổng giá trị các dự án bất động sản nhà ở đang triển khai theo phương pháp RNAV ước tính đạt 1,131,514 tỷ đồng. Danh mục sản phẩm phủ đầy đủ phân khúc qua 4 dòng thương hiệu căn hộ: Happy Home (dưới 30 triệu đồng/m2, bình dân - nhà ở xã hội, chiếm khoảng 74.9% nhu cầu), Sapphire (30-35 triệu đồng/m2, trung cấp), Ruby (40-50 triệu đồng/m2, cao cấp) và Diamond (trên 60 triệu đồng/m2, hạng sang).
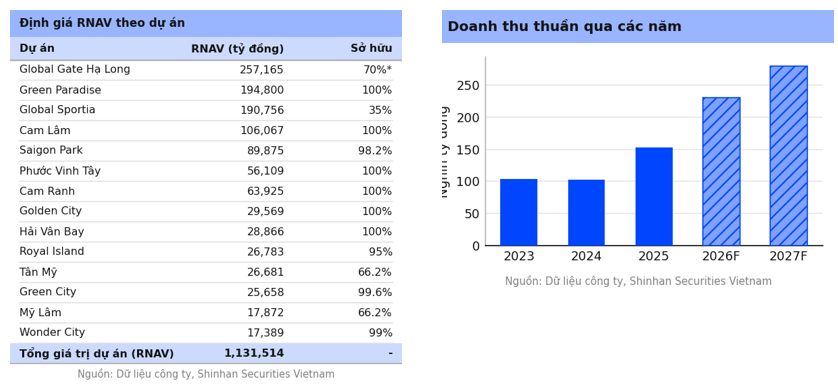
Global Gate Hạ Long (Quảng Ninh, quy mô 4,120ha, định giá RNAV 257,165 tỷ đồng, chiếm khoảng 22.7% tổng RNAV, tỷ lệ lợi ích 70% tại Hạ Long và 90% tại Quảng Yên): dự án có định giá RNAV lớn nhất danh mục; đã mở bán và ghi nhận doanh thu từ Q2/2026, là một trong hai dự án đóng góp chính cho doanh số bán lô lớn trong 1H2026 cùng với Saigon Park.
Green Paradise (Cần Giờ, TP.HCM, quy mô 2,870ha, định giá RNAV 194,800 tỷ đồng, chiếm khoảng 17.2% tổng RNAV, sở hữu 100%): dự án khu đô thị lớn nhất danh mục theo diện tích tại khu vực TP.HCM, dự kiến hưởng lợi từ tuyến Metro Bến Thành - Cần Giờ; đóng góp lớn nhất cho doanh số mở bán mới (khoảng 57,800 tỷ đồng, ~39% doanh số 1H2026) và cho doanh thu chưa ghi nhận kỷ lục.
Global Sportia (Hà Nội, quy mô 9,200ha, định giá RNAV 190,756 tỷ đồng, chiếm khoảng 16.9% tổng RNAV, sở hữu 35%): dự án đô thị có quy mô diện tích lớn nhất tại khu vực Hà Nội, dự kiến bắt đầu đóng góp doanh thu ghi nhận từ năm 2027F.
Cam Lâm (Khánh Hoà, quy mô 10,356ha, định giá RNAV 106,067 tỷ đồng, chiếm khoảng 9.4% tổng RNAV, sở hữu 100%): dự án có quỹ đất lớn nhất danh mục; cùng với Phước Vinh Tây và Global Sportia là các dự án mới dự kiến đóng góp lần đầu vào doanh số ký bán năm 2026F.
Saigon Park (TP.HCM, quy mô 880ha, định giá RNAV 89,875 tỷ đồng, chiếm khoảng 7.9% tổng RNAV, sở hữu 98.2%): đóng góp lớn thứ hai cho doanh số mở bán mới 1H2026 (khoảng 31,000 tỷ đồng, ~21%), đồng thời là một trong các dự án đóng góp chính cho doanh thu chưa ghi nhận kỷ lục của VHM.
3. Chiến lược đầu tư hạ tầng kết nối theo mô hình TOD mở ra dư địa tăng giá trị dài hạn cho các đại đô thị
Bên cạnh hoạt động phát triển dự án cốt lõi, VHM đang chuyển dịch sang mô hình kinh doanh gắn liền với hạ tầng kết nối (transit-oriented development - TOD), trực tiếp tham gia đầu tư dưới các hình thức BOO, BT và EPC vào các dự án hạ tầng trọng điểm.
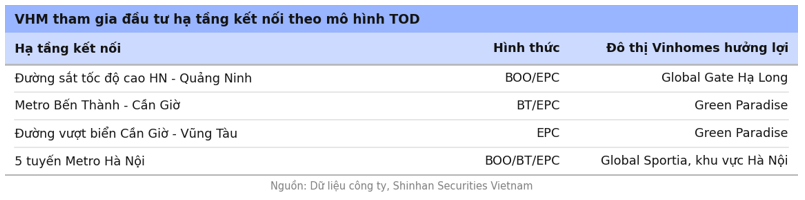
Mảng tổng thầu xây dựng (EPC) ghi nhận biên lợi nhuận khoảng 5%, thấp hơn đáng kể so với biên lợi nhuận gộp mảng bàn giao bất động sản (57.3-65.9% trong 1H2026, tính từ BCTC hợp nhất soát xét); tuy nhiên các đô thị được kết nối trực tiếp với hạ tầng như Green Paradise và Global Gate Hạ Long được kỳ vọng hưởng lợi giá trị bất động sản trong dài hạn nhờ khả năng kết nối được cải thiện, qua đó hỗ trợ tốc độ hấp thụ và giá bán tại các dự án này.
4. Đòn bẩy tài chính tăng nhanh trong 6 tháng dù hiệu quả sinh lời cải thiện mạnh
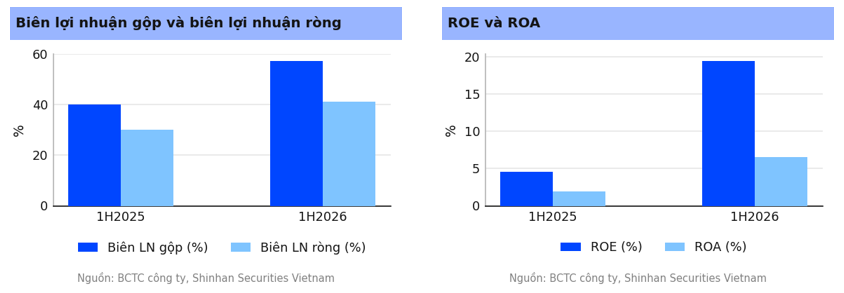
Biên lợi nhuận gộp và biên lợi nhuận ròng luỹ kế 6 tháng cải thiện mạnh so với cùng kỳ: biên LN gộp 1H2026 đạt 57.3%, tăng từ 40.1% của 1H2025 ; biên LN ròng (LNST cổ đông mẹ/doanh thu thuần) tăng từ 30.0% lên 41.2%.
ROE và ROA bán niên tăng vọt so với cùng kỳ, phản ánh tốc độ tăng lợi nhuận vượt xa tốc độ mở rộng vốn và tài sản: tính trên vốn chủ sở hữu và tổng tài sản đầu kỳ, chưa quy đổi năm, ROE 1H2026 đạt 19.4% (1H2025: 4.6%) và ROA 1H2026 đạt 6.5% (1H2025: 1.9%).
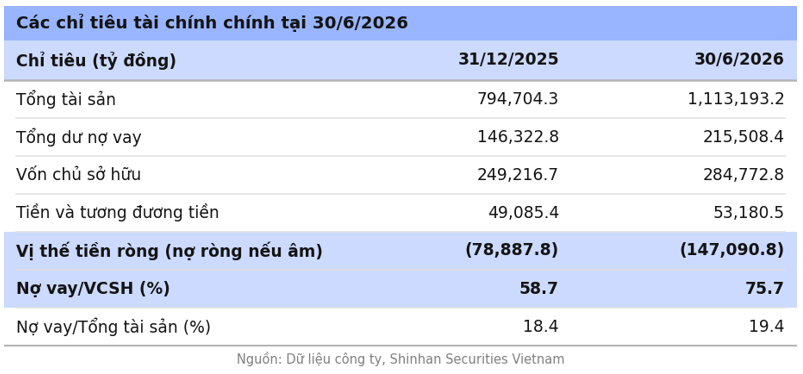
Vị thế tiền ròng chuyển sang nợ ròng và mở rộng nhanh trong 6 tháng: tiền ròng (tiền và tương đương tiền cộng đầu tư tài chính ngắn hạn, trừ tổng dư nợ vay) ở mức âm 147,091 tỷ đồng (nợ ròng) tại 30/6/2026, so với mức âm 78,888 tỷ đồng tại đầu năm, chủ yếu do dòng tiền từ hoạt động đầu tư âm 154,108 tỷ đồng trong 6 tháng, vượt xa dòng tiền dương 88,576 tỷ đồng từ hoạt động kinh doanh; phần thiếu hụt được bù đắp bằng dòng tiền hoạt động tài chính dương 69,627 tỷ đồng, chủ yếu từ vay nợ tăng thêm.
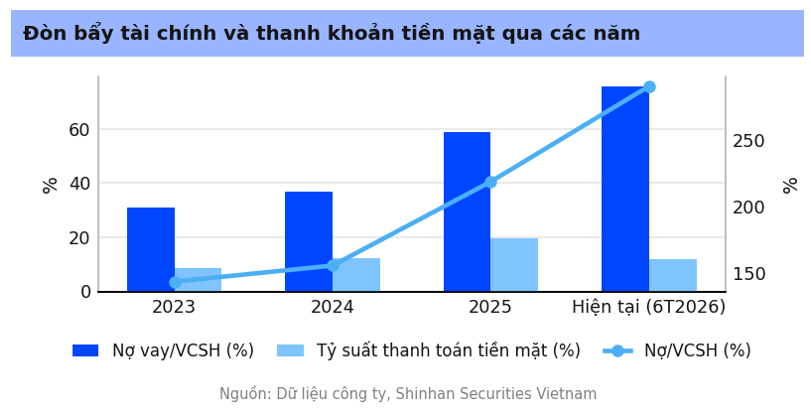
Khả năng đảm bảo nợ vay ngắn hạn bằng tiền mặt giảm xuống dưới 1 lần: tỷ lệ tiền và tương đương tiền trên dư nợ vay ngắn hạn giảm còn 0.85 lần tại 30/6/2026, từ mức 1.13 lần tại đầu năm, cho thấy tiền mặt không còn đủ che phủ toàn bộ nợ vay đến hạn trong 12 tháng tới, dù dòng tiền từ hoạt động kinh doanh vẫn dương mạnh.
Đòn bẩy tài chính tăng nhanh để tài trợ các đại dự án: tỷ lệ Nợ vay/Vốn chủ sở hữu tăng từ 58.7% (đầu năm) lên 75.7% tại 30/6/2026; tính theo tổng nợ phải trả, tỷ lệ Nợ/Vốn chủ sở hữu tăng từ 2.19 lần lên 2.91 lần.
Tỷ lệ Nợ vay/Tổng tài sản tăng nhẹ và vẫn ở mức vừa phải: tăng từ 18.4% (đầu năm) lên 19.4% tại 30/6/2026 — mức tăng thấp hơn đáng kể so với các chỉ số đòn bẩy trên vốn chủ sở hữu, cho thấy phần lớn tài sản vẫn được tài trợ bằng nguồn vốn phi vay nợ (người mua trả tiền trước, phải trả người bán…).
5. Rủi ro đầu tư
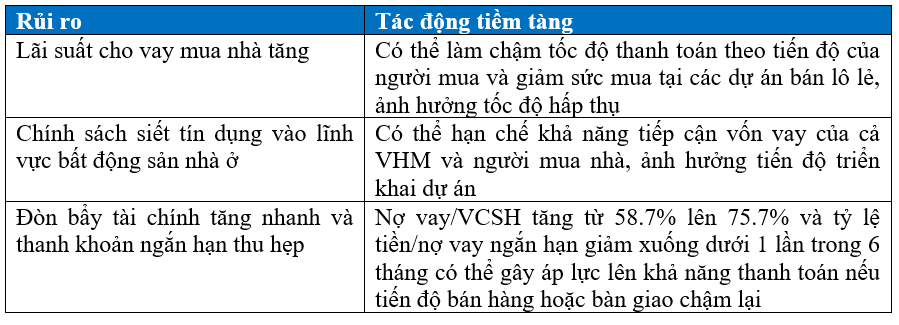
Bên cạnh các yếu tố hỗ trợ, triển vọng của VHM vẫn đối mặt với một số rủi ro cần tiếp tục theo dõi, đặc biệt liên quan đến mặt bằng lãi suất cho vay mua nhà, chính sách tín dụng bất động sản và đà tăng nhanh của đòn bẩy tài chính trong 6 tháng qua.
6. Định giá
Chúng tôi điều chỉnh định giá cổ phiếu VHM với giá mục tiêu 99,800 đồng, tương ứng mức chênh lệch 33.9% so với mức giá 74,500 đồng, ngày 07/09/2026. Giá mục tiêu và thị giá nêu trên đã được điều chỉnh theo tỷ lệ chia tách cổ phiếu 1:1 (ngày đăng ký cuối cùng 07/08/2026).
Các yếu tố hỗ trợ triển vọng dài hạn theo đánh giá của SSV gồm:
Sở hữu quỹ dự án quy mô hơn 33,800ha với tổng định giá RNAV hơn 1,131 nghìn tỷ đồng, tập trung tại nhiều đại đô thị có vị trí chiến lược trên cả nước.
Chiến lược bán lô lớn (chiếm hơn 70% doanh số 1H2026) giúp đẩy nhanh vòng quay dòng tiền và rút ngắn thời gian ghi nhận doanh thu so với mô hình bán lẻ truyền thống.
Mô hình đầu tư hạ tầng kết nối theo hướng TOD mở ra dư địa gia tăng giá trị bất động sản dài hạn tại các đô thị vệ tinh như Global Gate Hạ Long và Green Paradise.
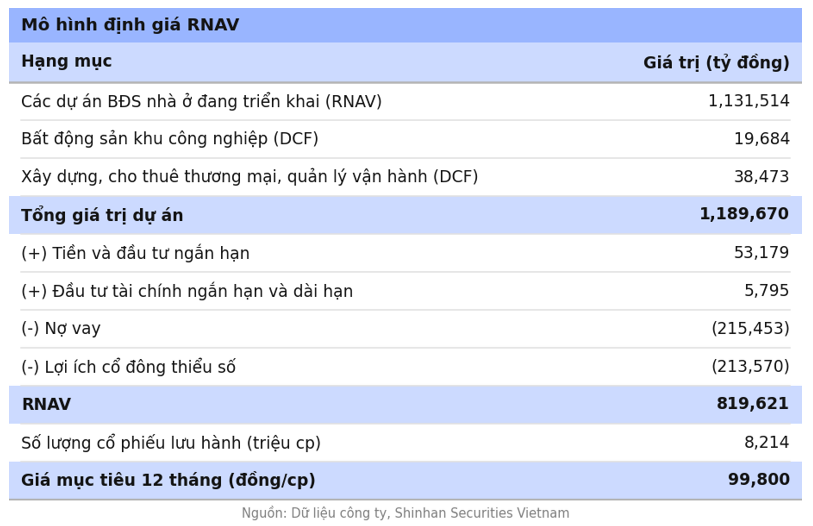
Chúng tôi áp dụng phương pháp giá trị tài sản ròng điều chỉnh (RNAV) để định giá VHM: các dự án đã có kế hoạch triển khai cụ thể được định giá theo phương pháp chiết khấu dòng tiền (DCF); các dự án đã hoàn thiện pháp lý nhưng chưa triển khai được định giá theo giá trị sổ sách (BV); mảng tổng thầu xây dựng, quản lý vận hành, cho thuê thương mại và bất động sản khu công nghiệp được định giá theo phương pháp DCF.
Chúng tôi áp dụng chi phí sử dụng vốn bình quân (WACC) 15.1%, dựa trên (1) lãi suất phi rủi ro 4.4% theo lợi suất trái phiếu Chính phủ Việt Nam kỳ hạn 10 năm và (2) phần bù rủi ro vốn chủ sở hữu 8.46%, phản ánh môi trường lãi suất hiện tại và rủi ro đặc thù ngành bất động sản trong bối cảnh chính sách tín dụng thắt chặt.
Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (16)