TỔNG QUAN VỀ THỊ TRƯỜNG VÀNG TOÀN CẦU VÀ TRIỂN VỌNG GIÁ VÀNG ĐẾN CUỐI NĂM 2026 VÀ NĂM 2027
1. Bối cảnh: Giá vàng rời đỉnh lịch sử khi lãi suất Mỹ quay lại chu kỳ tăng
Theo GoldSilver, giá vàng giao ngay đạt mức cao nhất mọi thời đại 5,589.38 USD/ounce ngày 28/1/2026. Sang quý 2/2026, giá tham chiếu bình quân của Hiệp hội Thị trường Vàng London ở mức 4,506.29 USD/ounce — thấp hơn khoảng 8% so với mức kỷ lục của quý 1 nhưng vẫn cao hơn 37% so với quý 2/2025 (Hội đồng Vàng Thế giới). Đến ngày 29/9/2026, giá vàng giao ngay giao dịch quanh 4,163 USD/ounce sau khi phục hồi từ mức thấp nhất 7 tuần (USAGOLD).
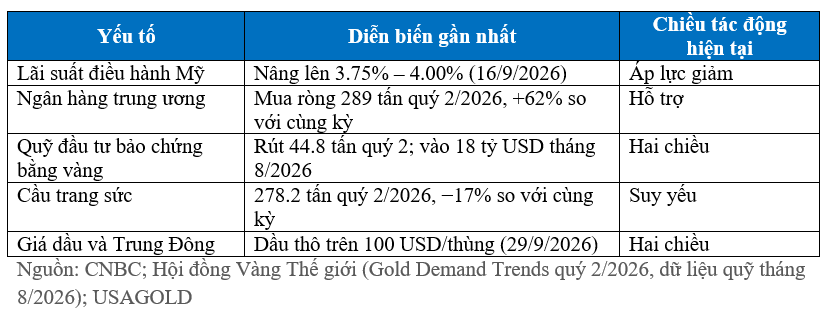
Bối cảnh vĩ mô là yếu tố chi phối nhịp điều chỉnh. Cục Dự trữ Liên bang Mỹ nâng lãi suất lên 3.75% – 4.00% ngày 16/9/2026 (CNBC); lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 2 năm tiệm cận 5%/năm; và thị trường đang định giá khoảng 70% khả năng có thêm một lần tăng lãi suất trong tháng 10. Giá dầu thô duy trì trên 100 USD/thùng do căng thẳng quanh eo biển Hormuz, khiến kỳ vọng lạm phát chưa hạ nhiệt.
Ba đặc điểm của chu kỳ hiện tại:
Chi phí cơ hội quay lại chi phối ngắn hạn: lãi suất và lợi suất tăng làm giảm sức hấp dẫn của một tài sản không sinh lãi, là nguyên nhân chính của nhịp giảm từ đỉnh.
Cầu chính thức tiếp tục là trụ đỡ: các ngân hàng trung ương tăng mua khi giá điều chỉnh, thay vì rút lui.
Dòng vốn đầu tư đảo chiều nhanh: các quỹ đầu tư bảo chứng bằng vàng chuyển từ bán ròng trong quý 2 sang mua ròng kỷ lục trong tháng 8, phản ánh độ nhạy cao với kỳ vọng lãi suất.
2. Các yếu tố tác động đến giá vàng: lãi suất gây áp lực, cầu chính thức giữ đáy
2.1. Lãi suất Mỹ, lợi suất thực và đồng USD
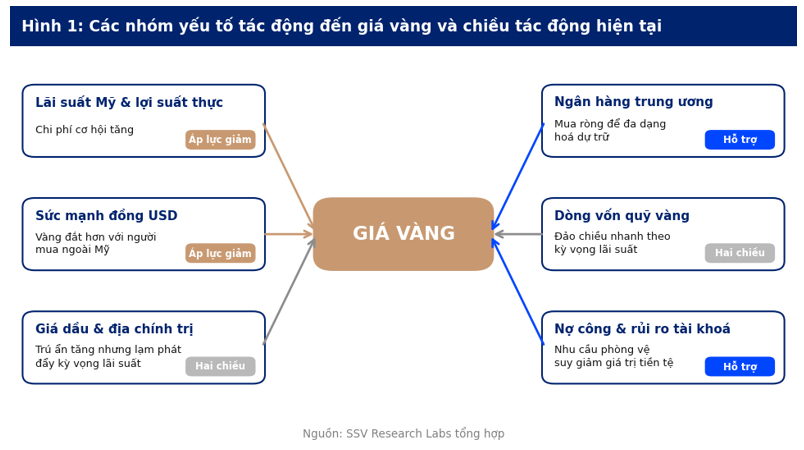
Vàng không trả lãi, nên khi lãi suất danh nghĩa trừ đi kỳ vọng lạm phát (lợi suất thực) tăng, chi phí cơ hội của việc nắm giữ vàng tăng theo. Đây là kênh truyền dẫn chiếm ưu thế trong năm 2026: Commerzbank (05/6/2026) giải thích việc hạ dự báo bằng chuỗi "cú sốc giá dầu → kỳ vọng lạm phát → kỳ vọng lãi suất tăng mạnh"; JPMorgan (07/2026) cho rằng rủi ro nghiêng về phía giảm nếu dữ liệu Mỹ buộc Cục Dự trữ Liên bang tăng lãi suất. Đồng USD mạnh lên cùng lãi suất cũng làm vàng đắt hơn với người mua ngoài Mỹ. Tuy vậy, Morgan Stanley (20/8/2026) ghi nhận vàng đang có dấu hiệu tách khỏi lợi suất thực dài hạn, tức mối quan hệ nghịch chiều truyền thống đã yếu đi.
2.2. Ngân hàng trung ương: lực cầu mang tính cấu trúc
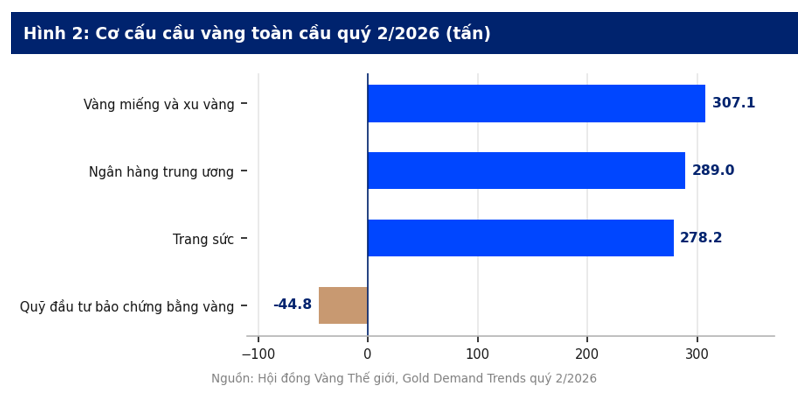
Theo Hội đồng Vàng Thế giới, các ngân hàng trung ương mua ròng 289 tấn trong quý 2/2026, tăng 62% so với cùng kỳ — ngay trong giai đoạn giá đang giảm. Goldman Sachs (09/2026) ước tính Ngân hàng Nhân dân Trung Quốc mua khoảng 35 tấn trong tháng 7, gần gấp đôi số liệu chính thức, và giả định khu vực chính thức mua bình quân 50 tấn/tháng trong năm 2026 và 40 tấn/tháng trong năm 2027. UBS dự báo tổng lượng mua của các ngân hàng trung ương năm 2026 đạt 750 – 1,000 tấn. Động cơ chính là đa dạng hóa dự trữ ngoại hối và giảm phụ thuộc vào đồng USD, nên lực cầu này ít nhạy với lãi suất hơn so với dòng vốn đầu tư.
2.3. Dòng vốn quỹ đầu tư và cầu tiêu dùng
Các quỹ đầu tư bảo chứng bằng vàng bị rút ròng 44.8 tấn trong quý 2/2026, nhưng đảo chiều mạnh trong tháng 8 với dòng vốn vào 18 tỷ USD — lớn thứ hai trong lịch sử — đưa tổng lượng nắm giữ lên mức kỷ lục 4,189 tấn và tổng tài sản quản lý lên 615 tỷ USD (Hội đồng Vàng Thế giới). Ở chiều ngược lại, cầu trang sức quý 2/2026 chỉ đạt 278.2 tấn, giảm 17% so với cùng kỳ và thấp nhất kể từ đại dịch, cho thấy người tiêu dùng nhạy cảm với mặt bằng giá cao. Cầu vàng miếng và xu vàng đi ngang ở 307.1 tấn.
2.4. Địa chính trị, giá dầu và rủi ro tài khóa
Rủi ro địa chính trị tác động hai chiều. Căng thẳng Trung Đông làm tăng nhu cầu trú ẩn, nhưng khi nó đẩy giá dầu lên trên 100 USD/thùng thì lại nuôi kỳ vọng lạm phát và lãi suất cao (yếu tố thứ hai đang lấn át trong năm 2026). Về trung hạn, UBS và Wells Fargo cùng coi thâm hụt tài khóa của Mỹ và xu hướng USD suy yếu là lực đỡ cho vàng, còn Commerzbank nêu mức nợ toàn cầu cao và niềm tin giảm vào đồng USD như một đồng tiền dự trữ duy nhất.
3. Xu hướng giá vàng thời gian tới: giằng co quý 4/2026, phục hồi có điều kiện năm 2027
Trong Mid-Year Outlook công bố ngày 1/7/2026, Hội đồng Vàng Thế giới đưa kịch bản cơ sở: giá vàng dao động trong biên độ ±5% quanh 4,100 USD/ounce đến cuối năm, với giả định có ít nhất một lần tăng lãi suất của Mỹ trước tháng 10 và lạm phát Mỹ đạt đỉnh gần 3.9% trong quý 2. Tổ chức này lưu ý chỉ một tín hiệu giảm tốc kinh tế toàn cầu rõ ràng mới có thể đưa giá lên trên 4,500 USD/ounce; ngược lại, nếu giá duy trì dưới 4,000 USD/ounce có thể kích hoạt thêm lực bán, nhưng một nhịp giảm trên 10% nhiều khả năng sẽ thu hút người mua dài hạn.
Góc nhìn SSV: diễn biến tháng 9 — Mỹ đã tăng lãi suất và giá vàng về vùng 4,100 – 4,200 USD/ounce — đang bám sát kịch bản cơ sở trên. Trong ngắn hạn, biến số quyết định là cuộc họp tháng 10 của Cục Dự trữ Liên bang Mỹ và đường đi của giá dầu. Sang năm 2027, cơ sở cho xu hướng phục hồi đến từ ba điều kiện: (i) lạm phát Mỹ hạ nhiệt để chính sách tiền tệ quay lại nới lỏng — kịch bản UBS đang giả định; (ii) ngân hàng trung ương duy trì nhịp mua; và (iii) dòng vốn đầu tư quay lại đủ mạnh. Theo UBS, để giữ được mức từ 5,000 USD/ounce trở lên, cần cầu đầu tư khoảng 500 tấn mỗi quý bên cạnh lực mua của ngân hàng trung ương.
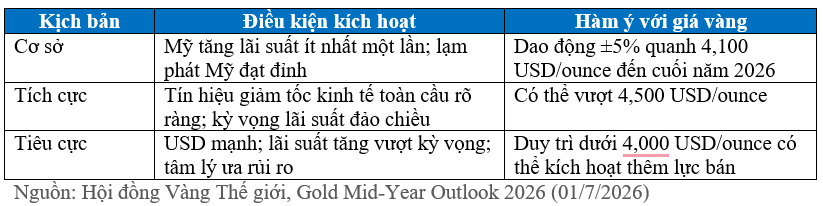
Nguồn: Hội đồng Vàng Thế giới, Gold Mid-Year Outlook 2026 (01/7/2026)
4. Dự báo của các định chế lớn: 4,450 – 5,100 USD cuối năm 2026, 5,000 – 5,600 USD năm 2027
Hầu hết các định chế đã hạ mục tiêu năm 2026 trong quý 2 và quý 3 khi triển vọng lãi suất Mỹ chuyển sang thắt chặt, nhưng vẫn giữ quan điểm tích cực cho năm 2027. Goldman Sachs là nhóm lạc quan nhất về cuối năm 2026 nhờ giả định cầu chính thức mạnh; Morgan Stanley và Bank of America ở nhóm thận trọng hơn. Mục tiêu năm 2027 hội tụ quanh 5,000 – 5,400 USD/ounce, với Wells Fargo cao nhất ở 5,400 – 5,600 USD/ounce.
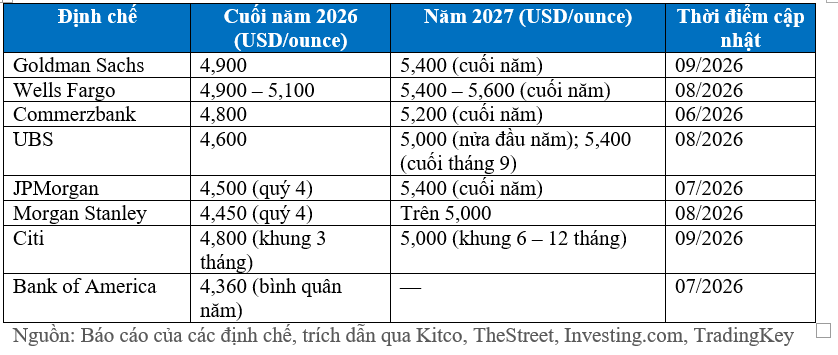
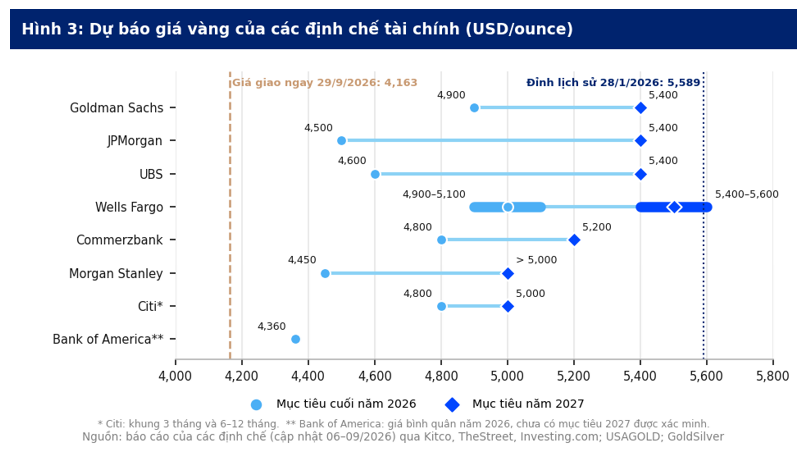
Nguồn: Báo cáo của các định chế, trích dẫn qua Kitco, TheStreet, Investing.com, TradingKey
5. Hàm ý cho thị trường vàng Việt Nam
Theo VietnamNet, ngày 30/9/2026, vàng miếng SJC giao dịch ở mức 139.5 – 142.5 triệu đồng/lượng (mua vào – bán ra), vàng nhẫn ở mức 139 – 142 triệu đồng/lượng, quanh mức thấp nhất hai tháng. Diễn biến giá trong nước vì vậy đang đi cùng chiều với nhịp điều chỉnh của thế giới.
Về khung pháp lý, Nghị định 232/2025/NĐ-CP ngày 26/8/2025 sửa đổi Nghị định 24/2012/NĐ-CP, có hiệu lực từ ngày 10/10/2025, đã bãi bỏ cơ chế Nhà nước độc quyền sản xuất vàng miếng và chuyển sang cơ chế cấp phép. Việc triển khai cơ chế này được kỳ vọng sẽ tạo thêm nguồn cung hợp pháp và góp phần thu hẹp chênh lệch giữa giá trong nước và thế giới theo thời gian.
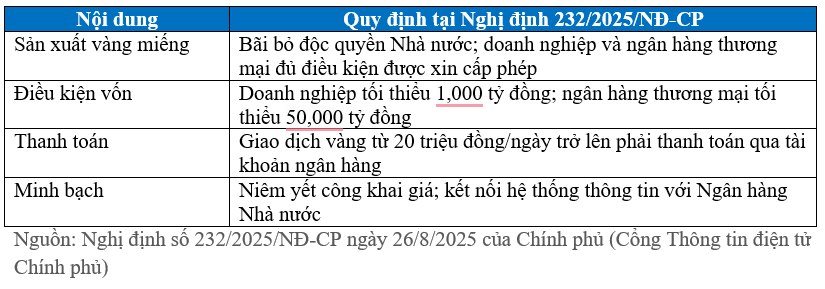
Nguồn: Nghị định số 232/2025/NĐ-CP ngày 26/8/2025 của Chính phủ (Cổng Thông tin điện tử Chính phủ)
Chi phí cơ hội của vàng trong nước cũng đang tăng. Ngày 30/9/2026, chứng chỉ tiền gửi của nhóm bốn ngân hàng thương mại có vốn Nhà nước đạt tối đa 7.5%/năm (Vietcombank, kỳ hạn 6 tháng), trong khi một số ngân hàng tư nhân trả tới 7.8%/năm cho kỳ hạn 12 tháng (VietnamNet). Cùng với chênh lệch mua – bán vàng miếng khoảng 3 triệu đồng/lượng, mặt bằng lãi suất này khiến việc nắm giữ vàng vật chất trong ngắn hạn chịu chi phí đáng kể; vai trò của vàng phù hợp hơn với mục tiêu phòng vệ dài hạn trong danh mục.
______________________________________________________________________________
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận