Toàn cảnh vận tải biển: Sóng cước quốc tế mở cơ hội bứt tốc cho cổ phiếu Việt
Cước tàu dầu tăng mạnh tại các tuyến chịu ảnh hưởng bởi căng thẳng quanh Hormuz, thị trường hàng rời duy trì mặt bằng cao, trong khi container quốc tế phân hóa rõ giữa các tuyến và container nội Á tiếp tục lập đỉnh. Bức tranh cuối tháng 9 không cho thấy một “con sóng” đồng đều của toàn ngành, nhưng lại làm nổi bật nhóm doanh nghiệp sở hữu đúng đội tàu, khai thác đúng phân khúc và có khả năng chuyển mặt bằng cước thuận lợi thành doanh thu, lợi nhuận trong những quý tới.
Sóng cước làm nổi bật giá trị của đội tàu sẵn có
Vận tải biển có một đặc tính quan trọng: giá cước có thể thay đổi nhanh hơn rất nhiều so với khả năng bổ sung đội tàu. Một con tàu mới cần nhiều thời gian để đóng và đưa vào khai thác; tàu đang hoạt động cũng không thể lập tức thay đổi vị trí, đặc tính kỹ thuật hay thị trường phục vụ. Khi hành trình kéo dài, thời gian chờ tăng hoặc nhu cầu vận chuyển tập trung vào một số tuyến, nguồn cung vận tải hiệu dụng có thể giảm ngay cả khi số tàu vật lý không thay đổi. Đây là lúc giá trị của đội tàu sẵn có trở nên đáng chú ý.
Cước tàu dầu: Giá trị của công suất vận tải sẵn có tăng mạnh
Tâm điểm nổi bật nằm ở vận tải dầu. Theo Windward, trong tháng 9/2026, giá thuê giao ngay đối với tàu dầu siêu lớn VLCC phải đi qua eo biển Hormuz để nhận dầu tại khu vực Vịnh đã được đánh giá trên 1 triệu USD/ngày. Đây là mức cước trong môi trường rủi ro đặc biệt, không đại diện cho toàn bộ thị trường tàu dầu, nhưng phản ánh mức độ căng thẳng của nguồn cung công suất vận tải tại khu vực.
Cơ chế tác động nằm ở thời gian. Hành trình dài hơn, thời gian chờ tăng, chuyển tải phức tạp hoặc rủi ro an ninh cao đều khiến một con tàu hoàn thành ít chuyến hơn trong cùng một khoảng thời gian. Số tàu vật lý không nhất thiết giảm, nhưng nguồn cung vận tải thực tế lại bị thu hẹp. Khi chủ hàng phải bảo đảm tiến độ giao nhận, vị thế thương lượng chuyển dần về phía những chủ tàu có phương tiện phù hợp và sẵn sàng khai thác.
Tuy nhiên, cước tăng không đồng nghĩa lợi nhuận doanh nghiệp tăng tương ứng. Phí bảo hiểm, nhiên liệu, thời gian chờ và chi phí khai thác đều có thể tăng. Quan trọng hơn là cấu trúc hợp đồng: doanh nghiệp có hợp đồng ngắn hạn hoặc đến kỳ tái ký có khả năng tiếp cận mặt bằng cước mới nhanh hơn; doanh nghiệp đã khóa cước dài hạn có dòng tiền ổn định hơn nhưng độ nhạy với thị trường giao ngay thấp hơn.
Trong hệ sinh thái PVTrans, cần tách từng phân khúc thay vì nhìn PVT như một doanh nghiệp vận tải dầu thuần túy. PVT hoạt động trên nhiều phân khúc; PVP gắn nhiều hơn với vận tải dầu, trong khi PDV có hoạt động hàng rời. Cước tàu dầu và BDI vì thế tác động tới những phần khác nhau của hệ sinh thái, tùy loại tàu, thị trường hoạt động và lịch tái ký hợp đồng.
BDI trên 3.400 điểm: Hàng rời vẫn duy trì mặt bằng đáng chú ý
Ở thị trường hàng khô rời, Baltic Dry Index kết phiên 25/9 tại 3.426 điểm, giảm 47 điểm, tương đương khoảng 1,35% so với phiên trước nhưng vẫn tăng khoảng 1,6% trong tuần. Điểm đáng chú ý nằm bên dưới chỉ số tổng hợp: Capesize điều chỉnh trong khi Panamax và Supramax vẫn tăng. Một phiên giảm của BDI vì vậy chưa đồng nghĩa toàn bộ thị trường hàng rời suy yếu.
Với doanh nghiệp khai thác Supramax hoặc Ultramax, diễn biến của đúng cỡ tàu và đúng khu vực hoạt động có ý nghĩa lớn hơn việc nhìn BDI như một chỉ số duy nhất. Khi mặt bằng cước thuận lợi đi cùng tỷ lệ khai thác cao, doanh nghiệp có thể cải thiện doanh thu trên chính những tài sản đã có mà chưa cần mở rộng mạnh đội tàu.
Từ góc nhìn kỹ thuật, vùng 3.299–3.412 điểm đang là khu vực cần theo dõi. Mức đóng cửa 3.426 điểm ngày 25/9 vẫn nằm ngay phía trên vùng này. Kịch bản đang được quan sát là khả năng BDI giữ nền và hình thành nhịp phục hồi mới hướng tới đầu tháng 10, với mốc thời gian trọng tâm quanh ngày 7/10. Đây là giả thuyết dự báo được đưa ra trước để thị trường kiểm chứng, không phải kết quả đã xảy ra. Việc BDI suy yếu kéo dài dưới vùng hỗ trợ sẽ làm giảm cơ sở của kịch bản.
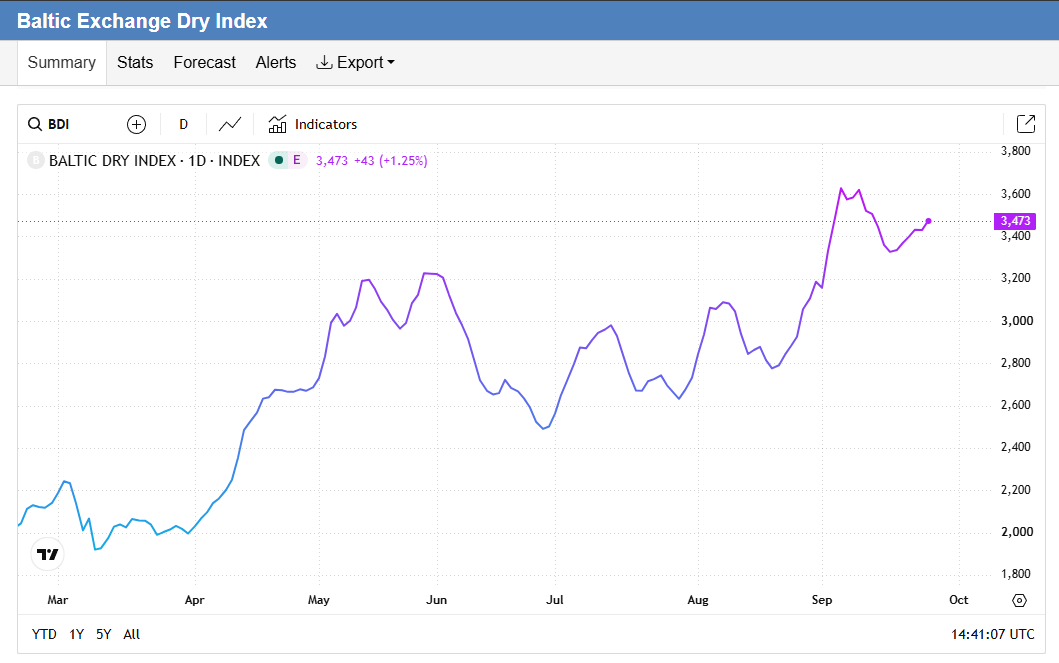
Hình 1. Diễn biến Baltic Dry Index cuối tháng 9/2026. Ảnh dữ liệu do tác giả cung cấp.
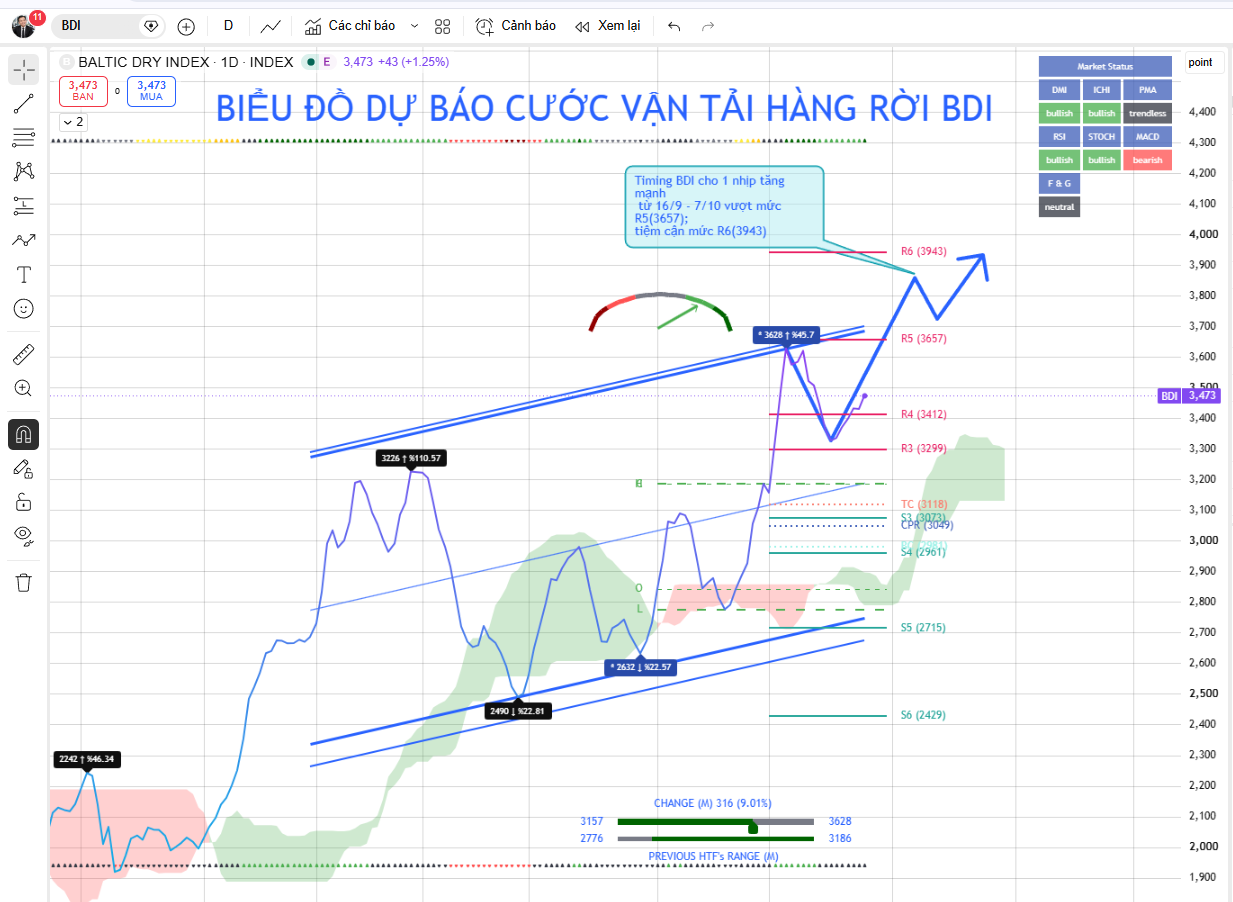
Hình 2. Kịch bản kỹ thuật BDI: vùng kiểm định 3.299–3.412 điểm và mốc thời gian quan sát đầu tháng 10. Phần đường đi tương lai là giả thuyết dự báo, không phải dữ liệu đã xảy ra.
Container: Phân hóa toàn cầu, nội Á nổi bật
Container đang đưa ra một tín hiệu khác và đây cũng là nơi cần tránh cách nhìn đơn giản rằng mọi loại cước biển đều đang đi lên. Theo Drewry ngày 24/9, World Container Index giảm 1% so với tuần trước xuống 4.468 USD/container 40 feet. Nguyên nhân chính đến từ tuyến Á–Âu: Shanghai–Genoa giảm 5% xuống 3.835 USD/40ft và Shanghai–Rotterdam giảm 4% xuống 3.485 USD/40ft. Ngược lại, Shanghai–Los Angeles tăng 2% lên 7.838 USD/40ft, còn Shanghai–New York ổn định ở 10.373 USD/40ft.
Điểm sáng đáng chú ý hơn đối với khu vực là Intra-Asia Container Index. Drewry ghi nhận IACI tăng 6% trong tuần lên 1.491 USD/40ft và lập mức cao nhất lịch sử tuần thứ năm liên tiếp. Một số tuyến tăng mạnh hơn: Shanghai–Laem Chabang tăng 22% lên 1.609 USD/40ft, Shanghai–Jakarta tăng 12% lên 2.300 USD/40ft. Diễn biến này cho thấy container quốc tế đang phân hóa theo tuyến, trong khi thị trường nội Á vẫn duy trì sức mạnh đáng kể.
Với HAH, điều cần theo dõi không phải WCI tăng hay giảm đơn thuần mà là mặt bằng cước trên chính các tuyến doanh nghiệp khai thác, tỷ lệ sử dụng sức chở, cước thực thu, cơ cấu tàu tự khai thác và cho thuê, khả năng cân đối hàng hai chiều cùng chi phí vận hành. Chỉ khi những yếu tố này đồng thời thuận lợi, biến động cước mới thực sự chuyển thành lợi nhuận.
Với GMD và VSC, logic lại khác. Cước vận tải biển tăng không tự động làm lợi nhuận cảng tăng. Giá trị nằm ở sản lượng hàng thông qua, khả năng thu hút thêm tuyến dịch vụ và hiệu suất sử dụng hạ tầng. Khi lượng hàng tăng trên nền tài sản cảng đã được đầu tư, chi phí cố định được phân bổ trên quy mô lớn hơn và hiệu quả khai thác mới có điều kiện cải thiện.
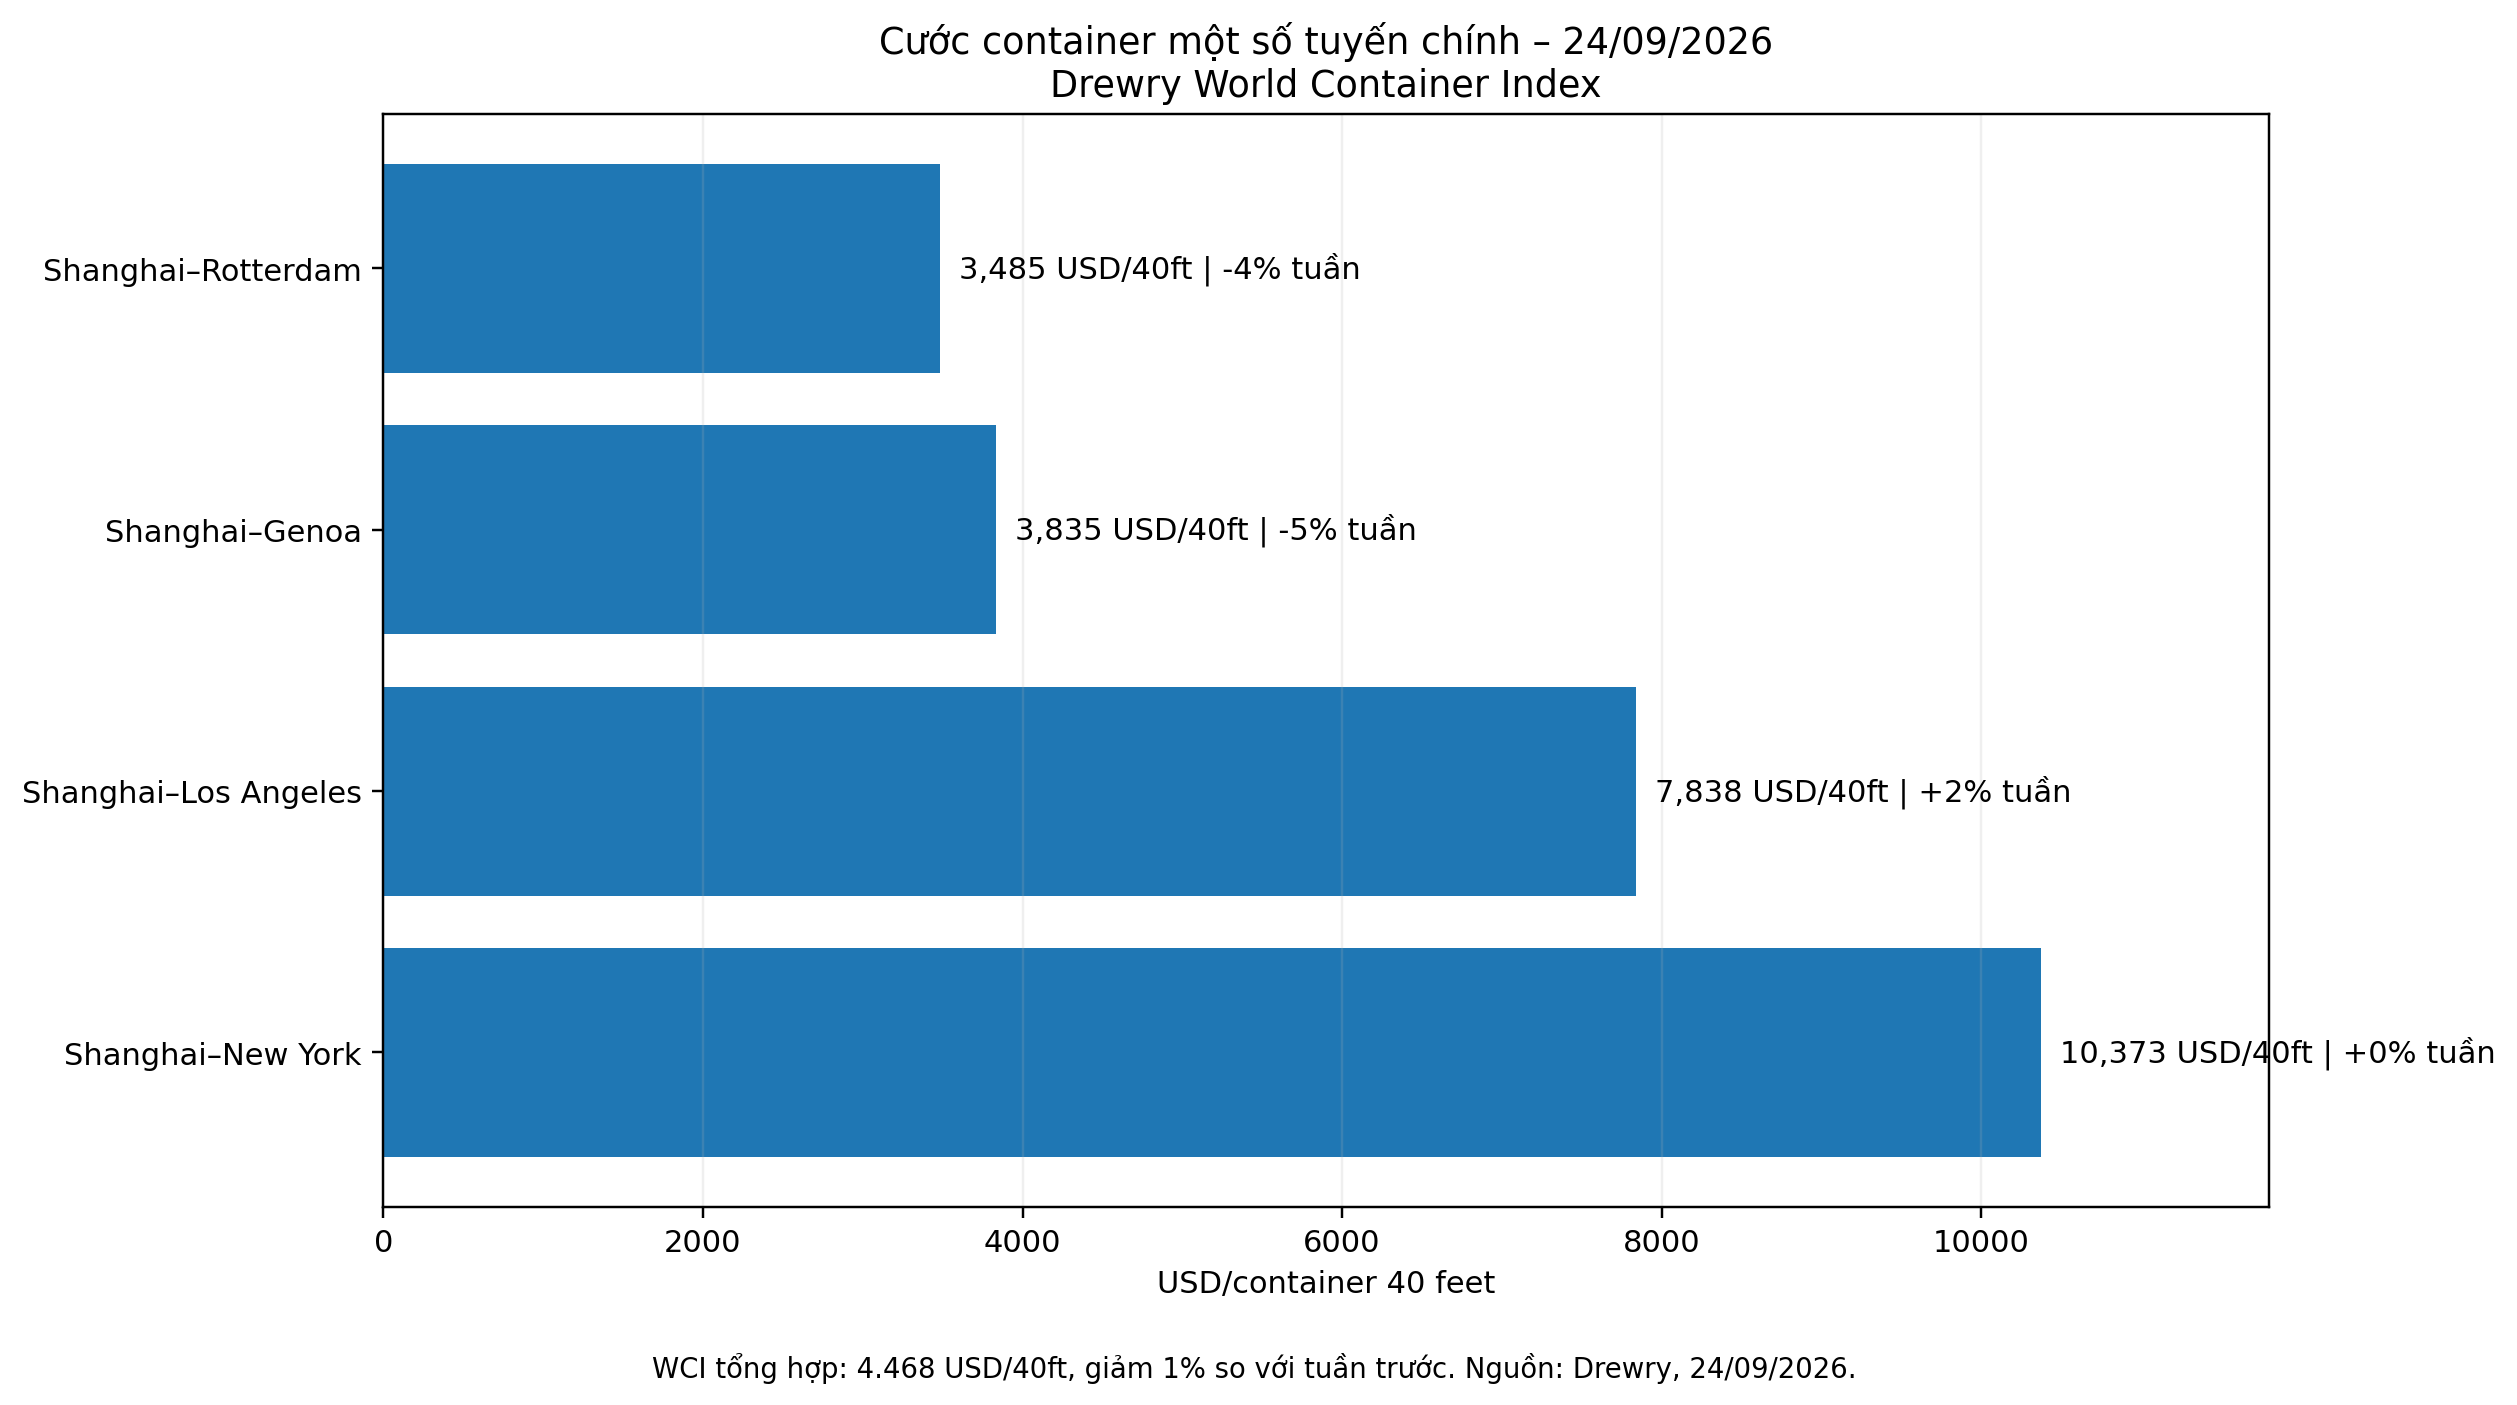
Hình 3. WCI và một số tuyến container chính ngày 24/9/2026. Nguồn dữ liệu: Drewry World Container Index.
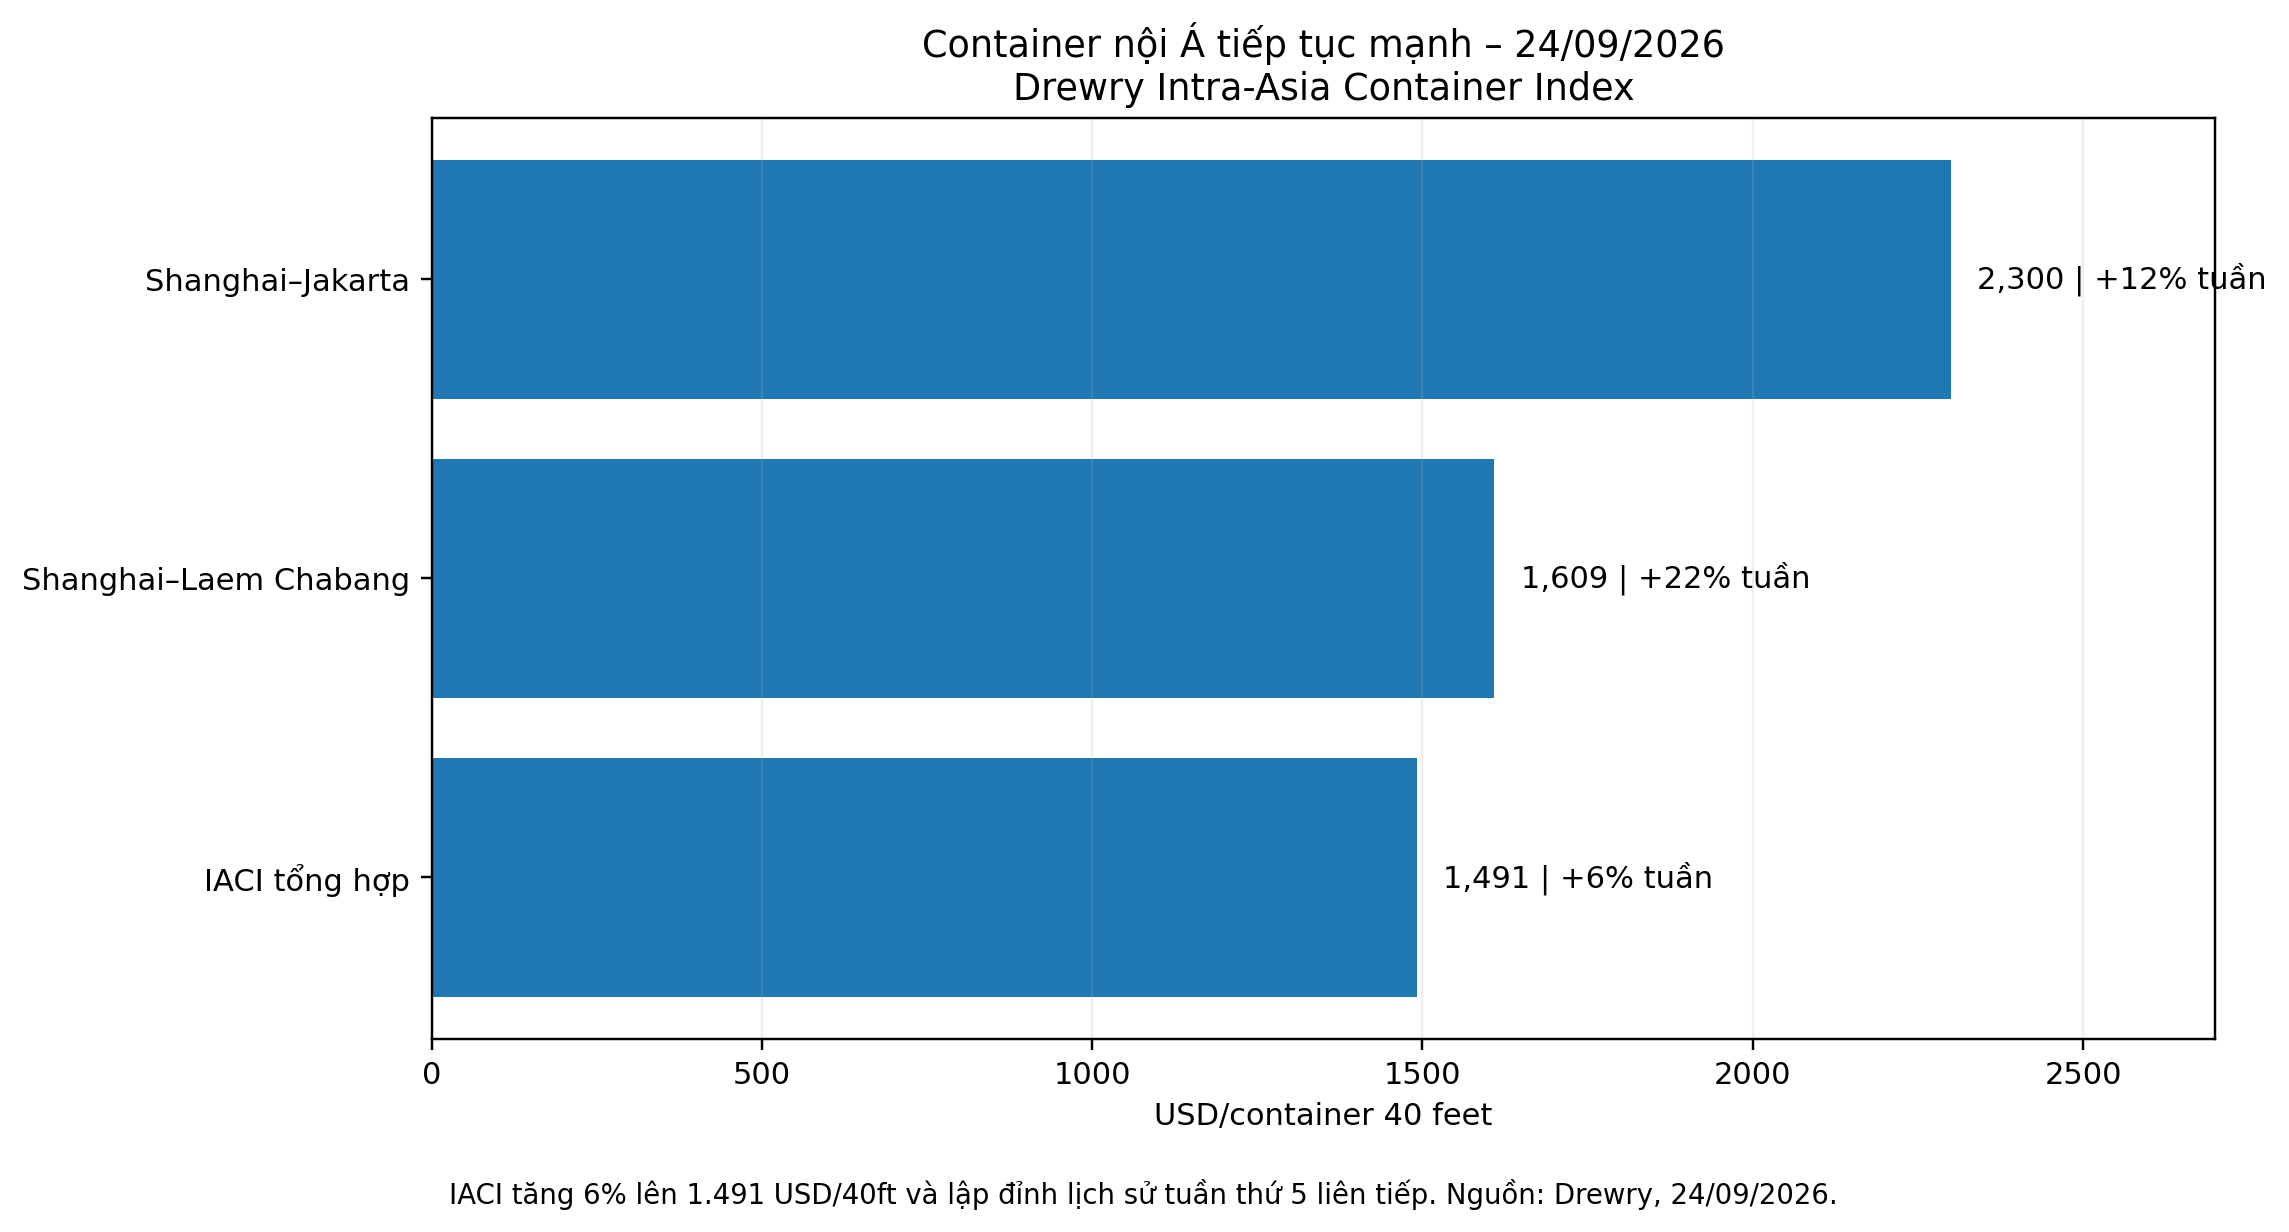
Hình 4. Cước container nội Á ngày 24/9/2026. Nguồn dữ liệu: Drewry Intra-Asia Container Index.
Từ sóng cước đến cổ phiếu: Điểm đáng chú ý nằm ở độ trễ
Điều đáng quan tâm nhất đối với nhà đầu tư không phải một phiên BDI tăng hay một mức cước VLCC đặc biệt cao, mà là chuỗi truyền dẫn: cước vận tải → tái ký hợp đồng → doanh thu → biên lợi nhuận → dòng tiền → kỳ vọng của thị trường chứng khoán.
Các mắt xích này không xuất hiện đồng thời. Cước có thể thay đổi trước. Hợp đồng được tái ký sau đó. Doanh thu và lợi nhuận chỉ xuất hiện trên báo cáo tài chính ở những quý tiếp theo. Trong khi đó, giá cổ phiếu thường phản ánh kỳ vọng trước khi toàn bộ quá trình hoàn tất.
Vì vậy, câu hỏi cần đặt ra không phải “cước biển có tăng không?”, mà là doanh nghiệp nào sở hữu đúng loại tàu, đang khai thác đúng phân khúc, có hợp đồng đến kỳ tái định giá và đủ khả năng biến mặt bằng cước thuận lợi thành dòng tiền thực tế.
Theo cách tiếp cận này, nhóm vận tải biển Việt Nam có thể được theo dõi theo ba hướng khác nhau: PVT – PVP – PDV với động lực từ các phân khúc tàu dầu và hàng rời; HAH với vận tải container; GMD – VSC với dòng hàng và hiệu suất khai thác cảng. Đây không phải câu chuyện tất cả cổ phiếu vận tải biển cùng hưởng lợi như nhau. Sự phân hóa mới chính là điểm cần tìm kiếm.
Triển vọng sẽ được củng cố khi mặt bằng cước thuận lợi đi cùng sản lượng ổn định, hợp đồng mới tốt hơn và dòng tiền doanh nghiệp cải thiện. Ở chiều ngược lại, các tuyến hàng hải bình thường hóa có thể giải phóng công suất vận tải; chi phí nhiên liệu, bảo hiểm và tài chính tăng cũng có thể lấy đi một phần lợi ích từ cước cao.
Sóng cước quốc tế đang tạo thêm những điều kiện đáng chú ý cho vận tải biển Việt Nam trước quý IV, nhưng giá trị thực sự không nằm ở một con số BDI, WCI hay mức cước VLCC riêng lẻ. Nó nằm ở đội tàu nào đang ở đúng nơi, hợp đồng nào được tái định giá đúng thời điểm và doanh nghiệp nào giữ lại được nhiều nhất phần lợi ích của chu kỳ cước hiện tại. Đầu tháng 10 sẽ là khoảng thời gian đáng chú ý để kiểm chứng thêm sức mạnh của nhịp vận động này, trong lúc kỳ vọng kết quả kinh doanh quý IV dần trở thành một trong những biến số được thị trường định giá.
Nguồn và ghi chú dữ liệu
– Drewry World Container Index, cập nhật 24/9/2026: WCI 4.468 USD/40ft, giảm 1% tuần; Shanghai–Genoa 3.835 USD (-5%); Shanghai–Rotterdam 3.485 USD (-4%); Shanghai–Los Angeles 7.838 USD (+2%); Shanghai–New York 10.373 USD (đi ngang).
– Drewry Intra-Asia Container Index, cập nhật 24/9/2026: IACI 1.491 USD/40ft, tăng 6% tuần và lập đỉnh lịch sử tuần thứ năm liên tiếp; Shanghai–Laem Chabang 1.609 USD (+22%); Shanghai–Jakarta 2.300 USD (+12%).
– BDI: dữ liệu thị trường và biểu đồ do tác giả cung cấp; mức đóng cửa 25/9/2026 là 3.426 điểm. Phần dự báo kỹ thuật được trình bày tách biệt với dữ liệu đã xảy ra.
– Windward: tham chiếu diễn biến cước VLCC qua Hormuz trong tháng 9/2026. Mức trên 1 triệu USD/ngày là đánh giá cho điều kiện/tuyến rủi ro đặc biệt, không đại diện cho toàn bộ thị trường tàu dầu.
Dữ liệu thị trường cập nhật đến ngày 25/9/2026. Bài viết cung cấp góc nhìn phân tích, không phải chỉ định mua hoặc bán chứng khoán.
Bình luận (11)