TÍCH SẢN CỔ PHIẾU DƯỚI GÓC NHÌN CHU KỲ VÀ QUẢN TRỊ RỦI RO
Gắn thẻ
2 mã
Từ phiên 4/9 đến phiên 9/10, VN-Index mất khoảng 118 điểm, từ 1.853 xuống 1.735 điểm, và tháng 10 nhiều năm qua thường là tháng thị trường biến động mạnh. Ngày 9/10, cổ phiếu SHB đóng cửa đúng mệnh giá 10.000 đồng, sau một phiên giảm sàn. Cùng thời điểm, hai Phó Tổng Giám đốc của ngân hàng này đăng ký mua mỗi người 2 triệu cổ phiếu. Trên các diễn đàn, chữ “tích sản” xuất hiện dày đặc: giá giảm thêm một nhịp là mua thêm một ít. Ranh giới giữa tích sản và bắt đáy quyết định một tài khoản chịu được mức lỗ bao nhiêu trước khi thị trường quay đầu.
1. Tích sản và bắt đáy khác nhau ở đâu?
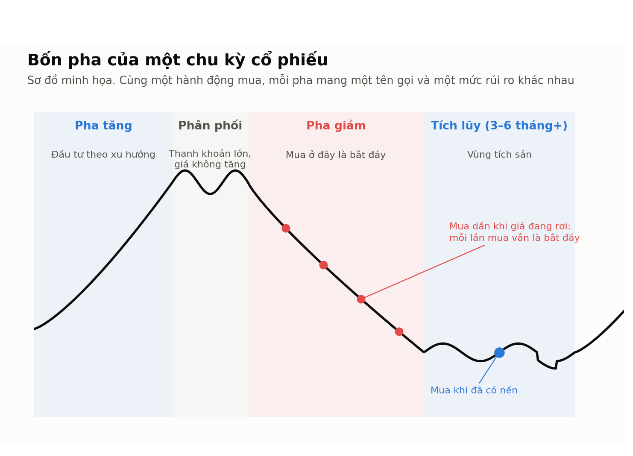
Một chu kỳ cổ phiếu thường đi qua bốn pha:
Pha tăng: giá lên theo xu hướng.
Pha phân phối: thanh khoản lớn nhưng giá không tăng thêm.
Pha giảm: giá trượt dần.
Pha tích lũy: giá đi ngang trong một biên hẹp, lượng cung dần cạn.
Cùng một lệnh mua, gọi tên thế nào tùy vào pha lúc đặt lệnh:
Mua trong pha tăng là đầu tư theo xu hướng.
Mua trong pha giảm là bắt đáy, kể cả khi chia nhỏ thành nhiều lần.
Khi cổ phiếu đã hình thành một nền tích lũy, thường kéo dài từ 3 đến 6 tháng trở lên với thị trường Việt Nam, việc gom dần lúc đó mới gần với tích sản hơn.
Sự phân biệt này quan trọng vì mỗi pha có rủi ro khác nhau. Người bắt đáy chấp nhận rằng mình có thể sai về thời điểm, nên cần điểm cắt lỗ và tỷ trọng nhỏ. Người tích sản giả định rằng rủi ro giảm sâu đã qua, nên thường giải ngân lớn hơn và giữ lâu hơn. Gọi việc bắt đáy là tích sản dẫn đến mua với tỷ trọng của người tích sản nhưng chịu rủi ro của người bắt đáy.
2. Mua dần khi giá đang giảm thì sai ở đâu?
Vấn đề nằm ở phép tính dòng tiền. Với một khoản vốn có hạn, nếu cứ mua thêm ở mỗi nhịp giảm 10%, nhà đầu tư có thể đã giải ngân gần hết khi cổ phiếu còn chưa dừng giảm. Chẳng hạn, chia vốn làm năm phần và mua ở các mức giảm 10%, 20%, 30%, 40%, 50% từ đỉnh, thì đến khi giá giảm 50% tài khoản đã hết tiền, trong khi hai trường hợp dưới đây cho thấy cổ phiếu có thể còn giảm sâu hơn thế.
HPG là ví dụ rõ nhất. Theo giá điều chỉnh, cổ phiếu lập đỉnh hơn 30.000 đồng vào tháng 10/2021 và chỉ trong khoảng một năm đã về quanh 11.000 đồng, tức giảm khoảng 67% (tự tính). Đầu tháng 10/2022, khi HPG đã giảm gần 60% và P/B về quanh 1 lần, nhiều ý kiến cho rằng giá đã đủ rẻ. Nhưng đó vẫn chưa phải đáy. Người tích sản từ mức giảm 30%, 40% rồi 50% thường đã dùng hết tiền, có người còn vay margin, ở thời điểm giá còn một đoạn đáng kể nữa mới dừng.
DXG còn khốc liệt hơn. Cổ phiếu đóng cửa ở 31.800 đồng ngày 29/3/2022 và về 5.810 đồng ngày 9/11/2022, giảm khoảng 80% chỉ trong hơn 7 tháng.
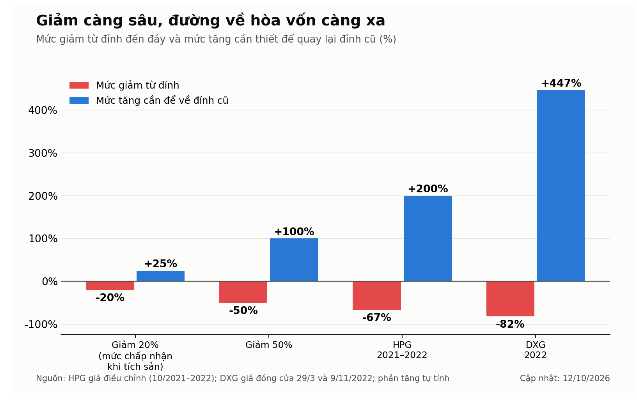
Phép tính hòa vốn cho thấy rủi ro không tăng theo tỷ lệ thuận (tự tính):
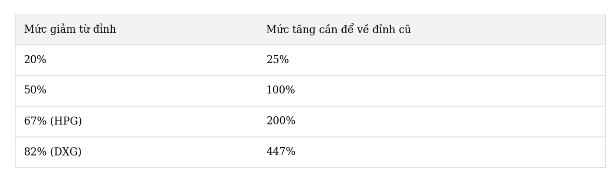
Giảm thêm vài chục phần trăm cuối cùng đẩy đường về hòa vốn ra xa gấp nhiều lần.
3. Biên độ bao nhiêu thì chấp nhận được?
Để tham khảo, có thể đặt một ngưỡng: khi tích sản, chấp nhận cổ phiếu giảm thêm khoảng 10–20% sau khi mua. Với nhiều tài khoản không dùng margin, mức này thường chưa gây áp lực phải bán. Mỗi nhà đầu tư sẽ có ngưỡng riêng, nhưng nếu giá giảm thêm 50–70% sau khi đã “tích”, khoản mua đó thực chất nghiêng về rủi ro của bắt đáy sai thời điểm hơn.
Thời gian cũng là một tiêu chí. Tích sản nên tính bằng đơn vị từ 6 tháng đến 1 năm, giống thói quen mua một chỉ vàng mỗi tháng từ tiền lương rồi cuối năm mới nhìn lại. Vì vậy công cụ phù hợp là đồ thị tuần hoặc tháng. Đồ thị ngày cho thấy mỗi nhịp hồi 3–5% như một tín hiệu, nhưng với người cầm cổ phiếu 12 tháng, những nhịp đó gần như không có ý nghĩa.
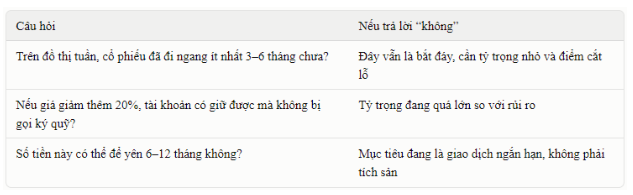
Ba câu tự kiểm tra trước khi NĐT gọi một lệnh mua là tích sản:
4. Lãnh đạo đăng ký mua có phải tín hiệu đáy?
Đây là tín hiệu tích cực về tâm lý, nhưng chưa phải tín hiệu mua cho nhà đầu tư cá nhân.
Trường hợp SHB cho thấy cách lãnh đạo mua. Ông Nguyễn Huy Tài đăng ký mua 2 triệu cổ phiếu, thời gian dự kiến từ 15/10 đến 12/11/2026, qua khớp lệnh hoặc thỏa thuận. Ông Đinh Ngọc Dũng đăng ký trước đó cũng 2 triệu cổ phiếu. Thời gian giao dịch kéo dài gần một tháng, nên thông tin đăng ký không cho biết lãnh đạo sẽ mua vào phiên nào, ở mức giá nào, và không thể dùng để xác định đáy.
Năm 2022, Chủ tịch DXG mua thành công 10 triệu cổ phiếu trong lúc cổ phiếu tiếp tục mất giá. Lãnh đạo có mục tiêu, nguồn vốn và thời gian nắm giữ khác hẳn nhà đầu tư cá nhân. Họ chịu được mức tạm lỗ mà một tài khoản dùng margin không chịu nổi. Giao dịch của người nội bộ có thể một phần giúp giảm áp lực tâm lý trên thị trường, nhưng không thay được ba câu tự kiểm tra ở trên.
5. Chờ nền tích lũy thì có lỡ mất sóng?
Có, người chờ nền sẽ mất phần tăng đầu tiên từ đáy. Đổi lại, họ tránh được phần giảm cuối cùng, thường là phần gây thiệt hại nặng nhất cho tài khoản.
Người mua trong nền tích lũy trả giá cao hơn đáy một ít. Người mua trong pha giảm có thể trả giá cao hơn đáy vài chục phần trăm. Một nền giá kéo dài 3–8 tháng cho đủ thời gian để gom hàng từ từ. Trên thị trường, thứ ít khi thiếu là cơ hội. Thứ thường thiếu là tiền mặt còn lại vào lúc cơ hội thật sự xuất hiện.
6. Lấy ví dụ với HPG lúc này, áp dụng thế nào?
Theo giá điều chỉnh, HPG lập đỉnh mới quanh 28.000 đồng vào tháng 9/2025. Đến ngày 1/10/2026, cổ phiếu ở khoảng 20.000 đồng, giảm khoảng 29% (tự tính).
Chu kỳ trước kéo dài 12–18 tháng từ đỉnh đến lúc hồi phục, tùy lấy đỉnh tháng 5 hay tháng 10/2021. Đây chỉ là số liệu của một chu kỳ trong quá khứ, không dùng để suy ra thời điểm đáy của chu kỳ hiện tại, vì mỗi chu kỳ có giá thép, công suất và mặt bằng lãi suất khác nhau. Dung Quất 2 bắt đầu đóng góp từ quý 4/2025 là một khác biệt đáng kể so với năm 2022.
Phép so sánh này có một giá trị thực tế: nó nhắc rằng một chu kỳ giảm của cổ phiếu đầu ngành có thể kéo dài hơn một năm. Người yêu thích doanh nghiệp và muốn tích sản cần trả lời trước câu hỏi: mình có chờ được 18 tháng không?
Với nhóm cổ phiếu chu kỳ đang ở vùng giá cao như dầu khí, cách nhìn theo chu kỳ cho kết luận ngược lại: tích sản có lợi thế hơn khi diễn ra ở vùng thấp của chu kỳ ngành. Gom dần ở vùng đỉnh chu kỳ đồng nghĩa với kỳ vọng giai đoạn thuận lợi còn kéo dài, và mức biến động phải chịu khi chu kỳ đảo chiều sẽ lớn hơn. Mua định kỳ đều đặn trong nhiều năm là một cách làm khác, không đòi hỏi chọn đúng vùng giá.
Nhiều cổ phiếu ngân hàng, chứng khoán, bất động sản và thép chưa hình thành nền giá, một số mã vừa thủng các vùng đáy cũ. Với những cổ phiếu ở trạng thái này, một lệnh mua mang đặc điểm của bắt đáy nhiều hơn tích sản, và rủi ro giảm thêm vẫn còn.
Tháng 10 là mùa công bố kết quả quý 3, quý mà doanh số của nhiều ngành thường thấp do yếu tố mùa vụ. Kết quả kém hơn kỳ vọng có thể khiến các nhịp hồi kỹ thuật trong tháng này khó kéo dài, nhất là với những tài khoản đang dùng margin cao.
Sự kiên nhẫn chờ nền có chi phí thật: mất phần tăng đầu tiên. Nhưng chi phí đó nhỏ hơn nhiều so với một tài khoản phải bán ra ở đáy vì hết sức chịu đựng.
Thị trường chưa từng thiếu cơ hội. Người thường thua lỗ nặng nhất trong pha giảm thường là người yêu một doanh nghiệp tốt đến mức quên tính dòng tiền của chính mình. Tình cảm với một cổ phiếu không thay được phép tính hòa vốn.
Tuy nhiên cũng có rủi ro của cách tiếp cận chờ nền:
Nền tích lũy có thể thất bại: giá thủng nền trước khi tăng, nên vẫn cần kỷ luật cắt lỗ.
Cổ phiếu có câu chuyện đột biến có thể bật mạnh từ đáy mà không qua nền dài.
Số liệu giá điều chỉnh và chưa điều chỉnh khác nhau, cần thống nhất khi so sánh.
Mỗi chu kỳ ngành có độ dài khác nhau, nên không thể áp nguyên lịch sử vào hiện tại.
Số liệu có ghi nguồn là dữ liệu doanh nghiệp hoặc báo chí đã công bố; số liệu ghi "tự tính" là tính toán cá nhân; các bảng minh họa dựa trên giả định và không phải dự báo.
Nội dung này chỉ nhằm mục đích cung cấp thông tin, phân tích và giáo dục tài chính. Nội dung không phải là cam kết lợi nhuận, không bảo đảm hiệu quả đầu tư, không phải khuyến nghị đầu tư cá nhân hóa và không thay thế quyết định đầu tư độc lập của nhà đầu tư. Nhà đầu tư cần tự đánh giá khẩu vị rủi ro và chịu trách nhiệm đối với quyết định đầu tư của mình.
Bình luận (30)