Thuế Section 301 và tác động đến ngành thuỷ sản Việt Nam 2026
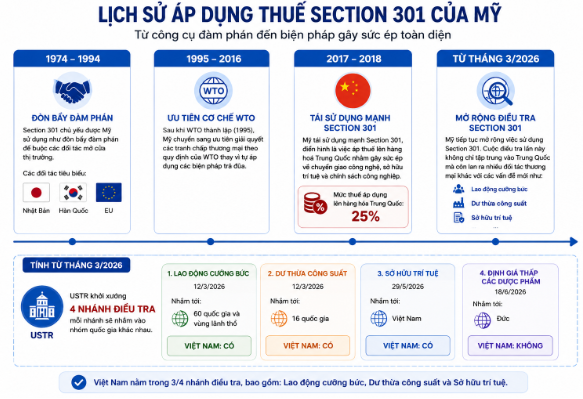
Tổng quan Thuế Section 301:
Thuế Section 301 là một điều khoản trong Đạo luật Thương mại Mỹ năm 1974, cho phép Văn phòng Đại diện Thương mại Mỹ (USTR) điều tra và áp thuế đối với các quốc gia bị cho là có hành vi thương mại không công bằng hoặc gây thiệt hại cho doanh nghiệp/người lao động Mỹ. Khác với thuế đối ứng (Reciprocal tariff) từng được áp dụng vào năm 2025, thuế Section 301 mang tính mục tiêu, áp dụng cho từng nhóm hành vi và từng nhóm hàng hoá cụ thể. Đồng thời, loại thuế này có đặc tính thủ tục khắt khe (phải điều tra, điều trần và công bố kết luận chính thức), thời hạn lâu dài, và khó bị đảo ngược tại toà do dựa trên hồ sơ điều tra thực tế.
Nhận định tác động đối với ngành Thủy sản Việt Nam:
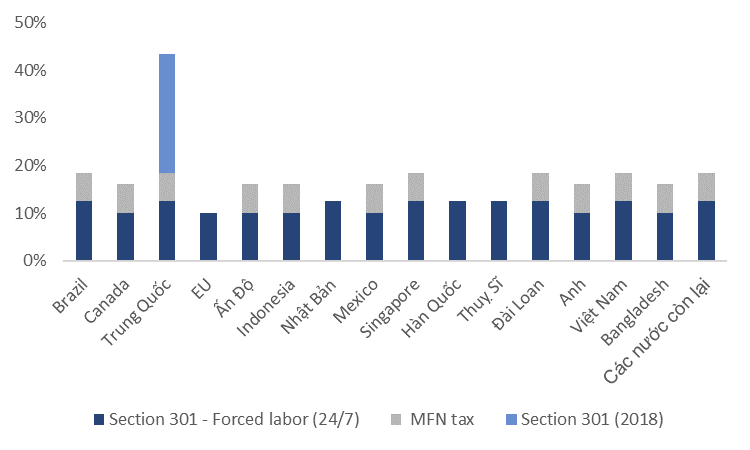
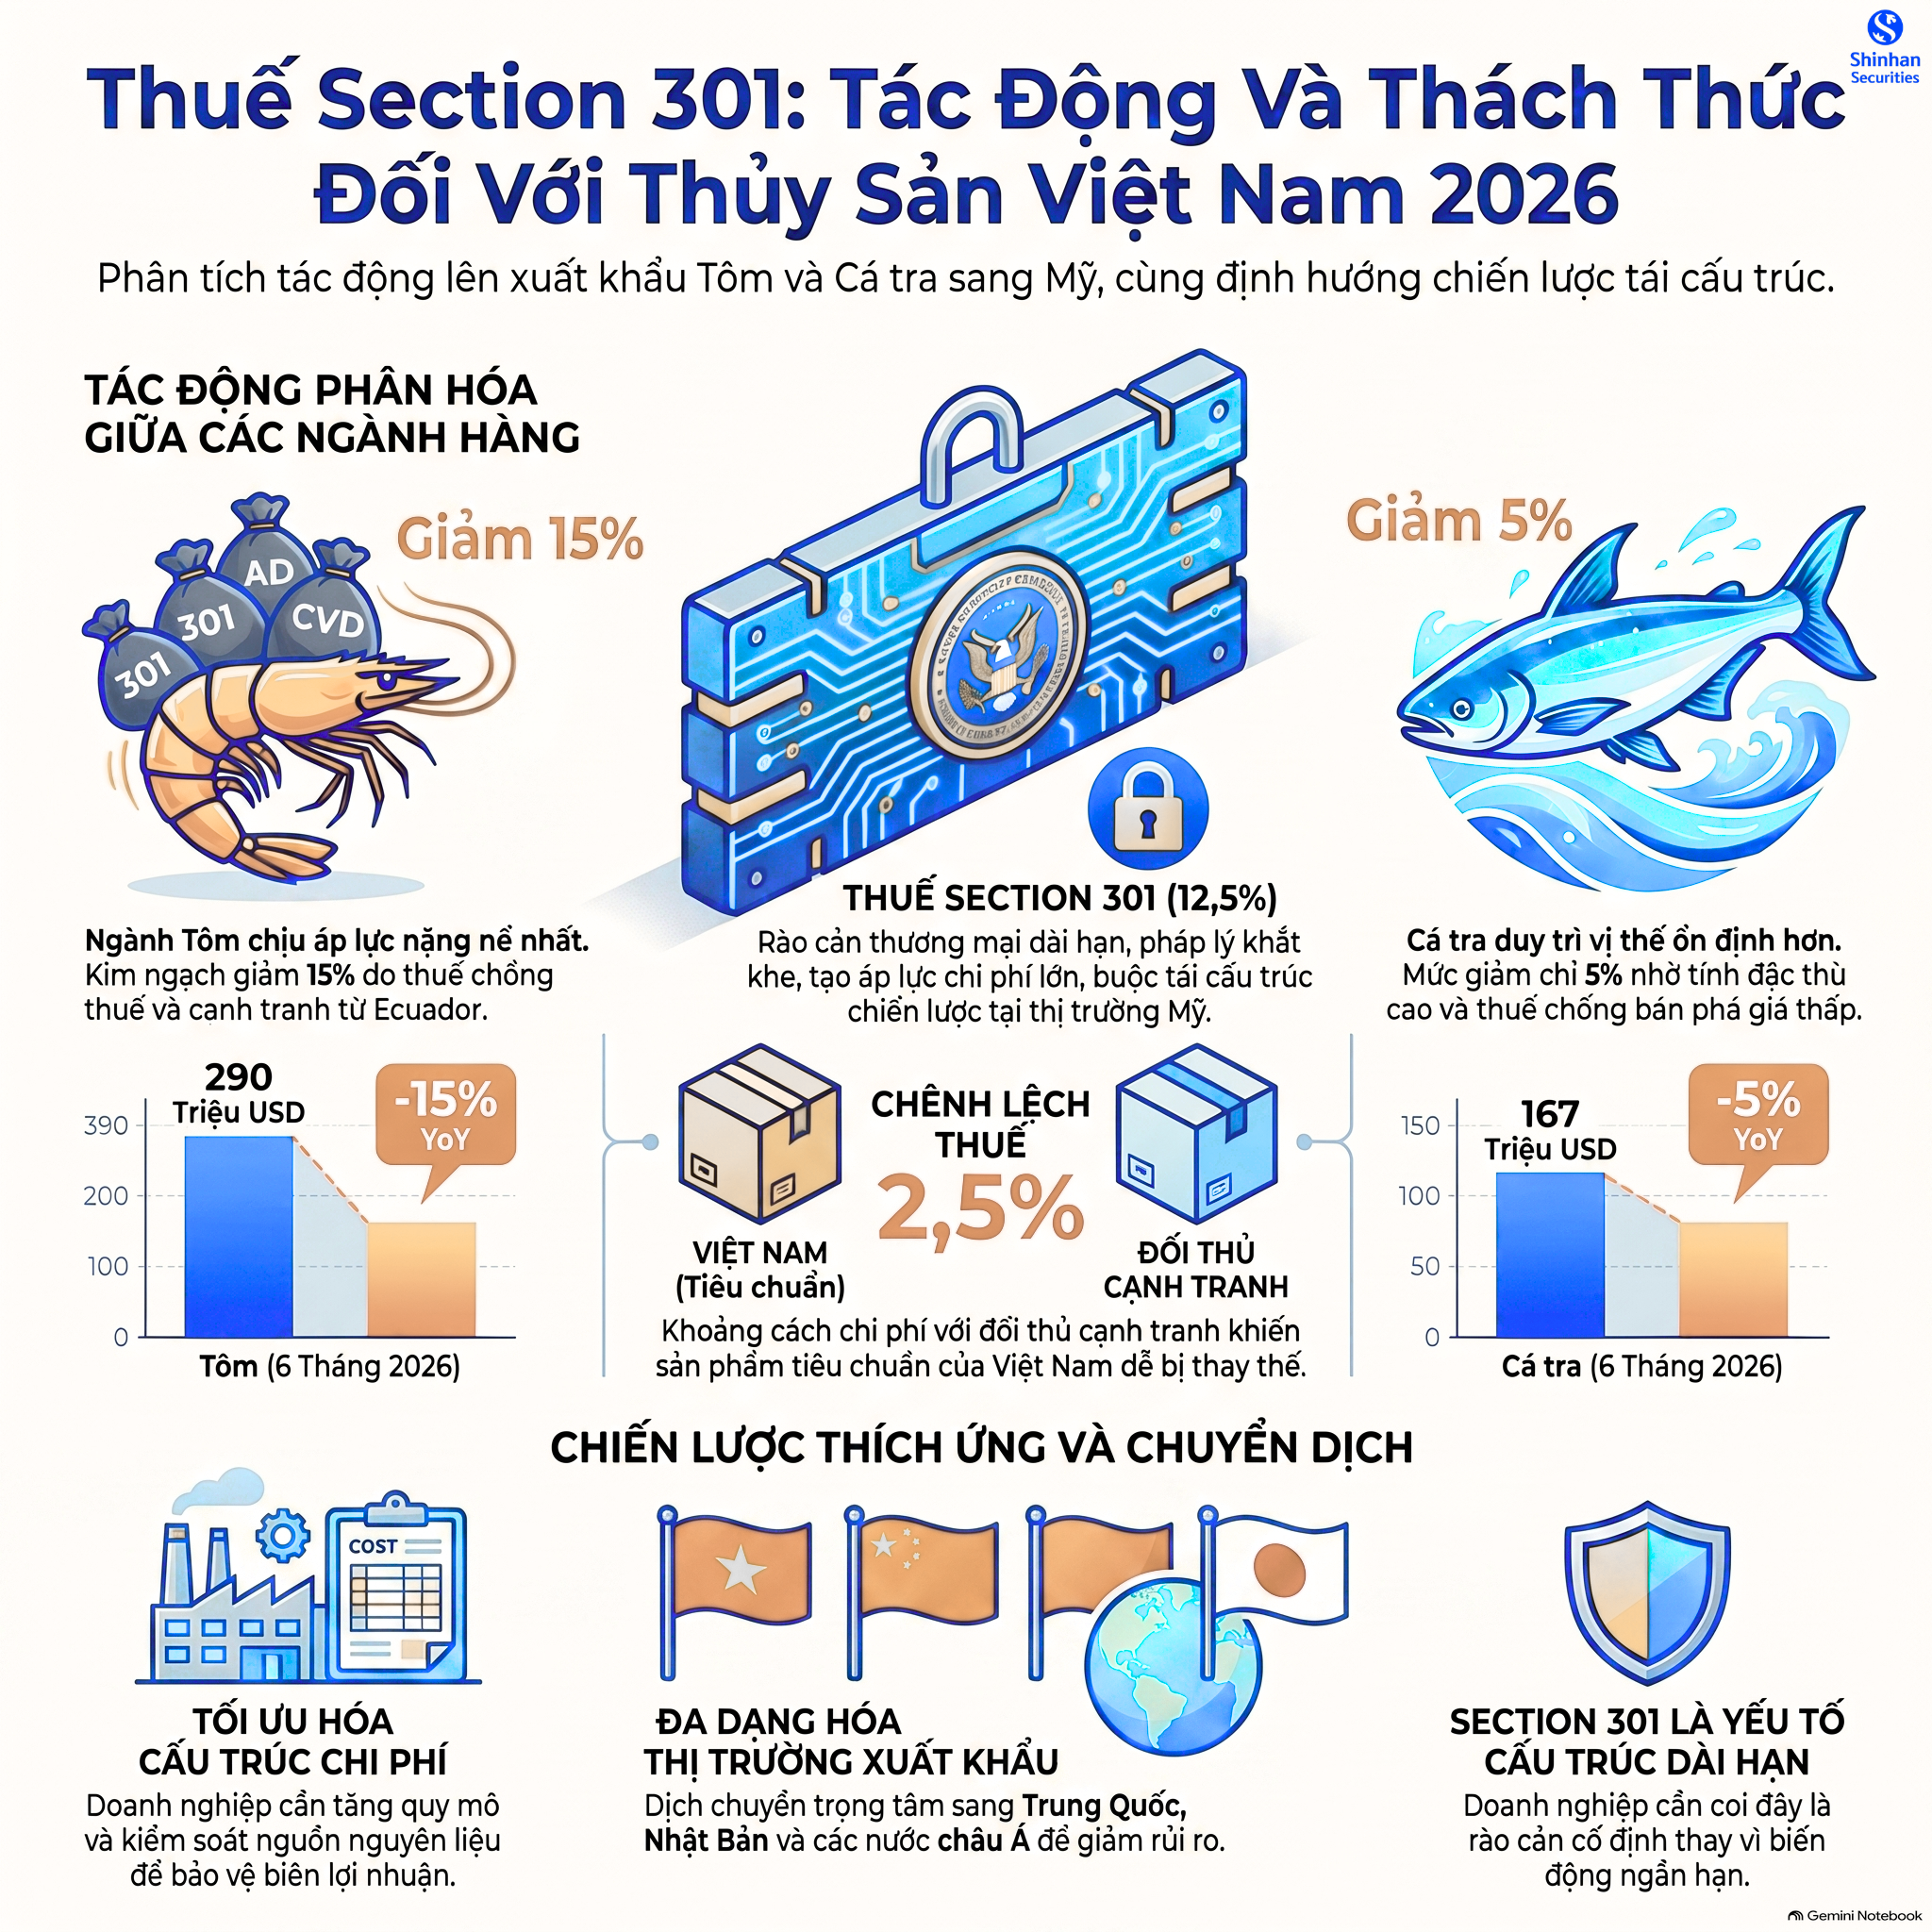
Đối với thủy sản, vấn đề đáng quan tâm không đơn thuần là Việt Nam phải chịu thêm 12,5% thuế, mà nằm ở khoảng cách chi phí giữa Việt Nam và các nguồn cung cạnh tranh tại thị trường Mỹ.
Mức chênh lệch 2,5 điểm % so với nhóm chịu thuế 10% có thể chưa tạo ra tác động lớn đối với những sản phẩm có tính khác biệt cao. Tuy nhiên, với các sản phẩm tiêu chuẩn, nơi nhà nhập khẩu có thể dễ dàng thay thế nguồn cung, chênh lệch về thuế có thể trở thành yếu tố ảnh hưởng đến quyết định đặt hàng.Điều này đặc biệt đáng lưu ý với nhóm tôm đông lạnh, khi Việt Nam phải cạnh tranh trực tiếp với Ecuador, Ấn Độ và Indonesia.
Trong trường hợp sản phẩm tương đồng về chất lượng, quy cách và giá bán, mức thuế thấp hơn sẽ giúp các đối thủ có thêm dư địa để chào giá hoặc cải thiện biên lợi nhuận. Ngược lại, doanh nghiệp Việt Nam có thể phải chia sẻ một phần chi phí thuế với khách hàng thông qua giảm giá bán, qua đó gây áp lực lên biên lợi nhuận.
Tôm - Phân khúc chịu áp lực rõ nét hơn
Tôm tiếp tục là một trong những nhóm sản phẩm xuất khẩu chủ lực của Việt Nam. Tuy nhiên, thị trường Mỹ đang trở nên khó khăn hơn khi doanh nghiệp Việt Nam đồng thời phải đối mặt với:
Thuế Section 301 ở mức 12,5%;
Cạnh tranh từ Ecuador, Ấn Độ và Indonesia;
Thuế chống bán phá giá (AD);
Thuế chống trợ cấp (CVD);
Chi phí logistics và các yêu cầu kỹ thuật ngày càng cao.
Do đó, tác động thực tế của Section 301 cần được nhìn trên tổng nghĩa vụ thuế, thay vì chỉ đánh giá riêng mức 12,5%.
Đối với những doanh nghiệp phải chịu đồng thời AD/CVD và Section 301, tổng chi phí thuế có thể trở thành yếu tố đáng kể trong cấu trúc giá xuất khẩu sang Mỹ.
Cá tra: Áp lực thấp hơn nhờ đặc thù sản phẩm
Trong 6 tháng đầu năm 2026, xuất khẩu cá tra sang Mỹ đạt 167 triệu USD, giảm 5% YoY.
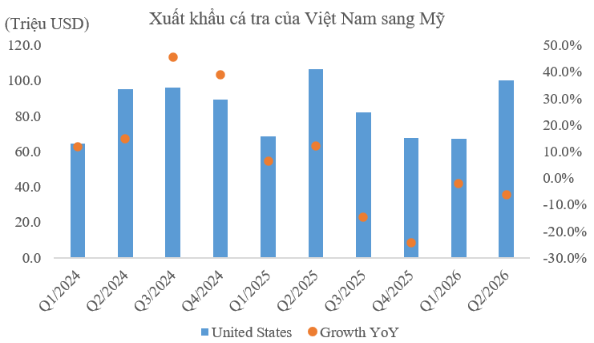
Với Section 301, cá tra Việt Nam đang chịu mức thuế bổ sung 12,5%. Tuy nhiên, mức độ ảnh hưởng giữa các doanh nghiệp sẽ khác nhau, tùy thuộc vào nghĩa vụ thuế chống bán phá giá (AD) hiện hành. Phần lớn các doanh nghiệp xuất khẩu lớn đang hưởng mức AD bằng 0 USD/kg hoặc được loại khỏi lệnh áp thuế đối với một số tổ hợp nhà sản xuất – xuất khẩu. Vì vậy, so với ngành tôm, gánh nặng thuế bổ sung đối với cá tra nhìn chung thấp hơn.
Một điểm hỗ trợ khác là cá tra có tính đặc thù tương đối cao tại thị trường Mỹ. Các sản phẩm thay thế như cá minh thái Alaska, cá tuyết hay cá rô phi không hoàn toàn tương đồng về nguồn cung, đặc điểm sản phẩm và phân khúc tiêu dùng. Điều này giúp cá tra Việt Nam duy trì một vị trí nhất định trong cơ cấu tiêu thụ cá thịt trắng tại Mỹ.
Nhìn chung, rủi ro đối với cá tra nằm nhiều hơn ở khả năng bảo vệ giá bán và biên lợi nhuận, thay vì nguy cơ mất thị trường. Doanh nghiệp có lợi thế về quy mô, chủ động nguồn nguyên liệu và kiểm soát tốt chi phí sẽ có khả năng thích ứng tốt hơn với mặt bằng thuế mới.
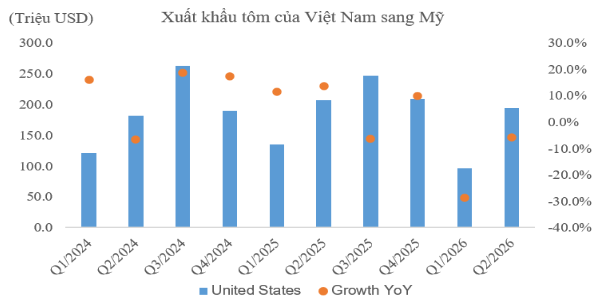
Tóm lại, thuế Section 301 mang tính chất dài hạn và khó đảo ngược hơn so với thuế đối ứng do quy trình điều tra – điều trần chặt chẽ, đồng nghĩa doanh nghiệp thủy sản Việt Nam cần xem đây là một yếu tố cấu trúc trong chiến lược xuất khẩu sang Mỹ, thay vì một biến động ngắn hạn. Trong ngắn hạn, các doanh nghiệp có lợi thế về quy mô, khả năng kiểm soát chi phí nguyên liệu và mức AD/CVD thấp sẽ có dư địa thích ứng tốt hơn. Về trung và dài hạn, việc đa dạng hóa thị trường xuất khẩu — như xu hướng dịch chuyển sang Trung Quốc, Nhật Bản và các thị trường châu Á khác đã thể hiện rõ trong số liệu xuất khẩu tôm gần đây — sẽ tiếp tục là hướng đi cần thiết để giảm sự phụ thuộc vào một thị trường đơn lẻ đang chịu nhiều sức ép về chính sách thương mại.
----------------------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận