Thuế Section 301 và tác động đến ngành dệt may Việt Nam 2026
Tổng quan Thuế Section 301:
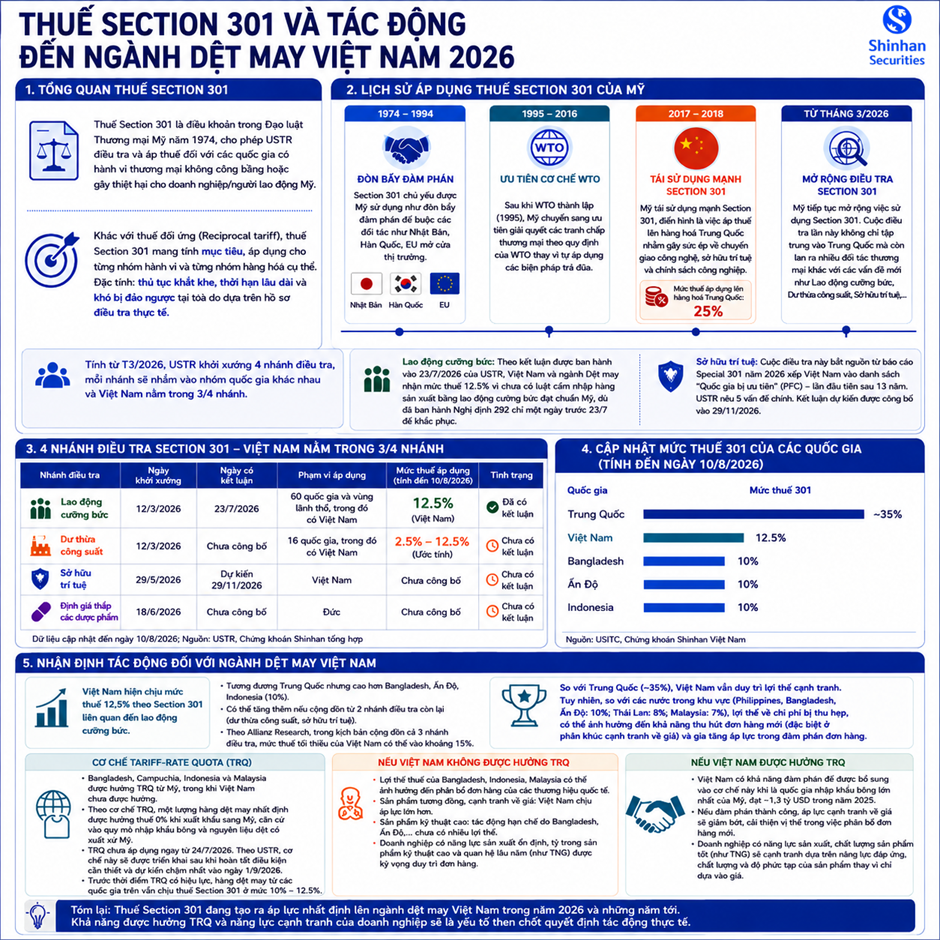
● Thuế Section 301 là một điều khoản trong Đạo luật Thương mại Mỹ năm 1974, cho phép Văn phòng Đại diện Thương mại Mỹ (USTR) điều tra và áp thuế đối với các quốc gia bị cho là có hành vi thương mại không công bằng hoặc gây thiệt hại cho doanh nghiệp/người lao động Mỹ. Khác với thuế đối ứng (Reciprocal tariff) từng được áp dụng vào năm 2025, thuế Section 301 mang tính mục tiêu, áp dụng cho từng nhóm hành vi và từng nhóm hàng hoá cụ thể. Đồng thời, loại thuế này có đặc tính thủ tục khắt khe (phải điều tra, điều trần và công bố kết luận chính thức), thời hạn lâu dài, và khó bị đảo ngược tại toà do dựa trên hồ sơ điều tra thực tế.
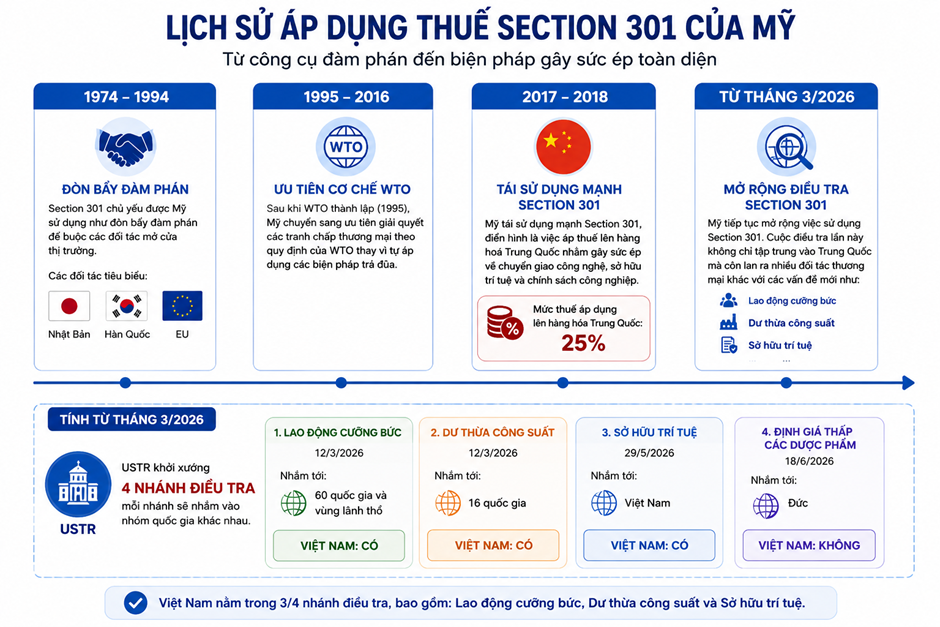
● Lịch sử áp dụng thuế Section 301 của Mỹ: Trong giai đoạn 1974-1994, Section 301 chủ yếu được Mỹ sử dụng như đòn bẩy đàm phán để buộc các đối tác như Nhật Bản, Hàn Quốc, EU mở cửa thị trường. Sau khi WTO thành lập vào năm 1995, Mỹ chuyển sang ưu tiên giải quyết các tranh chấp thương mại theo quy định của WTO thay vì tự áp dụng các biện pháp trả đũa. Tuy nhiên, từ 2017-2018, Mỹ tái sử dụng mạnh Section 301, điển hình là việc áp thuế lên hàng hoá Trung Quốc nhằm gây sức ép về chuyển giao công nghệ, sở hữu trí tuệ và chính sách công nghiệp (25%). Đến tháng 3/2026, Mỹ tiếp tục mở rộng việc sử dụng Section 301. Cuộc điều tra lần này không chỉ tập trung vào Trung Quốc mà còn lan ra nhiều đối tác thương mại khác với các vấn đề mới như Lao động cưỡng bức, Dư thừa công suất, Sở hữu trí tuệ,... Tính từ T3/2026, USTR khởi xướng 4 nhánh điều tra, mỗi nhánh sẽ nhắm vào nhóm quốc gia khác nhau và Việt Nam nằm trong 3/4 nhánh.
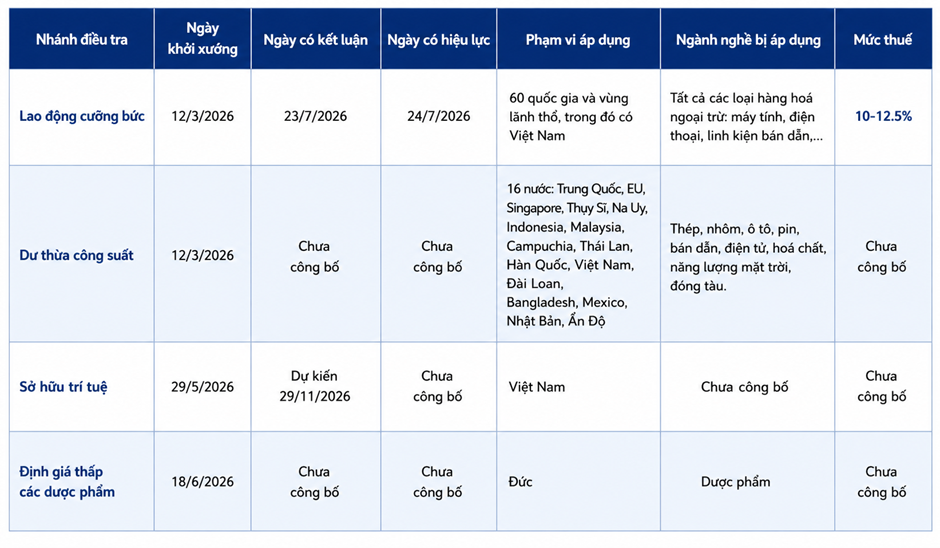
Dữ liệu bảng cập nhật đến ngày 10/8/2026; Nguồn: USTR, Chứng khoán Shinhan tổng hợp
● Lao động cưỡng bức: Theo kết luận được ban hành vào 23/7/2026 của USTR, Việt Nam nói chung và ngành Dệt may nói riêng nhận mức thuế 12.5% vì chưa có luật cấm nhập hàng sản xuất bằng lao động cưỡng bức đạt chuẩn Mỹ, dù đã ban hành Nghị định 292 chỉ một ngày trước 23/7 để khắc phục.
● Dư thừa công suất: Vẫn chưa có kết luận nhưng có khả năng sẽ cộng dồn thêm với mức thuế lao động cưỡng bức. Chúng tôi ước tính mức thuế có thể dao động trong khoảng 2.5%-12.5%
● Sở hữu trí tuệ: Cuộc điều tra này bắt nguồn từ báo cáo Special 301 năm 2026 xếp Việt Nam vào danh sách “Quốc gia bị ưu tiên” (Priority Foreign Country - PFC) — lần đầu tiên sau 13 năm một quốc gia bị xếp vào nhóm này. USTR nêu năm vấn đề chính: thất bại trong chống vi phạm bản quyền trực tuyến, chống hàng giả, kiểm soát biên giới, chống phần mềm không bản quyền, và chống trộm cắp tín hiệu vệ tinh. Hiện tại, USTR thông báo kết luận của cuộc điều tra dự kiến được công bố vào 29/11/2026.
Cập nhật mức thuế 301 của các quốc gia tính đến ngày 10/8/2026
Nguồn: USITC, Chứng khoán Shinhan Việt Nam
Nhận định tác động đối với ngành Dệt may Việt Nam:
Việt Nam hiện chịu mức thuế 12,5% theo Mục 301 liên quan đến lao động cưỡng bức, tương đương Trung Quốc nhưng cao hơn mức 10% áp dụng với Bangladesh, Ấn Độ và Indonesia. Trong thời gian tới, mức thuế này có thể tăng thêm nếu cộng dồn tác động từ hai nhánh điều tra còn lại về dư thừa công suất và sở hữu trí tuệ. Theo Allianz Research, trong kịch bản cộng dồn cả ba nhánh điều tra, mức thuế tối thiểu của Việt Nam có thể vào khoảng 15%.
=> Với mức thuế này, Việt Nam vẫn duy trì lợi thế cạnh tranh nhất định so với Trung Quốc, nơi đang chịu mức thuế khoảng 35%. Tuy nhiên, so với các quốc gia trong khu vực như Philippines, Bangladesh, Ấn Độ (10%),...lợi thế về chi phí của Việt Nam sẽ bị thu hẹp đáng kể. Điều này có thể ảnh hưởng đến khả năng thu hút các đơn hàng dịch chuyển mới, đặc biệt ở những phân khúc cạnh tranh chủ yếu về giá, đồng thời làm gia tăng áp lực cạnh tranh đối với các doanh nghiệp xuất khẩu trong các kỳ đàm phán đơn hàng tiếp theo.
Bên cạnh đó, Bangladesh, Campuchia, Indonesia và Malaysia còn được hưởng cơ chế Tariff-Rate Quota (TRQ) từ Mỹ, trong khi Việt Nam chưa được hưởng cơ chế này.
Theo cơ chế TRQ, một lượng hàng dệt may nhất định từ các quốc gia này có thể được hưởng thuế 0% khi xuất khẩu sang Mỹ, với hạn ngạch được xác định dựa trên quy mô nhập khẩu bông và nguyên liệu dệt có xuất xứ Mỹ. Tuy nhiên, TRQ chưa được triển khai ngay từ ngày 24/7/2026. Theo thông báo của USTR, cơ chế này sẽ được áp dụng sau khi hoàn tất các điều kiện cần thiết và dự kiến chậm nhất vào ngày 1/9/2026. Do đó, trước thời điểm TRQ chính thức có hiệu lực, hàng dệt may từ các quốc gia trên vẫn chịu thuế Section 301 ở mức 10%-12.5%.
Nếu Việt Nam không được hưởng cơ chế TRQ, áp lực cạnh tranh về giá có thể gia tăng từ năm 2027:
Lợi thế thuế từ cơ chế TRQ có thể ảnh hưởng đến quyết định phân bổ đơn hàng của các thương hiệu quốc tế. Tuy nhiên, mức độ ảnh hưởng sẽ phân hóa theo từng phân khúc sản phẩm và năng lực của doanh nghiệp. Đối với các sản phẩm có mức độ tương đồng cao và cạnh tranh chủ yếu về giá, lợi thế thuế của Bangladesh, Indonesia hay Malaysia có thể khiến Việt Nam chịu áp lực lớn hơn trong việc duy trì và thu hút đơn hàng. Ngược lại, đối với các sản phẩm kỹ thuật cao, tác động có thể hạn chế hơn do Bangladesh, Ấn Độ,… hiện chưa có nhiều lợi thế về năng lực sản xuất các mặt hàng có yêu cầu cao về kỹ thuật, chất lượng và độ phức tạp. Theo đó, các doanh nghiệp có năng lực sản xuất ổn định, tỷ trọng sản phẩm kỹ thuật cao và quan hệ hợp tác lâu năm với các thương hiệu, được kỳ vọng có khả năng duy trì được đơn hàng trong thời gian tới.
Nếu Việt Nam được bổ sung vào danh sách các quốc gia được hưởng cơ chế TRQ, áp lực cạnh tranh về giá sẽ được giảm bớt:
Chúng tôi cho rằng Việt Nam có khả năng đàm phán để được bổ sung vào cơ chế này trong thời gian tới khi là quốc gia nhập khẩu bông lớn nhất của Mỹ, đạt khoảng 1,3 tỷ USD trong năm 2025. Nếu đàm phán thành công, áp lực cạnh tranh về giá sẽ được giảm bớt, qua đó cải thiện vị thế của Việt Nam trong quá trình phân bổ đơn hàng mới. Đồng thời, các doanh nghiệp có năng lực sản xuất và chất lượng sản phẩm tốt tập trung cạnh tranh dựa trên năng lực đáp ứng đơn hàng, chất lượng và độ phức tạp của sản phẩm thay vì chỉ dựa vào giá.
----------------------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (4)