Thị trường lúa gạo quý II/2026: Sản lượng toàn ngành tăng nhưng lợi nhuận doanh nghiệp đi lùi
Xuất khẩu gạo Việt Nam phục hồi rõ nét trong quý II/2026, nhưng đà phục hồi đến từ sản lượng nhiều hơn từ giá.
Quý II/2026, Việt Nam xuất khẩu 2.74 triệu tấn gạo, trị giá 1.3 tỷ USD, tăng 14% về lượng và 5.6% về trị giá so với cùng kỳ. Luỹ kế 6 tháng, khối lượng đạt 5,024,550 tấn, tăng 6.5%, nhưng kim ngạch 2.4 tỷ USD lại giảm 2.5%.
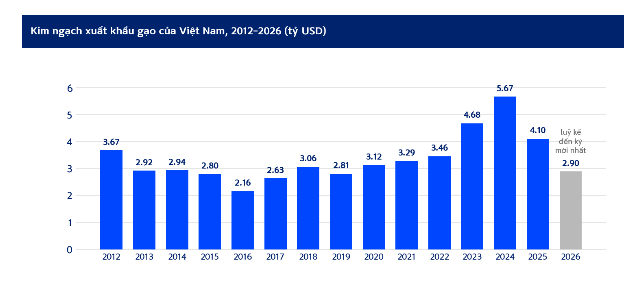
Hình 1: Kim ngạch xuất khẩu gạo của Việt Nam theo năm. Cột 2026 là luỹ kế đến kỳ mới nhất. Nguồn: FiinX; SSV Research Labs tổng hợp.
Tăng trưởng xuất khẩu dồn vào hai thị trường châu Á: Mức bình quân 6.5% của toàn ngành che đi phân hoá rất lớn: Trung Quốc tăng 104.8%, Philippines tăng 13.7%, Malaysia tăng 10.9%, trong khi Bờ Biển Ngà giảm 46.8%, Singapore giảm 12.1% và Ghana giảm 6.7%. Riêng Trung Quốc và Philippines đóng góp thêm khoảng 757,000 tấn, gấp gần 2.5 lần mức tăng ròng 307,000 tấn của toàn ngành, phần chênh bị các thị trường châu Phi bù trừ ngược.
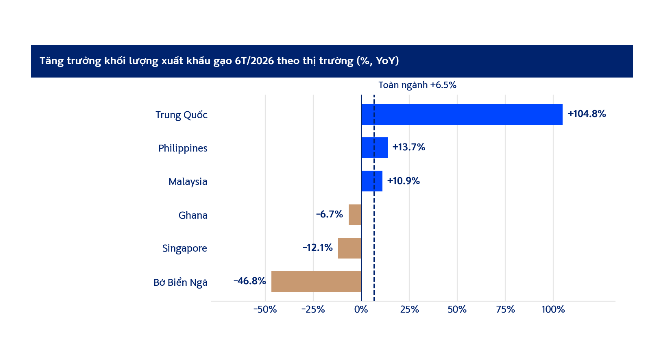
Hình 2: Tăng trưởng khối lượng xuất khẩu gạo 6 tháng đầu năm 2026 theo thị trường. Nguồn: Cục Hải quan Việt Nam; SSV Research Labs tổng hợp.
Giá gạo thế giới bật tăng, nhưng phân hoá mạnh giữa các nước xuất khẩu
Chỉ số giá gạo FAO tăng 6.1% trong quý II: Chỉ số FARPI tháng 6 đạt 108.2 điểm, cao nhất kể từ tháng 1/2025, nhờ nguồn cung giảm theo mùa vụ và chi phí vận chuyển tăng theo xung đột Trung Đông. Nhưng mức tăng rất lệch: gạo trắng Thái Lan tăng gần 27%, Pakistan tăng 8-12.2%, Việt Nam tăng 15.5-16.6% và gạo thơm tăng 21.5%, còn Ấn Độ chỉ nhích khoảng 1% do tồn kho quá lớn.
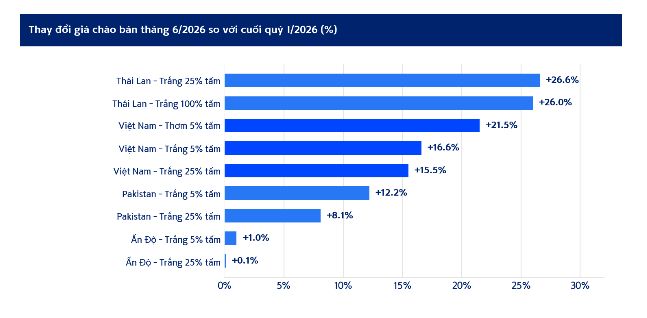
Hình 3: Thay đổi giá chào bán tháng 6/2026 so với cuối quý I/2026, theo nước và chủng loại. Nguồn: FAO (Bảng 1); SSV Research Labs tổng hợp.
Giá gạo Việt Nam và Thái Lan hội tụ tại 445-450 USD/tấn: Đến giữa tháng 7, gạo 5% tấm Việt Nam tăng lên 445-450 USD/tấn, cao hơn 35 USD/tấn so với cuối tháng 6, trong khi gạo 5% tấm Thái Lan giảm về đúng vùng giá đó, thấp hơn 50 USD/tấn. Gạo đồ Ấn Độ neo ở 352-357 USD/tấn tăng 15 USD/tấn. Dư địa tăng tiếp của giá Việt Nam vì thế đã hẹp lại.
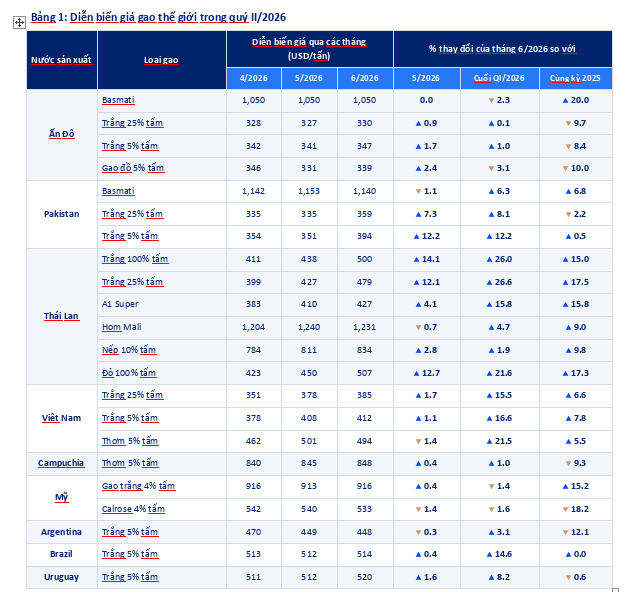
Nguồn: FAO, dẫn theo Báo cáo thị trường lúa gạo quý II/2026 (VietnamBiz). Đơn vị giá: USD/tấn; cột % là thay đổi tương đối.
Cơ cấu xuất khẩu Việt Nam gia tăng sự tập trung vào Philippines và Trung Quốc
Philippines chiếm 47.6% tổng lượng xuất khẩu: Sáu tháng đầu năm, Việt Nam xuất 2.39 triệu tấn sang Philippines, tăng 13.7% về lượng nhưng chỉ 2.3% về trị giá; tỷ trọng nâng từ 44.6% lên 47.6%. Philippines nhập tổng cộng 2.75 triệu tấn trong kỳ, gạo Việt Nam chiếm khoảng 87%.
Xuất khẩu sang Trung Quốc đạt 915,466 tấn, tăng 104.8%, nâng tỷ trọng từ 9.5% lên 18.2%. Số liệu phía Trung Quốc xác nhận xu hướng: 5 tháng đầu năm nước này nhập gần 2 triệu tấn gạo, tăng 63.28%, trong đó Việt Nam chiếm 33.67%. Cộng lại, hai khách hàng này chiếm 65.8% tổng lượng xuất khẩu so với 54.1% cùng kỳ. Rủi ro nằm ở chỗ Philippines đang siết chính sách nhập khẩu, còn lực mua của Trung Quốc chủ yếu là tận dụng vùng giá thấp để bổ sung dự trữ, mang tính cơ hội hơn là một nền cầu ổn định.
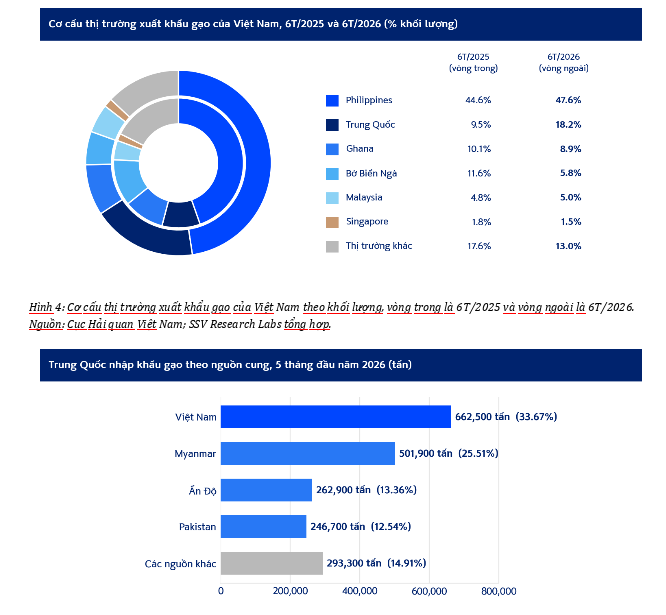
Hình 5: Cơ cấu nguồn cung gạo nhập khẩu của Trung Quốc, 5 tháng đầu năm 2026. Nguồn: Hải quan Trung Quốc; SSV Research Labs tổng hợp.
Giá lúa trong nước tăng hai chữ số nhưng nông dân vụ Hè Thu vẫn lỗ nặng hơn
Mặt bằng giá nội địa đã lập lại: Cuối quý II tại An Giang, lúa thơm tại ruộng đạt 6,314 đồng/kg, tăng 13.0% so với cuối quý I; gạo 5% tấm lên 10,686 đồng/kg, tăng 17.2%.
Nhưng mức tăng đó không chuyển thành thu nhập. Nông dân ĐBSCL vào vụ Hè Thu lỗ nặng hơn vụ Đông Xuân vì chi phí, đặc biệt là phân bón, tăng nhanh hơn giá bán trong khi năng suất giảm. Tín hiệu rõ nhất nằm ở diện tích: đến 20/6, gieo sạ Hè Thu chỉ đạt 1.71 triệu ha, giảm 4.3%.
Bảng 2: Diễn biến giá lúa gạo tại An Giang đến cuối quý II/2026
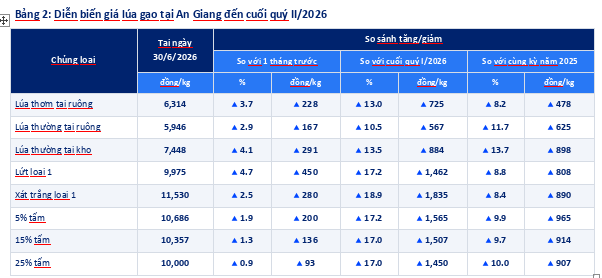
Nguồn: Hiệp hội Lương thực Việt Nam, dẫn theo Báo cáo thị trường lúa gạo quý II/2026 (VietnamBiz).
Doanh nghiệp gạo trên sàn đi ngược chiều sản lượng: Kiên Giang (KGM) đạt doanh thu 6 tháng 2,103 tỷ đồng, giảm 36.5%, lợi nhuận sau thuế 9.34 tỷ đồng, mới hoàn thành 66.68% kế hoạch năm. Trung An (TAR) lỗ sau thuế 24.6 tỷ đồng năm 2025 trên doanh thu giảm 43.7%, nay đặt mục tiêu doanh thu 2026 là 3,500 tỷ đồng, đòi hỏi tăng gần 47% từ nền thấp. Lộc Trời (LTG) vào diện cảnh báo từ 14/7 do chưa công bố nghị quyết ĐHĐCĐ thường niên 2026, và hiện chịu đồng thời ba biện pháp trên UPCoM là cảnh báo, hạn chế và đình chỉ giao dịch, vì các vi phạm nghĩa vụ công bố thông tin.
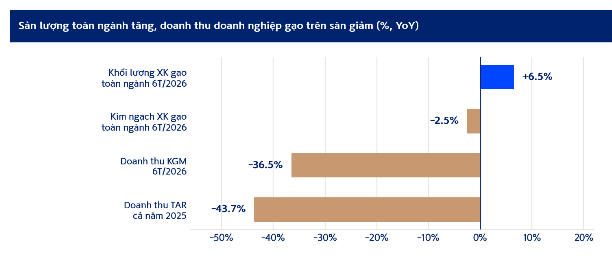
Hình 6: Tăng trưởng sản lượng và kim ngạch xuất khẩu toàn ngành 6T/2026 so với tăng trưởng doanh thu của KGM (6 tháng) và TAR (cả năm 2025). Nguồn: Cục Hải quan Việt Nam, báo cáo kết quả kinh doanh KGM và TAR; SSV Research Labs tổng hợp.
Rủi ro chính sách ở cả hai đầu: Philippines tạm dừng cấp phép nhập khẩu gạo 5% tấm từ đầu tháng 7 và đang cân nhắc tăng thuế nhập khẩu ít nhất 13%. Trong nước, dự thảo thay thế Nghị định 107/2018 và 01/2025 sẽ xếp thương nhân xuất khẩu gạo thành 5 bậc tín nhiệm để phân bổ chỉ tiêu hợp đồng tập trung, có lợi cho nhóm gắn vùng nguyên liệu, bất lợi cho nhóm thuần thương mại.
SSV Research Labs dự phóng xuất khẩu gạo Việt Nam cả năm 2026 theo hai kịch bản:
Kịch bản cơ sở: 8.1 triệu tấn, tương đương năm 2025 và bám sát dự báo mới nhất của USDA, giá xuất khẩu bình quân cả năm quanh 480 USD/tấn so với 474 USD/tấn của 6 tháng đầu năm. Giả định Philippines duy trì nhu cầu quanh 5.7 triệu tấn, Trung Quốc tiếp tục gom hàng ở vùng giá thấp, và El Nino chỉ tác động cục bộ. Kim ngạch cả năm đi ngang.
Kịch bản thận trọng: Dưới 7.6 triệu tấn, giá bình quân lùi về vùng 460 USD/tấn. Vấn đề cấu trúc chưa được giải quyết: phần lớn doanh nghiệp vẫn mua đứt bán đoạn, chưa gắn vùng nguyên liệu, nên không giữ được biên khi giá đầu vào tăng, KGM và TAR là bằng chứng trực tiếp. Về chính sách, nếu Philippines kéo dài lệnh tạm ngừng gạo 5% tấm và áp thêm thuế, tác động rơi thẳng vào 47.6% sản lượng xuất khẩu. Về vận hành, diện tích Hè Thu giảm 4.3% cùng chi phí phân bón cao có thể kéo sản lượng vụ tới đi xuống. Hệ quả là biên lợi nhuận và ROE của nhóm doanh nghiệp gạo trên sàn khó cải thiện từ nền thấp 2025, và định giá hiện tại khó được đỡ bằng câu chuyện sản lượng đơn thuần.
----------------------------------------------------------------------------------------------------
*Nguồn dữ liệu: Báo cáo thị trường lúa gạo quý II/2026 - VietnamBiz, tổng hợp từ Cục Hải quan Việt Nam, VFA, USDA, FAO và Hải quan Trung Quốc; chuỗi kim ngạch theo năm lấy từ FiinX.
Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận