Thị trường dầu khí 2H2026: Dầu thô vẫn còn dư địa dự phòng, nhưng năng lực lọc dầu mới là nút thắt quyết định
Rủi ro lớn nhất của thị trường năng lượng trong chu kỳ này có thể không nằm ở việc thiếu dầu thô, mà ở việc thiếu năng lực biến dầu thô thành những loại nhiên liệu mà nền kinh tế thực sự sử dụng.
Giá dầu Brent giao dịch quanh 105.82 USD/thùng ngày 11/09/2026, tăng 58.9% so với cùng kỳ năm trước và tăng 16.7% chỉ trong một tháng. Một trong những câu hỏi được thị trường thảo luận nhiều nhất hiện nay là liệu Brent có chạm mốc 120 USD/thùng hay không nếu gián đoạn vận tải qua eo biển Hormuz kéo dài. Trong bản Short-Term Energy Outlook tháng 9/2026, EIA dự phóng Brent bình quân 91 USD/thùng cho năm 2026F và 74 USD/thùng cho năm 2027F, đồng thời giả định các ràng buộc xuất khẩu dầu từ Trung Đông có thể kéo dài đến hết năm nay.
Tuy nhiên, theo đánh giá của SSV Research Labs, biến số đáng theo dõi hơn nằm ở sự phân kỳ giữa thị trường dầu thô và thị trường dầu thành phẩm. Thế giới có thể vẫn còn dầu thô, nhưng dư địa để chế biến lượng dầu thô đó thành xăng, diesel và nhiên liệu tàu biển thì đang mỏng đi.
Dầu thô còn dư địa dự phòng, nhưng hạ nguồn đã gần kịch trần
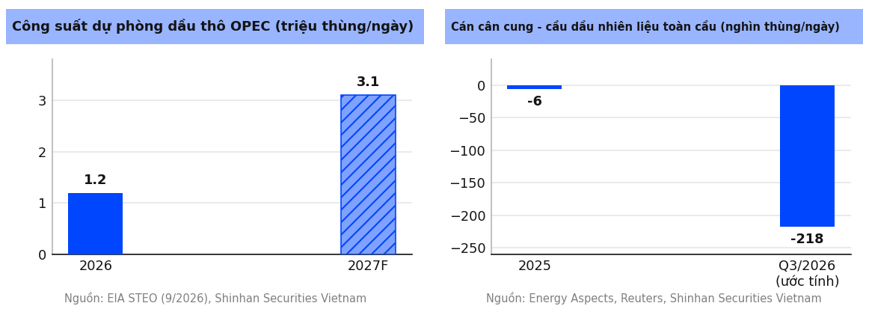
Dự phòng thượng nguồn tiếp tục được nới ra: theo EIA, công suất dự phòng dầu thô của OPEC ở mức khoảng 1.2 triệu thùng/ngày trong năm 2026F và được dự phóng tăng lên khoảng 3.1 triệu thùng/ngày vào năm 2027F. Đây là bộ đệm giúp thị trường dầu thô hấp thụ bớt các cú sốc gián đoạn nguồn cung.
Ở hạ nguồn, bức tranh ngược lại: xung đột tại Trung Đông, theo ước tính của Reuters đầu tháng 9/2026, đã làm gián đoạn khoảng một phần năm công suất lọc dầu của khu vực, vốn ở quy mô khoảng 9.6 triệu thùng/ngày. Cán cân dầu nhiên liệu toàn cầu vì vậy chuyển sang trạng thái thiếu hụt ước tính 218 nghìn thùng/ngày trong Q3/2026 theo Energy Aspects. Đây là lần thiếu hụt theo quý đầu tiên kể từ năm 2025 - thời điểm khoảng cách cung - cầu chỉ ở mức 6 nghìn thùng/ngày.
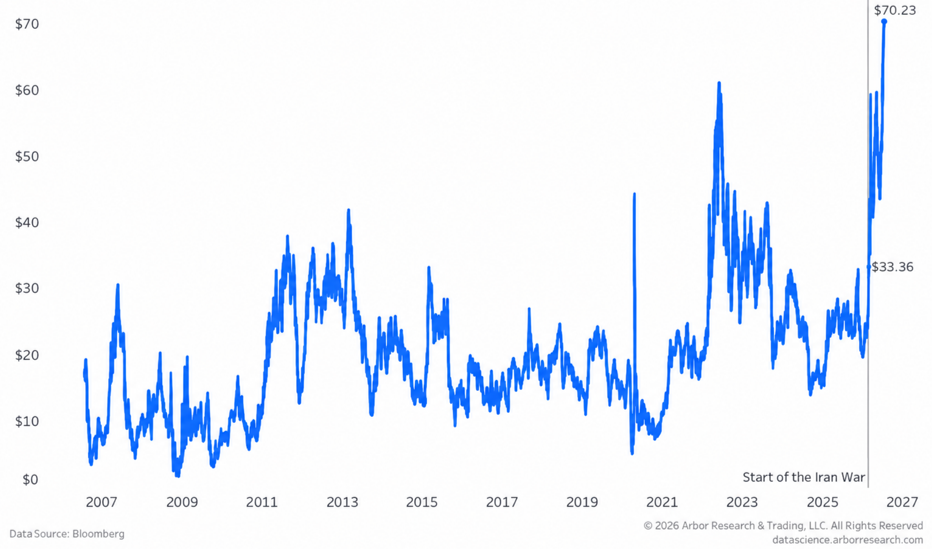
Hệ quả trực tiếp là biên lợi nhuận lọc dầu tách rời khỏi diễn biến giá dầu thô. Biên lợi nhuận lọc dầu 3-2-1 (crack spread 3-2-1) tại Mỹ đã lên vùng 65-70 USD/thùng trong tháng 7/2026, trong khi EIA dự phóng biên lọc diesel bình quân tại Mỹ có thể duy trì trên 2 USD/gallon từ tháng 8 đến tháng 11/2026 trước khi hạ dần đến giữa năm 2027F.
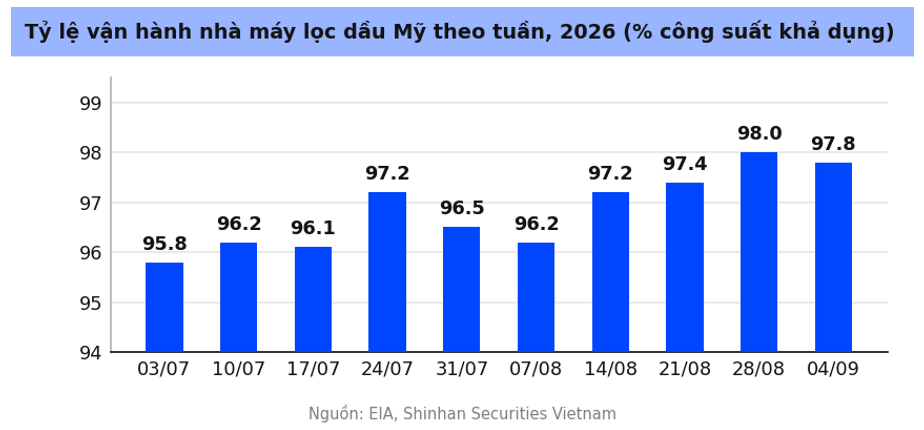
Mỹ gần như không còn dư địa: tỷ lệ vận hành nhà máy lọc dầu tại Mỹ đạt 97.8% công suất khả dụng trong tuần kết thúc ngày 04/09/2026, sau khi chạm 98.0% ở tuần liền trước, so với vùng 95.8-96.2% của các tuần đầu tháng 7/2026. Với công suất chưng cất khả dụng 18.2 triệu thùng/ngày tại ngày 01/01/2026, giảm hơn 250 nghìn thùng/ngày trong năm 2025 sau khi hai nhà máy đóng cửa, Mỹ có thể khó đóng vai trò van an toàn cho thị trường sản phẩm trong giai đoạn tới.
Nghịch lý Trung Quốc: có công suất nhưng chưa mở van
Công suất lớn nhất thế giới đang chạy dưới mức: Trung Quốc sở hữu công suất lọc dầu khoảng 18.5 triệu thùng/ngày theo thống kê của EIA, nhưng tỷ lệ vận hành bình quân chỉ đạt 66.3% trong tháng 5/2026, khi sản lượng chế biến giảm 9.1% so với cùng kỳ xuống 53.72 triệu tấn và nhập khẩu dầu thô rơi về 7.8 triệu thùng/ngày - mức thấp nhất kể từ năm 2018. Đến tháng 7/2026, công suất chế biến đạt gần 13 triệu thùng/ngày.
Chính sách hạn ngạch mới là biến số: Bắc Kinh siết xuất khẩu xăng dầu thành phẩm xuống khoảng 800 nghìn tấn trong tháng 7/2026 để ưu tiên nguồn cung nội địa, rồi nâng lên 2.7 triệu tấn trong tháng 8/2026 khi tồn kho trong nước phục hồi - hạn ngạch áp cho xăng, diesel và nhiên liệu hàng không, chưa gồm Hong Kong và Macau. Diễn biến này cho thấy phần công suất lọc dầu chưa sử dụng có quy mô lớn nhất thế giới hiện được điều tiết bởi quyết định hành chính nhiều hơn là bởi tín hiệu giá.
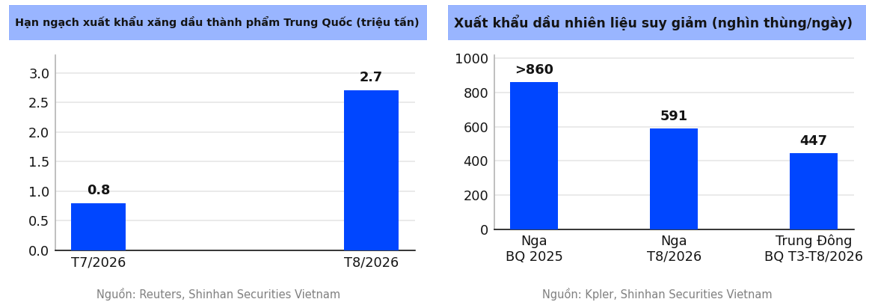
Nghịch lý nằm ở hai chiều tác động ngược nhau. Việc Trung Quốc giảm nhập khẩu dầu thô góp phần hạn chế áp lực tăng giá lên Brent, nhưng việc hạn chế xuất khẩu sản phẩm lại rút bớt nguồn cung khỏi thị trường quốc tế, đặc biệt tại các khu vực châu Á phụ thuộc vào hàng từ Đông Bắc Á. Kết quả có thể là giá dầu thô tăng vừa phải trong khi giá nhiên liệu mà doanh nghiệp và người tiêu dùng thực sự mua lại tăng mạnh hơn.
Nguồn nguyên liệu pha trộn cũng hụt: xuất khẩu dầu nhiên liệu của Nga rơi xuống mức thấp kỷ lục 591 nghìn thùng/ngày trong tháng 8/2026, so với bình quân trên 860 nghìn thùng/ngày của năm 2025 theo Kpler, trong bối cảnh sản lượng chế biến của Nga chỉ đạt 3.6 triệu thùng/ngày trong tháng 7/2026 - thấp nhất kể từ tháng 5/2002 và kém khoảng một phần ba so với chuẩn mùa vụ. Xuất khẩu dầu nhiên liệu từ Trung Đông cũng giảm khoảng 45% so với cùng kỳ, về bình quân 447 nghìn thùng/ngày trong giai đoạn tháng 3-8/2026.
Giá dầu nhiên liệu hàm lượng lưu huỳnh rất thấp (VLSFO): nơi nút thắt hạ nguồn hiện rõ nhất
Phân khúc chịu áp lực rõ nhất hiện nay là nhiên liệu tàu biển hàm lượng lưu huỳnh thấp (VLSFO) - sản phẩm vừa cần công suất lọc, vừa cần nguyên liệu pha trộn, nên chịu tác động kép từ cả hai nguồn hụt nói trên.
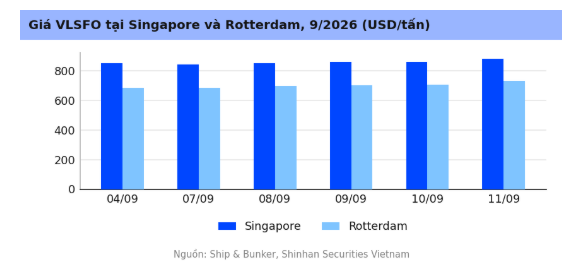
Chênh lệch giá giữa hai trung tâm tiếp nhiên liệu giãn rộng: giá VLSFO tại Singapore đạt 878.50 USD/tấn ngày 11/09/2026, trong khi Rotterdam ở mức 730.00 USD/tấn - chênh lệch 148.50 USD/tấn, tính trên giá giao ngay cùng ngày của hai cảng. Mức chênh này phản ánh khác biệt về khả năng tiếp cận nguồn hàng: châu Âu có thể lấy hàng từ lưu vực Đại Tây Dương, trong khi châu Á phụ thuộc nhiều hơn vào nguồn từ Trung Đông và các tuyến vận tải chịu rủi ro Hormuz.
Với một trung tâm tiêu thụ gần một triệu thùng dầu nhiên liệu mỗi ngày như Singapore, khoảng cách giá này có thể chuyển trực tiếp thành chi phí vận tải biển cao hơn cho hàng hoá đi qua khu vực - kênh truyền dẫn mà các chỉ số giá dầu thô không phản ánh.
Bản đồ lọc dầu toàn cầu: ai còn dư địa, ai đã kịch trần
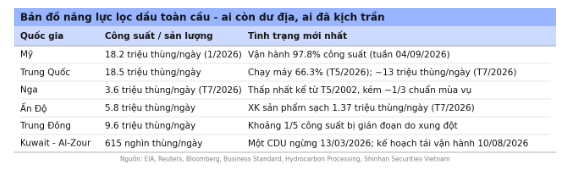
Đặt cạnh nhau, năng lực của các trung tâm lọc dầu lớn cho thấy mức độ mất cân đối của thị trường. Tại Kuwait, một trong các cụm chưng cất 205 nghìn thùng/ngày của nhà máy Al-Zour công suất 615 nghìn thùng/ngày đã ngừng từ ngày 13/03/2026; đến ngày 18/07/2026 một sự cố mất điện làm ngừng thêm một phần nhà máy, và kế hoạch tái vận hành hai cụm được đặt từ ngày 10/08/2026. Ấn Độ vẫn còn dư địa với công suất khoảng 5.8 triệu thùng/ngày cùng kế hoạch bổ sung 646 nghìn thùng/ngày trong giai đoạn tháng 12/2026 - tháng 3/2027, nhưng dòng hàng đang hướng về phương Tây: xuất khẩu sản phẩm sạch tháng 7/2026 đạt 1.37 triệu thùng/ngày, trong đó 229 nghìn thùng/ngày sang châu Âu - mức cao nhất kể từ tháng 11/2025. Phần công suất chưa sử dụng có quy mô lớn nhất vì vậy vẫn có thể đang nằm tại Trung Quốc.
Việt Nam: chi phí nhập khẩu tăng nhanh hơn nhiều so với sản lượng
Cơ cấu nguồn cung đặt Việt Nam ở phía chịu tác động: trong năm 2025, hai nhà máy Dung Quất và Nghi Sơn đáp ứng khoảng 66-72% nhu cầu trong nước, phần còn lại nhập khẩu chủ yếu từ Singapore, Hàn Quốc và Malaysia. Năm 2025, Việt Nam nhập khẩu 9.9 triệu tấn xăng dầu thành phẩm trị giá 6.8 tỷ USD, trong đó Singapore là nguồn lớn nhất với 3.36 triệu tấn. Ở đầu vào, 14.1 triệu tấn dầu thô nhập khẩu năm 2025 có gần 80% đến từ Kuwait - tuyến hàng đi qua chính eo biển Hormuz.
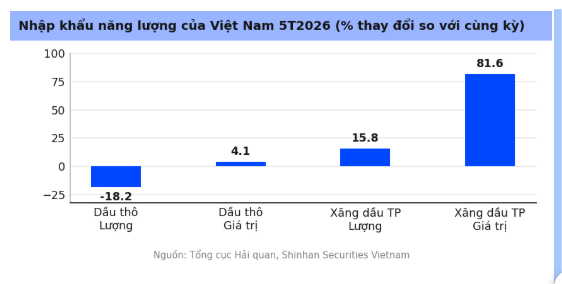
Số liệu hải quan 5 tháng đầu năm 2026 cho thấy rõ cơ chế truyền dẫn. Lượng xăng dầu thành phẩm nhập khẩu tăng 15.8% so với cùng kỳ lên 4.59 triệu tấn, nhưng kim ngạch tăng 81.6% lên 4.89 tỷ USD. Ở chiều dầu thô, lượng nhập giảm 18.2% trong khi kim ngạch vẫn tăng 4.1%. Khoảng cách giữa tốc độ tăng của lượng và của kim ngạch xuất hiện ở dầu thành phẩm rõ hơn hẳn ở dầu thô - phù hợp với luận điểm rằng áp lực của chu kỳ này nằm nhiều hơn ở khâu lọc so với khâu khai thác.
Với mức độ khó đoán của chính sách hạn ngạch và tiến độ khôi phục công suất, SSV Research Labs theo dõi thị trường dầu thành phẩm theo hai kịch bản:
Kịch bản cơ sở: áp lực thiếu hụt hạ nhiệt dần từ Q4/2026. Giả định gồm: Trung Quốc duy trì hạn ngạch xuất khẩu ở vùng 2.7 triệu tấn/tháng hoặc cao hơn, Al-Zour tái vận hành hai cụm chưng cất theo kế hoạch, và công suất dự phòng OPEC tăng dần về vùng 3.1 triệu thùng/ngày trong năm 2027F. Trong kịch bản này, biên lợi nhuận lọc dầu có thể thu hẹp từ vùng đỉnh, chênh lệch VLSFO Singapore - Rotterdam có thể co lại, và một phần lập luận tăng giá hiện tại đối với nhóm hạ nguồn có thể yếu đi.
Kịch bản thận trọng: thiếu hụt kéo dài sang năm 2027F. Ba điều kiện có thể đẩy thị trường vào kịch bản này: (1) gián đoạn tại Trung Đông tiếp diễn khiến khoảng một phần năm công suất khu vực chưa khôi phục và tiến độ tái vận hành Al-Zour trượt tiếp; (2) Bắc Kinh siết lại hạn ngạch khi tồn kho nội địa mỏng đi, khép lại phần công suất chưa sử dụng giữa mức 18.5 triệu thùng/ngày và mức chế biến gần 13 triệu thùng/ngày hiện nay; (3) sản lượng chế biến của Nga chưa hồi phục khỏi vùng 3.6 triệu thùng/ngày, tiếp tục thắt nguồn nguyên liệu pha trộn. Hệ quả có thể là biên lọc dầu neo cao, chi phí nhiên liệu hàng hải tiếp tục tăng, và lạm phát năng lượng nhập khẩu duy trì áp lực lên rổ CPI của các nền kinh tế nhập khẩu ròng nhiên liệu như Việt Nam.
Với nhà đầu tư, danh mục biến số cần theo dõi trong chu kỳ này vì vậy có thể không dừng ở biểu đồ giá Brent, mà cần mở rộng sang tỷ lệ vận hành của các nhà máy lọc dầu, biên lợi nhuận lọc dầu, chênh lệch giá giữa dầu thô và dầu thành phẩm, giá VLSFO - diesel - nhiên liệu hàng không, và đặc biệt là chính sách hạn ngạch của Trung Quốc.
----------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (1)