Thị trường có thể phục hồi đầu tháng 10 đến thời điểm kì họp FED tiếp theo giữa tháng 11
Phần 1: Cập nhật thông tin thị trường quốc tế
THỊ TRƯỜNG MỸ
Dow -106,58 tại 33963,80, Nasdaq -12,18 tại 13211,81, S&P -9,94 tại 4320,06
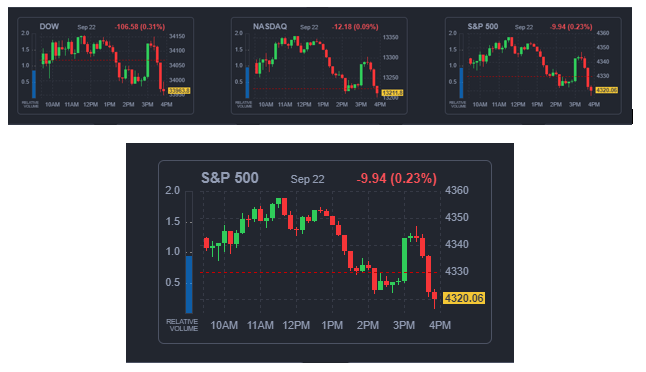
Thị trường Mỹ phiên thứ 6 bắt đầu khá tích cực với các chỉ số chính đều cho thấy mức tăng nhẹ sau đợt bán tháo trong phiên giảm trước đó. Xu hướng tích cực phiên thứ 6 ban đầu một phần là do tâm lý mua khi giá giảm, được hỗ trợ bởi hành động giá trên thị trường trái phiếu Kho bạc.
Thị trường bắt đầu giảm sau giờ trưa ở New York. Động thái giảm giá đã bị gián đoạn bởi nỗ lực phục hồi ngắn ngủi, nhưng các chỉ số chính cuối cùng đã giảm xuống gần mức thấp nhất trong ngày. Sự suy thoái này được cho là do Chủ tịch Fed San Francisco Daly (một cử tri của FOMC năm 2024), cho rằng Fed có thể phải thắt chặt hơn nữa. Bình luận của bà Daly tiếp nối những nhận xét tương tự của Chủ tịch Fed Boston Collins (không phải là cử tri FOMC trong năm nay hoặc 2024) và Thống đốc Fed Bowman (cử tri FOMC).
Tuy nhiên, điều đáng chú ý là lãi suất trái phiếu kỳ hạn 2 năm, vốn nhạy cảm hơn với những thay đổi của lãi suất liên bang, lại không phản ứng nhiều với nhận định của bà Daly. Lợi suất trái phiếu kỳ hạn 2 năm ở mức 5,11% và ổn định ở mức 5,12%, giảm 2 điểm cơ bản so với ngày thứ 5. Lợi suất trái phiếu kỳ hạn 10 năm giảm 4 điểm cơ bản xuống 4,44%.
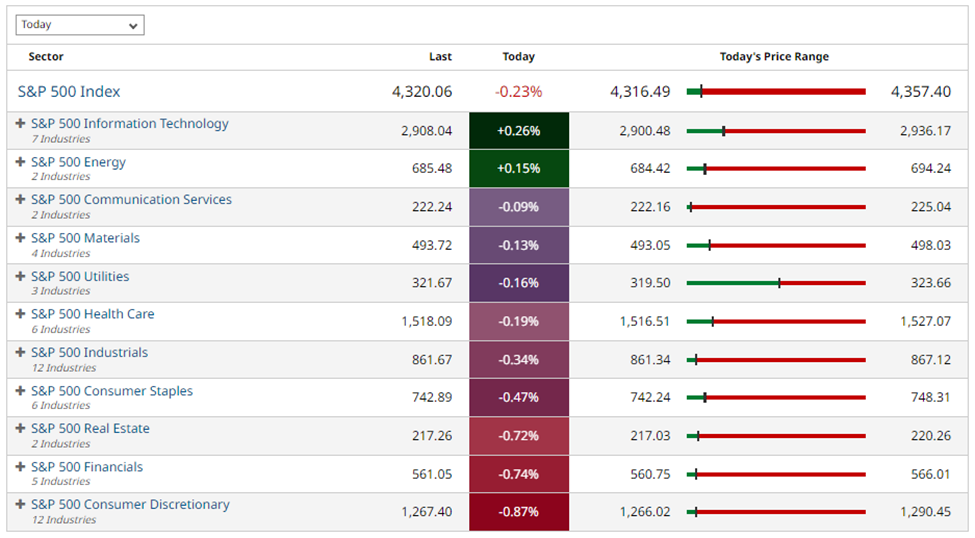
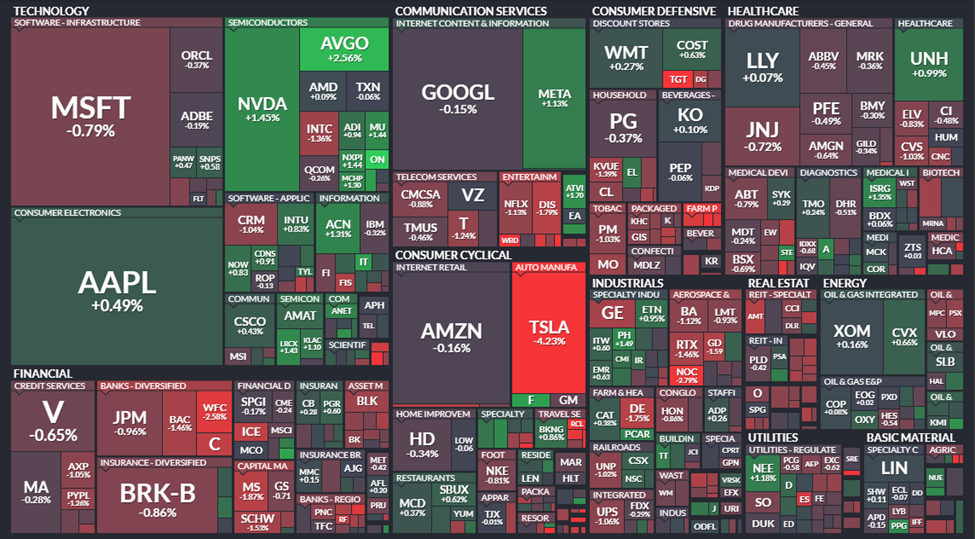
Chín trong số 11 lĩnh vực S&P 500 ghi nhận mức giảm. Các ngành tiêu dùng không thiết yếu (-0,9%) và tài chính (-0,7%) chịu mức giảm mạnh nhất trong khi các ngành năng lượng (+0,2%) và công nghệ thông tin (+0,3%) hoạt động tốt hơn. Chỉ số thứ hai được thúc đẩy nhờ mức tăng của Apple ( AAPL 174,79, +0,86, +0,5%) và NVIDIA ( NVDA 416,10, +5,93, +1,5%), đây cũng là nguồn hỗ trợ cho các chỉ số chính.
UAW xác nhận các báo cáo rằng đã đạt được tiến bộ trong các cuộc đàm phán hợp đồng với Ford ( F 12,43, +0,23, +1,9%), nhưng chỉ ra rằng Stellantis ( STLA 19,35, +0,02, +0,1%) và General Motors ( GM 32,58, -0,13 , -0,4%) sẽ cần "sự thúc đẩy nghiêm túc hơn". Do đó, UAW đã mở rộng cuộc đình công tới tất cả các bộ phận và trung tâm phân phối của GM và STLA bắt đầu từ trưa.
Ngoài ra, Ngân hàng Nhật Bản không có thay đổi nào về quan điểm chính sách.
Lịch kinh tế ngày thứ 6 nêu bật PMI sản xuất sơ bộ của S&P Toàn cầu Hoa Kỳ trong tháng 9, được cải thiện so với tháng 8 (thực tế là 48,9; trước đó là 47,9), nhưng vẫn có dấu hiệu co lại (tức là chỉ số dưới 50). Trong khi đó, chỉ số PMI Dịch vụ toàn cầu của S&P Hoa Kỳ vẫn phản ánh sự mở rộng, nhưng đã giảm xuống 50,2 trong báo cáo sơ bộ tháng 9 từ mức 50,5 trong tháng 8.
-----------------------
THỊ TRƯỜNG CHÂU Á & CHÂU ÂU
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương kết thúc tuần ở mức cao hơn. Chỉ số PMI Sản xuất của Úc vẫn ở mức giảm tháng thứ bảy liên tiếp trong báo cáo nhanh tháng 9 trong khi chỉ số PMI Sản xuất của Nhật Bản nằm trong vùng suy giảm tháng thứ tư liên tiếp. Ngân hàng Nhật Bản không thay đổi lập trường chính sách của mình. Tuy nhiên, Bank of America kỳ vọng các chính sách kiểm soát đường cong lợi suất và lãi suất âm sẽ chấm dứt vào đầu năm tới. Chevron dường như sắp đạt được thỏa thuận hợp đồng với các công nhân LNG đình công. Các ngân hàng trung ương ở Philippines và Indonesia không thay đổi lãi suất chính sách của họ.
• Về dữ liệu kinh tế:
o CPI quốc gia của Nhật Bản 3,2% năm/năm (3,3% gần nhất) và CPI cốt lõi quốc gia 3,1% năm/năm (dự kiến 3,0%; 3,1% gần nhất). Chỉ số PMI Sản xuất chớp nhoáng tháng 9 48,6 (dự kiến là 49,9; 49,6 gần nhất) và chỉ số PMI Dịch vụ chớp nhoáng 53,3 (54,3 gần nhất)
o Sơ bộ của Úc Tháng 9 Chỉ số PMI Sản xuất 48,2 (49,6 vừa qua) và Chỉ số PMI Dịch vụ 50,5 (47,8 gần nhất)
o Tâm lý người tiêu dùng Westpac quý 3 của New Zealand 80,2 (83,1 gần nhất). Thâm hụt thương mại tháng 8 2,29 tỷ NZD (thâm hụt gần nhất là 1,18 tỷ NZD)
---Thị trường cổ phiếu---
• Nikkei của Nhật Bản: -0,5% ( -3,4% trong tuần)
• Hang Seng của Hồng Kông: +2,3% ( -0,7% trong tuần)
• Shanghai Composite của Trung Quốc: +1,6% ( +0,5% trong tuần)
• Sensex của Ấn Độ: -0,3% ( -2,7% trong tuần)
• Kospi của Hàn Quốc: -0,3% ( -3,6% trong tuần)
• ASX của Úc Tất cả các thông lệ: +0,1% ( -2,8% trong tuần)
Các chỉ số chính của châu Âu giao dịch ở mức thấp hơn trong khi FTSE (+0,6%) của Vương quốc Anh hoạt động tốt hơn nhờ các chỉ số tài chính góp phần hỗ trợ. Barclays đã hạ dự báo lãi suất cuối cùng của Ngân hàng Anh xuống 5,25% từ mức 5,50%, kỳ vọng BoE sẽ duy trì ở mức lãi suất cao nhất cho đến giữa năm sau. Trong khi đó, Citigroup chỉ thấy 35% khả năng xảy ra một đợt tăng lãi suất khác. Chỉ số PMI Sản xuất và Dịch vụ trong tháng 9 từ Pháp cho thấy sự co lại ngày càng tăng, làm dấy lên lo ngại về sức mạnh của tăng trưởng trong ngắn hạn.
• Về dữ liệu kinh tế:
o Sơ bộ của Eurozone tháng 9 PMI sản xuất 43,4 (dự kiến là 44,0; 43,5 gần nhất) và PMI dịch vụ flash 48,4 (dự kiến 47,7; 47,9 gần nhất)
o Sơ bộ Chỉ số PMI sản xuất tháng 9 của Đức (dự kiến là 39,5; 39,1 vừa qua) và chỉ số PMI dịch vụ sơ bộ 49,8 (dự kiến là 47,2; 47,3 vừa qua)
o Chỉ số PMI sản xuất tháng 9 của Vương quốc Anh (dự kiến là 43,0; 43,0 vừa qua) và chỉ số PMI dịch vụ 47,2 (dự kiến là 49,2; 49,5 vừa qua). Đơn đặt hàng Xu hướng Công nghiệp CBI tháng 9 -18 (dự kiến -18; -15 gần nhất). Doanh số bán lẻ tháng 8 0,4% m/m (dự kiến 0,5%; -1,1% gần nhất); -1,4% năm/năm (dự kiến -1,2%; -3,1% gần nhất). Doanh số bán lẻ cốt lõi tháng 8 0,6% m/m, như mong đợi (-1,4% gần nhất); -1,4% năm/năm (dự kiến -1,3%; -3,3% gần nhất)
o Chỉ số PMI sản xuất tháng 9 của Pháp (dự kiến là 46,0; 46,0 vừa qua) và chỉ số PMI dịch vụ 43,9 (dự kiến là 46,0; 46,0 vừa qua)
o GDP quý 2 của Tây Ban Nha 0,5% qtr/qtr (dự kiến 0,4%; 0,6% gần nhất); 2,2% năm/năm (dự kiến 1,8%; 4,2% gần nhất)
Nhận xét:
Phiên thứ 6 cuối tuần vừa rồi, thị trường Mỹ tiếp tục điều chỉnh mạnh. Nguyên nhân đến từ việc thị trường không có thông tin tốt để kích thích bên mua, ngoại trừ việc thị trường trái phiếu tương đối ổn định khi Lợi suất trái phiếu kỳ hạn 2 năm ở mức 5,11% và ổn định ở mức 5,12%, giảm 2 điểm cơ bản so với ngày thứ 5. Lợi suất trái phiếu kỳ hạn 10 năm giảm 4 điểm cơ bản xuống 4,44%. Ngược lại, các cử tri của FED có phát biểu ngày thứ 6 đều tuyên bố rằng có thể cần phải tiếp tục tăng thêm lãi suất khiến thị trường tiếp tục lo ngại. Về yếu tố kỹ thuật có thể là yếu tố quan trọng khiến lực bán mạnh sau khi S&P 500 không thể vượt qua ngưỡng kháng cự ban đầu ở mức 4.361 và trượt dài cho đến cuối phiên. Tuy nhiên mức thanh khoản phiên bán cuối tuần Sp500 ở mức dưới trung bình, có thể đà bán đã suy giảm đi nhưng hiệu ứng bán do tâm lý vẫn còn. Kỳ vọng SP500 sẽ tìm được điểm cân bằng trong tuần này.
------------------------------------------
Phần 2: Thị trường có thể phục hồi đầu tháng 10 đến thời điểm kì họp FED tiếp theo giữa tháng 11.
NGUYÊN NHÂN THỊ TRƯỜNG ĐIỀU CHỈNH:
1. Lên bằng gì thì xuống bằng chính điều đó.
Có thể thấy năm vừa rồi chính sách tiền tệ nới lỏng chính là động lực thúc đẩy cho nhóm ngành chứng khoán & bất động sản có độ nhạy với lãi suất tăng rất mạnh từ thời điểm đầu năm ngay sau khi NHNN thực hiện hạ lãi suất lần đầu tiên đến gần đây là đợt hạ cuối cùng thì nhiều nhóm cổ phiếu như chứng khoán đã tăng tới 200 - thậm chí 300%. Nhiều cổ phiếu đã về đỉnh cũ mọi thời đại trước đây.
Chính vì vậy mà đầu tư hay có câu mua vì lý do gì bán vì lý do đó. Chính sách tiền tệ nới lỏng giúp hỗ trợ cho các nhóm ngành này phục hồi, đặc biệt giai đoạn gần đây thanh khoản thị trường tăng mạnh nhờ nguồn tiền dồi dào. Còn với bất động sản là phục hồi từ đáy thấp khi các chính sách tháo gỡ hỗ trợ cho thị trường bất động sản được thúc đẩy liên tục liên quan tới nợ & trái phiếu,…
Khi NHNN thực hiện động thái hút tiền về thông qua kênh tín phiếu có thể cho thấy là động thái đầu tiên trong một năm ròng rã NHNN bơm tiền ra ngoài thị trường. Thực chất thì mức độ giảm nguồn tiền thị trường không đáng kể, nhưng điều khiến thị trường lo lắng là có thể chu kỳ nới lỏng đã gần tới giai đoạn cuối cùng, khó có thể giảm thêm thậm chí có thể đảo chiều chính sách nếu áp lực tỷ giá quá lớn.
=> Chính vì thế mà lên bằng chính sách thì đi xuống cũng sẽ bằng chính sách. Về mặt định giá nhóm chứng khoán & bất động sản đều có mức định giá khá cao thậm chí còn cao hơn cả mức trước đây khi dòng tiền đầu cơ quá mạnh nhưng kết quả kinh doanh thì chưa theo kịp.
2. Cần tích luỹ một nền giá mới khi đà tăng đã quá lâu & dài.
Không có lý do gì để chê các cổ phiếu tăng trở lại mạnh mẽ, tuy nhiên về yếu tố kĩ thuật, tăng thế nào thì cũng có lúc cũng phải giảm để tích luỹ & rũ bỏ những nhà đầu tư ngắn hạn. Chính vì vậy một nhịp điều chỉnh cần thiết có thể giúp xây dựng các nền giá mới từ mức tăng khá nhiều trong giai đoạn 9 tháng đầu năm. Mức điều chỉnh thông thường có thể là 20-25% để chiết khấu & xây dựng nền giá mới nếu cổ phiếu tăng quá nóng.
Còn phân phối hay không thì cũng phụ thuộc rất nhiều vào các nền giá lỏng lẻo phía trên, liệu rằng các cổ phiếu sau khi điều chỉnh sẽ tích luỹ lại hay phân phối thì phải chờ đợi tiếp. Có rất nhiều nhầm lẫn rằng phân phối giá chỉ cần một vài phiên giảm, nhưng đối với tổ chức lớn thì việc phân phối giá hoặc tích luỹ có thể mất thời gian dài hơn cả tháng thậm chí cả vài tháng để đánh giá giai đoạn sắp tới vĩ mô hay xu hướng ngành biến động như thế nào.
Lưu ý ở đây không đề cập đến các cổ phiếu đầu cơ penny midcap, những cổ phiếu này không có cơ bản, lên xuống phụ thuộc vào ý chí của các đội ra hàng, có thể ra trên đường lên hoặc ngay phiên đảo chiều vùng đình.
----------------------
TẠI SAO CÓ THỂ PHỤC HỒI GIAI ĐOẠN CUỐI THÁNG 9 - ĐẦU THÁNG 10.
1. Kết quả kinh doanh tốt ở một số nhóm ngành.
Ví dụ như nhóm ngành chứng khoán kết quả kinh doanh đợt này vẫn sẽ rất tốt, hay các dòng như xuất khẩu sẽ phục hồi ở giai đoạn cuối năm, bán lẻ cũng sẽ phục hồi nhờ thuế VAT kích cầu tiêu dùng & các sự kiện phân phối dòng sản phẩm mới,…. nhìn chung kết quả kinh doanh quý III dự kiến sẽ tốt. Thậm chí rất tốt ở một vài cổ phiếu.
Không phải hầu hết mà sẽ phân hoá, cổ phiếu có kết quả kinh doanh tốt sẽ phục hồi, thậm chí ra báo cáo nhiều cổ phiếu sẽ tăng tiếp nhờ kết quả kinh doanh thuận lợi & kỳ vọng vào quý IV.
Những cổ phiếu nào đầu cơ, giá chạy theo dòng tiền mà kết quả kinh doanh chưa cải thiện có thể đây là vùng đỉnh cho năm nay, bởi khả năng quý IV dự đoán sẽ cực kì áp lực khi FED dự kiến sẽ tăng lãi suất vào tháng 11, thêm yếu tố mùa vụ của dòng tiền ngoại thì áp lực tỷ giá sẽ rất lớn.
=> Đây là nguyên nhân chính có thể giúp thị trường tiếp tục hồi phục
2. Cơ bản tiền thị trường vẫn nhiều & lãi suất thấp thúc đẩy dòng tiền đi tìm kênh đầu tư mới ngoài gửi tiết kiệm ngân hàng.
Về mặt môi trường đầu tư, tiền vẫn tương đối nhiều khi các ngân hàng đã hạ lãi suất về mức thấp thời covid. Lãi suất cho vay cũng đã giảm tương đối. Các biện pháp thúc đẩy nguồn tiền ra ngoài thị trường của chính phủ vẫn đang nỗ lực thực hiện khi tín dụng trong 9 tháng đầu năm chỉ ở mức thấp.
Mặc dù động thái hút tiền về phần nào ảnh hưởng tâm lý thị trường, nhưng về mức độ ảnh hưởng đến dòng tiền thì không nhiều.
3. Phục hồi nhưng không dễ đầu tư như giai đoạn đầu năm
Mặt bằng giá cổ phiếu khá cao là nguyên nhân sẽ không có một đà tăng mạnh nữa trong giai đoạn cuối năm. VNINDEX bước vào giai đoạn tích luỹ cuối chu kỳ để sắp bắt đầu vào chu kỳ mới 2024. Năm 2023 là năm chuyển giao giữa xu hướng giảm và tăng, ở giai đoạn cuối áp lực về tỷ giá, lạm phát có thể khiến dòng tiền không dễ để mua cao. Tuy nhiên vẫn có những nhóm ngành được đánh giá tốt ở giai đoạn cuối năm.
4. Những nhóm ngành & cổ phiếu cần lưu ý đoạn cuối năm 2023
• Dầu khí: PVS PVC (Câu chuyện lô B vào tháng 10/11, game phát hành riêng lẻ, giá dầu neo cao hỗ trợ lợi nhuận các doanh nghiệp dầu khí)
• Phân bón & Hoá chất: DGC DCM (DGC phục hồi nhờ giá P4 tăng, ngành bán dẫn phát triển mạnh/ DCM xuất khẩu phân bón khi nhu cầu Urea bị cấm xuất khẩu ở một số thị trường, vụ mùa cuối năm. Nhà máy hết khấu hao và lợi nhuận tăng mạnh bắt đầu từ quý IV)
• Xuất khẩu: VHC FMC ANV (Phục hồi xuất khẩu khi tồn kho Mỹ giảm, thuế giảm về mức 0%)
• Bất động sản: NTL (Dư địa tăng còn nhiều, cổ tức tiền mặt, dự kiến book lợi nhuận vào quý IV)
• Ngân hàng: STB (Cơ cấu xong dự kiến lợi nhuận sẽ tăng mạnh từ 2024)
• Họ nhà FPT: FPT FTS FRT (Xu hướng công nghệ tăng mạnh, FRT có long châu có lãi và đặc biệt trong ngành)
...còn khá nhiều các cổ phiếu riêng lẻ khác có câu chuyện ở giai đoạn cuối năm.
----------------
PHƯƠNG ÁN HÀNH ĐỘNG
• Tập trung giải ngân khoảng 60% ở giai đoạn 30/09 đến 5/10 nếu thị trường có xu hướng ổn định và tìm được khu vực hỗ trợ, hoặc cổ phiếu theo dõi nhanh chóng tạo đáy sớm hơn so với thị trường chung.
• 30-40% còn lại khi thị trường confirm xác nhận lấy lại xu hướng tăng.
• Về mức điểm số vnindex có thể về đến 110x hoặc phục hồi tại 115x - 118x tuỳ thuộc vào mức độ điều chỉnh của dòng chứng khoán & bất động sản chiếm chủ đạo do ảnh hưởng bởi chính sách NHNN hiện tại. Về giá để mua thì thời điểm thị trường điều chỉnh như thế này có lẽ là thời điểm thích hợp nhất. Có thể chia ra từng phần để thăm dò.
• Nên tập trung vào thời gian giải ngân & sau đó mới tìm đến điểm số vnindex. Ví dụ thời gian đầu tháng 10 đã đến và cổ phiếu theo dõi vẫn giữ được sức mạnh & xu hướng tăng thì nên giải ngân trước rồi phần còn lại chỉ cần đợi vnindex confirm để gia tăng nốt.
Bài viết chỉ mang tính chất tham khảo dựa trên góc nhìn thị trường của cá nhân. Cảm ơn đã theo dõi!
Bình luận (17)