Thép Việt Nam 2H2026: Chu kỳ phục hồi đã rõ nét, nhưng phân hóa thượng nguồn – hạ nguồn là biến số quyết định
Sản lượng và tiêu thụ thép tăng hai chữ số trong Quý II/2026, nhưng tăng trưởng không còn là câu chuyện chung của cả ngành.
Sản lượng thép thành phẩm Quý II/2026 đạt 9,427,616 tấn (+13.3% so với cùng kỳ) và bán hàng đạt 9,610,219 tấn (+16.4%); lũy kế 6 tháng lần lượt tăng 15.1% và 14.2%. Ở thượng nguồn, sản lượng thép thô 6 tháng đạt 15,183,133 tấn, tăng 26.9% YoY.
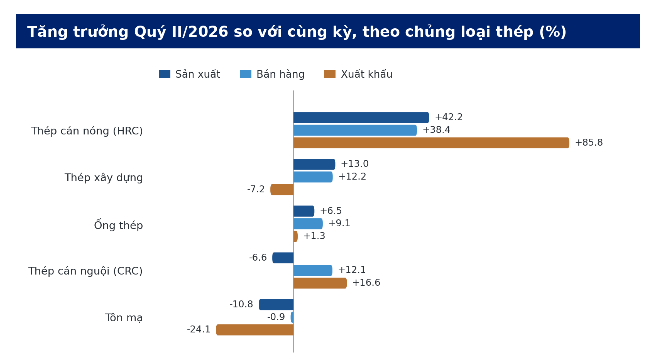
Nhưng con số tổng che đi một biên độ phân hóa rất rộng. Trong Quý II, HRC tăng 42.2% sản lượng và 85.8% xuất khẩu; ở chiều ngược lại, tôn mạ giảm 10.8% sản lượng và 24.1% xuất khẩu.
Nhu cầu nội địa và sự gia tăng sản lượng của thép HRC
HRC dẫn dắt toàn thị trường: sản xuất 6 tháng đạt 5,397,050 tấn (+42%). Riêng Quý II, sản lượng HRC đạt 2,787,220 tấn
Thép xây dựng hưởng lợi từ đầu tư công: sản xuất 6 tháng đạt 7,693,493 tấn (+19%), với lực đẩy từ giải ngân đầu tư công và sự khởi sắc dần của bất động sản hạ tầng. Đây là nguồn cầu nội địa – không phụ thuộc xuất khẩu, và vì vậy ổn định hơn phần còn lại của ngành.
Điểm nghẽn của hạ nguồn nằm ở xuất khẩu, và mang tính cấu trúc
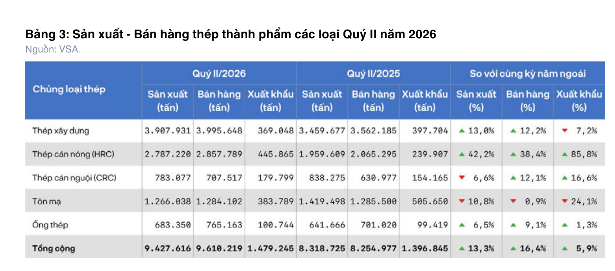
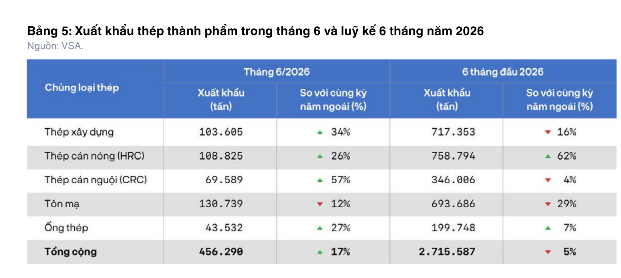
Xuất khẩu chưa bù lại phần đã mất: lũy kế 6 tháng đạt 2,715,587 tấn, giảm 4.6% về lượng dù trị giá tăng nhẹ 0.3%. Quý II phục hồi lên 1,479,245 tấn (+13.9% so với quý I) nhưng không đủ bù mức sụt của quý đầu năm. Tôn mạ chịu gần như toàn bộ cú sốc – xuất khẩu 6 tháng chỉ 693,686 tấn (-29%), và là nhóm duy nhất giảm đồng thời cả sản xuất, bán hàng lẫn xuất khẩu.
Nguyên nhân không thuộc về chu kỳ. Thị trường xuất khẩu tập trung vào ASEAN (34%), EU (18%) và Hoa Kỳ (13%) – đều đang siết phòng vệ. Tính đến tháng 6/2026, thép Việt Nam đối mặt 93 vụ kiện phòng vệ thương mại từ nước ngoài; song song, cơ chế CBAM của EU vào vận hành thực tế từ 2026, buộc doanh nghiệp xuất khẩu phải có chứng chỉ carbon và báo cáo phát thải khắt khe.
Trung Quốc: dư cung chưa được xử lý, mới chỉ được tái định tuyến
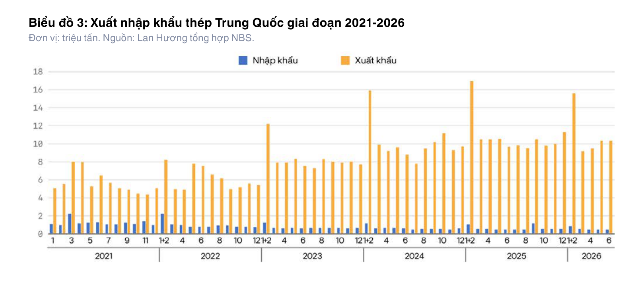
Sản lượng giảm nhưng lượng bán ra nước ngoài thì không: sản lượng thép thô tháng 6/2026 đạt 83.67 triệu tấn (+0.4%) – lần tăng đầu tiên sau hơn một năm. Xuất khẩu thép thành phẩm 6 tháng giảm 5.6% xuống 54.87 triệu tấn, nhưng xuất khẩu bán thành phẩm 5 tháng lại tăng 43.2%. Gộp cả hai, tổng xuất khẩu chỉ giảm 3.5%.
Đây mới là điểm cần theo dõi: các nhà máy Trung Quốc không cắt lượng bán ra nước ngoài mà đổi cơ cấu sản phẩm, đẩy mạnh phôi và tấm slab vốn nằm ngoài phạm vi phần lớn biện pháp phòng vệ. Với Việt Nam, nhập khẩu sắt thép thành phẩm 6 tháng ước đạt 7.8 triệu tấn (+2.84%), trị giá hơn 5.6 tỷ USD, trong đó Trung Quốc chiếm 49.1% thị phần.
Gọng kìm biên lợi nhuận: đầu vào neo cao trong khi giá bán đã hạ nhiệt
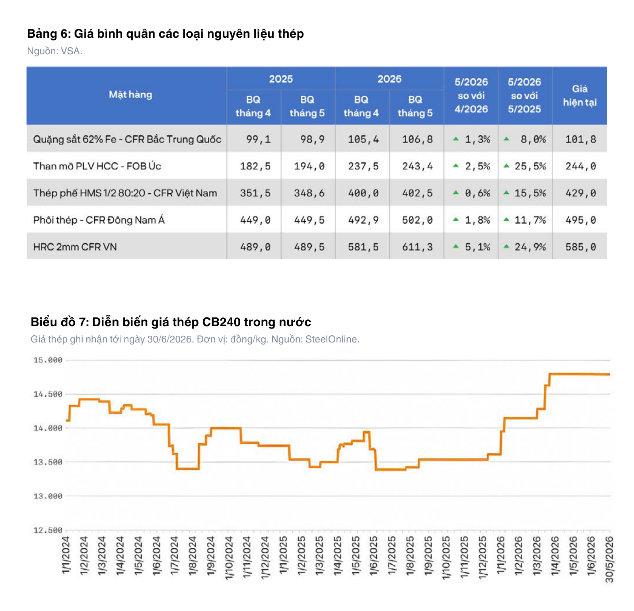
Chi phí nguyên liệu tăng hai chữ số: bình quân tháng 5/2026 so với cùng kỳ, than mỡ PLV HCC tăng 25.5% lên 243.4 USD/tấn và HRC 2mm CFR Việt Nam tăng 24.9% lên 611.3 USD/tấn; thép phế và quặng sắt lần lượt tăng 15.5% và 8.0%.
Trong khi giá bán đã quay đầu từ tháng 6: giá thép xây dựng tăng 4-6 lần tăng giá trong 5 tháng đầu năm với tổng mức 1,200-1,450 đồng/kg (+10-13%), nhưng đã giảm khoảng 300 đồng/kg trong tháng 6 do áp lực cạnh tranh. Giá HRC bình quân tháng 6 đạt 571.8 USD/tấn, giảm 6.5% so với tháng 5 dù vẫn cao hơn 21.2% so với cùng kỳ.
Lợi nhuận đã phục hồi, nhưng tập trung gần như tuyệt đối vào thượng nguồn
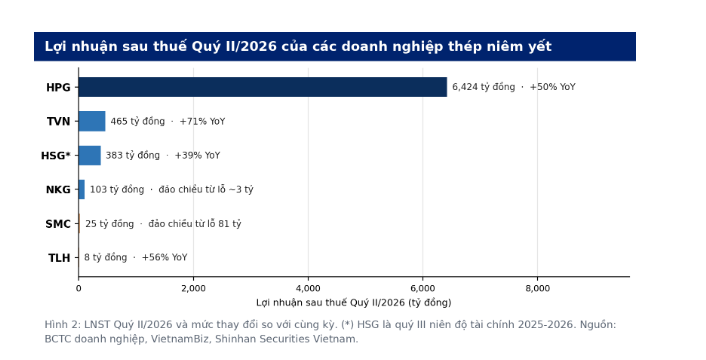
HPG đạt lợi nhuận sau thuế Quý II 6,424 tỷ đồng (+50%), với sản lượng HRC 1.93 triệu tấn – cao nhất lịch sử theo quý; lũy kế 6 tháng lãi 15,480 tỷ đồng (+103%), hoàn thành 70% mục tiêu năm. TVN lãi 465 tỷ đồng (+71%) dù doanh thu giảm 6%, và đã hoàn thành hơn 99% kế hoạch lợi nhuận trước thuế cả năm chỉ sau 6 tháng.
Nhóm hạ nguồn phục hồi từ nền thấp nhiều hơn là từ tăng trưởng thực. HSG lãi 383 tỷ đồng (+39%, quý III niên độ 2025-2026) nhờ nội địa tăng 6% trong khi xuất khẩu 9 tháng giảm 35%. NKG và SMC đều đảo chiều từ lỗ sang lãi, song SMC làm được điều đó bằng cắt giảm – tiêu thụ 6 tháng chỉ 144,000 tấn (-43%) sau khi dừng toàn bộ hoạt động sản xuất thép. Sáu doanh nghiệp cùng báo lãi tăng, nhưng chỉ một trong số đó tăng nhờ bán được nhiều hơn.
Với độ phân hóa hiện tại, SSV dự phóng ngành thép Việt Nam nửa cuối năm 2026 theo hai kịch bản:
Kịch bản cơ sở: sản lượng thép thành phẩm cả năm 2026 đạt khoảng 36-38 triệu tấn (+13-15%); giá thép xây dựng dao động 14,800-15,400 đồng/kg và HRC giữ vùng 550-600 USD/tấn. Lợi nhuận toàn ngành vẫn tăng, nhưng phần tăng tập trung ở nhóm thượng nguồn tích hợp.
Kịch bản thận trọng: sản lượng chỉ đạt 34-35 triệu tấn và lợi nhuận hạ nguồn đi ngang hoặc giảm. Ba điều kiện dẫn tới kịch bản này đều đang hiện hữu: dư cung Trung Quốc chỉ được tái định tuyến qua bán thành phẩm; 93 vụ kiện phòng vệ cộng CBAM làm hẹp thêm cửa xuất khẩu của tôn mạ; và chi phí đầu vào neo cao trong khi giá bán nội địa đã giảm từ tháng 6, ép trực tiếp biên gộp của các doanh nghiệp mua HRC làm nguyên liệu.
----------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (1)