Tháng 10 đã tới, thị trường có thể phục hồi ngắn đầu quý III
Phần 1: Cập nhật thông tin thị trường quốc tế
THỊ TRƯỜNG MỸ
Dow -158,84 tại 33507,46, Nasdaq +18,05 tại 13219,33, S&P -11,65 tại 4288,05
Thị trường chứng khoán Mỹ đã thể hiện sức mạnh nhất định trong thời gian đầu, dựa trên sự phục hồi bắt đầu vào chiều thứ Tư tuần trước. Chỉ số S&P 500, Nasdaq và Dow Jones Industrial Average lần lượt tăng 0,8%, 1,4%% và 0,7% ở mức cao nhất trong buổi sáng. Tuy nhiên, các chỉ số chính đã đảo chiều và đóng cửa gần mức tệ nhất trong phiên.
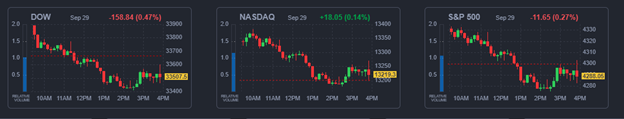
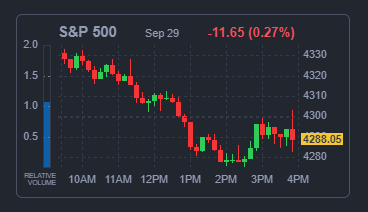
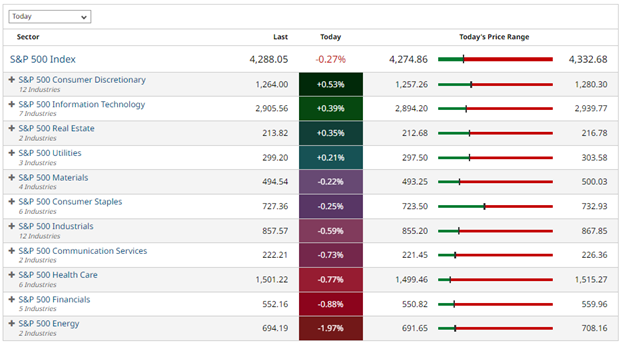
Chỉ số Nasdaq đạt được mức tăng nhỏ nhờ sức mạnh tương đối của các cổ phiếu vốn hóa lớn, trong khi các chỉ số chính khác đóng cửa trong sắc đỏ. Bảy trong số các lĩnh vực thuộc S&P 500 đóng cửa thua lỗ. Năng lượng (-2,0%) là lĩnh vực hoạt động kém nhất với biên độ rộng trong khi lĩnh vực tiêu dùng thiết yếu (+0,5%) dẫn đầu.
Lãi suất thị trường giảm là một diễn biến tích cực và giúp thúc đẩy những động thái tăng giá ban đầu thị trường chứng khoán. Tuy nhiên, lợi suất đã tăng từ mức thấp nhất trong ngày, điều này trùng hợp với thời điểm xuất hiện báo cáo tình trạng tồn kho đang xấu đi. Lợi suất trái phiếu kỳ hạn 10 năm tăng 8 điểm cơ bản so với ngày thứ 5 ở mức 4,57%. Lợi suất trái phiếu kỳ hạn 2 năm tăng 6 điểm cơ bản lên 5,052% sau khi giảm xuống 5,02% ở thời điểm đầu phiên
Dữ liệu kinh tế khả quan sáng nay đóng vai trò như một cơn gió thuận lợi cho chứng khoán trong thời gian đầu. Báo cáo Thu nhập/Chi tiêu cá nhân trong tháng 8 cho thấy tỷ lệ PCE cốt lõi hàng năm/năm ở mức 3,9% từ 4,3% trong tháng 7, mặc dù tỷ lệ PCE tiêu đề đã tăng lên 3,5% từ 3,4%.
Trong diễn biến về cuộc đình công, UAW đã kêu gọi thêm 7.000 công nhân tại Ford ( F 12,42, -0,14, -1,1%) và General Motors ( GM 32,97, -0,19, -0,6%) đình công vào trưa ngày thứ 6 giờ Mỹ, nhưng điều đó đã không xảy ra. tổ chức đình công bổ sung tại Stellantis ( STLA 19.13, -0.14, -0.7%).
Không có báo cáo nào cho thấy tiến triển ở Washington, cho thấy chính phủ đang trên đà tiến tới việc đóng cửa một phần vào Chủ nhật.
Xem xét dữ liệu kinh tế:
• Thu nhập cá nhân tăng 0,4% so với tháng trước trong tháng 8 sau khi tăng 0,2% trong tháng Bảy. Chi tiêu cá nhân đã tăng 0,4% so với tháng trước sau khi tăng mức điều chỉnh tăng 0,9% (từ 0,8%) vào tháng Bảy. Chỉ số giá PCE tăng 0,4% trong khi Chỉ số giá PCE cốt lõi tăng 0,1% .
• So với cùng kỳ năm trước, Chỉ số giá PCE tiêu đề đã tăng 3,5% so với mức điều chỉnh tăng 3,4% trong tháng 7 (từ 3,3%). Tuy nhiên, Chỉ số giá PCE cốt lõi đã giảm tốc xuống 3,9% so với mức điều chỉnh tăng 4,3% (từ 4,2%) trong tháng Bảy.
o Điểm mấu chốt rút ra từ báo cáo này là tốc độ tăng trưởng giá cốt lõi thấp hơn một chút so với dự kiến, mặc dù báo cáo tổng thể không đủ yếu để gây ra sự thay đổi đột ngột trong kỳ vọng về phạm vi lãi suất quỹ liên bang của thị trường.
• Thâm hụt thương mại hàng hóa đã thu hẹp xuống còn 84,3 tỷ USD từ mức 90,9 tỷ USD (từ -92,2 tỷ USD) trong tháng 8. Hàng tồn kho bán buôn giảm 0,1% trong tháng 8 so với mức giảm 0,2% đã sửa đổi (từ -0,1%). Hàng tồn kho bán lẻ đã tăng 1,1% trong tháng 8 từ mức tăng 0,5% được sửa đổi (từ 0,3%).
• PMI của Chicago đã giảm xuống 44,1 trong tháng 9 từ mức 48,7 trong tháng 8.
• Chỉ số tâm lý người tiêu dùng cuối cùng của Đại học Michigan trong tháng 9 là 68,1 so với chỉ số sơ bộ là 67,7. Chỉ số cuối cùng của tháng 8 là 69,5 và một năm trước vào tháng 9, chỉ số này là 58,6.
o Điểm mấu chốt rút ra từ báo cáo là kỳ vọng lạm phát đã được điều chỉnh tăng so với số liệu sơ bộ trong tháng, nhưng chúng phản ánh sự điều chỉnh khi so sánh với số liệu cuối cùng trong tháng 8.
-----------------------
THỊ TRƯỜNG CHÂU Á & CHÂU ÂU
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương kết thúc tuần với nhiều biến động trái chiều nhưng khối lượng giao dịch tổng thể giảm do kỳ nghỉ lễ ở Trung Quốc và Hàn Quốc. Nikkei của Nhật Bản: -0,1% (-1,7% trong tuần), Hang Seng của Hồng Kông: +2,5% (-1,4% trong tuần), Shanghai Composite của Trung Quốc: ĐÓNG cửa (-0,7% trong tuần), Sensex của Ấn Độ: + 0,5% (-0,3% trong tuần), Kospi của Hàn Quốc: ĐÓNG cửa (-1,7% trong tuần), ASX của Úc: +0,4% (-0,3% trong tuần)
• Về dữ liệu kinh tế:
o Chỉ số CPI Tokyo tháng 9 của Nhật Bản 2,8% năm/năm (2,9% cuối năm) và CPI lõi Tokyo 2,5% năm/năm (dự kiến 2,6%; 2,8% gần nhất). Doanh số bán lẻ tháng 8 7,0% năm/năm (dự kiến 6,6%; 7,0% gần nhất), Sản xuất công nghiệp tháng 8 0,0% m/m (dự kiến -0,8%; -1,8% gần nhất), Tỷ lệ thất nghiệp tháng 8 2,7% (dự kiến 2,6%; 2,7 vừa qua) %), và tỷ lệ việc làm/đơn ứng tuyển trong tháng 8 là 1,29, như mong đợi (1,29 gần nhất). Nhà ở bắt đầu tháng 8 -9,4% năm/năm (dự kiến -8,9%; gần nhất -6,7%) và Đơn đặt hàng xây dựng -4,3% năm/năm (8,7% gần nhất). Niềm tin hộ gia đình tháng 9 35,2 (dự kiến 36,2; 36,2 vừa qua)
o Tín dụng nhà ở tháng 8 của Úc 0,3% m/m (0,3% cuối cùng) và Tín dụng khu vực tư nhân 0,4% m/m (dự kiến 0,3%; 0,3% gần nhất)
Trong tin tức:
• Cổ phiếu công nghệ đã tiếp thêm sức mạnh tương đối cho Hang Seng, vốn đã leo khỏi mức thấp nhất kể từ cuối tháng 11.
• Goldman Sachs đã lùi dự báo về đợt cắt giảm lãi suất đầu tiên của Ngân hàng Dự trữ Úc sang tháng 11 năm 2024 thay vì tháng 8 năm 2024.
• Ngân hàng Nhật Bản tiến hành hoạt động mua đột xuất trong khi cựu giám đốc nghiên cứu của BoJ cho biết thị trường có thể kỳ vọng lợi suất JGB kỳ hạn 10 năm sẽ đạt 2,0% nếu mục tiêu lạm phát của ngân hàng trung ương được đáp ứng và chính sách lãi suất âm kết thúc.
------------------
Các chỉ số chính của châu Âu tìm kiếm kết thúc tuần ở mức cao hơn. DAX của Đức: +0.41% (-1.10% tính đến thời điểm hiện tại), FTSE 100 của Vương quốc Anh: +0,08% (-0,99% tính đến thời điểm hiện tại) ngày), CAC 40 của Pháp: +0.37% (-0.59% tính từ đầu tuần), FTSE MIB của Ý: +0.28% (-1.16% tính đến thời điểm hiện tại), IBEX 35 của Tây Ban Nha: +0,01% (-0,78% tính từ đầu tuần).
• Về dữ liệu kinh tế:
o CPI tháng 9 của Eurozone 0,3% m/m (0,5% gần nhất); 4,3% năm/năm (dự kiến 4,5%; 5,2% gần nhất). CPI cơ bản tháng 9 0,2% m/m (0,3% gần nhất); 4,5% năm/năm (dự kiến 4,8%; 5,3% gần nhất)
o Doanh số bán lẻ tháng 8 của Đức -1,2% m/m (dự kiến -0,7%; -2,2% gần nhất); -2,3% năm/năm (dự kiến -0,7%; -2,2% gần nhất). Chỉ số giá nhập khẩu tháng 8 0,4% m/m (dự kiến 0,5%; -0,6% gần nhất); -16,4% năm/năm, như dự kiến (-13,2% gần nhất). Thay đổi thất nghiệp tháng 9 10.000 (dự kiến 15.000; 20.000 gần nhất) và Tỷ lệ thất nghiệp 5,7%, như mong đợi (5,7% gần nhất)
o PPI tháng 8 của Pháp 0,6% m/m (gần nhất -0,3%); -1,3% năm/năm (0,9% gần nhất). Chi tiêu tiêu dùng tháng 8 -0,5% m/m, như mong đợi (0,4% gần nhất). CPI tháng 9 -0,5% m/m (dự kiến -0,3%; 1,0% gần nhất); 4,9% năm/năm (dự kiến 5,1%; 4,9% gần nhất)
o Cho vay thế chấp tháng 8 của Vương quốc Anh 1,22 tỷ GBP (200 triệu GBP gần nhất) và Tín dụng tiêu dùng BoE tháng 8 1,644 tỷ GBP (dự kiến 1,300 tỷ GBP; 1,271 tỷ GBP gần nhất). GDP quý 2 0,2% qtr/qtr, như dự kiến (0,3% gần nhất); 0,6% năm/năm (dự kiến 0,4%; 0,5% gần nhất). Đầu tư kinh doanh quý 2 4,1% qtr/qtr (dự kiến 3,4%; 4,0% gần nhất); 9,2% năm/năm (dự kiến 6,7%; 7,0% gần nhất). Thâm hụt tài khoản vãng lai quý 2 25,3 tỷ GBP (thâm hụt dự kiến là 15,0 tỷ GBP; thâm hụt gần nhất là 15,2 tỷ GBP)
o CPI tháng 9 của Ý 0,2% m/m (dự kiến 0,1%; 0,3% gần nhất); 5,3% năm/năm, như mong đợi (5,4% gần nhất). Doanh số bán hàng công nghiệp tháng 7 -0,4% m/m (0,5% gần nhất); -1,6% năm/năm (-0,4% gần nhất)
o Thặng dư tài khoản vãng lai tháng 7 của Tây Ban Nha là 4,27 tỷ EUR (thặng dư gần nhất là 2,83 tỷ EUR)
o Các chỉ số dẫn đầu KOF tháng 9 của Thụy Sĩ 95,9 (dự kiến 90,5; 96,2 gần nhất)
Trong tin tức:
• Pháp báo cáo chỉ số CPI trong tháng 9 thấp hơn dự kiến trong khi chỉ số khu vực đồng euro giảm xuống 4,3% so với mức 5,2% trong tháng 8 và chỉ số cốt lõi giảm xuống 4,5% từ 5,3%.
• Tỷ lệ thế chấp ở Anh đang giảm.
• Commerzbank thông báo sẽ hoàn trả thêm vốn cho cổ đông.
• Nhà hoạch định chính sách của Ngân hàng Trung ương Châu Âu Kazaks cho biết lãi suất có thể sẽ phải giữ nguyên trong một thời gian. Pháp đang có kế hoạch cắt giảm thuế doanh nghiệp nhiều hơn.
--------------
THỊ TRƯỜNG TRUNG QUỐC ĐANG PHẢI ĐỐI MẶT VỚI NHỮNG RỦI RO GÌ?
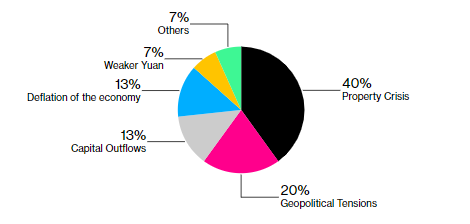
Lĩnh vực bất động sản của Trung Quốc vẫn chưa chứng kiến tình trạng tồi tệ nhất của cuộc khủng hoảng vốn đã phủ bóng đen lên nền kinh tế quốc gia và khiến các quỹ toàn cầu rút khỏi thị trường chứng khoán lớn thứ hai thế giới. Đó là quan điểm của 9 trong số 15 người trả lời trong cuộc khảo sát không chính thức của Bloomberg News với các nhà phân tích và nhà quản lý tiền ở Hồng Kông và Trung Quốc đại lục. Sáu người trong số họ coi khủng hoảng nhà ở là rủi ro lớn nhất đối với cổ phiếu trong quý cuối cùng của năm 2023. Căng thẳng địa chính trị nổi lên là mối lo ngại lớn thứ hai.
Kết quả này phản ánh tình trạng bất ổn ngày càng tồi tệ trong ngành bất động sản Trung Quốc, khi các nhà hoạch định chính sách tỏ ra miễn cưỡng thực hiện các biện pháp kích thích mạnh mẽ hơn vì sợ chúng có thể gây ra rủi ro tài chính dài hạn. Tâm lý thị trường chỉ trở nên tồi tệ hơn trong tuần này khi lo ngại về thanh khoản và nhu cầu nhà ở yếu tăng lên, đẩy chỉ số cổ phiếu bất động sản của Bloomberg Intelligence xuống mức thấp nhất trong 12 năm.
Ngoài sự bi quan về lĩnh vực bất động sản, cuộc khảo sát không chính thức cho thấy các nhà đầu tư đã chuyển sang lạc quan hơn về thị trường tổng thể nhờ một loạt các biện pháp hỗ trợ chính sách gần đây và định giá không đắt. Khoảng 70% số người được hỏi cho biết họ có kế hoạch bổ sung thêm vị thế chứng khoán cả trong nước và ở Hồng Kông. Nhưng Khủng hoảng tài sản được coi là rủi ro lớn nhất đối với chứng khoán Trung Quốc
Các nhà đầu tư có thể đang phải đối mặt với mức độ bất ổn gia tăng sau khi Tập đoàn Evergrande Trung Quốc - một tập đoàn bất động sản mắc nợ và nằm ở trung tâm của cuộc khủng hoảng kéo dài nhiều năm trong lĩnh vực này - cho biết hôm thứ Năm rằng chủ tịch tỷ phú Hui Ka Yan của tập đoàn này bị nghi ngờ phạm tội . Trong khi đó, Country Garden Holdings Co., trước đây là nhà phát triển bất động sản lớn nhất Trung Quốc, tiếp tục đấu tranh khó khăn để ngăn chặn tình trạng vỡ nợ trái phiếu công.
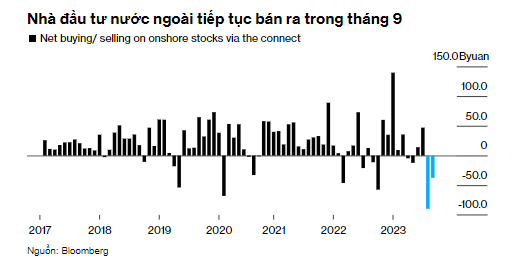
Các nhà đầu tư nước ngoài đã bán ròng khoảng 37 tỷ nhân dân tệ (5,1 tỷ USD) cổ phiếu Trung Quốc đại lục trong tháng 9 thông qua liên kết giao dịch với Hồng Kông. Đó là sau đợt bán tháo kỷ lục 90 tỷ nhân dân tệ vào tháng trước, khiến vị thế của họ xuống mức thấp nhất kể từ tháng 10 năm 2022, khi quốc gia mở cửa trở lại sau các biện pháp hạn chế nghiêm ngặt của Covid đã tạo ra sự phục hồi mạnh mẽ trong ba tháng tới.
Nhận xét:
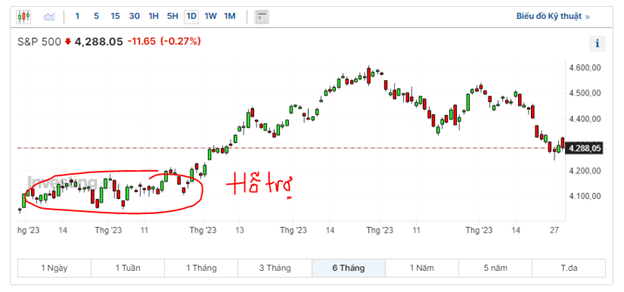
Thị trường Mỹ ngày thứ 6 tương đối phân hoá, mặc dù các chỉ số chính có mức giảm cuối phiên. Thị trường có xu hướng đảo chiều từ mức cao nhất trong phiên ngay khi báo cáo tồn kho đang dần xấu đi, cùng thời điểm đó lợi suất trái phiếu kho bạc tăng cao hơn. Tuy vậy thị trường vẫn được duy trì nhờ sức mạnh của một số cổ phiếu vốn hoá lớn. Kết thúc tháng 9 thị trường Mỹ chỉ số SP%500 giảm -5.04% - mức giảm lớn nhất từ tháng 10 năm 2022.
Về mặt thông tin khiến thị trường giảm điểm vẫn là câu chuyện dư âm lo lắng thị trường về quyết định của FED có thể tăng lãi suất lần cuối trong năm và duy trì chính sách lãi suất cao lâu hơn.
Về mặt kĩ thuật chart tháng, Sp500 chỉ còn cách vùng hỗ trợ 100-150 điểm, nên có thể tháng 9 mang yếu tố mùa vụ khi luôn là tháng có mức điều chỉnh lớn trong năm. Kì vọng có thể phục hồi nhẹ ở giai đoạn tháng 10.
------------------------------------------
Phần 2: Cập nhật thông tin thị trường trong nước.
NHNN giám sát chặt chẽ dư nợ và chất lượng tín dụng đối với các lĩnh vực tiềm ẩn rủi ro cao
Trong báo cáo vừa gửi tới Quốc hội, NHNN cho biết, đối với lĩnh vực tiềm ẩn rủi ro, trong đó có một số lĩnh vực kinh doanh BĐS có tính chất đầu cơ, phân khúc BĐS cao cấp đang dư thừa nguồn cung, chứng khoán, trái phiếu doanh nghiệp riêng lẻ…
...bên cạnh việc ban hành các văn bản quy phạm pháp luật về các giới hạn, tỷ lệ đảm bảo an toàn trong hoạt động ngân hàng, NHNN đã và sẽ tiếp tục thực hiện nhiều giải pháp giám sát, đảm bảo an toàn hoạt động.
Thứ nhất, NHNN giám sát thường xuyên, liên tục đối với tình hình hoạt động các đơn vị trong hệ thống và xây dựng các báo cáo giám sát an toàn vĩ mô, vi mô theo định kỳ đối với các đối tượng và nhóm đối tượng giám sát; giám sát chặt chẽ tốc độ tăng trưởng dư nợ và chất lượng tín dụng đối với các lĩnh vực tiềm ẩn rủi ro cao như BĐS, chứng khoán, tiêu dùng, đầu tư TPDN... qua hệ thống báo cáo thống kê và từ các nguồn thông tin khác. Trên cơ sở kết quả giám sát, ban hành các văn bản cảnh báo, khuyến nghị đối với các vấn đề cần quan tâm.
Thứ hai, NHNN tăng cường công tác thanh tra, kiểm tra theo hướng đưa nội dung thanh tra về hoạt động cấp tín dụng đối với lĩnh vực tiềm ẩn rủi ro vào kế hoạch thanh tra chuyên ngành đối với các cuộc thanh tra pháp nhân định kỳ hàng năm.
Thứ ba, NHNN kiểm soát rủi ro cấp tín dụng đối với phân khúc BĐS cao cấp đang dư thừa nguồn cung, BĐS không có nhu cầu thực, BĐS kinh doanh có tính chất đầu cơ bất động sản...; kiểm soát mức độ tập trung tín dụng vào một số khách hàng, nhóm khách hàng lớn, khách hàng có liên quan đến cổ đông lớn, người có liên quan của cổ đông của TCTD, cho vay chéo..., đảm bảo an toàn hoạt động ngân hàng. Kiểm tra, kiểm soát chặt chẽ việc cấp tín dụng, việc sử dụng vốn nhất là việc tập trung quá lớn tín dụng vào một số doanh nghiệp trong hệ sinh thái hoặc doanh nghiệp “nội bộ” có nguy cơ rủi ro lớn.
Tính đến cuối tháng 5/2023, toàn hệ thống có 40 TCTD đầu tư trái phiếu doanh nghiệp với tổng số dư là 205,4 nghìn tỷ đồng, giảm 14,7% so với cuối năm 2022. Tỷ trọng đầu tư trái phiếu doanh nghiệp trên tổng dư nợ tín dụng nhỏ, chiếm 1,67%, thấp hơn mức 2,0% cuối năm 2022.
Tính tới cuối tháng 7/2023, tín dụng đối với lĩnh vực chứng khoán chiếm tỷ trọng 0,55% tổng dư nợ nền kinh tế, tăng 62% so với cuối năm 2022. Trong đó dư nợ tập trung để đầu tư, kinh doanh chứng khoán ít rủi ro (chủ yếu là trái phiếu Chính phủ) chiếm 82,7% tổng dư nợ chứng khoán và tăng 72,7% so với cuối năm 2022. Tín dụng lĩnh vực bất động sản tăng gần 5% so với cuối năm 2022, chiếm 21,73% tổng dư nợ nền kinh tế.
---------------------
Áp lực tỷ giá trong nước chỉ mang tính thời điểm
Tỷ giá chính thức tại các ngân hàng đã vượt qua 24.000 đồng/USD và đạt mức cao nhất từ đầu năm đến nay.
Hiện nhiều ý kiến cho rằng, áp lực tỷ giá trong nước chỉ mang tính thời điểm do nguồn cung USD của Việt Nam cao hơn nhiều cầu nhờ nền kinh tế xuất siêu lớn, giải ngân vốn FDI tăng cao và nguồn kiều hối tiếp tục đổ về mạnh mẽ.
Với các doanh nghiệp vận tải quốc tế, biên lợi nhuận năm nay giảm chỉ còn 5 - 6% thay vì mức 8 - 10% như mọi năm. Trong khi đó, tất cả chi phí thanh toán đều tính toán theo USD. Tỷ giá cứ biến động 1% thì chi phí mà doanh nghiệp phải bỏ ra cũng tăng tương ứng. Đồng nghĩa lợi nhuận vốn đã thấp, nay lại càng thấp hơn.
Trong khoảng một tuần trở lại đây, Ngân hàng Nhà nước đã khởi động trở lại kênh phát hành tín phiếu trên thị trường mở, với tổng khối lượng đã hút ròng gần 94.000 tỷ đồng. Việc này được cho là sẽ thúc đẩy lãi suất liên ngân hàng tăng nhẹ, đồng thời góp phần trung hoà áp lực tỷ giá.
Ông Kim Kwang Yoon - Giám đốc Tài chính, Công ty TNHH Optrontec Vina cho biết: "Qua quá trình giải ngân và thực tế hoạt động của chúng tôi thì thấy rằng Việt Nam đang có những điều kiện vĩ mô tốt như dòng vốn FDI giải ngân quay trở lại mạnh mẽ, thặng dư thương mại xuất khẩu trên 20 tỷ USD sẽ góp phần giảm áp lực tỷ giá vào cuối năm này".
Trong cuộc họp mới đây nhất, Cục Dự trữ Liên bang Mỹ (FED) tiếp tục giữ lãi suất ổn định nhưng củng cố lập trường rằng sẽ giữ mặt bằng lãi suất cao trong thời gian dài hơn. Song, các chuyên gia cho rằng mức độ tăng của tỷ giá sẽ không còn mạnh như cuối năm ngoái bởi hiện nay FED đã đi đến chặng cuối của chu kỳ tăng lãi suất.
---------------
Bộ Kế hoạch và Đầu tư: GDP năm 2023 cao nhất 6%
Bộ Kế hoạch và Đầu tư cập nhật 3 kịch bản tăng trưởng kinh tế, trong đó nhấn mạnh cả các kịch bản đặt ra đều rất khó khăn, thách thức.
Báo cáo tại Phiên họp Chính phủ thường kỳ tháng 9/2023 và Hội nghị trực tuyến Chính phủ với các địa phương (sáng 30/9), Bộ trưởng Bộ Kế hoạch và Đầu tư Nguyễn Chí Dũng cho biết nền kinh tế tiếp tục xu hướng phục hồi, đạt được những kết quả quan trọng, khá toàn diện trên các lĩnh vực. Cụ thể, tốc độ tăng trưởng kinh tế phục hồi tích cực. GDP quý III ước tăng 5,33% so với cùng kỳ năm trước (quý I tăng 3,28%, quý II tăng 4,05%) trong bối cảnh nhiều nền kinh tế tiếp tục tăng trưởng thấp. Kinh tế vĩ mô tiếp tục ổn định, lạm phát được kiểm soát, các cân đối lớn được bảo đảm.
Bên cạnh đó, CPI tháng 9 tăng 3,66% so với cùng kỳ năm trước, bình quân 09 tháng tăng 3,16%; thị trường tiền tệ cơ bản ổn định; mặt bằng lãi suất tiếp tục giảm. Tổng vốn FDI đăng ký 9 tháng đạt gần 20,21 tỷ USD, tăng 7,7% so với cùng kỳ. Giải ngân vốn đầu tư công ước đạt 51,38% kế hoạch, cao hơn cùng kỳ (46,7%) và số tuyệt đối cao hơn khoảng 110.000 tỷ đồng. Hoạt động sản xuất kinh doanh, doanh nghiệp tiếp tục chuyển biến. Số doanh nghiệp đăng ký thành lập mới và tái gia nhập thị trường tháng 9 đạt gần 18.500 doanh nghiệp, tăng 12% so với cùng kỳ năm trước.
Do đó, trên cơ sở kết quả 9 tháng, dự báo bối cảnh, tình hình thế giới, trong nước thời gian tới, Bộ Kế hoạch và Đầu tư đã cập nhật kịch bản tăng trưởng quý IV và cả năm 2023.
• Kịch bản 1: Tăng trưởng kinh tế cả năm khoảng 5,0%, quý IV cần tăng 7,0% (quý IV năm 2022 tăng 5,92%).
• Kịch bản 2: Tăng trưởng kinh tế cả năm khoảng 5,5%, quý IV cần tăng 8,8%.
• Kịch bản 3: Tăng trưởng kinh tế cả năm khoảng 6%, quý IV cần tăng 10,6%.
Theo Bộ trưởng Nguyễn Chí Dũng, tăng trưởng quý IV/2023 phụ thuộc nhiều vào tốc độ phục hồi sản xuất công nghiệp, nhất là công nghiệp chế biến, chế tạo. Sự gia tăng nhu cầu tại các thị trường xuất khẩu lớn, chủ lực của Việt Nam, hoạt động du lịch, tiêu dùng trong nước trong dịp cuối năm và cận kề Tết Nguyên đán 2024, là cơ sở để xuất khẩu, thị trường trong nước tăng trưởng nhanh hơn.
Hôm 29/9, theo báo cáo của Tổng cục Thống kê, GDP quý III của Việt Nam tăng 5,33% so với cùng kỳ năm trước. Mức tăng này chỉ cao hơn tốc độ tăng của cùng kỳ các năm 2020 và 2021 trong giai đoạn 2011-2023. Tuy nhiên mức tăng GDP 5,33% cho thấy đà phục hồi của kinh tế Việt Nam khi mức tăng GDP quý sau cao hơn quý trước (quý I tăng 3,28%, quý II tăng 4,05%). Tính cung, GDP 9 tháng năm 2023 tăng 4,24% so với cùng kỳ năm trước. Mức tăng chỉ cao hơn tốc độ tăng 2,19% và 1,57% của 9 tháng các năm 2020 và 2021 trong giai đoạn 2011-2023.
Nhận xét:
Tỷ giá tăng là chủ đề được nhắc đến liên tục trong tháng 9 khi tỷ giá vượt ngưỡng 24.000 thâm chí có thời điểm áp sát 24.500. Thị trường đều lo lắng về điều này khi nhắc đến năm 2022 tỷ giá tăng mạnh khiến ngân hàng nhà nước phải can thiệp. Tuy nhiên sau nhiều đợt phân tích và những động thái mới thị trường khả năng nhà đầu tư cũng hiểu rằng tỷ giá chỉ mang tính chất thời điểm nhờ vào nhiều yếu tố do nguồn cung USD của Việt Nam cao hơn nhiều cầu nhờ nền kinh tế xuất siêu lớn, giải ngân vốn FDI tăng cao và nguồn kiều hối tiếp tục đổ về mạnh mẽ sẽ giúp NHNN linh hoạt hơn trong việc điều tiết ổn định tỷ giá.
Như vậy có thể thấy, về bản chất chính sách tiền tệ vẫn đang giữ nguyên vẫn mang tính hỗ trợ cho tăng trưởng kinh tế. Còn về thị trường chứng khoán, cũng có một phần nhà điều hành thị trường cũng không quá muốn dòng tiền chảy tiếp tục vào các kênh đầu cơ như chứng khoán mà chưa vào được sản xuất kinh doanh nên sẽ có những động thái rõ ràng hơn trong thời gian cuối năm.
Theo một vài nguồn tin trong thời gian tới NHNN có thể tiếp tục giảm lãi suất huy động vốn kỳ hạn 6 đến 12 tháng. Điều này hoàn toàn có cơ sở và có thể được thực hiện đồng thời với động thái hút tiền thông qua bán tín phiếu. Rõ ràng khi NHNN Hút tiền về để giảm áp lực lên tỷ giá: Thanh khoản hệ thống hiện đang dư thừa, dẫn đến áp lực lên tỷ giá. Việc NHNN bán tín phiếu sẽ giúp hút bớt tiền về, từ đó giảm áp lực lên tỷ giá. Đồng thời việc giảm lãi suất cho vay để hỗ trợ tăng trưởng: Lãi suất huy động hiện đang cao hơn lãi suất cho vay, dẫn đến chi phí vốn cao cho các doanh nghiệp. Việc NHNN giảm lãi suất huy động sẽ giúp giảm chi phí vốn cho các doanh nghiệp, từ đó hỗ trợ tăng trưởng.
Tháng 9 đã kết thúc, tháng 10 dần lộ diện với kết quả kinh doanh được các doanh nghiệp công bố. Dự kiến một số nhóm ngành sẽ tốt thậm chí phục hồi mạnh như CHứng khoán, Bán lẻ, Xuất khẩu,… Theo con số mới nhất cập nhật của Bloomberg P/E VNINDEX rơi vào khoảng 15.85 đây là mức trung bình. Nếu cập nhật thêm số liệu kết quả kinh doanh quý III thì khả năng thì thị trường vẫn sẽ có một nhịp phục hồi khi chỉ số P/e được điều chỉnh nhờ kết quả kinh doanh khả quan hơn từ nhiều nhóm ngành. Vì vậy nên tập trung vào các doanh nghiêp đang kinh doanh tốt, dự báo khả quan trọng quý III và hạn chế đầu cơ ở giai đoạn này.
----------------------
Phần 3: Nhận định xu hướng thị trường
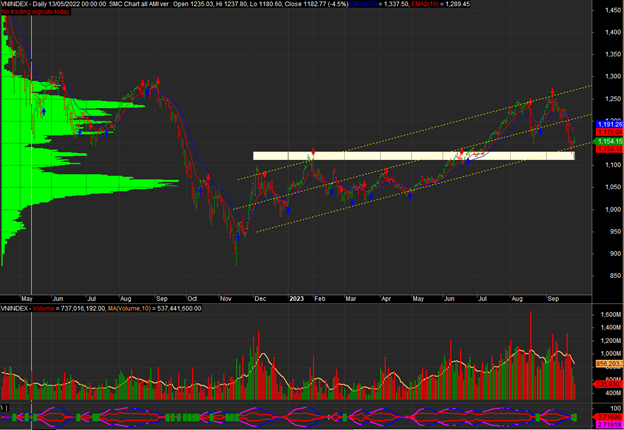
• Nhìn vào biểu đồ trung hạn, có thể thấy VNINDEX đang ở cạnh dưới kênh trung hạn và ngay tại vùng hỗ trợ quan trọng là đỉnh trước của các đợt tạo đỉnh đầu năm. Vùng này quan trọng bởi vì nếu thủng thì có thể chiết khấu ở mức thấp hơn xuống vùng 1050 là nền lớn hơn. Tuy nhiên sau rà soát là toàn bộ các yếu tố về vĩ mô và kết quả kinh doanh, thì chưa có yếu tố nào xấu tới mức đáng lo ngại có thể tiếp tục đẩy thị trường chiết khấu thêm. Đó là những rủi ro hiện hữu, còn có những rủi ro chưa xuất hiện và lo ngại lớn hơn thì chưa thể biết. Chính vì vậy trong khuôn khổ kiến thức & góc nhìn bản thân, cá nhân mình cho rằng vùng này VNINDEX đã có thể tạo đáy và bắt đầu vào nhịp phục hồi cho đến đầu tháng 11 - khi bắt đầu có cuộc họp của FED và tiếp tục pha giảm ngay sau đó, nhưng thời điểm đó có lẽ tính sau. Trước mắt là nhịp phục hồi có thể 2-3 tuần tới.
• Nếu kịch bản thị trường giảm tiếp tạo đáy thấp hơn thì căn bản ngay sau đó vẫn là nhịp phục hồi. Bởi kết quả kinh doanh tốt (dự kiến sẽ tốt) có thể thúc đẩy các cổ phiếu phục hồi trở lại. Vùng thấp hơn có thể kiểm định là: trường hợp tích cực 1120-1130, trường hợp hoảng loạn hơn là 1100-1080. Rất nhiều nhà đầu tư chờ đợi vùng chiết khấu ở vùng này tuy nhiên đã có nhiều cổ phiếu & ngành tạo đáy trước thậm chí giá đã về lại vùng đỉnh cũ 1200. Vì vậy cùng theo dõi xem hướng nào sẽ xảy ra để đi theo chiến lược giải ngân phù hợp. Vẫn là vùng giải ngân không phải để bán. (trừ trường hợp có các sự kiện thiên nga đen xuất hiện thì cùng chạy)
• Phiên thứ 6 có một tín hiệu đáng lưu ý là nhóm cổ phiếu VIN đã dừng đà giảm và xác nhận phiên nỗ lực phục hồi đầu tiên. VIC +4.11%, VRE +2.55%, VHM +2.55%. Ngoại vẫn tiếp tục bán ròng phiên cuối tuần ở mức cao lên tới -537 tỷ. Tự doanh chỉ bán ròng nhẹ -65 tỷ. Điểm nhấn là ngoại bán khá nhiều ở bank, chứng, thép. Nên ảnh hưởng lên chỉ số đáng kể.
• Thanh khoản giảm ở thời gian khoảng 1 tuần gần đây, như phiên thứ 6 chỉ dừng lại ở mức gần 14k tỷ. Với thanh khoản như thế này rõ ràng sẽ là hạn chế cho nhóm ngành chứng khoán tiếp tục thăng hoa, nhưng dù sao thì việc báo cáo sắp tới cũng sẽ tốt với nhóm chứng khoán.
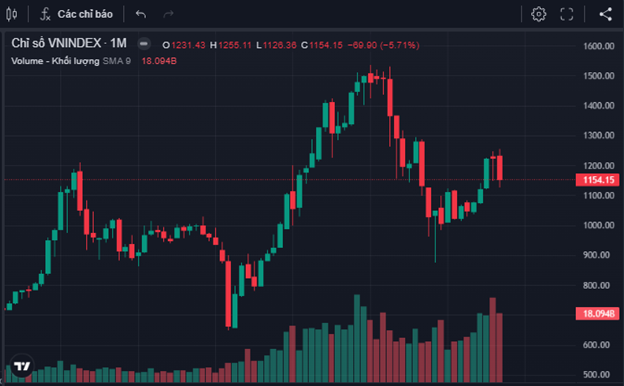
Nhìn vào biểu đồ chart tháng là một biểu đồ gần đảo chiều vùng đỉnh, khả năng là đảo chiều cao. Nhưng chiến lược là chỉ đánh phục hồi trong nhịp ngắn trong tháng 10 còn tiếp tục tháng 11 và tháng 12 cần theo dõi tiếp bởi đoạn cuối chu kỳ giao thoa như giai đoạn cuối năm 2023 thường sẽ rất khó chịu để giao dịch.
Cổ phiếu theo dõi: PVS, NTL, DGC, QNS, PVT, HUT, FRT
Bài viết chỉ mang tính chất tham khảo dựa trên góc nhìn thị trường của cá nhân. Cảm ơn đã theo dõi!
Bình luận (40)