QNS: Trend tăng trong giai đoạn cuối năm
Gắn thẻ
1 mã
Chứng khoán
Sơ lược doanh nghiệp: QNS là doanh nghiệp sản xuất sữa đậu nành lớn nhất tại Việt Nam với tổng công suất 390 triệu lít sữa/năm và là top 5 nhà sản xuất đậu nành lớn nhất Thế Giới. Thương hiệu Vinasoy của QNS luôn giữ vững vị trí số 1 trong ngành hàng sữa đậu trong nhiều năm qua với thị phần trên 80%. Ngoài ra, QNS còn sở hữu 1 nhà máy đường An Khê (Gia Lai) có công suất ép mía lớn nhất cả nước khoảng 18,000 tấn mía/ngày, cung cấp khoảng 89,000 tấn đường trong niên vụ 2019/2020 (chiếm 11% sản lượng đường cả nước – thị phần thứ 2, sau SBT)
Công ty cổ phần Đường Quảng Ngãi đạt LNST quý III/2021 tăng 114.875 triệu đồng, tương ứng tăng 49% so với cùng kỳ năm ngoái. Duy trì khuyến nghị khả quan với giá mục tiêu 65.000đ/cp dựa trên LN 2022 và nâng dự phóng EPS 2022-23.
Giá thị trường: 53.100
Giá mục tiêu: 65.000
Động lực tăng trưởng thúc đẩy nhóm hàng hóa trong bối chu kỳ siêu hàng hóa
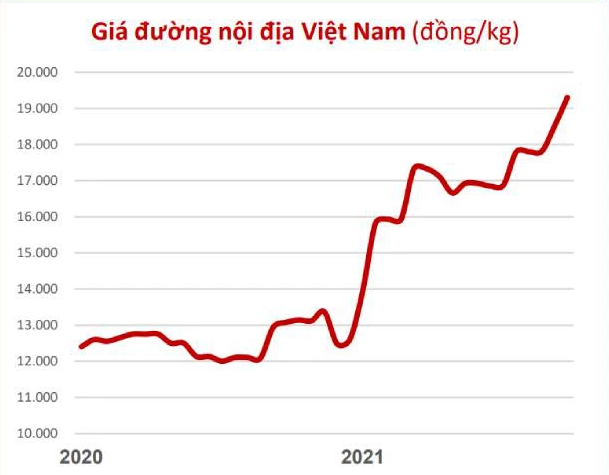
Trong bối cảnh chính phủ các nước liên tục bơm tiền đẩy lạm phát kỳ vọng tăng mạnh ở nhiều quốc gia làm cho thị trường hàng hóa liện tục tăng mạnh trong thời gian dài và chưa có dấu hiệu dừng lại . Giá đường cũng vì thế tăng mạnh trong giai đoạn hiện tại giá đường ở trong nước tăng từ mốc 12.500 lên 19.400 tính từ đầu năm 2021 . Theo dự đoán , Chu kỳ siêu hàng hóa sẽ vẫn còn tiếp tục kéo dài từ khoảng 2 – 3 năm cho đến khi các biện pháp thắt chặt lần đầu tiên được thực hiện . Ngoài ra việc một số quốc gia đang bùng phát dịch COVID 19 trở lại cũng đang là mồi lửa cho việc đứt gãy chuỗi cung ứng một lần nữa sẽ làm trầm trọng hơn tình trạng tăng giá của hàng hóa .
Nguồn : hiệp hội mía đường việt nam
QNS – Tận dụng thiên thời bức phá mạnh mẽ
Trong quý III năm 2021, tình hình dịch bệnh trên thế giới và Việt Nam vẫn diễn biến phức tạp và ảnh hưởng không nhỏ đến tình hình sản xuất của công ty. Tăng trưởng chủ yếu của công ty đến từ mảng sữa đậu nành và mảng đường.
QNS báo cáo DT Q3/2021 tăng 14,5% lên 2.114 tỷ và và lợi nhuận sau thuế 348 tỷ đồng (+49%) nhờ thương hiệu sữa đậu nành Vinasoy đã xuất khẩu sang các nước như Trung Quốc, Nhật Bản, Mỹ, Hàn Quốc... đóng góp 55-60% tổng doanh thu và biên lợi nhuận gộp cao 40-45% và mảng đường, hiệu quả sản xuất được cải thiện nhờ ứng dụng khoa học kỹ thuật vào dây chuyền sản xuất.
Tính đến lũy kế 9 tháng đầu năm 2021, QNS đạt 5,776 tỷ đồng doanh thu thuần, tăng 13.37% so với cùng kỳ năm trước, lợi nhuận ròng đạt 869.43 tỷ đồng, tăng 29.69% so với cùng kỳ năm. Qua đó hoàn thành 95.23% kế hoạch lợi nhuận của doanh nghiệp đề ra.
Triển vọng tích cực năm 2022-23
Bộ Công Thương đã ban hành Quyết định 1578/QĐ-BCT, áp dụng biện pháp chống bán phá giá và thuế chống trợ cấp chính thức đối với một số sản phẩm đường mía có xuất xứ từ Thái Lan. Việc áp thuế sẽ kéo dài trong vòng 5 năm. Chính sách này sẽ giúp bảo vệ đường trong nước khỏi đường nhập khẩu giá rẻ từ Thái Lan cũng như đường nhập lậu, thúc đẩy ngành đường trong nước về lâu dài.
Cùng với đó, giá đường tiếp tục xu hướng tăng trong tương lai. Theo thông tin từ Hiệp hội Mía đường Việt Nam (VSSA), sản lượng đường toàn cầu ghi nhận tình trạng thâm hụt trong niên vụ 2021-2022. Để khôi phục mảng đường, chiến lượt phát triển vùng nguyên liệu mía tiếp tục được đẩy mạnh. Xí nghiệp CGNN An Khê của Cty đã có nhiều cải tiến trong quy trình canh tác đảm bảo phù hợp với điều kiện và nhu cầu thực tế của người trồng mía; Cty đã đầu tư hàng trăm máy móc thiết bị cơ giới để thực hiện thi công cơ giới trong vùng nguyên liệu mía.
Các dự án lớn cũng được đầu tư nhà máy điện sinh khối An Khê, dự án đầu tư mở rộng nâng công suất nm đường An Khê từ 10.000 tmn lên 18.000 tmn với tổng vốn đầu tư dự kiến 1,813 tỷ và dự án đầu tư dây chuyền sản xuất đường tinh luyện re công suất 1.000 tấn đường/ngày với tổng vốn đầu tư 1,440 tỷ.
Năm 2021, ước tính DTT đạt 7,882 tỷ đồng (+21.4%YoY), chủ yếu nhờ tăng trưởng ngành hàng chính. Giá nguyên liệu đậu nành tăng mạnh tác động tiêu cực đến biên lãi gộp của Công ty. Ước tính biên lãi gộp của Công ty đạt 26.8% trong 2021 từ mức 31.6% của 2020. LNST dự phóng đạt 980 tỷ đồng (-7%YoY). Bằng phương pháp định Giá DCF và P/E, mức giá hợp lý cho cổ phiếu QNS khoảng 65,000 đồng/cp (+22% so với giá hiện tại).
Do vậy , team HD dự báo dự báo doanh thu đạt 9.389 tỷ đồng (+22%) và lợi nhuận sau thuế đạt 1.600 tỷ đồng (+27%). EPS dự phóng 4.886 đồng/cp và P/E 2022 là 10,6 lần.
Khuyến nghị khả quan với giá mục tiêu 65,000đ
Chúng tôi duy trì khuyến nghị khả quan với giá mục tiêu cuối năm QNS đạt 65,000đ nhờ việc đánh giá lại đôi với thị trường trong điều kiện thanh khoản tăng cao và sự hỗ trợ từ các chính sách bảo trợ và giá đường tăng mạnh. Tiềm năng tăng giá là khối lượng vận chuyển cao hơn và thu nhập từ việc tập trung vào thị phần sữa đậu nành rộng lớn trên thị trường.
Tổ chức ISO Sugar dự báo thâm hụt toàn cầu vụ 2021/22 vẫn ở mức cao, xấp xỉ 3,8 triệu tấn theo báo cáo gần nhất vào tháng 8/2021, tăng thêm gần 1,2 triệu tấn so với lần cập nhật trước đó vào tháng 5. Bên cạnh đó, xu hướng giá dầu hiện nay cũng giúp duy trì sự hấp dẫn của sản xuất Ethanol, do đó Chúng tôi nhận thấy tạm thời có ít rủi ro với giá đường và cho rằng giá sẽ tiếp tục được duy trì ổn định ở mức cao.
Tín hiệu kỹ thuật
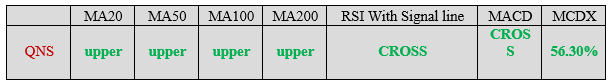
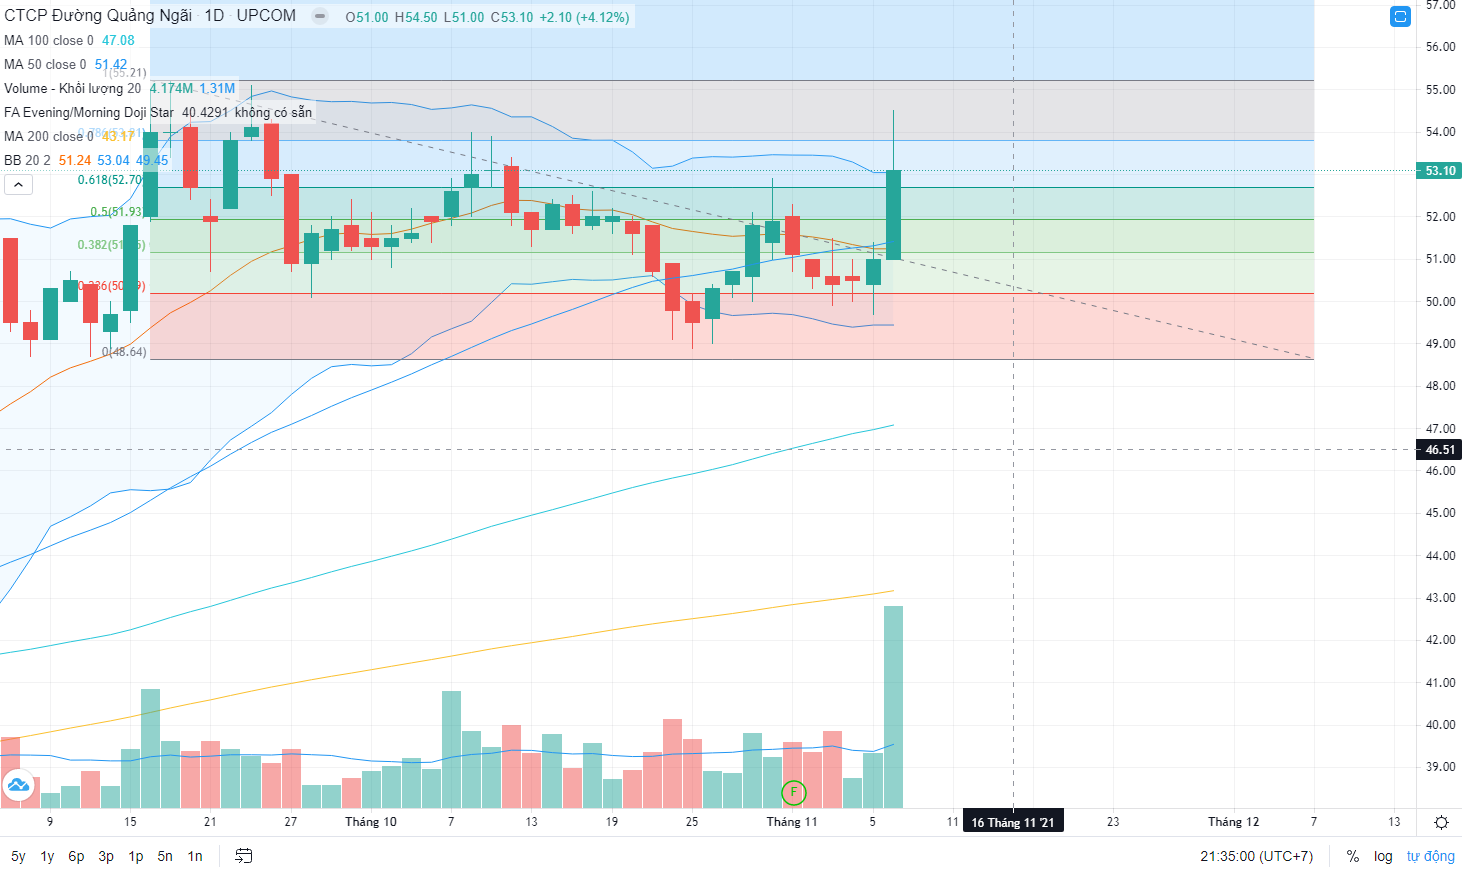
Vùng giá hiện tại đã tạo xu hướng tăng ngắn và dài hạn khi giá đã vượt các đường MA ( đường trung bình động ) . Tín hiệu MACD và RSI WS cũng đã tại tín hiệu cắt lên với đường tín hiệu báo hiệu giai đoạn chờ mua . MCDX cũng cho thấy BigMoney đang giữ chủ đạo trong dòng tiền tham gia cổ phiếu.
Nhận xét : Tiếp tục nắm giữ và chờ mua khi điều chỉnh quanh nền giá ( 5200) cũng là fibonanci 50% trong nhịp chỉnh tiếp theo .
Tác giả : HDInvestment ( Phạm Nguyễn Quốc Đạt - Phạm Việt Trinh )
Bình luận (31)