OIL: PVOIL lãi hơn 1.272 tỉ đồng, nhưng dòng tiền kinh doanh âm hơn 2.611 tỉ đồng
Gắn thẻ
1 mã
Chứng khoán
Mặc dù báo lãi kỷ lục trong quý III/2026, song dòng tiền thuần từ hoạt động kinh doanh của PVOIL đang thâm hụt 2.611 tỉ đồng.
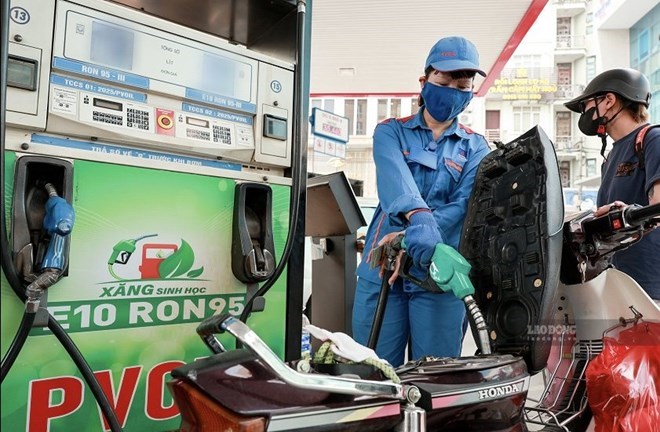
PVOIL vừa công bố báo cáo tài chính hợp nhất quý III/2026 với doanh thu thuần hơn 90.407 tỉ đồng. Ảnh: Hải Nguyễn
Tổng công ty Dầu Việt Nam - CTCP (PVOIL) vừa công bố báo cáo tài chính hợp nhất quý III/2026.
Theo báo cáo, doanh thu thuần của PVOIL trong quý III/2026 đạt hơn 90.407 tỉ đồng, tăng gần 176% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 773,72 tỉ đồng, gấp khoảng 5,6 lần cùng kỳ.
Mặc dù doanh thu tăng mạnh, giá vốn hàng bán của PVOIL cũng tăng gần 177%, lên hơn 87.967 tỉ đồng. Theo đó, biên lợi nhuận gộp thu hẹp từ khoảng 3,05% trong quý III/2025 xuống còn 2,70% trong quý III/2026.
Ở chiều ngược lại, doanh nghiệp ghi nhận sự cải thiện đáng kể về hiệu quả kiểm soát chi phí hoạt động so với quy mô doanh thu. Cụ thể, trong khi doanh thu thuần tăng gần 176%, chi phí bán hàng tăng hơn 69% và chi phí quản lý doanh nghiệp tăng hơn 79%, đều thấp hơn đáng kể so với tốc độ tăng doanh thu.
Tuy nhiên, áp lực chi phí tài chính vẫn hiện hữu khi chi phí lãi vay trong quý III tăng gần 97%, lên hơn 174 tỉ đồng.
Lũy kế 9 tháng đầu năm 2026, PVOIL ghi nhận doanh thu thuần gần 226.976 tỉ đồng, tăng hơn 115% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 1.272,62 tỉ đồng, tăng hơn 243%.
Với kết quả này, doanh nghiệp đã vượt khoảng 51% kế hoạch doanh thu và 94% kế hoạch lợi nhuận sau thuế của cả năm 2026.
Theo giải trình của PVOIL, trong quý III/2026, giá dầu Brent DTD bình quân đạt 97 USD/thùng, tăng 40% so với cùng kỳ năm trước nhưng giảm 7% so với quý II/2026.
Tính chung 9 tháng đầu năm 2026, giá dầu bình quân đạt 94,05 USD/thùng, tăng 33% so với cùng kỳ năm 2025 và cao hơn 36% so với mức bình quân cả năm 2025. Theo đó, giá các sản phẩm xăng cũng tăng bình quân từ 40-42%, trong khi giá các sản phẩm dầu tăng 64% so với cùng kỳ năm 2025.
Biến động giá xăng dầu đã góp phần thúc đẩy doanh thu quý III/2026 của Công ty mẹ tăng 94% so với cùng kỳ năm trước. Đồng thời, mặt bằng giá nhập khẩu, giá hàng hóa và dịch vụ trong kỳ tăng cũng kéo theo sự gia tăng tương ứng của giá vốn, chi phí bán hàng và chi phí quản lý doanh nghiệp.
Tuy nhiên, theo PVOIL, nhờ chủ động, linh hoạt trong công tác điều hành kinh doanh, quản lý hàng tồn kho và triển khai hiệu quả các giải pháp kiểm soát chi phí, tốc độ tăng giá vốn hàng bán của Công ty mẹ được duy trì ở mức 91%, thấp hơn tốc độ tăng doanh thu. Qua đó, lợi nhuận gộp tăng 265% so với cùng kỳ năm trước.
Chi phí bán hàng và chi phí quản lý doanh nghiệp của Công ty mẹ cùng tăng 86%. Trong khi đó, chi phí tài chính tăng 114% so với cùng kỳ, chủ yếu do mặt bằng lãi suất tăng, kéo theo chi phí lãi vay gia tăng.
Đáng chú ý, mặc dù lợi nhuận tăng trưởng mạnh, dòng tiền từ hoạt động kinh doanh của PVOIL lại ghi nhận diễn biến trái chiều.
Lũy kế 9 tháng đầu năm 2026, PVOIL đạt lợi nhuận sau thuế hơn 1.272 tỉ đồng, tăng 243% so với cùng kỳ. Tuy nhiên, dòng tiền thuần từ hoạt động kinh doanh âm hơn 2.611 tỉ đồng, trong khi cùng kỳ năm 2025 âm 993,49 tỉ đồng.
Diễn biến này diễn ra trong bối cảnh các khoản phải thu và hàng tồn kho tăng mạnh, tạo áp lực đáng kể lên dòng tiền kinh doanh.
Theo báo cáo lưu chuyển tiền tệ hợp nhất, biến động các khoản phải thu trong 9 tháng đầu năm 2026 khiến dòng tiền giảm 14.867,02 tỉ đồng. Ngược lại, cùng kỳ năm 2025, biến động khoản mục này giúp dòng tiền tăng 5.980,45 tỉ đồng.
Anh Tuấn
Bình luận (4)