Not “Sell in May, Go Away” - Just Hold in May
Bài viết chỉ dựa trên quan điểm cá nhân dành cho một nhà giao dịch theo xu hướng, nếu bạn có ý tưởng khác điều đó hoàn toàn hợp lý nếu vẫn đang hiệu quả với kết quả bạn giao dịch!
Nhà đầu tư có truyền tai nhau Sell in May (bán vào tháng 5) và Go Away (đi chơi). Liệu lần này có đúng hay không? Dưới đây là một vài suy luận của cá nhân mình cho thấy rằng có thể HOLD in May (nắm giữ vào tháng 5).
1. Lịch sử những tháng 5 gần đây cho thấy điều gì? Dư nợ margin như thế nào có khả năng dẫn đến giải chấp hay không?
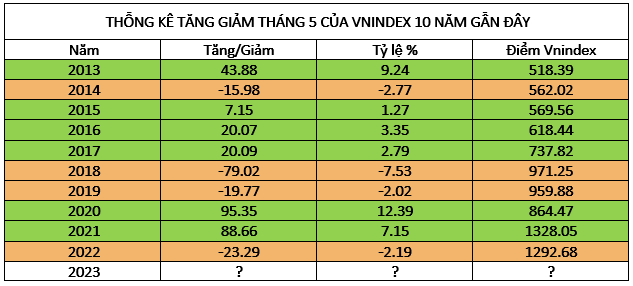
=> Thống kê 10 năm gần trở lại đây, hành động bán vào tháng 5 và đi chơi có thể khiến bạn mất đi cơ hội trong một số năm. Sự tăng giảm vào tháng 5 thường luân phiên. Vẫn có ngoại lệ năm 2018-2019 là 2 năm liên tiếp giảm. Nhưng dữ kiện tham khảo cho thấy hoàn toàn có thể thấy một tháng 5 tăng/2023 sau tháng 5 giảm/2022 của chỉ số vnindex. Dữ liệu chỉ mang tính chất tham khảo.
Dư nợ margin thấp, các CTCK còn khoảng 265.000 tỷ room cho vay. Theo số liệu ước tính đến cuối quý 1/2023, dư nợ cho vay tại các công ty chứng khoán vào khoảng 123.000 tỷ đồng, chỉ nhích nhẹ so với thời điểm đầu năm. Trong đó, dư nợ margin ước tăng nhẹ 3.000 tỷ lên mức 118.000 tỷ đồng, còn lại là ứng trước tiền bán. Dư nợ margin tăng chậm sau khi giảm mạnh xuống mức thấp nhất 7 quý vào cuối năm ngoái phần nào cho thấy tâm lý nhà đầu tư vẫn còn rất dè dặt. Thực tế, tỷ lệ margin/VCSH tại các công ty chứng khoán đã liên tục giảm mạnh kể từ cuối quý 1/2022 đến nay. Nguyên nhân một phần đến từ sự sụt giảm mạnh dư nợ margin sau nhiều làn sóng bán giải chấp trên diện rộng trong năm ngoái. Chiều ngược lại, quy mô vốn chủ sở hữu của các công ty chứng khoán đã liên tục tăng theo thời gian, đặc biệt sau giai đoạn tăng vốn “ồ ạt” trong 2 năm 2021-22.
=> Margin ở các CTCK đang mức thấp cho thấy khả năng vnindex giảm sâu xuống 1000 khó, vì số lượng người vay ít, tâm lý nhà đầu tư vẫn còn tương đối dè dặt trước kì nghỉ lễ dài & thăm dò thị trường thì khó dẫn đến giải chấp trừ khi có biến động cực kì lớn về vĩ mô. Kịch bản có thể sideway trong vùng 1060-1020. Còn tích cực hơn có thể có một sóng tăng mới sau kì nghỉ lễ.
2. Hành động của FED & lịch sử những lần FED Pivot
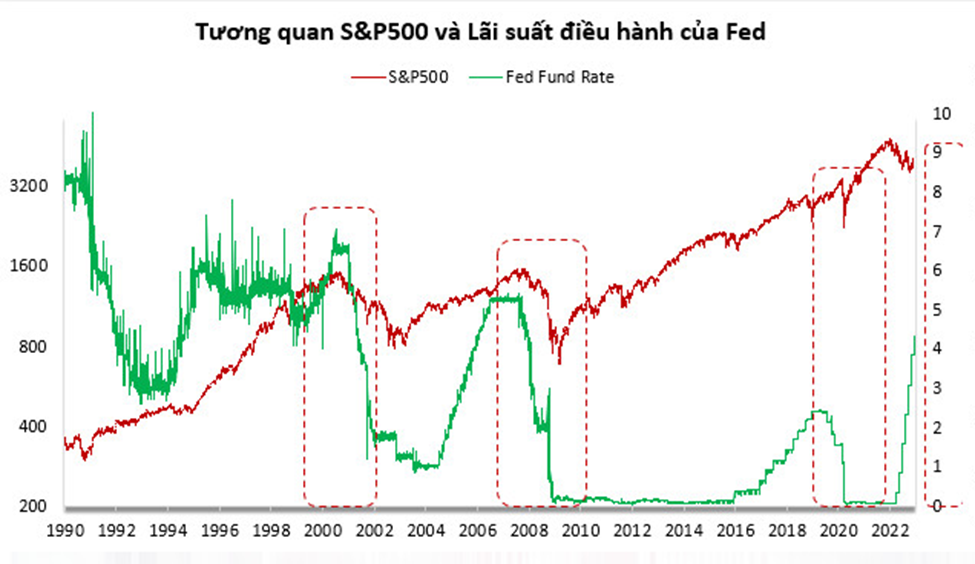
Nhìn vào lịch sử Tương quan giữa thị trường chứng khoán Mỹ và Lãi suất điều hành của FED có thể thấy một số điểm quan trọng như sau: (Nguồn Lão Trịnh – Vffin Việt Nam)
- Lãi suất điều hành của FED tăng và đạt đỉnh thì khoảng 3-6 tháng tiếp theo thị trường chứng khoán sẽ đảo chiều giảm và đảo chiều sau đó.
- Ngược lại, khi lãi suất giảm & tạo đáy thì sẽ vẫn tiếp tục giảm thêm 3-6 tháng trước khi đảo chiều tăng mạnh.
- Mức độ đảo chiều giảm mạnh nếu lãi suất điều hành vượt ngưỡng 5-6%, và mức độ đảo chiều tăng mạnh nếu lãi suất ở mức thấp <2%
Tuần trước, các quan chức Fed đã củng cố kỳ vọng tăng lãi suất và một số quan chức cho rằng cần tạm dừng tăng lãi suất, nhưng Fedwatch Tool cho thấy xác suất Fed tăng lãi suất vào tháng 5 vẫn là hơn 88%. Thứ Sáu tuần trước, ủy ban bỏ phiếu FOMC năm 2023 và Chủ tịch Fed Philadelphia Harker cho biết cần phải có các biện pháp "thắt chặt bổ sung" để đối phó với lạm phát cao, và mục tiêu lạm phát hiện tại sẽ không thay đổi, và vẫn cam kết ở mức 2%. Tuy nhiên, tuyên bố của Thống đốc Fed Cook vào thứ Bảy có chút khác biệt. Bà tin rằng quá trình giảm giá hàng hóa có thể không diễn ra suôn sẻ và cho đến nay đã hỗ trợ lãi suất tăng mạnh, nhưng cuộc khủng hoảng trước đây trong ngành ngân hàng có thể ảnh hưởng đến triển vọng tăng lãi suất nếu các điều kiện tài chính bị thắt chặt; ảnh hưởng bất lợi nghiêm trọng đến nền kinh tế, các quỹ liên bang. Lộ trình của lãi suất có thể thấp hơn một cách thích hợp. Nhìn chung, hầu hết các quan chức Fed vẫn kỳ vọng vào việc tăng lãi suất một lần nữa vào tháng 5, sau đó tập trung vào dữ liệu của Fed đối với triển vọng tăng lãi suất.
Hiện tại, Fedwatch cho thấy thị trường kỳ vọng 88,6% Fed sẽ tăng lãi suất 25 điểm cơ bản vào tháng 5, và lãi suất cao nhất dự kiến là 5,25%, có thể cắt giảm lãi suất vào tháng 11 năm nay.
=> Các thông tin về dự kiến lãi suất trong thời gian tới của FED các bạn nên tự tìm hiểu, rất rõ ràng Fed có thể tăng 1-2 lần lãi suất 0.25% nữa, sau đó đi ngang và dự kiến giảm trong nửa cuối năm 2023 hoặc đầu 2024. Những thông tin này quá rõ ràng trong các bài đánh giá gần đây. Vậy khi lãi suất điều hành FED đạt đỉnh trong tháng 5 và sau đó đi ngang thì có khả năng thị trường thế giới sẽ giảm do FED giảm lãi suất vào tháng 8-9 (3-6 tháng sau giống như hình minh hoạ bên trên). Như vậy chúng ta vẫn còn thời gian khoảng 1-2 quý để thấy thị trường phục hồi trước khi bị ảnh hưởng bởi suy thoái kinh tế.
3. Chính phủ đang hỗ trợ nền kinh tế như thế nào? Kỳ vọng gì ở những chính sách mới.
CÁC CHÍNH SÁCH VÀ ĐỊNH HƯỚNG GẦN ĐÂY CHÍNH PHỦ
• Ngày 23/4/2023, Ngân hàng Nhà nước (NHNN) đã chính thức ban hành Thông tư số 02/2023/TT-NHNN quy định về việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ nhằm hỗ trợ khách hàng gặp khó khăn.
• Ngân hàng Nhà nước Việt Nam vừa ban hành Thông tư số 03/2023/TT-NHNN quy định ngưng hiệu lực thi hành khoản 11 Điều 4 Thông tư số 16/2021/TT-NHNN ngày 10 tháng 11 năm 2021 quy định việc tổ chức tín dụng, chi nhánh ngân hàng nước ngoài mua, bán trái phiếu doanh nghiệp. Thông tư này có hiệu lực từ ngày 24 tháng 4 năm 2023.
• Chính phủ trình Uỷ ban thường vụ quốc hội đề xuất giảm thuế VAT đối với hàng hóa đang chịu thuế 10% xuống 8%. Thời gian áp dụng từ 1/7/2023-31/12/2023. Ban hành Nghị quyết theo thủ tục rút gọn, nhằm nhanh chóng áp dụng vào cuộc sống.
Dự kiến Kỳ họp thứ 5, quốc hội khóa XV sẽ khai mạc vào ngày 22/5/2023, thảo luận, cho ý kiến một số dự án luật, trong đó đặc biệt:
- Góp ý lần 2 Luật Đất đai sửa đổi, Dự kiến thông qua vào tháng 10/2023; Cho ý kiến về luật Các tổ chức tín dụng lần 1, dự kiến cũng sẽ thông qua tháng 10/2023 hoặc tháng 5/2024; Ngoài ra còn: Dự án Luật Hợp tác xã (sửa đổi), Luật Đấu thầu (sửa đổi), Luật Bảo vệ quyền lợi người tiêu dùng (sửa đổi), Luật Giá (sửa đổi), Luật Giao dịch điện tử (sửa đổi), Luật Phòng thủ dân sự, Luật Công an nhân dân, và Luật Căn cước công dân (sửa đổi); Mặc dù chưa ban hành Dự án luật Đất đai và luật tổ chức tín dụng trong kỳ, nhưng cũng thấy bức tranh rõ hơn về định hướng luật để cho phép các DN chuẩn bị xây dựng kết hoạch kinh doanh.
• Trong hơn 2 tuần quý I, Ngân hàng Nhà nước có 2 lần điều chỉnh lãi suất điều hành vào ngày 15.3 và ngày 3.4.2023. Việc giảm lần thứ hai này mạnh mẽ hơn lần trước, thậm chí là giảm cả trần lãi suất huy động. Điều này cho thấy NHNN và Chính phủ đã gửi đi một tín hiệu tiếp tục mục tiêu hỗ trợ cho quá trình phục hồi của nền kinh tế trong năm nay
• Tiếp tục đẩy mạnh giải ngân đầu tư công, khơi thông bế tắc nhằm phấn đấu đạt chỉ tiêu tăng trưởng GDP và chỉ tiêu khác do Quốc hội đề ra. Tính đến hết quý I.2023, ước giải ngân vốn đầu tư công năm 2023 thấp hơn cùng kỳ khi mới đạt 9,69% kế hoạch và đạt 10,35% kế hoạch Thủ tướng Chính phủ giao. Tuy nhiên, nhiều địa phương có tỉ lệ giải ngân đạt cao, thậm chí trên 30%...
Không gì phải nghi ngờ trong khi môi trường hiện tại đang hỗ trợ quá nhiều cho nền kinh tế phục hồi. Rất nhiều nhà đầu tư phải chờ thấy rõ ràng suy thoái kinh tế như bank hay doanh nghiệp phá sản, nhưng không cần phải nhất thiết như vậy khi thấy rõ ràng chỉnh phủ muốn hỗ trợ nền kinh tế phục hồi mà không phải mất mát hay đánh đổi thêm. Đặc biệt động thái Chính phủ đảo chiều chính sách theo phương thức linh hoạt để hỗ trợ nền kinh tế phục hồi khi thấy tín hiệu FED có khả năng ngừng lãi suất trong năm nay. Các chính sách & thông tư chính phủ đưa ra gần đây nhằm mục đích đưa dòng tiền hỗ trợ có thể ra đến thị trường 3-6 tháng nữa. Tuy nhiên cần lưu ý, bao giờ thị trường chứng khoán luôn đi trước nền kinh tế 3-6 tháng, hiện tại thì có nhiều yếu tố cho thấy chúng ta đang ở vùng đáy của chu kì dowturn và sắp bước vào xu hướng tăng chu kỳ mới. Cần chuẩn bị cho điều đó.
4. Tại sao chỉ số đi ngang hoặc xu hướng giảm nhưng cổ phiếu vẫn tăng mạnh?
Chỉ số thị trường VNINDEX được tập hợp bởi nhiều nhóm ngành trong đó chiếm trọng số nhiều nhất là ngân hàng & bất động sản. Đợt này rõ ràng dòng tiền tìm đến các cổ phiếu midcap & penny nhiều hơn là nhóm cổ phiếu VN30, nhóm VN30 mức điều chỉnh trong năm 2022 của nhóm này tương đối ít và hầu hết đã phục hồi về mức nền hỗ trợ hoặc tiệm cận đỉnh. Đặc biệt nhóm ngân hàng trong giai đoạn đầu 2023 đã tăng hầu hết về nền, từ mức đáy đã tăng 20-30%, đây là mức tăng tương đối lớn với nhóm cổ phiếu ngân hàng.
Một số cổ phiếu hưởng lợi trong giai đoạn Chiến tranh Nga Ukraina giờ lại dần suy yếu như GAS hay nền kinh tế đang đi vào giai đoạn tương đối ảm đạm và nhu cầu tiêu dùng vẫn còn thấp như MSN VJC cũng kéo chỉ số VN30 đi xuống. Mặc dù vậy dòng tiền vẫn chọn nhóm midcap & rất nhiều cổ phiếu phục hồi tăng đợt vừa rồi.
Thanh khoản thị trường có cải thiện tuy vẫn ở mức thấp so với mức đỉnh 2022. Mức này là phù hợp loanh quanh 10-13k tỷ khi dòng tiền vẫn còn dè dặt. Còn thanh khoản xả phân phối dự kiến 16-18k tỷ. Khi nào tới mốc thanh khoản đó rồi tính. Nên có thể trong giai đoạn sắp tới chỉ số có thể vẫn đi ngang hoặc phục hồi về 1080 nhưng rất nhiều cổ phiếu sẽ tiếp tục đà tăng & phân hoá.
5. Nền tảng kĩ thuật của các nhóm ngành nổi bật
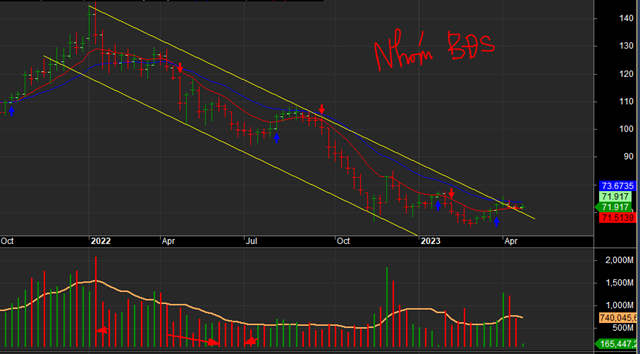
Chart ngành nhóm bđs đã giảm 50% từ đỉnh, nhiều cổ phiếu trong ngành giảm mạnh đáy thấp nhất đến 70-80% so với đỉnh cũ, mức này về mức độ là đủ về mức độ điều chỉnh, giá đang tiệm cận kênh giá giảm, nhiều cổ phiếu trong ngành bật tăng mạnh từ nền thấp hiện tại đang có một số đang là tiêu điểm của dòng tiền thị trường.
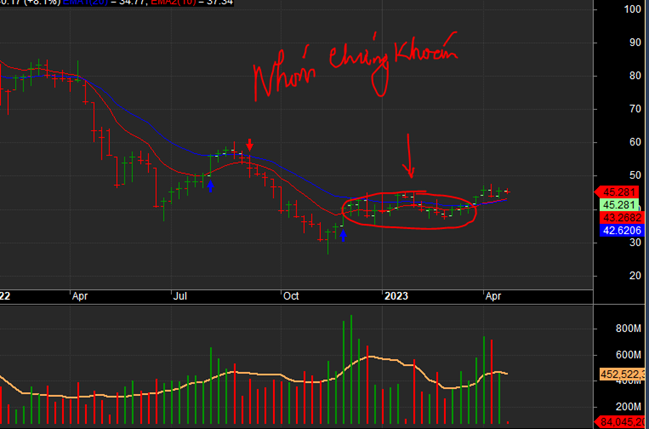
Nhóm chứng khoán cũng dẫn dắt thị trường nhịp này khi nhiều cổ phiếu đã tăng đến 40-50% từ nền lớn gần nhất, hiện tại cả dòng đã bắt đầu xu hướng tăng. Khả năng giảm thủng nền để tạo nền thấp hơn khó khi nền gần nhất tương đối dài & đã có dòng tiền lớn tham gia.
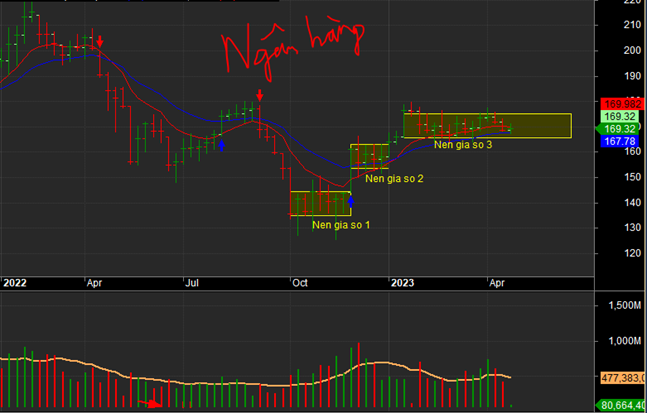
Nhóm Ngân hàng có lẽ là phục hồi nhanh nhất từ vùng đáy, hiện tại đang ở nền giá số 3, trong bất kì thời điểm nào thì nhóm ngân hàng vẫn làm ăn rất hiệu quả. Kì vọng tích luỹ thêm. Tuy nhiên trong dòng các cổ phiếu có sự phân hoá theo từng giai đoạn.
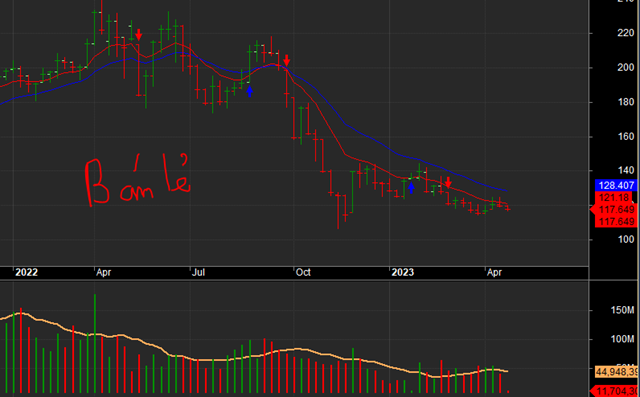
Nhóm bán lẻ tuy chart có đang chi phối nhiều bởi MSN, tuy nhiên nhiều cổ phiếu trong ngành đã phục hồi từ đáy thấp. Triển vọng khi chính phủ giảm thuế VAT 2%. Nhóm này sẽ phục hồi khi có thông tư chính thức áp dụng vào tháng 7 trở đi.
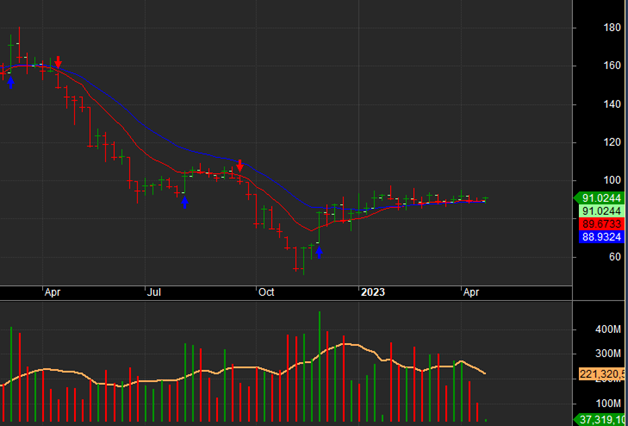
Thép mặc dù giá thép có xu hướng giảm trong 1 tháng trở lại đây nhưng cổ phiếu vẫn có một nền rất dài & đang hỗ trợ cho các đợt điều chỉnh, chỉ cần giá thép tăng trở lại thì ngành có thể tiếp tục tăng. Theo dự báo thì giai đoạn khó khăn nhất ngành thép đã qua và có thể duy trì hoạt động liên tục trở lại nên khả năng về đáy cũ thấp.
=> Còn một số nhóm ngành liên quan nữa, theo tổng hợp thì hầu hết đều có nền tích luỹ tương đối dài, một số đã tăng trên nền tích luỹ với đà tăng rất mạnh 30-40%. Đà tăng này không thể nào gọi là phân phối được, vì phân phối thì giá phải giảm nhưng đây lại ngược lại tăng rất mạnh, nhiều nhóm phục hồi từ đáy thấp. Chính vì vậy kịch bản giảm về 1000 hay 800 tương đối khó xảy ra.
6. Câu chuyện các nhóm ngành trong quý II
Dựa trên những hành vi giá gần đây & câu chuyện ngành các bạn nên tập trung vào các dòng dưới đây trong giai đoạn quý II, mình thiên về một con sóng tổng thể của thị trường, nghĩa là ngành nào cũng đều tăng khi phục hồi từ đáy thấp và có câu chuyện dẫn dắt riêng.
• Nhóm bán lẻ: Có kết quả kinh doanh thấp nhất trong vòng các quý trở lại đây, tuy nhiên kì vọng sẽ sớm phục hồi khi Bộ Công thương kiến nghị lên Thủ Tướng hỗ trợ thuế VAT giảm từ 10% xuống 8%. Việc giá VAT giảm 2% tất cả các loại mặt hàng có thể kích cầu tiêu dùng & giảm chỉ số lạm phát CPI lên tới 2% giai đoạn cuối năm. Nhóm này phục hồi từ đáy thấp nhờ tin hỗ trợ này.
• Nhóm thực phẩm: Giá đường & giá gạo đang có xu hướng tăng giá từ đầu năm 2023, nhóm thuỷ sản cũng có tín hiệu tốt khi Mỹ mở cửa với thuỷ sản Việt Nam. Giá đường đang ở mức cao kỉ lục trong nhiều năm trở lại đây. Giá heo phục hồi khi tổng đàn giảm, dịch tả lợn Châu phi bùng phát ở một số khu vực làm tăng giá lợn. Là tín hiệu tốt cho nhóm thực phẩm
• Nhóm BĐS nhỏ: Gói hỗ trợ làm nhà ở XH 120 nghìn tỷ đồng, nhóm BĐS lớn đang gặp khó khăn về trái phiếu & pháp lý được tháo gỡ. Chính phủ có kế hoạch giảm hệ số rủi ro đối với một số phân khúc cho vay bất động sản của NHNN.Theo đó, sẽ có sự giảm nhẹ hệ số rủi ro đối với các khoản vay cho bất động sản dân dụng nhà ở, đất nền ở, cũng như các khoản vay cho các dự án bất động sản vừa và nhỏ. Vẫn giữ nguyên hệ số rủi ro cho các khoản vay bất động sản thương mại và dự án lớn. Sẽ hồ trợ khôi phục lại dòng tiền & hoạt động của các doanh nghiệp BĐS.
• Nhóm dầu khí: Dự án Lô B – Ô Môn chờ trong suốt 6-7 năm qua có khả năng sẽ được duyệt vào tháng 6 khi nhu cầu cần tự chủ về nguồn năng lượng & nằm trong dự án trọng điểm quốc gia giai đoạn 2025-2030. Nguồn việc từ dự án này mang lại tiềm năng thay đổi toàn bộ bộ mặt ngành dầu khí.
• Nhóm Điện: Thời tiết năm nay nắng nóng ở mức cao, theo thống kê quí I sản lượng tiêu thụ điện TP HCM đã bằng sản lượng trong thời kì covid. Giá điện có khả năng tăng lên tới 10% trong năm nay. Quy hoạch điện VIII đang được nghiên cứu và thông qua trong năm nay sẽ là động lực thúc đẩy ngành điện tăng trưởng.
• Nhóm chứng khoán & tài chính: Là nhóm tiêu điểm ở thời kì đầu của chu kỳ mới, tương đối rõ ràng khi dòng tiền nhà nước đưa ra các chính sách giảm lãi suất hay giảm trần cho vay đều thông qua nhóm này đưa ra thị trường. Chính vì vậy nhóm này luôn phản ứng rất nhạy với dòng tiền mỗi khi có các chính sách hỗ trợ.
• Nhóm đầu tư công tiếp tục là tâm điểm năm 2023, khi năm nay chính phủ rất quyết liệt trong hoạt động giải ngân vốn đầu tư công.
Trong bất kì tình huống nào cũng luôn có yếu tố bất ngờ, dự đoán là như vậy như liệu có biến động bất ngờ nào xảy ra làm xoay chuyển tác động đến thị trường và đi theo hướng ngược lại
hoàn toàn, thì kịch bản là phải chấp nhận thực tế & cash out ra bớt 10-20% để chờ điểm cân bằng thấp hơn. Quan điểm tích cực trong Bài viết này chỉ mang tính tham khảo và dựa trên quan điểm cá nhân, bạn nên tự chịu trách nhiệm về mọi hành vi đầu tư của bản thân.
Bạn có thể theo dõi video chi tiết hơn về chủ đề này qua kênh Youtube: Nhật ký Chứng khoán
Bình luận (68)