Ngành mía đường 2026: Năng suất dẫn đầu khu vực, giá thế giới hồi phục, nhưng đường lậu và đường lỏng vẫn chặn đầu ra
Sản lượng cao nhất nhiều năm, nhưng đường trong nước vẫn bán dưới giá thành
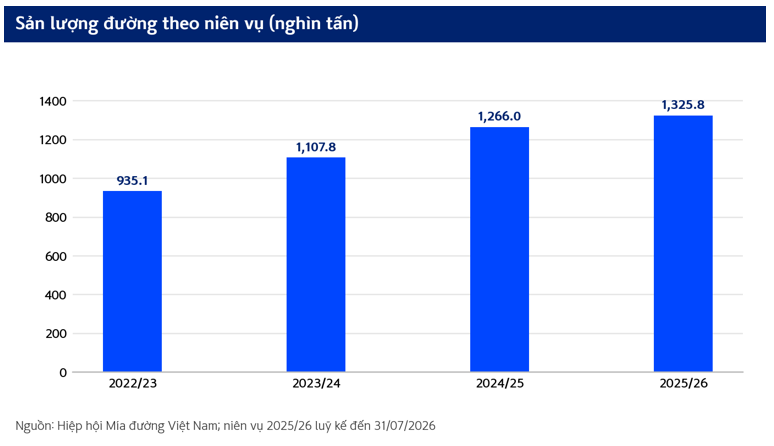
Niên vụ 2025/26 khép lại với 13.59 triệu tấn mía ép và 1.33 triệu tấn đường (luỹ kế đến 31/07/2026, theo Hiệp hội Mía đường Việt Nam), so với 12.43 triệu tấn mía và 1.27 triệu tấn đường của niên vụ trước; đây là niên vụ thứ ba liên tiếp sản lượng đường tăng. Tuy nhiên, giá bán buôn đường kính trắng cuối tháng 7/2026 chỉ ở mức 16,500–17,000 đồng/kg, vẫn thấp hơn giá thành sản xuất phổ biến 18,000–19,000 đồng/kg và thấp nhất khu vực châu Á, trong khi giá đường thô thế giới đã lên vùng cao nhất 17 tháng.
Nghịch lý này phản ánh rõ trên kết quả kinh doanh nửa đầu năm 2026: doanh nghiệp đa ngành như QNS vẫn tăng trưởng nhờ mảng sữa đậu nành, còn các doanh nghiệp thuần đường như LSS, SLS, KTS gần như mất toàn bộ lợi nhuận. Theo góc nhìn của SSV, chu kỳ giá thế giới đang đảo chiều có lợi, nhưng lợi ích chỉ chuyển hoá thành lợi nhuận khi thị trường nội địa được làm sạch khỏi đường nhập lậu.
1. Tình hình ngành đến tháng 9/2026: nguồn cung tăng, thị phần bị chia sẻ
Sản lượng và năng suất: Niên vụ 2024/25 đạt 1.27 triệu tấn đường trên 189,360 ha, năng suất 6.69 tấn đường/ha – cao nhất Đông Nam Á, vượt Thái Lan (5.20 tấn/ha) và Indonesia (4.76 tấn/ha) – nhờ giống mới KK3 đã chiếm khoảng 68% diện tích. Niên vụ 2025/26 tiếp tục tăng lên 1.33 triệu tấn với 24–25 nhà máy hoạt động, dù vẫn thấp hơn kế hoạch 1.37 triệu tấn mà Hiệp hội đặt ra từ tháng 9/2025.
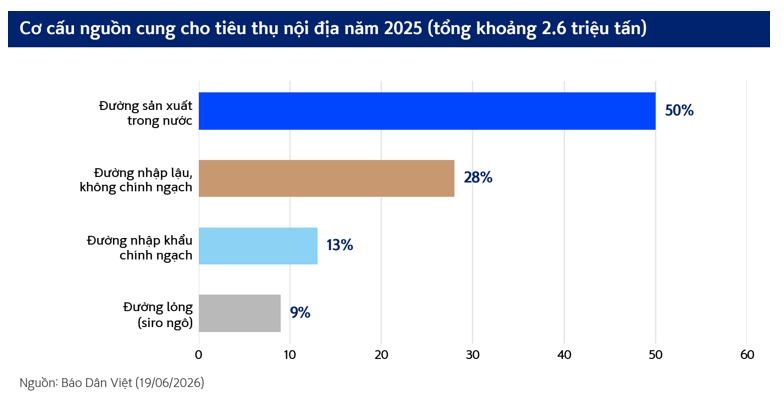
Tiêu thụ và tồn kho: Tổng nhu cầu nội địa năm 2025 ước khoảng 2.6 triệu tấn, nhưng đường sản xuất trong nước chỉ chiếm khoảng một nửa; phần còn lại được lấp bởi đường nhập lậu, không chính ngạch (28%), đường nhập khẩu chính ngạch (13%) và đường lỏng siro ngô (9%). Sản lượng tăng trong khi thị phần bị chia sẻ khiến tồn kho toàn ngành đến cuối tháng 8/2026 vẫn ở mức khoảng 470,000 tấn (theo Bộ Nông nghiệp và Môi trường), dù đã giảm so với mức trên 700,000 tấn cùng thời điểm năm 2025.
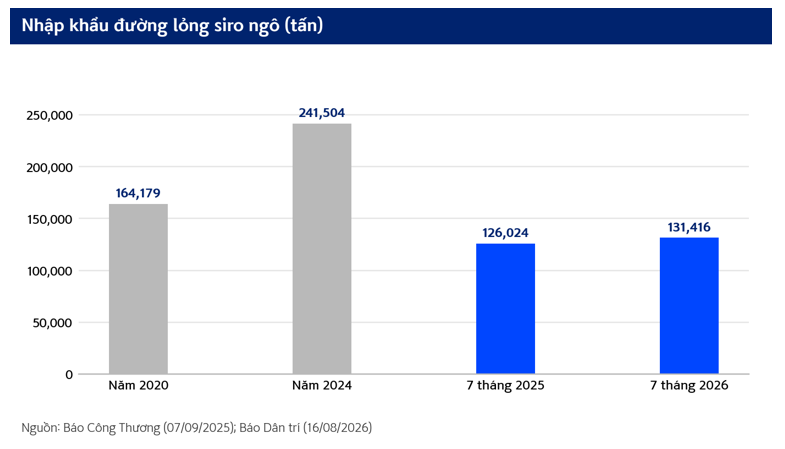
Nhập khẩu và xuất khẩu: Đường nhập khẩu chính ngạch giảm mạnh còn khoảng 0.36 triệu tấn năm 2025 (so với 1.22 triệu tấn năm 2021) sau khi thuế phòng vệ thương mại với đường Thái Lan có hiệu lực. Ngược lại, đường lỏng siro ngô – rẻ hơn đường tinh luyện 20–25% – tiếp tục tăng, đạt 131,416 tấn trong 7 tháng đầu năm 2026, bằng 105% cùng kỳ, chủ yếu phục vụ ngành nước giải khát và bánh kẹo. Ở chiều xuất khẩu, Việt Nam vẫn là nước nhập ròng đường nên lượng xuất khẩu không đáng kể và chưa được cơ quan hải quan công bố riêng.
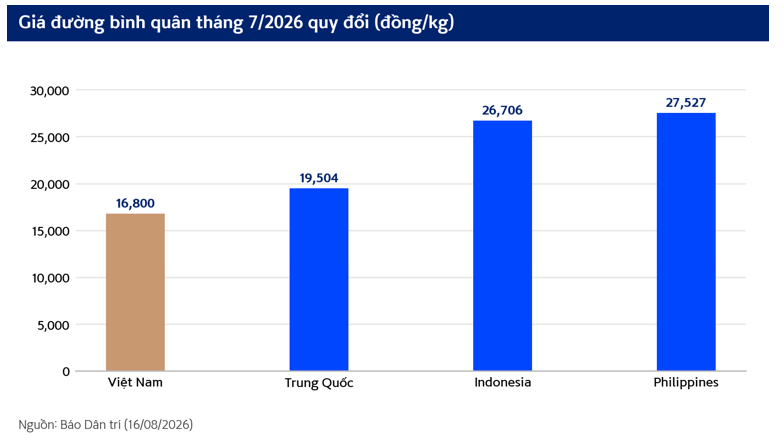
Giá trong nước hồi nhẹ từ đáy nhưng vẫn thấp nhất khu vực: Giá đường kính trắng tháng 6/2026 xuống 15,600–16,200 đồng/kg, bình quân 16,505 đồng/kg – thấp nhất trong 3 năm. Đến cuối tháng 7, giá hồi lên 16,500–17,000 đồng/kg tại Hà Nội và TP. Hồ Chí Minh (16,200–16,800 đồng/kg tại miền Trung), đường tinh luyện 17,400–17,800 đồng/kg, nhưng vẫn thấp hơn mức 17,400–18,200 đồng/kg của đường tinh luyện cùng kỳ 2025. Giá bình quân tháng 7 của Việt Nam (16,800 đồng/kg) chỉ bằng khoảng 60% Indonesia và Philippines.
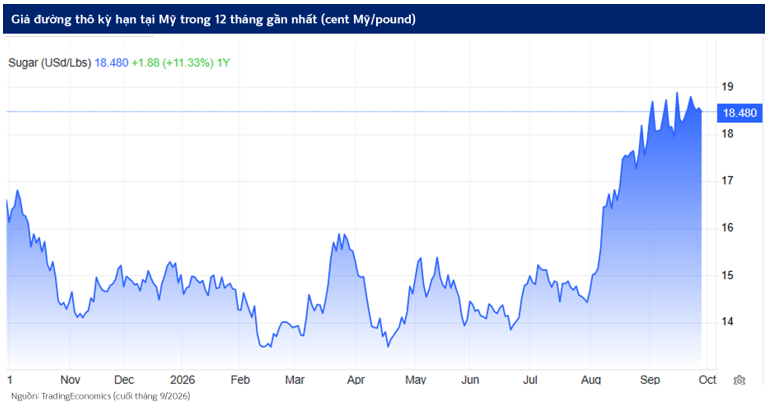
Áp lực giá dồn ngược về người trồng mía: giá thu mua niên vụ 2025/26 giảm về khoảng 1 triệu đồng/tấn mía (so với 1.2–1.5 triệu đồng/tấn niên vụ trước), trong khi giá phân bón tăng mạnh, khiến lợi nhuận nông hộ chỉ còn 20–40 triệu đồng/ha – rủi ro lớn nhất với vùng nguyên liệu của khoảng 220,000 hộ. Trái chiều, giá đường thô kỳ hạn tại Mỹ ở mức 18.48 cent Mỹ/pound cuối tháng 9/2026, tăng 11.33% so với cùng kỳ, sau khi hợp đồng tháng 3/2027 chạm đỉnh 17 tháng 19.90 cent Mỹ/pound ngày 10/09; đường trắng London ở mức 505.5 đô la Mỹ/tấn.
2. Đường nhập lậu và các loại thuế: tấm khiên chính ngạch đã có, biên giới vẫn hở
Quy mô đường lậu lớn gấp nhiều lần năng lực bắt giữ: Lượng đường nhập lậu, không chính ngạch được ước tính 700,000–800,000 tấn mỗi năm giai đoạn 2022–2025, tăng từ khoảng 500,000 tấn năm 2021. Tại cửa khẩu Dansavanh (Lào, đối diện Lao Bảo), đường Thái Lan thường xuyên tập kết 3,000–5,000 tấn, sau đó được chia nhỏ 3–5 tấn/chuyến vượt sông Sê Pôn; ở biên giới Tây Nam, các điểm nóng là Mộc Bài, Xa Mát, Ka Tum, Chàng Riệc và tuyến kênh rạch An Giang, Đồng Tháp. Hàng lậu sau đó được hợp thức hoá bằng hoá đơn đấu giá hàng tịch thu hoặc bán dưới dạng đường không nhãn mác.
Trong khi đó, lượng bắt giữ chỉ đạt 270 tấn năm 2025 (867 tấn năm 2024), và 5 tháng đầu năm 2026 hải quan xử lý 12 vụ với 23,650 kg – chưa tới một phần nghìn quy mô ước tính. Tháng 6/2026, cơ quan hải quan đã yêu cầu rà soát toàn tuyến và báo cáo trong 2 tháng; đà hồi của giá trong nước từ tháng 7 được Báo Nông nghiệp và Môi trường ghi nhận một phần nhờ công tác kiểm soát này.
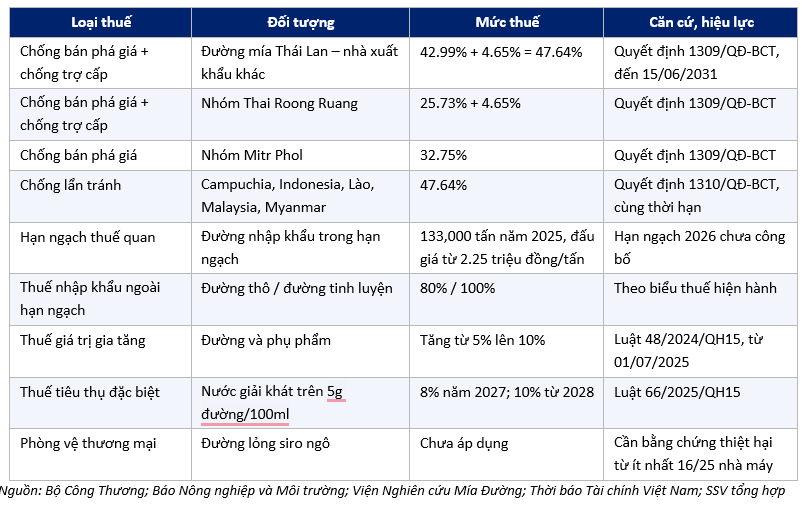
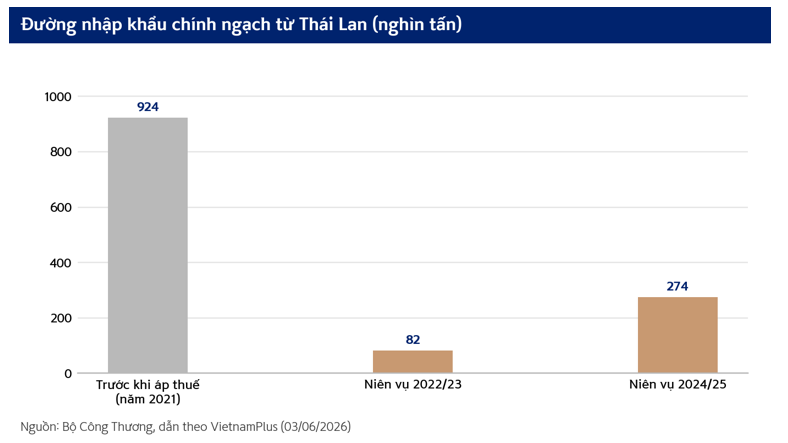
Hệ thống thuế liên quan đến đường: Bộ Công Thương ngày 02/06/2026 ban hành Quyết định 1309/QĐ-BCT gia hạn thuế chống bán phá giá và chống trợ cấp với đường mía Thái Lan thêm 5 năm đến 15/06/2031, đồng thời Quyết định 1310/QĐ-BCT duy trì thuế chống lẩn tránh với đường từ 5 nước ASEAN. Nhờ đó, đường Thái Lan nhập chính ngạch giảm từ khoảng 924,000 tấn trước khi áp thuế xuống 274,000 tấn niên vụ 2024/25.
Bảng 1: Các loại thuế chính áp dụng với đường và sản phẩm có đường
Nguồn: Bộ Công Thương; Báo Nông nghiệp và Môi trường; Viện Nghiên cứu Mía Đường; Thời báo Tài chính Việt Nam; SSV tổng hợp
Điểm yếu của hệ thống thuế là chỉ phát huy tác dụng ở cửa khẩu chính ngạch. Đường lậu không chịu thuế phòng vệ thương mại, thuế nhập khẩu và thuế giá trị gia tăng; việc thuế giá trị gia tăng với đường tăng lên 10% từ tháng 7/2025 càng nới rộng chênh lệch giá giữa đường chính ngạch và đường lậu. Với đường lỏng, chưa có biện pháp phòng vệ nào được khởi xướng, nên kênh khách hàng công nghiệp vẫn là mặt trận khó giữ nhất của đường tinh luyện nội địa.
3. Kết quả kinh doanh 6 tháng đầu năm 2026: phân hoá theo mức độ phụ thuộc vào đường
Để so sánh đồng nhất, SSV quy toàn bộ kết quả về giai đoạn tháng 1–6/2026 so với tháng 1–6/2025. Với SBT, SLS, LSS, KTS (năm tài chính từ tháng 7 đến tháng 6), số liệu là tổng quý 3 và quý 4 niên độ 2025/26; QNS theo năm dương lịch.
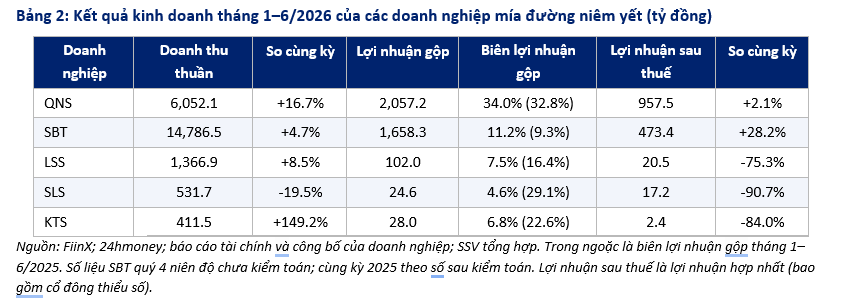
Bảng 2: Kết quả kinh doanh tháng 1–6/2026 của các doanh nghiệp mía đường niêm yết (tỷ đồng)
Nguồn: FiinX; 24hmoney; báo cáo tài chính và công bố của doanh nghiệp; SSV tổng hợp. Trong ngoặc là biên lợi nhuận gộp tháng 1–6/2025. Số liệu SBT quý 4 niên độ chưa kiểm toán; cùng kỳ 2025 theo số sau kiểm toán. Lợi nhuận sau thuế là lợi nhuận hợp nhất (bao gồm cổ đông thiểu số).
QNS – sữa đậu nành gánh lợi nhuận: Doanh thu 6 tháng đạt 6,052.1 tỷ đồng (+16.7%), lợi nhuận sau thuế 957.5 tỷ đồng (+2.1%), hoàn thành 63.3% kế hoạch năm 1,512 tỷ đồng; biên gộp cải thiện lên 34.0% từ 32.8%. Mảng sữa đậu nành tăng 20.3% doanh thu và 34.4% lợi nhuận gộp, trong khi lợi nhuận gộp mảng đường chỉ còn 340 tỷ đồng (-13%) do giá bán thấp. Chi phí bán hàng tăng 57.8% lên 916.2 tỷ đồng (15.1% doanh thu, từ 11.2%), và tồn kho tăng lên 2,310 tỷ đồng từ 1,366 tỷ đồng cuối năm 2025. SSV dự phóng lợi nhuận sau thuế 2026 của QNS đạt khoảng 1,933 tỷ đồng, với biên gộp mảng đường giảm về 17.8%.
SBT – biên lợi nhuận cải thiện, đòn bẩy giảm: Tháng 1–6/2026, doanh thu đạt 14,786.5 tỷ đồng (+4.7%), biên gộp tăng lên 11.2% từ 9.3% và lợi nhuận sau thuế đạt 473.4 tỷ đồng (+28.2%), riêng quý 2 biên gộp đạt 13.5%, một phần nhờ công ty liên doanh, liên kết đóng góp khoảng 300 tỷ đồng trong cả niên độ. Cả niên độ 2025/26 (đã kiểm toán), SBT đạt doanh thu 26,733 tỷ đồng (101% kế hoạch) và lợi nhuận sau thuế 846 tỷ đồng (+1.4%). Nợ vay giảm về 16,863 tỷ đồng tại 30/06/2026 từ 18,481 tỷ đồng cuối năm 2025, dù đường vẫn chiếm khoảng 81% doanh thu.
LSS, SLS, KTS – nhóm thuần đường chịu tác động mạnh nhất: Cả ba doanh nghiệp đều chứng kiến biên gộp sụt mạnh về 4.6–7.5%, từ 16.4–29.1% cùng kỳ. LSS tăng doanh thu 8.5% nhưng lợi nhuận sau thuế giảm 75.3% còn 20.5 tỷ đồng (lợi nhuận của cổ đông công ty mẹ chỉ 11.8 tỷ đồng, -84.6%); cả niên độ chỉ đạt 54% kế hoạch lợi nhuận trước thuế. SLS – vốn có biên lợi nhuận cao nhất ngành – giảm 19.5% doanh thu, lợi nhuận chỉ còn 17.2 tỷ đồng (-90.7%) và vay ngắn hạn trở lại 220 tỷ đồng sau khi không còn nợ vay cuối năm 2025. KTS tăng mạnh doanh thu lên 411.5 tỷ đồng nhưng chỉ lãi 2.4 tỷ đồng (-84.0%) do biên gộp giảm về 6.8% từ 22.6%.
4. Triển vọng: chu kỳ giá thế giới đảo chiều, nhưng lợi ích phụ thuộc vào việc làm sạch thị trường nội địa
Giá đường thế giới neo gần đỉnh 17 tháng: Giá đường thô kỳ hạn tại Mỹ duy trì trên 18 cent Mỹ/pound, sát mức cao nhất kể từ tháng 4/2025, và ở mức 18.48 cent Mỹ/pound vào cuối tháng 9/2026, tăng 11.33% so với cùng kỳ năm trước. Sau giai đoạn dao động đi ngang trong 7 tháng đầu năm, giá bứt phá mạnh từ đầu tháng 8 khi lo ngại về triển vọng nguồn cung kéo dài.
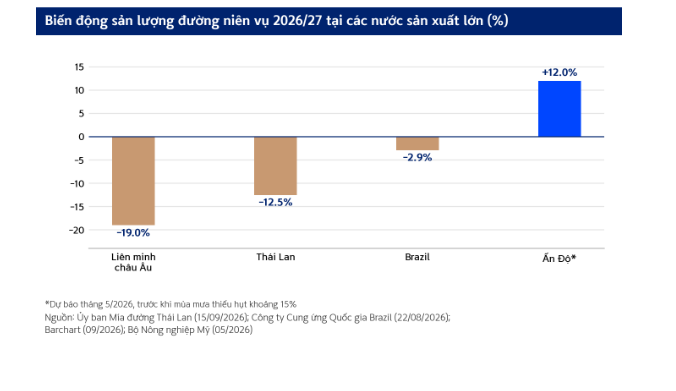
Thời tiết bất lợi tại châu Á và châu Âu đang làm cán cân toàn cầu thắt chặt, với các ước tính gần đây nghiêng về khả năng thiếu hụt trong niên vụ 2026/27. Sản lượng đường Thái Lan được dự báo giảm ít nhất 17%, lượng mưa gió mùa dưới mức bình thường tại Ấn Độ làm gia tăng lo ngại về sản lượng, còn Đài quan sát Thị trường Đường của Liên minh châu Âu dự báo sản lượng của khối niên vụ 2026/27 giảm 19%. Hiện tượng El Niño là rủi ro bổ sung, khi một đợt El Niño mạnh có thể mang lại điều kiện khô hạn hơn cho các nước sản xuất lớn.
Tại Brazil – nước sản xuất lớn nhất thế giới – triển vọng phụ thuộc vào thời tiết vùng Trung Nam và cách phân bổ mía giữa sản xuất đường và ethanol. Theo phân tích của Itaú BBA dựa trên số liệu của Ban Thư ký Ngoại thương Brazil, xuất khẩu đường của Brazil trong tháng 8 giảm 33% so với cùng kỳ, trong khi xuất khẩu ethanol tăng 37%. Với Việt Nam, SSV đánh giá: giá thế giới đi lên làm đường Thái Lan đắt hơn tại gốc, qua đó thu hẹp lợi thế giá của đường nhập lậu – điều kiện cần để giá trong nước (bình quân 16,800 đồng/kg trong tháng 7) tiến về vùng giá thành.
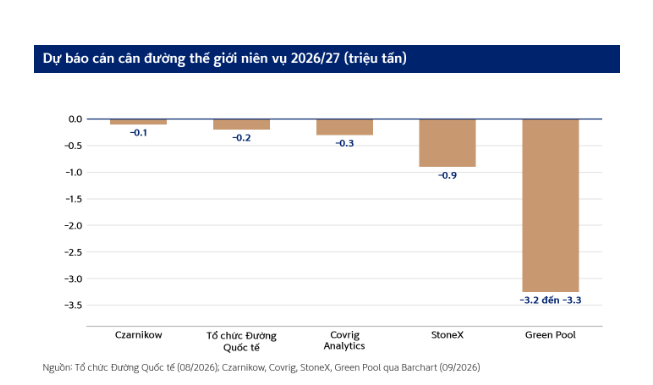
Thế giới chuyển từ dư cung sang thiếu hụt: Tổ chức Đường Quốc tế (tháng 8/2026) hạ dự báo dư cung niên vụ 2025/26 xuống 1.1 triệu tấn (từ 2.2 triệu tấn hồi tháng 5) và dự báo niên vụ 2026/27 thiếu hụt 0.2 triệu tấn, với sản xuất 180.1 triệu tấn và tiêu thụ 180.4 triệu tấn. Các tổ chức phân tích tư nhân đều cùng chiều thiếu hụt, chỉ khác biên độ: từ 0.1 triệu tấn (Czarnikow) đến 3.2–3.3 triệu tấn (Green Pool).
Nguồn cung từ các nước xuất khẩu lớn bị thu hẹp: Brazil nâng tỷ lệ phối trộn ethanol lên 32% từ ngày 14/07/2026, kéo tỷ lệ mía dành cho sản xuất đường vùng Trung Nam từ 51.04% xuống 42.52% trong tháng 4–7/2026; Công ty Cung ứng Quốc gia Brazil dự báo sản lượng đường giảm 2.9% còn 42.9 triệu tấn. Riêng Thái Lan, Ủy ban Mía đường Thái Lan đưa ra mức dự báo thận trọng hơn thị trường: giảm 12.5% còn 10.5 triệu tấn.
Chính sách trong nước mở thêm đầu ra ngoài đường: Xăng E10 bắt buộc từ 01/06/2026 (Thông tư 50/2025/TT-BCT) tạo nhu cầu ethanol 80,000–100,000 m³/tháng, trong đó 73.3% vẫn phải nhập khẩu trong tháng 6/2026 – cơ hội cho ethanol từ rỉ đường, như dự án nhà máy 1,742 tỷ đồng của QNS dự kiến vận hành quý 1/2028. Điện từ bã mía đang được mua với giá 1,634–1,968 đồng/kWh, thấp hơn khung giá điện sinh khối tối đa 2,091.74 đồng/kWh; thị trường carbon thí điểm 2025–2028 và vận hành chính thức từ 2029. Thuế tiêu thụ đặc biệt với nước ngọt từ 2027 có tác động hai chiều: hạn chế đường lỏng trong nước giải khát giá rẻ, nhưng cũng làm giảm tổng cầu chất tạo ngọt.
SSV đánh giá triển vọng niên vụ 2026/27 theo hai kịch bản:
Kịch bản cơ sở: Sản lượng đi ngang quanh 1.35 triệu tấn (dự báo của Bộ Nông nghiệp Mỹ). Thế giới thiếu hụt, thuế phòng vệ duy trì đến 2031 và công tác chống buôn lậu được siết chặt giúp giá đường trong nước tiệm cận vùng giá thành 18,000–19,000 đồng/kg, biên lợi nhuận mảng đường phục hồi từ nền thấp trong năm 2027. Doanh nghiệp tích hợp chuỗi giá trị và đa dạng hoá sản phẩm (QNS với sữa đậu nành và ethanol, SBT với nợ vay giảm) hưởng lợi rõ nhất.
Kịch bản thận trọng: Đường lậu tiếp tục ở mức 700,000–800,000 tấn/năm và đường lỏng tăng trưởng đều khiến giá nội địa tách rời xu hướng thế giới. Thuế tiêu thụ đặc biệt từ 2027 làm giảm cầu từ ngành nước giải khát, trong khi vị thế mua ròng cao của các quỹ có thể kích hoạt đợt điều chỉnh giá thế giới. Với giá mía quanh 1 triệu đồng/tấn, nông dân chuyển đổi cây trồng làm thu hẹp vùng nguyên liệu, khiến nhóm thuần đường (SLS, LSS, KTS) duy trì biên lợi nhuận mỏng và khó cải thiện tỷ suất sinh lời trên vốn chủ sở hữu.
----------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (2)