Ngành chăn nuôi heo 9 tháng 2026: Doanh nghiệp mở rộng, lợi nhuận chịu sức ép
Nguồn cung đủ, cầu yếu, chi phí tăng: ngành chăn nuôi heo bước vào quý IV với biên lợi nhuận mỏng nhất trong nhiều quý, và sự phân hóa giữa các doanh nghiệp đã rõ.
1. Tình hình ngành đến cuối tháng 9/2026: giá heo hơi mất dần các mốc hỗ trợ
Giá heo hơi đi ngược quy luật mùa vụ: Quý II/2026, giá heo hơi bình quân cả nước dao động khoảng 61,000–66,000 đồng/kg, thấp hơn mặt bằng 65,000–70,000 đồng/kg của cùng kỳ năm trước. Sang tháng 9, mốc 60,000 đồng/kg biến mất ở miền Bắc ngay từ ngày đầu tháng; đến ngày 12/9, giá cả nước thu hẹp về 57,000–59,000 đồng/kg. Từ ngày 3 đến 6/10, giá tiếp tục giảm 2,000–5,000 đồng/kg tại cả ba miền, về 54,000–56,000 đồng/kg, mức thấp nhất của năm 2026. Thông thường giá nhích lên vào cuối quý III để chuẩn bị cho mùa tiêu thụ Tết, nhưng năm nay chưa có dấu hiệu đó.
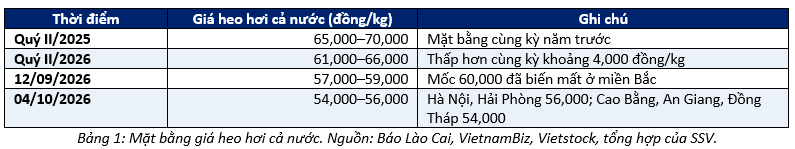
Bảng 1: Mặt bằng giá heo hơi cả nước. Nguồn: Báo Lào Cai, VietnamBiz, tổng hợp của SSV.
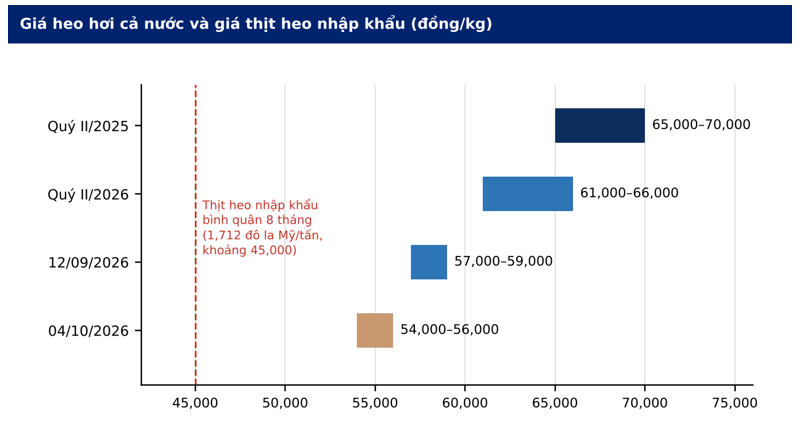
Hình 1: Giá heo hơi cả nước so với giá thịt heo nhập khẩu bình quân. Nguồn: Cục Hải quan, VietnamBiz, tổng hợp của SSV.
Thịt nhập khẩu giá rẻ đặt trần cho giá heo hơi: Trong 8 tháng đầu năm, Việt Nam nhập khẩu 658,700 tấn thịt các loại, trị giá 1.91 tỷ đô la Mỹ, tăng 5.6% về lượng và 26.3% về trị giá. Riêng thịt heo tươi, ướp lạnh và đông lạnh đạt 124,100 tấn, trị giá 212.64 triệu đô la Mỹ, tăng 18.8% về lượng. Giá nhập khẩu bình quân chỉ 1,712 đô la Mỹ/tấn, tương đương khoảng 45,000 đồng/kg và giảm 35.9% so với cùng kỳ, thấp hơn đáng kể so với giá heo hơi trong nước. Các khách hàng lớn như bếp ăn công nghiệp, nhà hàng và cơ sở chế biến có động lực chuyển sang nguyên liệu nhập khẩu, làm suy yếu cầu đối với heo hơi.
Chi phí thức ăn tiếp tục tăng: Từ đầu tháng 9, hàng loạt doanh nghiệp thức ăn chăn nuôi thông báo tăng giá đợt thứ sáu của năm: mức phổ biến khoảng 200 đồng/kg, Cargill tăng 280–400 đồng/kg, ADM tăng 300 đồng/kg, và một số dòng sản phẩm đặc thù của Hoàng Gia Việt tăng tới 1,500 đồng/kg. Nguyên nhân là giá ngũ cốc thế giới tăng, với chỉ số giá lương thực của Tổ chức Lương thực và Nông nghiệp Liên hợp quốc đạt 133.3 điểm trong tháng 8, cao nhất từ cuối năm 2022. Theo Vietstock, giá thành chăn nuôi heo bình quân của ngành khoảng 60,000 đồng/kg, cao hơn giá bán hiện tại; nhóm trang trại khép kín có chi phí thấp hơn đáng kể, còn hộ nhỏ lẻ đang bán dưới giá vốn.
Cung ổn định, dịch bệnh được kiểm soát nhưng chưa dứt: Theo Cục Thống kê, sản lượng thịt heo hơi xuất chuồng quý III tăng so với cùng kỳ, trong khi chăn nuôi gia cầm phát triển tốt và tạo nguồn protein thay thế cạnh tranh trực tiếp với thịt heo. Tính đến ngày 25/9, cả nước còn 22 địa phương có dịch tả lợn châu Phi chưa qua 21 ngày, cho thấy rủi ro dịch bệnh vẫn hiện hữu dù không bùng phát thành đại dịch.
2. Kết quả kinh doanh của doanh nghiệp niêm yết: doanh thu mở rộng, lợi nhuận co lại
Trong bối cảnh giá heo hơi bình quân quý II thấp hơn cùng kỳ, nhóm doanh nghiệp có cấu trúc chi phí và kênh tiêu thụ khác nhau cho kết quả khác nhau rõ rệt.
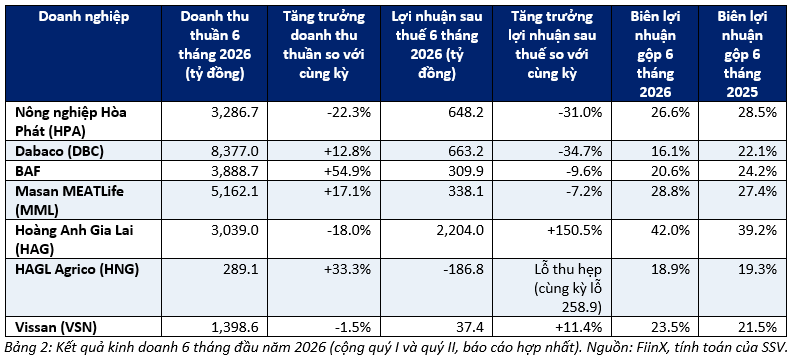
Bảng 2: Kết quả kinh doanh 6 tháng đầu năm 2026 (cộng quý I và quý II, báo cáo hợp nhất). Nguồn: FiinX, tính toán của SSV.
Dabaco chịu áp lực lớn nhất từ chu kỳ giá: Doanh thu thuần quý II đạt khoảng 4,253 tỷ đồng, tăng 11.3%, nhưng giá vốn tăng 20.2% khiến lợi nhuận gộp giảm 20.8% còn 653 tỷ đồng và lợi nhuận sau thuế giảm 42.9% xuống 289 tỷ đồng. Lũy kế 6 tháng, lợi nhuận sau thuế đạt 663 tỷ đồng, giảm 34.7% so với cùng kỳ, và biên lợi nhuận gộp thu hẹp từ 22.1% xuống 16.1%. Dòng tiền kinh doanh chuyển từ dương 1,184 tỷ đồng sang âm 97 tỷ đồng do hàng tồn kho tăng, trong khi vay nợ đạt 7,241 tỷ đồng.
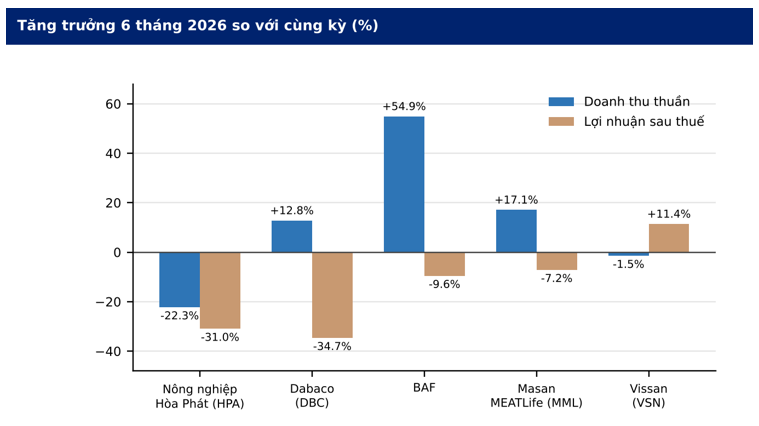
Hình 2: Tăng trưởng doanh thu và lợi nhuận sau thuế 6 tháng đầu năm 2026. Nguồn: báo cáo tài chính doanh nghiệp, tổng hợp của SSV.
BAF đánh đổi lợi nhuận ngắn hạn lấy quy mô: Quý II, doanh thu tăng 53.3% lên 2,126 tỷ đồng nhưng lợi nhuận sau thuế giảm 50.5% còn 103.7 tỷ đồng, vì giá vốn tăng 69.7%, chi phí tài chính tăng 118.7% và các trang trại mới chịu định phí cao khi chưa đạt công suất tối ưu. Lũy kế 6 tháng, lợi nhuận sau thuế đạt 310 tỷ đồng, mới bằng 39% kế hoạch năm 793 tỷ đồng, và biên lợi nhuận gộp thu hẹp từ 24.2% xuống 20.6%. Tổng nợ tăng 36.4% lên 9,160 tỷ đồng, trong đó vay chiếm khoảng 68% nợ phải trả; đây là doanh nghiệp nhạy cảm nhất với chi phí lãi vay trong nhóm.
Masan MEATLife và Nông nghiệp Hòa Phát giữ được nền tảng tốt hơn: Masan MEATLife ghi nhận lợi nhuận sau thuế quý II là 190.9 tỷ đồng, giảm 23.2%, mức giảm nhẹ nhất trong nhóm doanh nghiệp nội địa; 6 tháng đạt 338 tỷ đồng, vượt mục tiêu lợi nhuận cả năm từ 12.7% đến 125.3% nhờ chuyển dịch sang thịt mát thương hiệu MEATDeli và hệ thống bán lẻ của tập đoàn mẹ. Nông nghiệp Hòa Phát có lợi nhuận quý II giảm 43.1% xuống 303 tỷ đồng vì chủ động giảm lượng bán để tái đàn, nhưng vẫn giữ biên lợi nhuận ròng khoảng 19% và hoàn thành 64% kế hoạch năm; mảng heo đóng góp 72% lợi nhuận quý II.
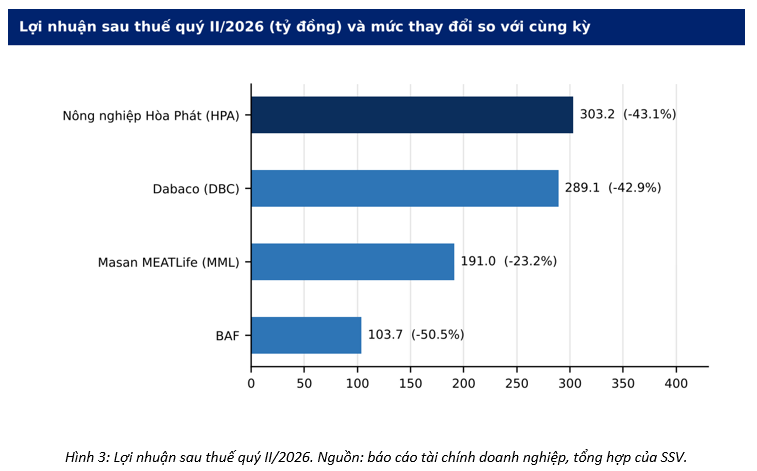
Hình 3: Lợi nhuận sau thuế quý II/2026. Nguồn: báo cáo tài chính doanh nghiệp, tổng hợp của SSV.
Hoàng Anh Gia Lai và HAGL Agrico: lợi nhuận không đến từ chăn nuôi: Lợi nhuận sau thuế 6 tháng của Hoàng Anh Gia Lai đạt 2,204 tỷ đồng sau soát xét (giảm 94 tỷ đồng so với trước soát xét), tương đương khoảng 52% kế hoạch năm 4,202 tỷ đồng, trong khi doanh thu thuần giảm 18% còn 3,039 tỷ đồng. Khoản lãi này chủ yếu đến từ việc được miễn giảm hơn 1,500 tỷ đồng lãi trái phiếu và từ bán vốn công ty con, công ty liên kết, nên mang tính một lần và không phản ánh biên lợi nhuận mảng heo. HAGL Agrico lỗ 186.8 tỷ đồng sau soát xét, nặng hơn nhiều so với con số 34.8 tỷ đồng trước soát xét, do chi phí lãi vay khoảng 227 tỷ đồng được chuyển từ vốn hóa sang chi phí kỳ này.
Vissan cải thiện biên gộp, bước vào chu kỳ đầu tư lớn: Doanh thu 6 tháng giảm nhẹ 1.5% còn 1,399 tỷ đồng, nhưng biên lợi nhuận gộp tăng từ 21.5% lên 23.5% giúp lợi nhuận sau thuế tăng 11.4% lên 37.4 tỷ đồng, tương ứng biên lợi nhuận ròng chỉ khoảng 2.7%. Công ty chuẩn bị dự án di dời và đổi mới công nghệ nhà máy với tổng vốn hơn 1,558 tỷ đồng, dự kiến khởi công tháng 11/2026 và hoàn thành năm 2029, một khoản đầu tư rất lớn so với quy mô lợi nhuận hiện tại.
3. Triển vọng ngành chăn nuôi heo: ngắn hạn còn áp lực, cấu trúc ngành dịch chuyển về nhóm khép kín
Theo quan điểm của SSV, câu chuyện của ngành chăn nuôi heo giai đoạn tới không còn là phục hồi cơ học của chu kỳ giá, mà là ai đủ sức chịu đựng để hưởng lợi khi nguồn cung được sắp xếp lại. Chúng tôi nhìn triển vọng theo hai kịch bản cho quý IV/2026 và đầu năm 2027:
Kịch bản cơ sở: Giá heo hơi đi ngang quanh vùng đáy hiện tại, nhích nhẹ theo nhu cầu Tết nhưng bị giới hạn bởi giá thịt heo nhập khẩu khoảng 45,000 đồng/kg và chi phí thức ăn cao. Lợi nhuận quý III và quý IV của hầu hết doanh nghiệp thấp hơn cùng kỳ; doanh nghiệp có kênh tiêu thụ thương hiệu (Masan MEATLife) hoặc cơ cấu chi phí thấp (Nông nghiệp Hòa Phát) chịu đựng tốt hơn doanh nghiệp vay nợ nhiều để mở rộng (BAF, HAGL Agrico).
Kịch bản thận trọng: Giá thức ăn tiếp tục tăng do ngũ cốc thế giới và tỷ giá, thịt nhập khẩu tăng thêm, giá heo hơi xuống dưới 54,000 đồng/kg. Khi đó lỗ gộp lan sang cả nhóm trang trại vừa, tốc độ thanh lọc nhanh hơn nhưng lợi nhuận của doanh nghiệp niêm yết có thể tiếp tục giảm sâu và định giá cổ phiếu khó cải thiện, nhất là với doanh nghiệp có đòn bẩy tài chính cao.
Quá trình thanh lọc nông hộ giúp nhóm khép kín thâu tóm thị phần: Chi phí thức ăn, dịch bệnh và yêu cầu về khoảng cách an toàn sinh học, xử lý chất thải và truy xuất nguồn gốc theo Luật Chăn nuôi cùng các nghị quyết địa phương đang đẩy các hộ nhỏ ra khỏi thị trường. Khoảng trống này nhiều khả năng do các doanh nghiệp có chuỗi khép kín từ thức ăn, trang trại đến thực phẩm lấp đầy.
Vắc-xin dịch tả lợn châu Phi là biến số dài hạn: Theo công bố của Dabaco, vắc-xin DACOVAC-ASF2 được thương mại hóa từ tháng 3/2025 với tỷ lệ bảo hộ 80–100%, nhà máy Dacovet công suất 200 triệu liều/năm. Do giá thành còn cao, công ty chủ yếu tiêm nội bộ cho chuỗi trang trại của mình; độ phủ ra thị trường rộng hơn sẽ là yếu tố giảm hao hụt và ổn định giá thành của toàn ngành trong trung hạn.
4. Rủi ro ngành chăn nuôi heo
Chi phí nguyên liệu và tỷ giá: Ngành phụ thuộc lớn vào ngô, đậu tương và lúa mì nhập khẩu, nên chịu tác động trực tiếp từ giá ngũ cốc thế giới, thời tiết tại các vùng sản xuất lớn, vận tải và tỷ giá. Thức ăn chiếm phần lớn giá thành chăn nuôi; mỗi đợt tăng giá thức ăn đều làm tăng giá vốn trong khi giá bán không thể chuyển ngược lại cho người mua.
Thịt nhập khẩu giá rẻ: Với giá nhập khẩu bình quân khoảng 45,000 đồng/kg, thấp hơn nhiều so với giá thành và giá bán trong nước, nguồn thịt ngoại vừa giữ trần giá heo hơi vừa lấy dần thị phần của khâu chế biến. Nếu không có công cụ quản lý như kiểm dịch, giám sát chất lượng hoặc phòng vệ thương mại, áp lực này sẽ kéo dài.
Dịch bệnh và niềm tin an toàn thực phẩm: Dịch tả lợn châu Phi còn ở 22 địa phương; vắc-xin chưa phủ rộng nên trang trại vừa và nhỏ vẫn có thể mất trắng đàn sau một đợt dịch. Các vụ việc về chất cấm trong chăn nuôi làm giảm niềm tin người tiêu dùng, tuy có lợi cho thịt thương hiệu nhưng thu hẹp cầu thịt heo nói chung.
Đòn bẩy tài chính và chi phí tuân thủ: BAF đang chịu chi phí tài chính tăng 118.7%, HAGL Agrico vẫn phải trả lãi vay khoảng 227 tỷ đồng trong 6 tháng, Dabaco có dòng tiền kinh doanh âm và Vissan sắp bước vào dự án hơn 1,558 tỷ đồng. Khi giá heo chưa phục hồi, doanh nghiệp có bộ đệm tài chính mỏng và vay nhiều có nguy cơ căng thẳng thanh khoản trước khi các dự án mở rộng đạt công suất.
----------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận