Ngành cao su 9 tháng 2026: Giá mủ chạm đỉnh 13 năm kéo lợi nhuận thượng nguồn bứt phá
1. Tình hình ngành đến cuối tháng 9: Thiếu cung đẩy giá lên đỉnh 13 năm, xuất khẩu Việt Nam giảm lượng nhưng giữ giá trị
Nguồn cung bị bóp nghẹt: Trong 8 tháng đầu năm, sản lượng cao su tự nhiên toàn cầu giảm 4.2% so với cùng kỳ xuống 8.68 triệu tấn, trong khi tiêu thụ đạt 9.89 triệu tấn. Nguyên nhân là thời tiết bất thường (mưa kéo dài tại miền Nam Việt Nam và Thái Lan, khô hạn cục bộ tại Indonesia) làm giảm số ngày cạo mủ, cộng với vườn cây già hóa: hơn 55% diện tích thu hoạch đã vượt 22 năm tuổi. Lần điều chỉnh dự báo gần nhất cắt mạnh sản lượng của Indonesia, Malaysia và Việt Nam.
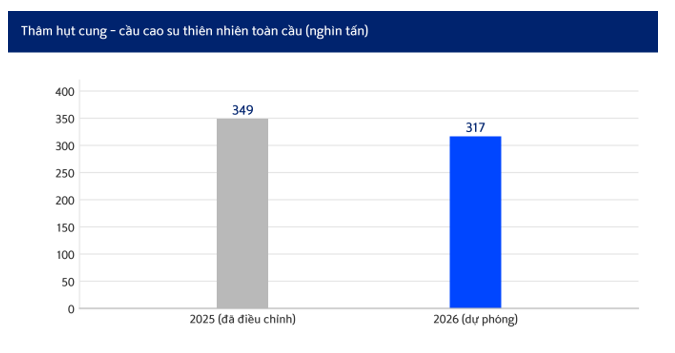
Hình 1: Thâm hụt cung - cầu cao su thiên nhiên toàn cầu. Nguồn: Hiệp hội các nước sản xuất cao su thiên nhiên (công bố 01/10/2026); SSV Research Labs tính lại từ số liệu cung và cầu.
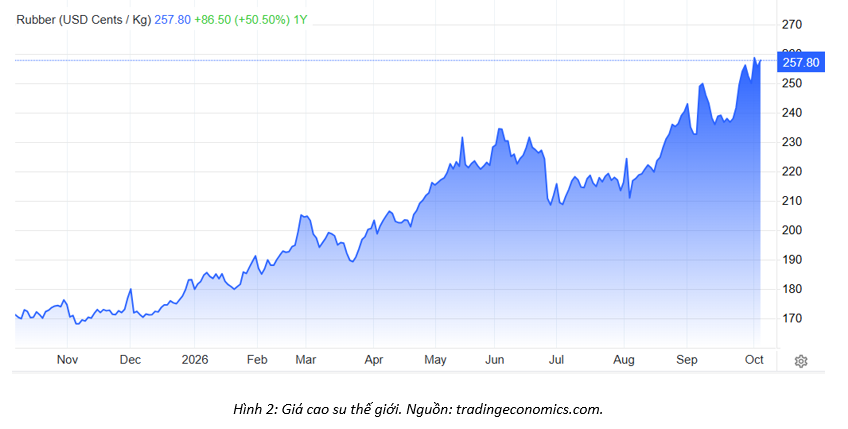
Hình 2: Giá cao su thế giới. Nguồn: tradingeconomics
Giá ở vùng cao nhất từ năm 2013: Theo tradingeconomics, giá cao su thế giới ngày 05/10 đạt 257.8 cent Mỹ/kg, tăng 50.85% so với cùng kỳ. Nhịp chốt lời cuối tháng 9 chỉ mang tính điều chỉnh ngắn. Trong nước, giá thu mua mủ nước của Công ty Bình Long ở mức 540 đồng/độ TSC/kg, trong khi Phú Riềng và Mang Yang duy trì 420–463 đồng/độ TSC/kg, bám sát giá quốc tế.
Xuất khẩu giảm lượng, giữ được giá trị: Theo Bộ Nông nghiệp và Môi trường, 09 tháng đầu năm Việt Nam xuất khẩu khoảng 1.1 triệu tấn (giảm 16.2% so với cùng kỳ), kim ngạch 2.18 tỷ đô la Mỹ (giảm 4.4%), giá bình quân 2,016.8 đô la Mỹ/tấn (tăng 14.1%). Riêng tháng 9 đạt 137.2 nghìn tấn, trị giá 302.1 triệu đô la Mỹ. Trung Quốc vẫn chiếm 58.7% kim ngạch nhưng giá trị xuất sang thị trường này giảm 20.8% (8 tháng), được bù một phần bởi Ấn Độ (tăng 52.1%) và Indonesia (gấp 2.5 lần).
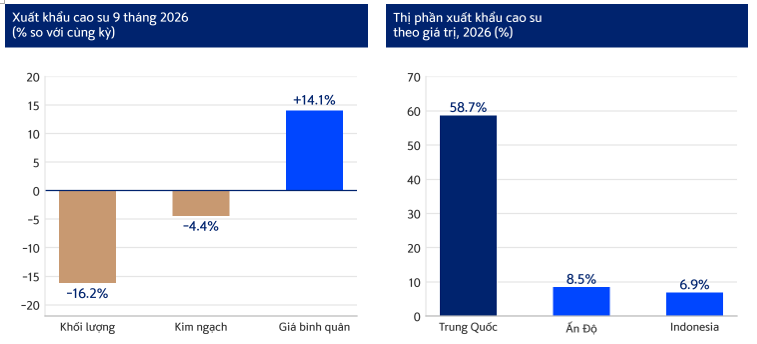
Hình 3–4: Xuất khẩu cao su Việt Nam 9 tháng 2026 và thị phần theo giá trị. Nguồn: VietnamBiz (02/10/2026), số liệu hải quan.
2. Kết quả kinh doanh: Thượng nguồn bứt phá nhờ giá mủ và đền bù đất, hạ nguồn giữ lợi nhuận nhờ nguyên liệu mua giá thấp từ quý 1
Doanh nghiệp Doanh thu thuần 6 tháng 2026 (tỷ đồng) Tăng trưởng doanh thu thuần so với cùng kỳ Lợi nhuận sau thuế 6 tháng 2026 (tỷ đồng) Tăng trưởng lợi nhuận sau thuế so với cùng kỳ Biên lợi nhuận ròng 6 tháng 2026 Biên lợi nhuận ròng 6 tháng 2025
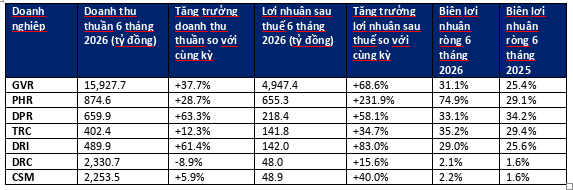
Bảng 1: Kết quả kinh doanh 6 tháng đầu năm 2026. Nguồn: FiinX, báo cáo tài chính hợp nhất; 6 tháng là tổng quý 1 và quý 2; lợi nhuận sau thuế là hợp nhất (chưa tách cổ đông công ty mẹ).
GVR dẫn dắt toàn ngành: Doanh thu thuần 6 tháng đạt 15,927 tỷ đồng (tăng 37.7%), lợi nhuận sau thuế 4,947 tỷ đồng (tăng 68.6% từ 2,935 tỷ đồng). Mảng mủ cao su đóng góp 13,089 tỷ đồng (tăng 44%) với giá bán bình quân 50.1 triệu đồng/tấn. Lợi nhuận khác vượt 2,000 tỷ đồng (khoảng 36% lợi nhuận trước thuế), gồm thanh lý cây cao su khoảng 1,028 tỷ đồng và bồi thường, hỗ trợ khoảng 956 tỷ đồng. Các công ty chứng khoán dự phóng lợi nhuận sau thuế cả năm 2026 từ 6.8 đến 8.9 nghìn tỷ đồng.
PHR là câu chuyện đền bù đất: Quý 2 lợi nhuận sau thuế đạt 370.2 tỷ đồng (tăng 291.1%), cao nhất từ quý 4/2022; biên lợi nhuận gộp 34.2%. Thu nhập khác 264 tỷ đồng chiếm 58.3% lợi nhuận trước thuế, chủ yếu là 228.4 tỷ đồng bồi thường đất dự án khu công nghiệp VSIP III. Lũy kế 6 tháng đạt 655.3 tỷ đồng (tăng 231.9%), bằng 60.7% kế hoạch năm; nợ vay trên vốn chủ sở hữu chỉ 0.03 lần.
DPR, TRC, DRI: DPR ghi nhận LNST 6 tháng đạt 218 tỷ đồng, tăng 58% YoY và hoàn thành 54% kế hoạch năm. Kết quả tích cực chủ yếu nhờ giá bán cao su tăng lên 58.2 triệu đồng/tấn, tăng 11% YoY, qua đó bù đắp sản lượng quý 2 giảm 3.8%. TRC đạt LNST 141.8 tỷ đồng, tăng 34.7% YoY, mặc dù biên lợi nhuận gộp 6 tháng giảm từ 36.1% xuống 29.2%. Doanh nghiệp cũng được kỳ vọng ghi nhận khoảng 500 tỷ đồng tiền đền bù đất trong nửa cuối năm. Trong khi đó, DRI chưa ghi nhận thu nhập từ đền bù đất nhưng LNST vẫn tăng 83% lên 142 tỷ đồng, chủ yếu nhờ giá mủ cao su cải thiện.
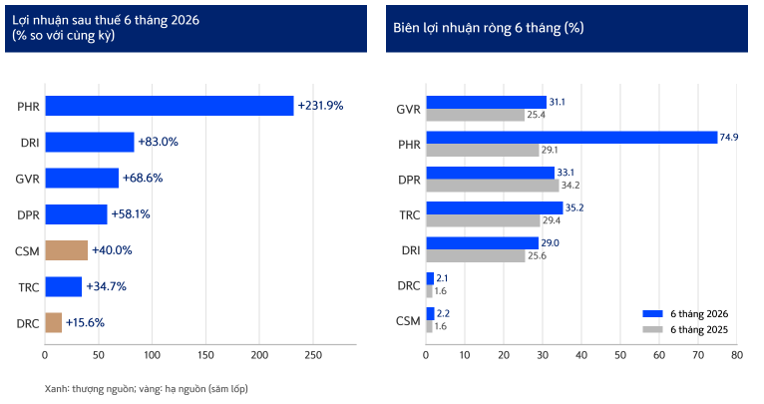
Hình 5–6: Tăng trưởng lợi nhuận sau thuế và biên lợi nhuận ròng 6 tháng. Nguồn: FiinX, SSV Research Labs tính toán.
Hạ nguồn, lợi nhuận được hỗ trợ tạm thời: DRC ghi nhận doanh thu 6 tháng giảm 8,8% YoY xuống 2,330 tỷ đồng, nhưng LNST vẫn tăng 15.6% lên 48 tỷ đồng. Biên lợi nhuận gộp 6 tháng cải thiện lên 17.3%, từ 11.2% cùng kỳ, trong khi biên gộp quý 2 đạt 18.4%, tăng 7.2 điểm phần trăm YoY, nhờ hưởng lợi từ lượng nguyên liệu được mua với giá thấp trong quý 1. Tuy nhiên, LNST quý 2 chỉ đi ngang ở mức 32 tỷ đồng do DRC trích lập 48 tỷ đồng nợ xấu, nâng tổng lũy kế từ quý 4/2025 lên 184 tỷ đồng, cùng với xuất khẩu lốp xe tải giảm 17.4%. Đối với CSM, LNST tăng 40.0% lên 49 tỷ đồng; tuy nhiên, chúng tôi kỳ vọng biên lợi nhuận gộp sẽ giảm từ 14.1% xuống 10.4% trong nửa cuối năm khi lợi thế từ lượng nguyên liệu giá rẻ dần suy giảm.
3. Triển vọng: Giá giữ vùng cao ngắn hạn, động lực trung hạn chuyển sang quỹ đất và thị phần lốp
Thiếu cung chưa có lời giải trong năm nay: Trading Economics dự báo giá cao su khoảng 260 cent Mỹ/kg trong quý 4 và gần 275 cent Mỹ/kg sau 12 tháng; hiện tượng El Niño mạnh và tồn kho lốp thép thấp tại Thanh Đảo tiếp tục hỗ trợ giá. Nhu cầu thay lốp, kể cả lốp xe điện (mòn nhanh hơn 20–30%, chu kỳ thay rút xuống 2–3 năm), tạo bệ đỡ cho tiêu thụ.
Đền bù đất là chất xúc tác lợi nhuận của các doanh nghiệp cao su nhà nước: GVR dự kiến chuyển đổi khoảng 20,000 ha sang khu công nghiệp trong 5 năm tới; PHR còn khoảng 1,550 tỷ đồng đền bù chưa ghi nhận; TRC kỳ vọng khoảng 500 tỷ đồng nửa cuối 2026, đưa lợi nhuận cả năm lên khoảng 636 tỷ đồng nếu được xác nhận.
Hạ nguồn có cơ hội gia tăng thị phần: DRC đã khánh thành giai đoạn 3 nhà máy lốp xe tải Radial toàn thép, nâng tổng công suất lên 1 triệu lốp/năm với tổng vốn đầu tư 916 tỷ đồng. Bên cạnh đó, mức thuế chống trợ cấp sơ bộ của Mỹ đối với lốp xe Việt Nam được điều chỉnh xuống còn 3,01–5,84%, trong khi lốp xe Thái Lan đang chịu mức thuế chống bán phá giá cao tại thị trường này, tạo lợi thế tương đối cho các doanh nghiệp Việt Nam. Tại thị trường châu Âu, Thông tư 14/2026/TT-BCT có hiệu lực từ ngày 10/05/2026 đã cập nhật quy tắc xuất xứ theo EVFTA, bao gồm các tiêu chí về tỷ lệ nguyên liệu không có xuất xứ, chuyển đổi mã HS và công đoạn gia công, đồng thời hoàn thiện cơ chế chứng nhận xuất xứ. Những thay đổi này giúp doanh nghiệp đáp ứng điều kiện xuất xứ và thuận lợi hơn trong việc tận dụng ưu đãi thuế quan EVFTA khi xuất khẩu sang EU.
Với những yếu tố trên, SSV Research Labs nhìn triển vọng theo hai kịch bản:
Kịch bản cơ sở: Giá cao su giữ vùng 250–260 cent Mỹ/kg đến hết năm; nhóm thượng nguồn tiếp tục hoàn thành kế hoạch nhờ giá mủ và đền bù đất (GVR trong khoảng dự phóng 6.8–8.9 nghìn tỷ đồng, PHR và DPR vượt 50% kế hoạch ngay sau 6 tháng); nhóm hạ nguồn giảm biên gộp nhưng bù một phần bằng sản lượng lốp mới.
Kịch bản thận trọng: Giá điều chỉnh mạnh khi Trung Quốc yếu và dầu hạ nhiệt khiến cao su tổng hợp rẻ hơn; tiến độ đền bù đất chậm sang năm sau; biên gộp hạ nguồn về vùng 10% khi nguyên liệu tồn kho cạn, và khoản phải thu từ khách hàng Mỹ của DRC chưa thu hồi. Khi đó lợi nhuận thượng nguồn mất phần lớn khoản bất thường, còn hạ nguồn khó giữ mức tăng như 6 tháng đầu năm.
4. Rủi ro: Phụ thuộc Trung Quốc, chất lượng lợi nhuận và quy định chống mất rừng
Phụ thuộc Trung Quốc: Trung Quốc hiện chiếm 58.7% tổng kim ngạch xuất khẩu cao su của Việt Nam, khiến nhu cầu từ thị trường này có ảnh hưởng lớn đến triển vọng ngành. Tồn kho phương tiện tại Trung Quốc đã vượt 61%, cao hơn ngưỡng an toàn khoảng 50%, trong khi nhập khẩu mủ cao su giảm 5.2% trong những tháng đầu năm. Bên cạnh đó, một số nhà máy lốp tại Trung Quốc đã tạm ngừng hoạt động do biên lợi nhuận thấp, cho thấy nhu cầu tiêu thụ cao su tại thị trường này đang chịu áp lực và có thể ảnh hưởng đến sản lượng xuất khẩu cũng như giá cao su của Việt Nam.
Chất lượng lợi nhuận: Thu nhập bất thường chiếm khoảng 36% lợi nhuận trước thuế của GVR và 58.3% của PHR trong kỳ gần nhất; các khoản này phụ thuộc thời điểm phê duyệt và không lặp lại đều đặn.
Quy định chống mất rừng của Liên minh châu Âu: Quy định mới dự kiến áp dụng đối với doanh nghiệp lớn từ ngày 30/12/2026 và doanh nghiệp nhỏ từ giữa năm 2027. Trong khi đó, hơn 264,000 hộ tiểu điền với tổng diện tích gần 490,000 ha, đóng góp hơn 60% sản lượng cao su, vẫn gặp khó khăn trong việc cung cấp dữ liệu tọa độ và truy xuất nguồn gốc vùng trồng. Ngược lại, các tập đoàn cao su nhà nước đã hoàn thiện hồ sơ truy xuất cho 305,905 ha, tương đương khoảng 81% diện tích tự quản lý, qua đó có lợi thế đáp ứng yêu cầu mới và được hưởng mức chênh lệch giá khoảng 120–250 USD/tấn.
Cao su tổng hợp, thời tiết và nguyên liệu hạ nguồn: Khi dầu thô hạ nhiệt, cao su tổng hợp rẻ hơn và tạo trần giá cho cao su thiên nhiên; ngược lại, giá dầu tăng đẩy chi phí hạ nguồn. Bão lũ, bệnh phấn trắng và vườn cây già hóa tiếp tục bào mòn năng suất dài hạn.
----------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (2)