Ngân hàng 2H2026: Lợi nhuận còn dư địa tăng, nhưng chất lượng tài sản là biến số quyết định
1.Lợi nhuận 1H2026 toàn ngành duy trì đà tăng, nhưng có sự phân hóa
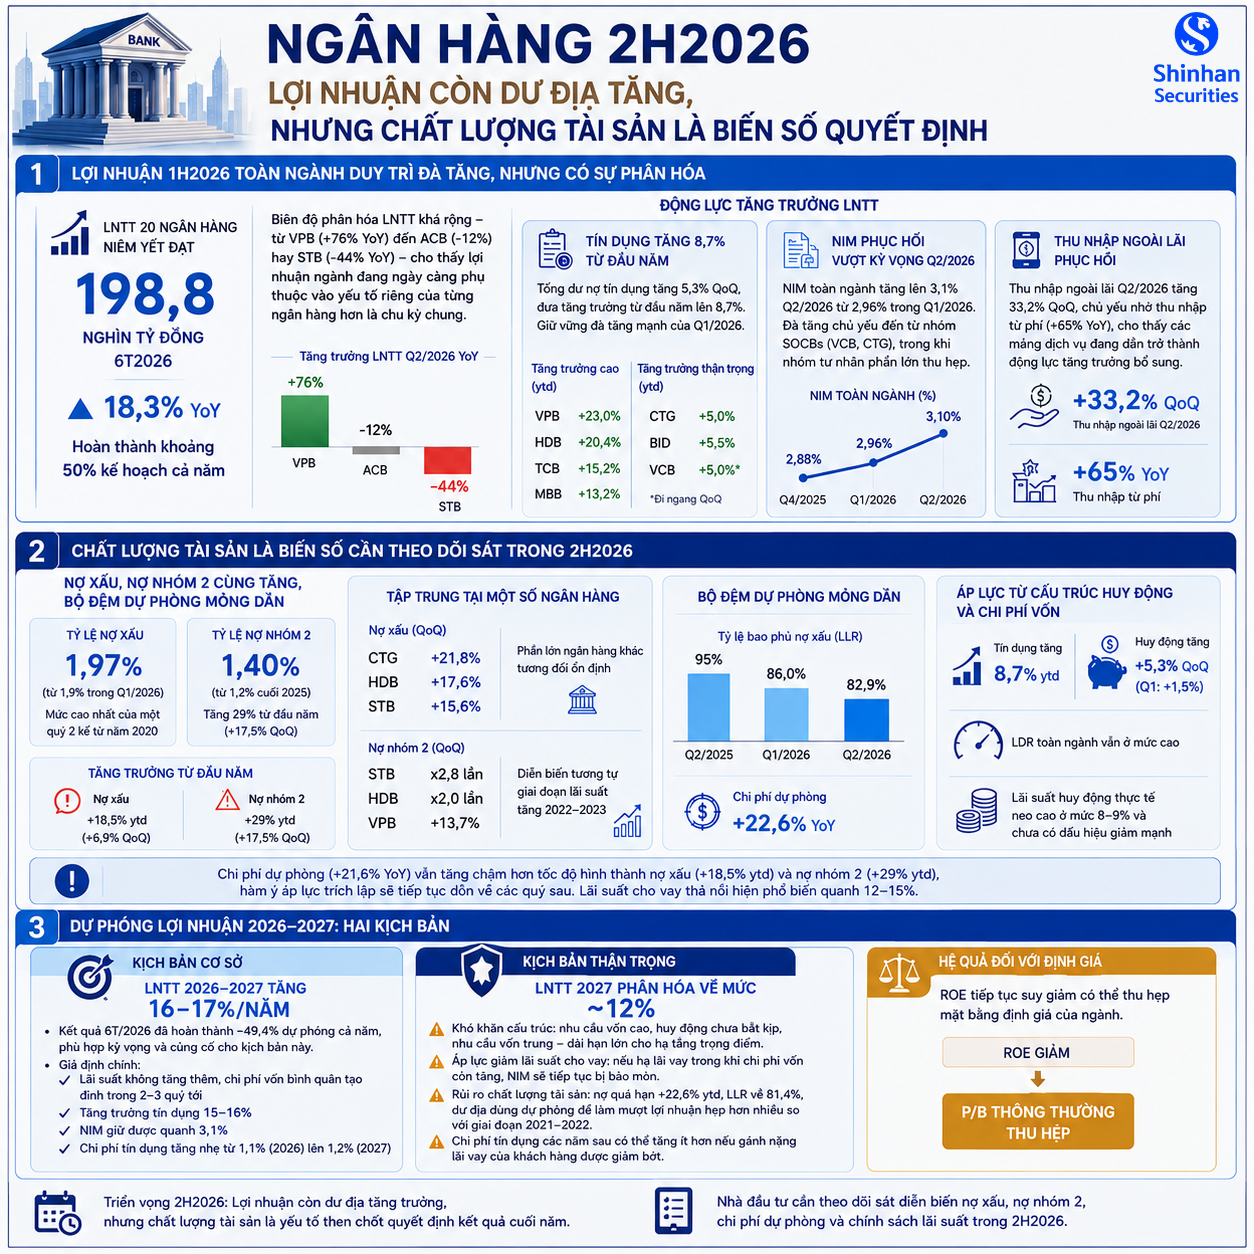
LNTT của 20 ngân hàng niêm yết đạt 198,8 nghìn tỷ đồng trong 6T2026, tăng 18,3% YoY, hoàn thành khoảng 50% kế hoạch cả năm.
Tuy nhiên, biên độ phân hóa LNTT khá rộng - từ VPB (LNTT Q2/2026 +76% YoY) đến ACB (LNTT Q2/2026 -12% YoY) hay STB (LNTT Q2/2026 -44% YoY) - cho thấy lợi nhuận ngành đang ngày càng phụ thuộc vào yếu tố riêng của từng ngân hàng hơn là chu kỳ chung.
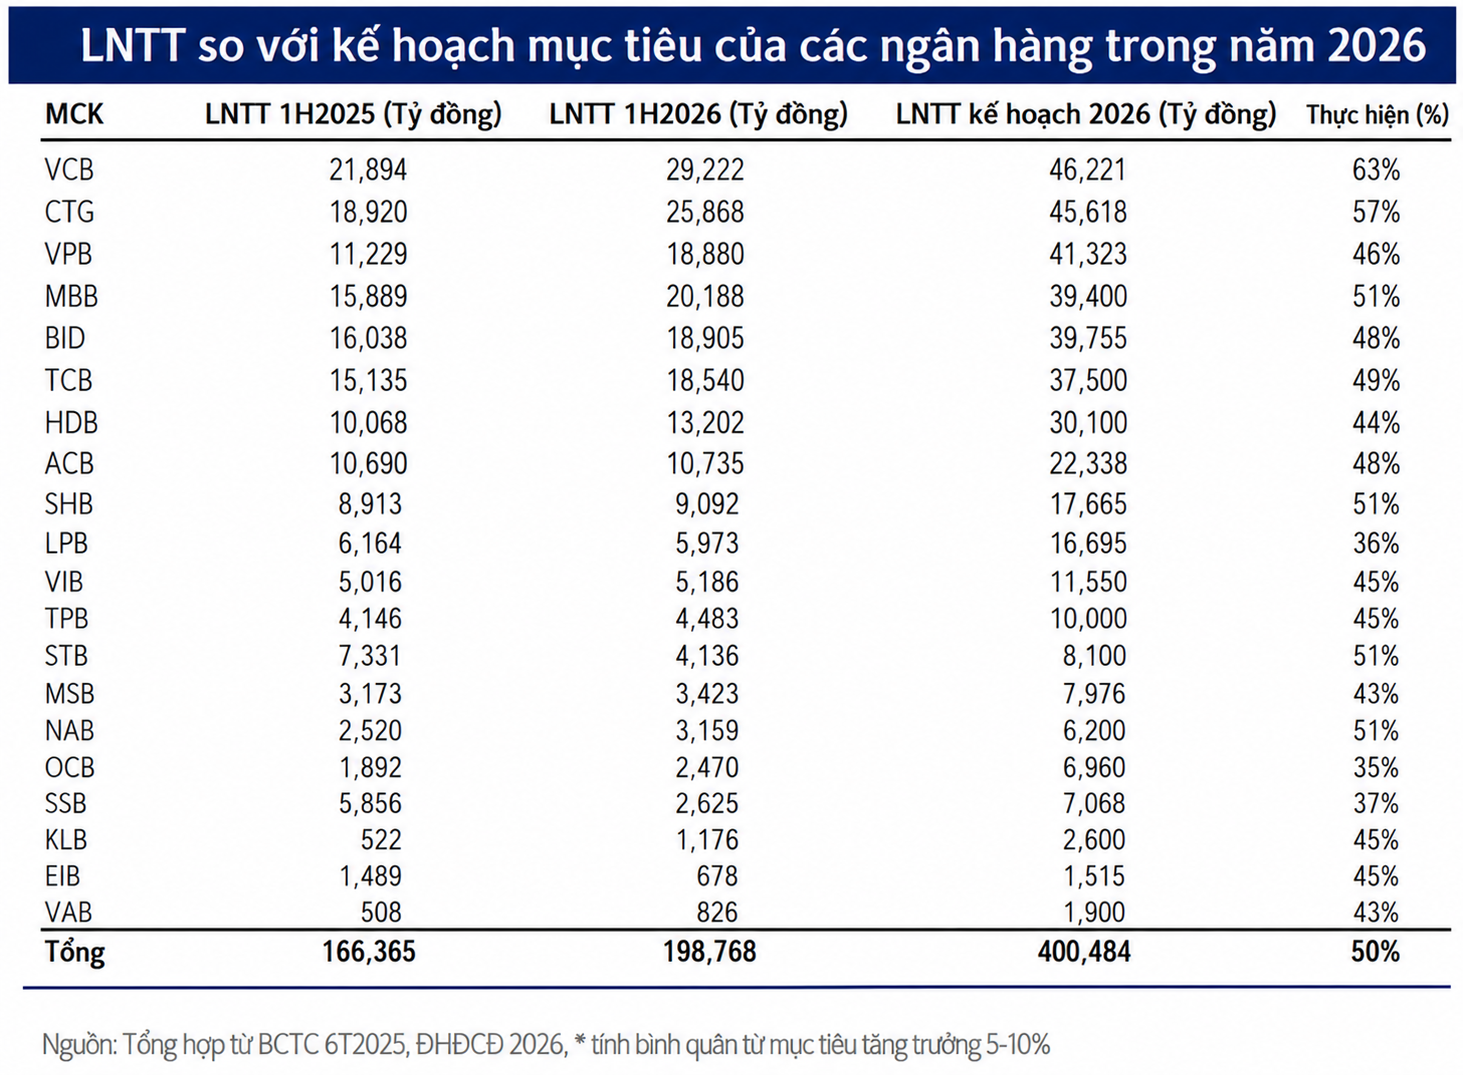
Động lực tăng trưởng LNTT đến từ:
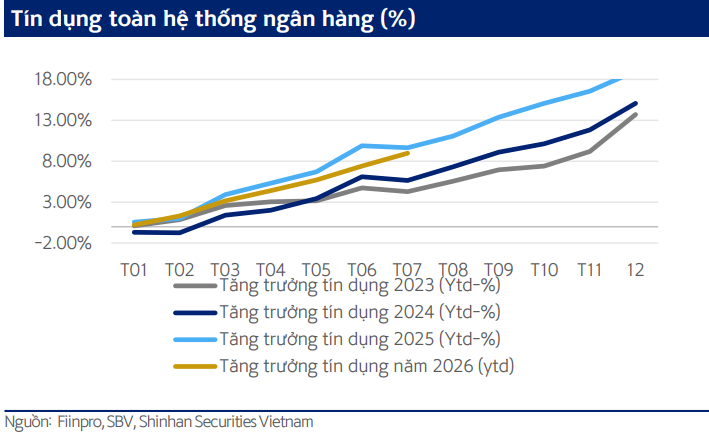
Tín dụng tăng 8.7% từ đầu năm: Tổng dư nợ tín dụng của các ngân hàng niêm yết trên HOSE tăng 5.3% QoQ, đưa tăng trưởng từ đầu năm lên 8.7%, giữ vững đà tăng mạnh của Q1/2026. Tăng trưởng YoY vẫn chậm hơn cùng kỳ trong bối cảnh hệ thống chịu áp lực huy động. (cùng kỳ con số này là 10.1%)
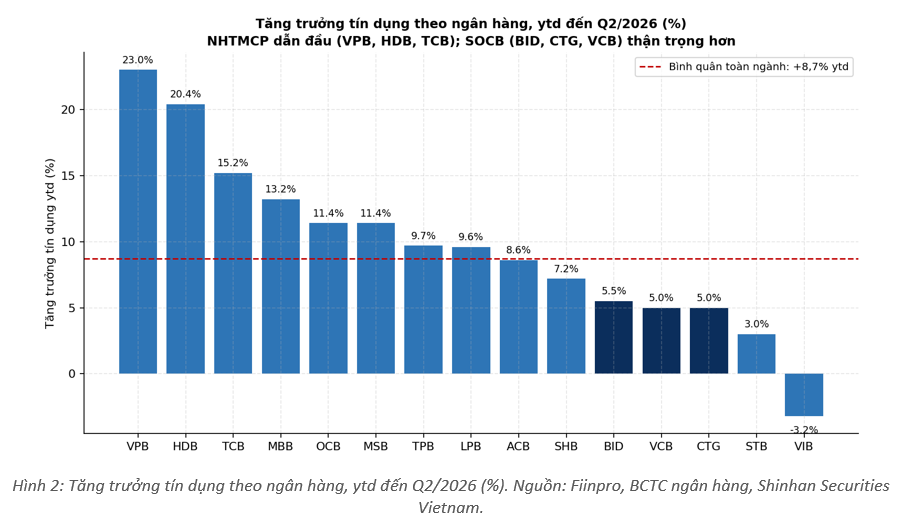
Tăng trưởng tập trung ở nhóm NHTMCP: VPB, HDB, TCB đạt 23%, 20,4%, 15,2% ytd; MBB +13,2% ytd. Nhóm SOCB thận trọng hơn: CTG và BID chỉ tăng khoảng 5% và 5,5% ytd, VCB tăng 5% ytd nhưng đi ngang QoQ do dành hạn mức cho các dự án hạ tầng quốc gia, dự kiến đẩy mạnh trong 2H2026.
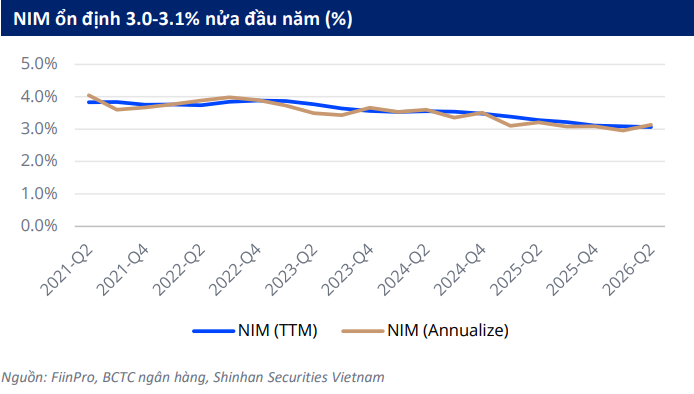
NIM phục hồi vượt kỳ vọng trong Q2/2026: NIM quý toàn ngành tăng lên 3.1% Q2/2026 từ 2.96% trong Q1/2026.
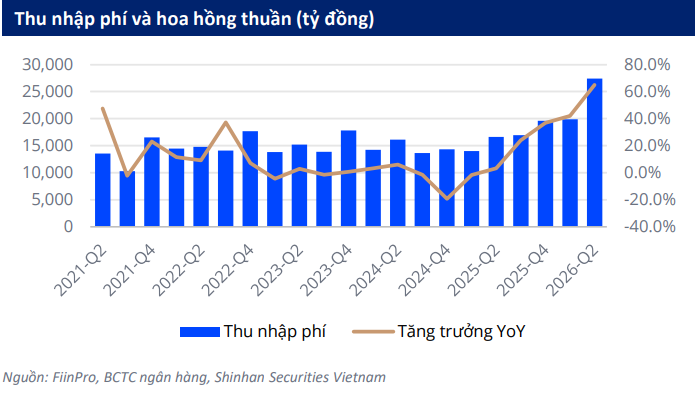
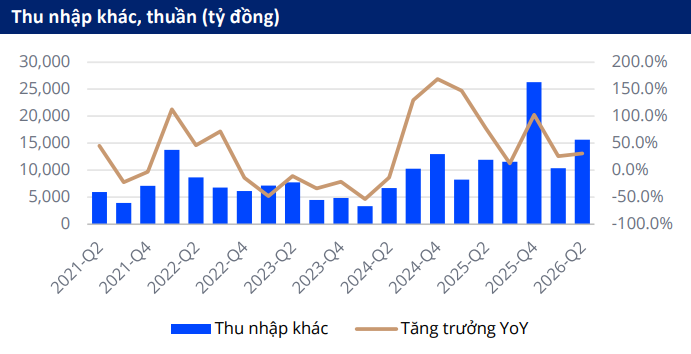
Thu nhập ngoài lãi phục hồi: Thu nhập ngoài lãi Q2/2026 tăng 33,2% QoQ, chủ yếu nhờ thu nhập từ phí (+65% YoY), cho thấy các mảng dịch vụ đang dần trở thành động lực tăng trưởng lợi nhuận bổ sung bên cạnh tín dụng.
2.Đằng sau bức tranh lợi nhuận tích cực, chất lượng tài sản đang là biến số cần theo dõi sát trong 2H2026, khi nợ xấu, nợ nhóm 2 cùng tăng và bộ đệm dự phòng mỏng dần
Nợ xấu, nợ nhóm 2 cùng tăng và bộ đệm dự phòng mỏng dần
Tỷ lệ nợ xấu toàn ngành tăng lên 1,97% (từ 1,9% trong Q1/2026) – mức cao nhất của một quý 2 kể từ năm 2020. Nợ xấu tăng 18,5% từ đầu năm (+6,9% QoQ), tập trung tại CTG (+21,8% QoQ), HDB (+17,6% QoQ) và STB (+15,6% QoQ), trong khi phần lớn các ngân hàng khác tương đối ổn định.
Tỷ lệ nợ nhóm 2 cũng tăng lên 1,4% (từ 1,2% cuối 2025), tương đương mức tăng 29% từ đầu năm (+17,5% QoQ), dẫn đầu bởi STB (gấp 2,8 lần QoQ), HDB (gấp 2,0 lần) và VPB (+13,7%) – diễn biến tương tự giai đoạn lãi suất tăng 2022–2023.
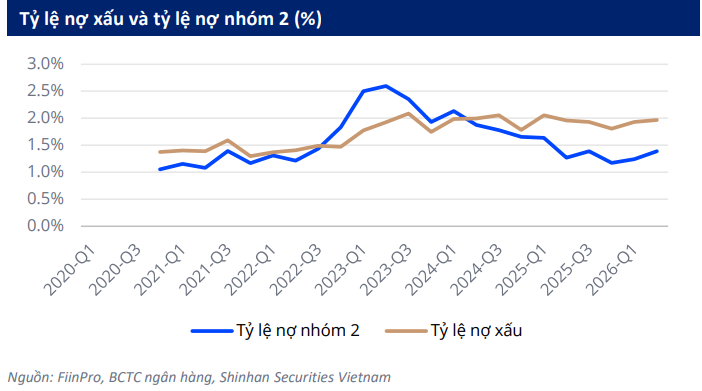
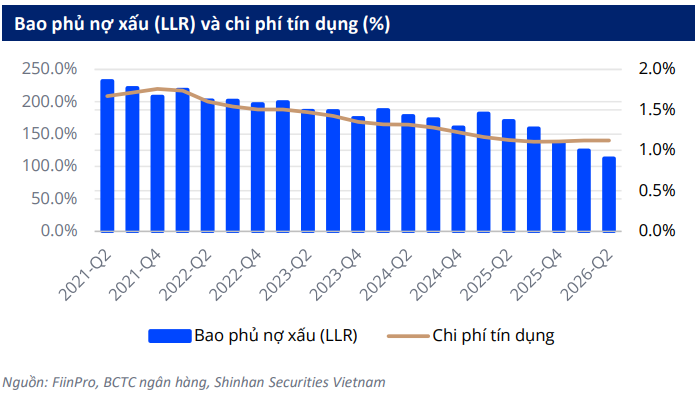
Trong khi nợ xấu hình thành nhanh hơn, bộ đệm dự phòng lại mỏng đi: tỷ lệ bao phủ nợ xấu (LLR) giảm còn 82,9% (từ 86,0% trong Q1/2026 và 95% cùng kỳ 2025) dù chi phí dự phòng tăng 22,6% YoY. Nhóm NHTMNN giảm trích lập 26% QoQ, trong khi nhóm NHTMCP tăng mạnh trích lập (+33% QoQ, riêng STB +152%, HDB +104%, OCB +85%, ACB +55%).
Chi phí dự phòng (+21,6% YoY) vẫn tăng chậm hơn tốc độ hình thành nợ xấu (+18,5% ytd) và nợ nhóm 2 (+29% ytd), hàm ý áp lực trích lập sẽ tiếp tục dồn về các quý sau. Với lãi suất cho vay thả nổi hiện phổ biến quanh 12–15%, chúng tôi duy trì quan điểm thận trọng cho 2H2026.
Áp lực từ cấu trúc huy động và chi phí vốn
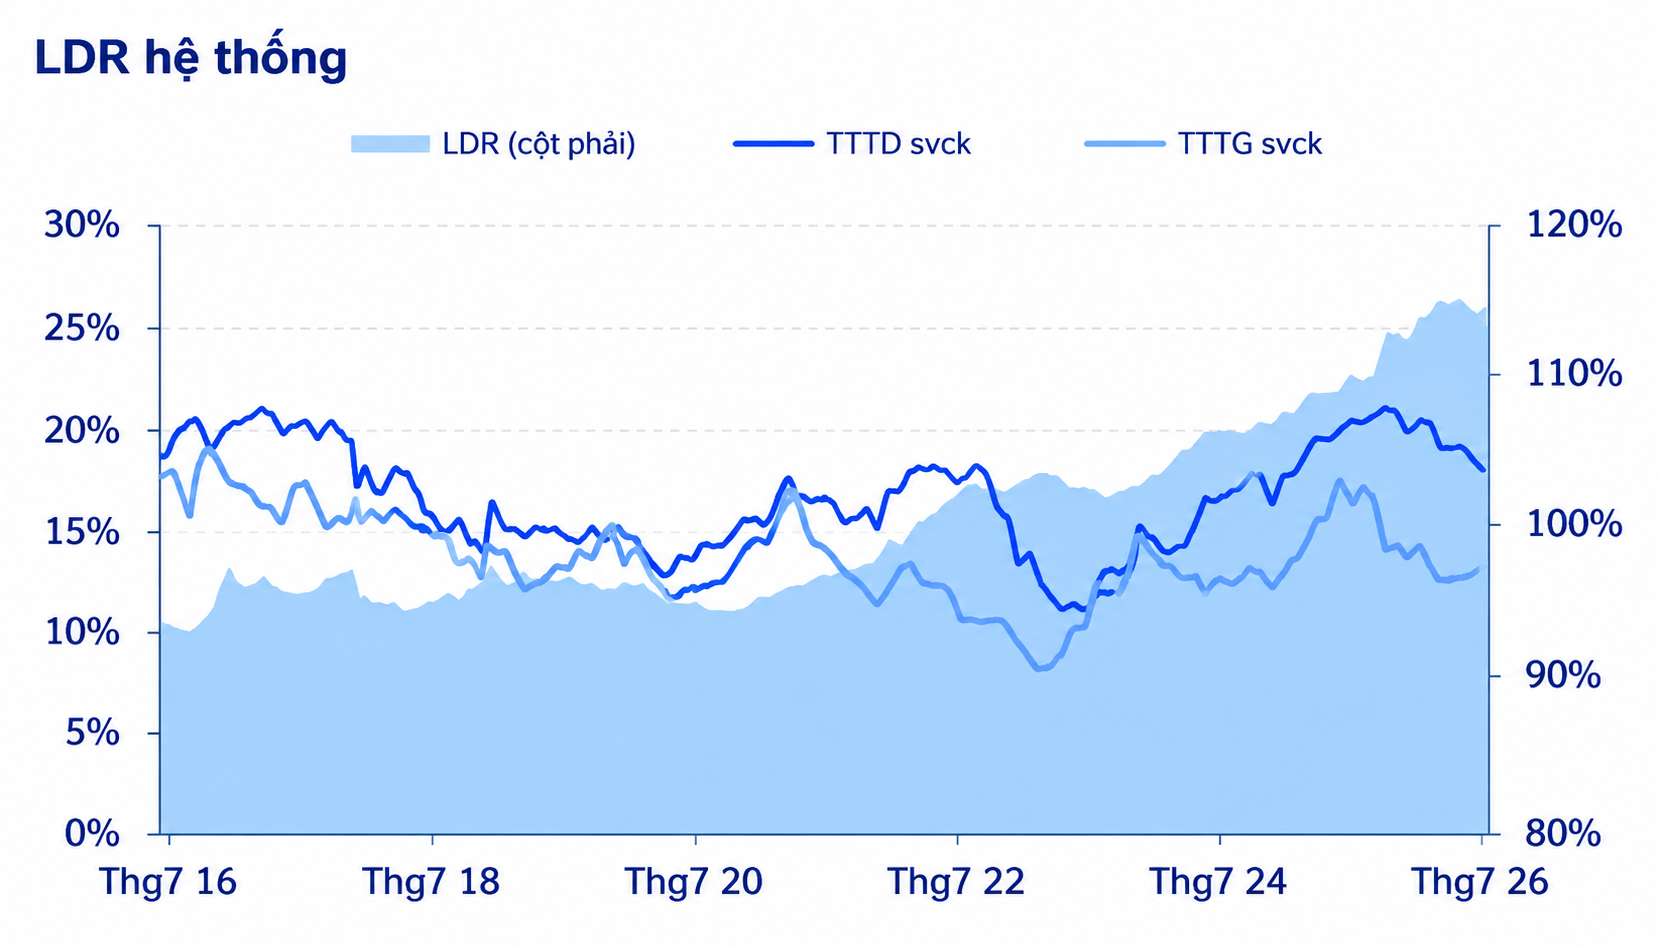
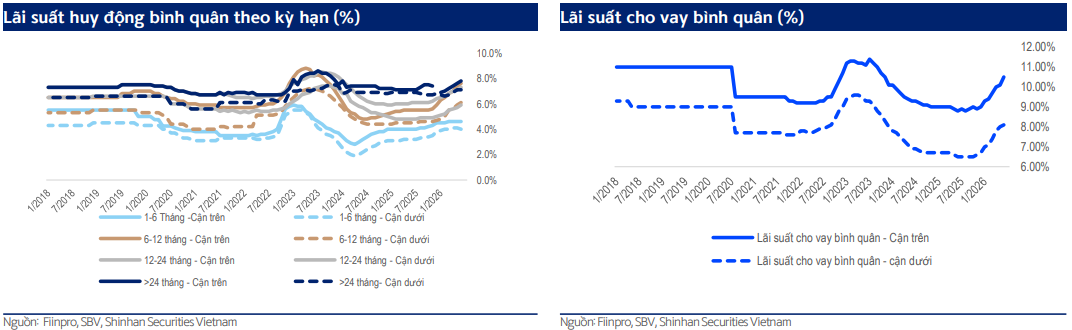
Chênh lệch cấu trúc giữa tín dụng và huy động vẫn là điểm nghẽn của hệ thống. Tín dụng tăng 8,7% từ đầu năm trong khi huy động bắt đầu bắt nhịp (+5,3% QoQ, sau khi chỉ tăng 1,5% trong Q1/2026), nhưng LDR toàn ngành vẫn ở mức cao. Lãi suất huy động thực tế vẫn neo cao ở mức 8–9% và chưa có dấu hiệu giảm mạnh.
3.Với sự khó đoán về mặt chính sách, SSV dự phóng 2H2026 của ngành Ngân hàng theo hai kịch bản:
Kịch bản cơ sở:
LNTT các ngân hàng niêm yết trên HOSE tăng 16–17% giai đoạn 2026–2027
Chúng tôi giữ nguyên dự báo gần nhất. Kết quả 6T/2026 đã hoàn thành khoảng 49.4% dự phóng cả năm, phù hợp với kỳ vọng và củng cố cho kịch bản này.
Giả định chính: lãi suất không tăng thêm và chi phí vốn bình quân tạo đỉnh trong 2–3 quý tới; Tăng trưởng tín dụng 15–16%, NIM giữ được vùng quanh 3.1% và chi phí tín dụng tăng nhẹ lên từ 1.1% 2026 lên 1.2% 2027.
Kịch bản thận trọng: LNTT 2027 phân hóa về mức khoảng 12%
Khó khăn mang tính cấu trúc chưa được giải quyết: nhu cầu vốn cao trong khi huy động chưa bắt kịp nhu cầu vốn trung – dài hạn tiếp tục lớn cho các dự án hạ tầng trọng điểm. Các chính sách phát triển thị trường tài chính, trung tâm tài chính có triển vọng nhưng vẫn là câu chuyện của tương lai.
NHNN liên tục có động thái thúc đẩy giảm lãi suất cho vay; nếu ngân hàng phải hạ lãi vay toàn diện danh mục trong bối cảnh chi phí vốn còn tăng, NIM sẽ tiếp tục bị bào mòn
Rủi ro song song từ chất lượng tài sản: nợ quá hạn tăng 22.6% từ đầu năm và tỷ lệ bao phủ nợ xấu tiếp tục giảm về 81.4%, nghĩa là dư địa dùng dự phòng để làm mượt lợi nhuận đã hẹp hơn nhiều (khác với giai đoạn 2021-2022). Bù lại, chi phí tín dụng các năm sau có thể tăng ít hơn dự báo cơ sở nếu gánh nặng lãi vay của khách hàng được giảm bớt.
ROE tiếp tục suy giảm có thể thu hẹp mặt bằng định giá của ngành. Về mặt lý thuyết, P/B thông thường mở rộng khi ROE cải thiện.
----------------------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (1)