Nếu ngân hàng không có lãi
Trong bối cảnh Ngân hàng Nhà nước yêu cầu các ngân hàng chia sẻ lợi nhuận để giảm lãi suất cho vay, nhiều nhà băng vẫn ghi nhận mức lãi hàng chục nghìn tỷ đồng. Tuy nhiên, nếu lợi nhuận giảm mạnh, thậm chí bằng 0, tác động sẽ không chỉ dừng ở thu nhập của cổ đông mà còn liên quan đến khả năng tích lũy vốn và duy trì tăng trưởng tín dụng.
Ngày 19/10, tại cuộc họp với lãnh đạo 46 ngân hàng thương mại, Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Đức Ấn yêu cầu các tổ chức tín dụng tiết giảm chi phí, chia sẻ lợi nhuận và giảm lãi suất cho vay, ưu tiên lĩnh vực sản xuất, kinh doanh. Việc giảm lãi suất cần xem xét áp dụng với cả dư nợ hiện hữu, thay vì chỉ các khoản vay mới.
Trong bối cảnh đó, một chuyên gia kinh tế vừa đề xuất đáng chú ý: các ngân hàng lớn có vốn Nhà nước chi phối có thể chấp nhận mục tiêu lợi nhuận bằng 0 trong một giai đoạn để dẫn dắt giảm lãi suất cho vay. Theo vị chuyên gia, hiệu quả ngân hàng không nên chỉ được đánh giá qua lợi nhuận, mà còn ở khả năng hỗ trợ doanh nghiệp và nền kinh tế.
Đề xuất được đưa ra trong bối cảnh các ngân hàng tiếp tục ghi nhận lợi nhuận lớn. Theo thống kê từ báo cáo tài chính quý III của 27 ngân hàng niêm yết, tổng lợi nhuận trước thuế 9 tháng năm 2026 đạt hơn 311.000 tỷ đồng. Dẫn đầu là Vietcombank với 40.440 tỷ đồng, tăng 22% so với cùng kỳ; tiếp đến là VietinBank đạt 39.557 tỷ đồng, tăng 34%, MB 30.518 tỷ đồng, tăng 32% và VPBank đạt 29.911 tỷ đồng, tăng 47%.
Nhưng nếu những khoản lợi nhuận hàng chục nghìn tỷ đồng này giảm mạnh, thậm chí bằng 0, liệu chỉ có cổ đông chịu thiệt?
Lợi nhuận ngân hàng không chỉ dành cho cổ đông
Giống các doanh nghiệp khác, ngân hàng phải tạo lợi nhuận để mang lại hiệu quả cho cổ đông hay nhà đầu tư. Phần lợi nhuận sau thuế có thể được sử dụng để trả cổ tức, trích lập các quỹ hoặc giữ lại nhằm bổ sung nguồn lực tài chính cho hoạt động kinh doanh.
Ngân hàng TMCP Lộc Phát Việt Nam (HoSE: LPB) là ví dụ về việc phân phối lợi nhuận cho cổ đông. Theo phương án được Đại hội đồng cổ đông năm 2026 thông qua, ngân hàng có khoảng 9.409 tỷ đồng lợi nhuận có thể phân phối cổ tức từ kết quả kinh doanh năm 2025 và phần tích lũy trước đó.
Trong tháng 5/2026, LPBank chi gần 8.962 tỷ đồng trả cổ tức tiền mặt, tương đương 30% mệnh giá cổ phiếu. Khoản chi này chiếm khoảng 95,2% nguồn lợi nhuận có thể phân phối cổ tức.
Chính sách trên mang lại thu nhập trực tiếp cho cổ đông, nhưng đồng thời làm giảm phần nguồn lực được giữ lại trong ngân hàng. Đây là sự lựa chọn giữa lợi ích tài chính trước mắt của cổ đông và khả năng tích lũy vốn cho những giai đoạn tiếp theo.
Tại Vietcombank, Đại hội đồng cổ đông năm 2026 thông qua phương án phát hành hơn 1,068 tỷ cổ phiếu từ quỹ dự trữ bổ sung vốn điều lệ, tương ứng giá trị theo mệnh giá hơn 10.686 tỷ đồng.
Khác với việc huy động tiền mới từ cổ đông, phương án này chỉ chuyển nguồn vốn đã tích lũy sang vốn điều lệ, không làm tăng tổng vốn chủ sở hữu tại thời điểm chuyển đổi. Tuy nhiên, nó cho thấy một phần lợi nhuận được giữ lại trong những năm trước đã hình thành các quỹ phục vụ cơ cấu vốn của ngân hàng.
Nhu cầu tích lũy vốn xuất phát từ đặc thù hoạt động ngân hàng. Phần lớn nguồn vốn kinh doanh đến từ tiền gửi khách hàng và các khoản huy động khác, trong khi vốn chủ sở hữu chỉ chiếm tỷ trọng nhỏ trong tổng nguồn vốn. Ngân hàng vì vậy phải duy trì một lớp vốn đủ khả năng hấp thụ tổn thất phát sinh từ hoạt động tín dụng, đầu tư và những rủi ro khác.
Tại Techcombank, tài sản có rủi ro tăng từ khoảng 1,106 triệu tỷ đồng cuối tháng 6/2025 lên 1,273 triệu tỷ đồng cuối tháng 6/2026, tương đương mức tăng 15,1%. Trong cùng giai đoạn, tỷ lệ an toàn vốn (CAR) theo Basel II được duy trì ở mức 15%.
Trong khi đó, LPBank công bố CAR cuối tháng 6/2026 đạt 11,18%, với tổng vốn tự có khoảng 57.665 tỷ đồng. Theo Thông tư 14/2025/TT-NHNN, yêu cầu CAR bao gồm bộ đệm bảo toàn vốn sẽ tăng lên 10,5% theo lộ trình.
CAR phản ánh tương quan giữa vốn tự có và tài sản được điều chỉnh theo mức độ rủi ro. Khi tài sản có rủi ro tăng, ngân hàng phải duy trì lượng vốn đủ điều kiện tương ứng để đáp ứng yêu cầu an toàn. Lợi nhuận giữ lại là một trong những nguồn bổ sung vốn, bên cạnh phát hành cổ phiếu và các công cụ vốn khác.
Mặt khác, lợi nhuận còn chịu tác động của rủi ro tín dụng. Trong 9 tháng năm 2026, Vietcombank ghi nhận khoảng 9.180 tỷ đồng chi phí dự phòng rủi ro, tăng mạnh so với cùng kỳ. Riêng quý III, chi phí này đạt khoảng 6.184 tỷ đồng, so với 776 tỷ đồng một năm trước.
Chi phí dự phòng được hạch toán trước khi xác định lợi nhuận, không phải khoản tiền trích từ lợi nhuận sau thuế. Tuy nhiên, biến động này cho thấy kết quả kinh doanh cuối cùng còn phụ thuộc vào tổn thất tín dụng mà ngân hàng phải ghi nhận, chứ không đơn thuần là chênh lệch giữa thu nhập lãi và chi phí huy động.
Như vậy, lợi nhuận ngân hàng vừa là kết quả sau khi tính đến các chi phí và rủi ro, vừa tạo ra nguồn lực để phân phối cho cổ đông hoặc tích lũy vốn cho những năm tiếp theo.
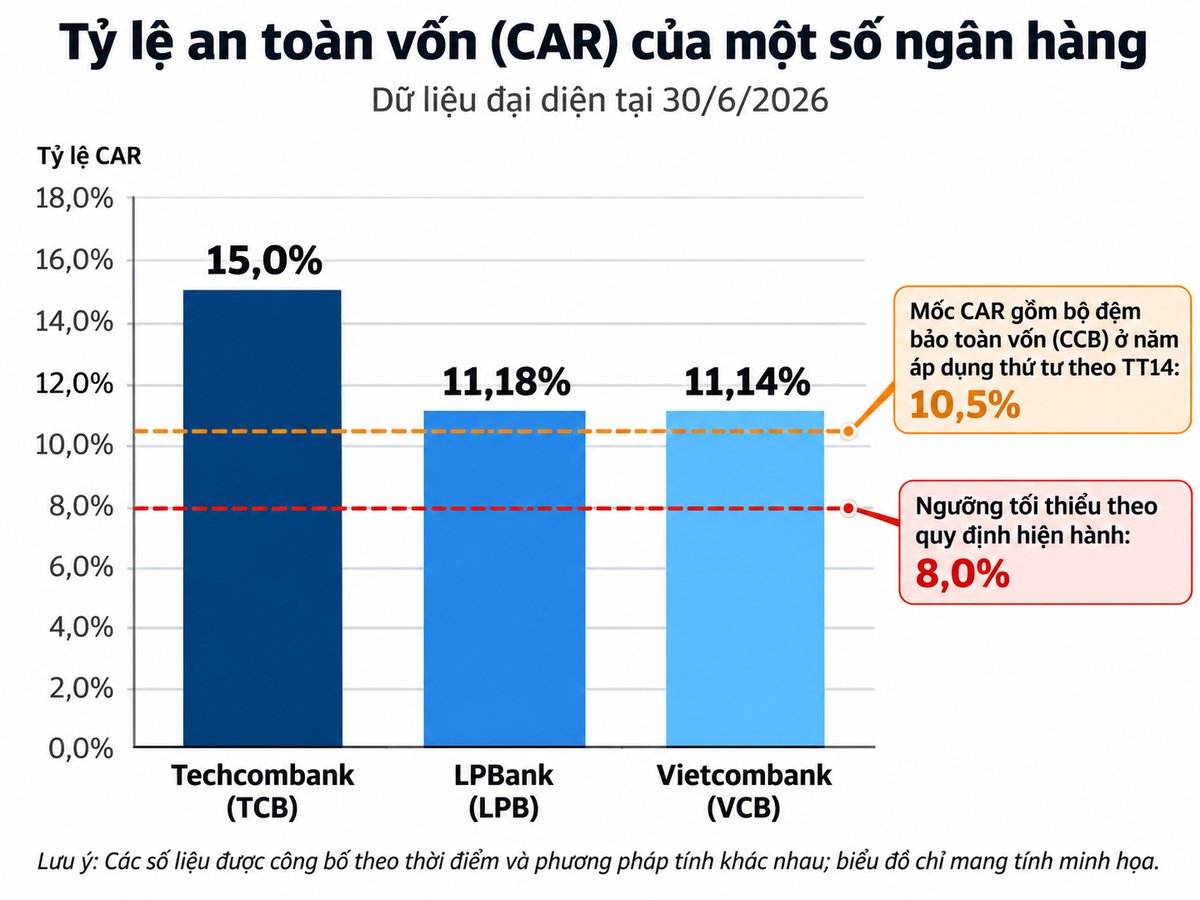
Tỷ lệ an toàn vốn (CAR) của một số ngân hàng. Nguồn: công bố thông tin doanh nghiệp.
Không có lãi, ngân hàng có phải ngừng cho vay?
Cùng là lợi nhuận bằng 0, nhưng nguyên nhân có thể dẫn đến những trạng thái tài chính rất khác nhau.
Một ngân hàng chủ động giảm lãi suất cho vay, chấp nhận thu hẹp biên lợi nhuận để hỗ trợ doanh nghiệp không đồng nghĩa với ngân hàng đang kinh doanh kém hiệu quả. Ngược lại, lợi nhuận giảm về 0 do nợ xấu tăng, tổn thất tín dụng lớn hoặc chi phí hoạt động mất kiểm soát có thể phản ánh những vấn đề nghiêm trọng hơn về chất lượng tài sản.
Trong trường hợp thứ nhất, ngân hàng có thể vẫn duy trì được chất lượng tín dụng và năng lực tài chính. Ở trường hợp thứ hai, ngoài việc không tạo ra lợi nhuận, ngân hàng còn có thể phải đối mặt với áp lực suy giảm giá trị tài sản và vốn tự có.
Về nguyên tắc, một ngân hàng không có lợi nhuận trong một năm vẫn có thể hoạt động và tiếp tục cho vay nếu đáp ứng các yêu cầu về vốn, thanh khoản và những tỷ lệ an toàn khác.
Lợi nhuận là kết quả kinh doanh trong một kỳ, còn vốn chủ sở hữu và vốn tự có phản ánh nguồn lực tài chính tại một thời điểm. Lợi nhuận bằng 0 không khiến số vốn ngân hàng đã tích lũy tự động biến mất.
Vấn đề phát sinh khi trạng thái không có lợi nhuận kéo dài trong lúc nhu cầu tín dụng tiếp tục tăng. Nếu tài sản có rủi ro tăng mà vốn tự có không tăng tương ứng, CAR có thể giảm, từ đó ảnh hưởng đến dư địa mở rộng hoạt động.
Giả sử một ngân hàng chủ động chấp nhận lợi nhuận bằng 0 trong một năm. Ngân hàng vẫn có thể sử dụng bộ đệm vốn hiện có để duy trì kinh doanh, nhưng sẽ không tạo ra nguồn vốn nội sinh mới từ lợi nhuận của năm đó. Khi muốn mở rộng tín dụng, ngân hàng phải tính đến những nguồn bổ sung vốn khác.
Phát hành cổ phiếu là một lựa chọn. Ngân hàng TMCP Quốc Dân (HNX: NVB) là trường hợp đáng chú ý.
Theo BCTC hợp nhất quý III/2026, NCB còn gần 4.190 tỷ đồng lỗ lũy kế tại ngày 30/9. Tuy nhiên, ngân hàng đã hoàn tất phát hành riêng lẻ 1 tỷ cổ phiếu trong tháng 6, huy động 10.000 tỷ đồng, nâng vốn điều lệ lên gần 29.280 tỷ đồng.
Trường hợp này cho thấy ngân hàng vẫn có thể huy động vốn mới dù chưa xử lý hết lỗ lũy kế. Tuy vậy, khả năng phát hành cổ phiếu phụ thuộc vào mức độ quan tâm của nhà đầu tư, điều kiện thị trường và phương án sử dụng vốn, không phải nguồn lực có thể bổ sung vô hạn.
Ngoài phát hành cổ phiếu, ngân hàng còn có thể huy động các công cụ vốn đủ điều kiện hoặc điều chỉnh cơ cấu tài sản nhằm giảm mức độ rủi ro. Việc hạn chế tăng trưởng tín dụng vì thế không phải hệ quả tất yếu của một năm không có lợi nhuận, mà là một trong những khả năng khi ngân hàng không bổ sung được vốn tương ứng với nhu cầu mở rộng hoạt động.
Điều này cũng giải thích vì sao áp lực lợi nhuận không chỉ đến từ kỳ vọng cổ đông. Với ngân hàng muốn duy trì tăng trưởng tín dụng trong nhiều năm, khả năng tạo ra và giữ lại lợi nhuận là một trong những yếu tố quyết định mức độ phụ thuộc vào việc huy động vốn từ bên ngoài.
Ở góc độ chuyên gia, TS. Nguyễn Trí Hiếu cho rằng các ngân hàng cần duy trì mức lợi nhuận hợp lý. Theo ông, việc giảm lãi suất cho vay quá mạnh có thể ảnh hưởng đến khả năng sinh lời, từ đó tác động tới sự an toàn của hệ thống cung ứng vốn cho nền kinh tế.
Quan điểm này cho thấy việc chia sẻ lợi nhuận cần được cân nhắc cùng với yêu cầu duy trì năng lực tài chính, thay vì đặt ra một mức giảm chung cho toàn hệ thống.
Ngân hàng có thể hy sinh bao nhiêu lợi nhuận?
Trở lại yêu cầu giảm lãi suất của NHNN, lợi nhuận lớn không đồng nghĩa ngân hàng không có khả năng chia sẻ với doanh nghiệp. Nhưng cũng không thể mặc định toàn bộ lợi nhuận ngân hàng đều đến từ việc duy trì lãi suất cho vay cao.
Lợi nhuận còn phụ thuộc vào hiệu quả hoạt động, cơ cấu nguồn vốn, chất lượng tín dụng và những nguồn thu ngoài lãi.
Số liệu 6 tháng đầu năm 2026 của Techcombank cho thấy chi phí vốn bình quân tăng từ 3,5% lên 4,6% so với cùng kỳ năm trước. Trong khi đó, biên lãi thuần (NIM) tính theo 12 tháng gần nhất giảm từ 3,9% xuống 3,6%.
Diễn biến tại Techcombank cho thấy áp lực chi phí huy động có thể thu hẹp biên lãi ngay cả khi ngân hàng tiếp tục ghi nhận lợi nhuận tăng trưởng.
Tuy nhiên, thu nhập lãi không phải nguồn thu duy nhất của các ngân hàng. Trong 9 tháng đầu năm 2026, LPBank ghi nhận tổng thu nhập hoạt động khoảng 19.179 tỷ đồng, trong đó thu nhập thuần ngoài lãi đạt 7.489 tỷ đồng, chiếm 39%. Riêng thu nhập thuần từ dịch vụ đạt 5.977 tỷ đồng, tăng 136% so với cùng kỳ năm trước.
Tương tự, Techcombank ghi nhận tổng thu nhập hoạt động khoảng 45.204 tỷ đồng, tăng 17,1% so với cùng kỳ. Trong đó, thu nhập lãi thuần đạt gần 31.985 tỷ đồng, còn thu nhập ngoài lãi đạt khoảng 13.219 tỷ đồng, chiếm 29,2% tổng thu nhập hoạt động. Riêng thu nhập từ dịch vụ theo công bố của ngân hàng đạt khoảng 11.800 tỷ đồng, tăng 40%.
Sự đóng góp của các nguồn thu ngoài lãi cho thấy ngân hàng có thể đa dạng hóa hoạt động kinh doanh, giảm mức độ phụ thuộc vào chênh lệch lãi suất. Đây cũng là một yếu tố tạo thêm dư địa để các nhà băng cân đối giữa mục tiêu lợi nhuận và yêu cầu giảm lãi suất cho vay, dù khả năng thực tế còn phụ thuộc vào cơ cấu thu nhập và chi phí của từng ngân hàng.
Một yếu tố khác là chính sách phân phối lợi nhuận. Trường hợp LPBank cho thấy ngân hàng có xu hướng phân phối phần lớn lợi nhuận tích lũy cho cổ đông bằng tiền mặt. Ngược lại, nếu giữ lại nhiều lợi nhuận hơn, ngân hàng có thể gia tăng nguồn lực tài chính để hỗ trợ tăng trưởng và giảm bớt nhu cầu huy động vốn cổ phần mới.
Đáng chú ý, Nghị định 316/2026/NĐ-CP, có hiệu lực từ ngày 1/10/2026 mở rộng khuôn khổ trích quỹ đầu tư phát triển đối với các tổ chức tín dụng có vốn Nhà nước thuộc phạm vi điều chỉnh. Chính sách này cho thấy yêu cầu tích lũy nguồn lực tài chính vẫn được đặt ra cùng thời điểm các ngân hàng chịu sức ép giảm lãi suất.
Hai mục tiêu không nhất thiết mâu thuẫn. Giảm lãi suất có thể giúp doanh nghiệp tiết kiệm chi phí, cải thiện dòng tiền và khả năng trả nợ. Nếu hoạt động kinh doanh của khách hàng cải thiện, rủi ro tín dụng của ngân hàng cũng có thể giảm theo. Tuy nhiên, những lợi ích này không thể mặc định sẽ bù đắp toàn bộ phần lợi nhuận ngân hàng phải hy sinh.
Vì vậy, khả năng giảm lợi nhuận cần được xem xét theo tình trạng tài chính của từng ngân hàng, thay vì một mức kỳ vọng chung. Ngân hàng có bộ đệm vốn lớn, chất lượng tài sản tốt và nguồn thu đa dạng có thể có dư địa khác với ngân hàng đang phải tăng vốn hoặc trích lập dự phòng lớn.
Ngân hàng không có lãi trong một năm chưa chắc gặp nguy hiểm. Nhưng nếu tình trạng này kéo dài trong khi tín dụng tiếp tục mở rộng, khả năng tích lũy vốn sẽ bị hạn chế, khiến ngân hàng phụ thuộc nhiều hơn vào nguồn vốn bổ sung từ bên ngoài. Với nhà đầu tư, điều cần quan tâm không chỉ là quy mô lợi nhuận, mà còn là chất lượng tài sản, tỷ lệ an toàn vốn và phần lợi nhuận được giữ lại để duy trì tăng trưởng.
Trở lại chỉ đạo của Thống đốc NHNN Phạm Đức Ấn, bên cạnh yêu cầu chia sẻ lợi nhuận để giảm lãi suất, người đứng đầu ngành ngân hàng còn nhấn mạnh việc tiết giảm chi phí hoạt động. Đây có thể là một hướng đi khác để các ngân hàng tạo dư địa hạ lãi suất cho vay mà không phải đánh đổi tương ứng bằng lợi nhuận, đồng thời giảm bớt sức ép giữa mục tiêu hỗ trợ doanh nghiệp và yêu cầu duy trì năng lực tài chính.
Vũ Đặng
Bình luận (6)