MỸ ĐANG THAY ĐỔI BẢN ĐỒ SOURCING DỆT MAY?
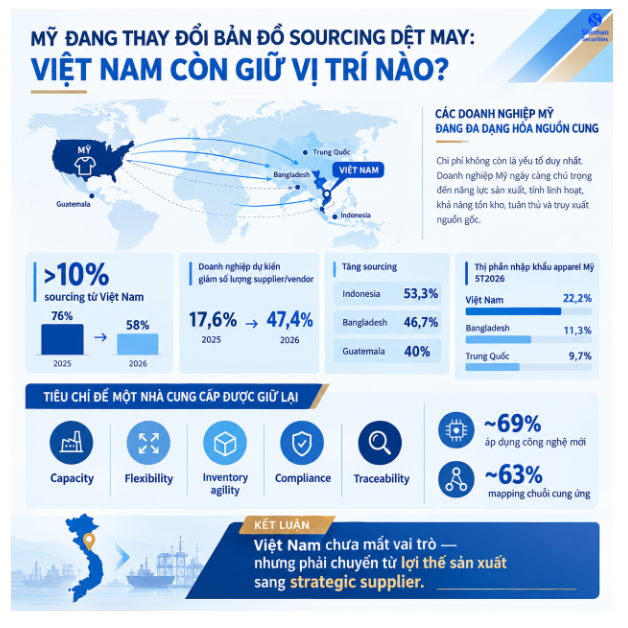
Một tín hiệu đáng chú ý từ USFIA Fashion Industry Benchmarking Study 2026: tỷ lệ doanh nghiệp thời trang Mỹ có hơn 10% sản lượng sourcing từ Việt Nam giảm từ 76% năm 2025 xuống 58% năm 2026. Tuy nhiên, nếu chỉ nhìn vào con số này và kết luận các thương hiệu Mỹ đang rời Việt Nam thì sẽ bỏ qua một thay đổi lớn hơn trong chiến lược chuỗi cung ứng. Mỹ không đơn thuần thay Việt Nam bằng một quốc gia khác, mà đang tái cấu trúc mạng lưới sourcing theo hướng đa dạng hóa có chọn lọc và tập trung hơn vào các nhà cung cấp chiến lược.
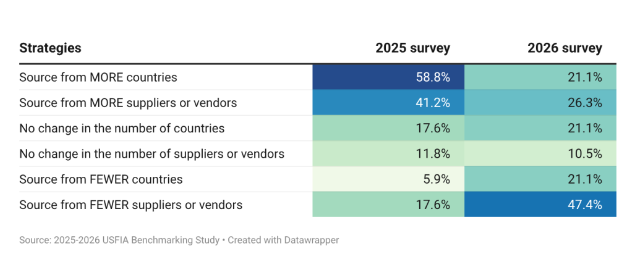
Sau giai đoạn đẩy mạnh chiến lược “China +1” nhằm giảm phụ thuộc vào Trung Quốc, môi trường kinh doanh mới với thuế quan, bất ổn thương mại, rủi ro địa chính trị và yêu cầu tuân thủ ngày càng cao đang khiến các thương hiệu Mỹ phải tính toán lại hiệu quả của việc liên tục mở rộng mạng lưới nhà cung cấp. Điều này thể hiện khá rõ trong khảo sát: chỉ 21,1% doanh nghiệp dự kiến sourcing từ nhiều quốc gia hơn đến năm 2027, giảm mạnh từ 58,8% năm 2025; tỷ lệ dự kiến tăng số lượng nhà cung cấp cũng giảm từ 41,2% xuống 26,3%. Ngược lại, 47,4% doanh nghiệp dự kiến giảm số lượng supplier/vendor, gần gấp ba mức 17,6% của năm 2025. Điều này không có nghĩa doanh nghiệp Mỹ từ bỏ diversification.
Ngược lại, báo cáo cho thấy họ vẫn duy trì mạng lưới sourcing rộng, với số quốc gia được khảo sát sourcing tăng từ 46 lên 49 quốc gia, nhưng chuyển trọng tâm từ “mở rộng càng nhiều càng tốt” sang tối ưu mạng lưới hiện hữu, củng cố quan hệ với các nhà cung cấp chiến lược và duy trì đa dạng hóa có chọn lọc.
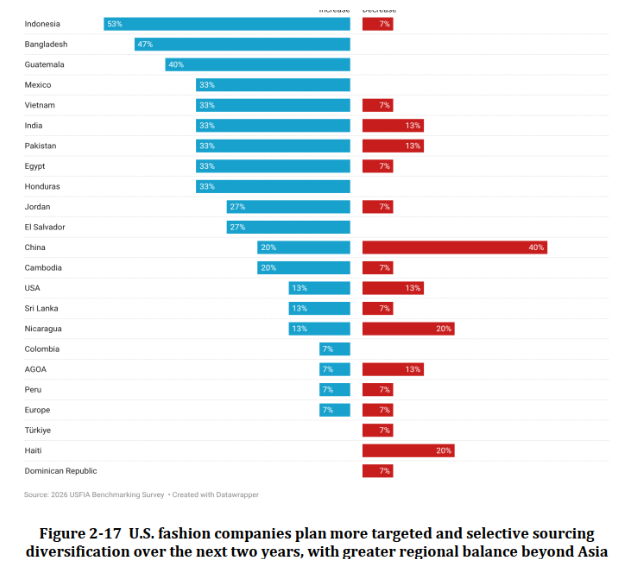
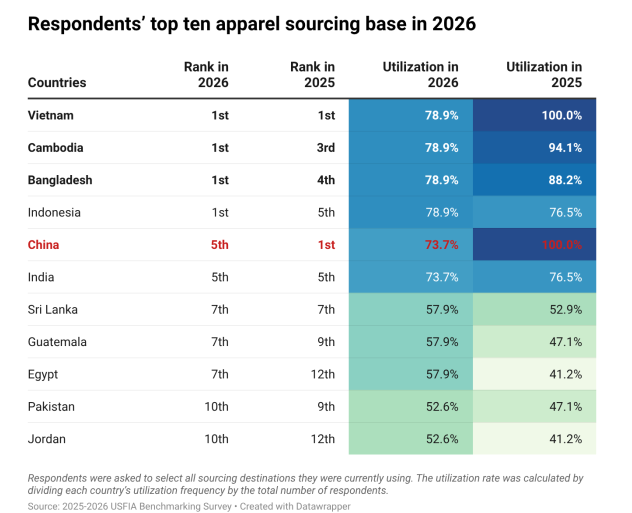
Sự thay đổi này đang tạo ra áp lực cạnh tranh mới đối với Việt Nam. Năm 2026, các điểm đến được doanh nghiệp Mỹ dự kiến tăng sourcing nhiều nhất là Indonesia (53,3%), Bangladesh (46,7%) và Guatemala (40%); trong khi khoảng một phần ba doanh nghiệp dự kiến tăng sourcing từ Mexico, Ai Cập và Honduras, tương đương tỷ lệ dự kiến tăng sourcing từ Việt Nam, Ấn Độ và Pakistan. Đáng chú ý, mức độ sử dụng của nhiều trung tâm sourcing châu Á truyền thống đều giảm, trong đó Việt Nam giảm từ 100% xuống khoảng 78% số doanh nghiệp được khảo sát có sử dụng nguồn cung, trong khi Guatemala, Ai Cập và Jordan lại gia tăng hiện diện. Vì vậy, “China +1” đang dần chuyển thành một mô hình “China + nhiều lựa chọn”, trong đó Việt Nam không còn là lựa chọn thay thế nổi bật duy nhất mà phải cạnh tranh với một mạng lưới ngày càng rộng các quốc gia có thể giúp thương hiệu Mỹ phân tán rủi ro.
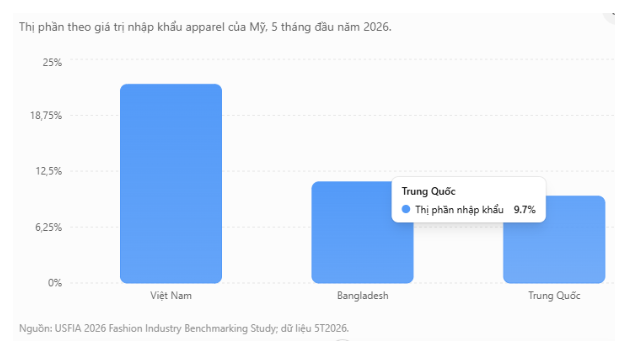
Tuy nhiên, điều này chưa đồng nghĩa Việt Nam đang mất vai trò trong thị trường Mỹ. Trên thực tế, trong 5 tháng đầu năm 2026, Việt Nam vẫn chiếm 22,2% kim ngạch nhập khẩu apparel của Mỹ, đứng đầu trong số các nguồn cung được thống kê, cao hơn Bangladesh 11,3% và Trung Quốc 9,7%. Do đó, việc tỷ lệ doanh nghiệp có hơn 10% sourcing từ Việt Nam giảm cần được hiểu thận trọng: đây là dấu hiệu cho thấy mức độ tập trung vào Việt Nam đang giảm trong danh mục sourcing của một bộ phận doanh nghiệp, chứ chưa đủ để kết luận Mỹ đang rút khỏi Việt Nam hay vai trò của Việt Nam trong toàn thị trường Mỹ suy giảm tương ứng.
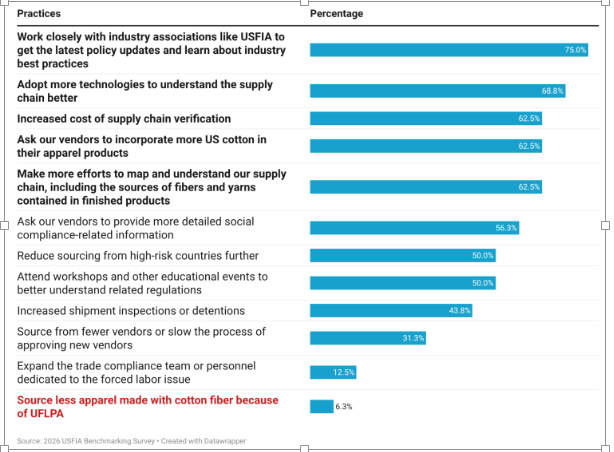
Điểm đáng quan tâm hơn nằm ở tiêu chí để một nhà cung cấp được giữ lại. Trong chiến lược sourcing mới, doanh nghiệp Mỹ không chỉ tìm kiếm chi phí cạnh tranh mà ngày càng chú trọng đến capacity, flexibility, inventory agility, compliance và traceability. Báo cáo cho thấy gần 69% doanh nghiệp có kế hoạch áp dụng công nghệ mới để hiểu rõ hơn chuỗi cung ứng; khoảng 63% tiếp tục mapping chuỗi cung ứng và xác định nguồn gốc sợi, nguyên liệu; 56% yêu cầu nhà cung cấp cung cấp thông tin chi tiết hơn về tuân thủ xã hội. Điều đó cho thấy lợi thế cạnh tranh đang dịch chuyển: một nhà cung cấp không chỉ cần sản xuất với giá tốt, mà còn phải giúp thương hiệu kiểm soát rủi ro, đảm bảo tính minh bạch và duy trì khả năng cung ứng ổn định.
Đây mới là bài toán dài hạn đối với dệt may Việt Nam. Khi các thương hiệu Mỹ giảm số lượng vendor nhưng vẫn muốn duy trì đa dạng hóa địa lý, cạnh tranh không còn đơn giản là “Việt Nam có rẻ hơn Bangladesh hay Indonesia không?”, mà là “Nếu phải giữ lại ít nhà cung cấp hơn, Việt Nam có đủ năng lực để nằm trong nhóm được ưu tiên không?”. Việt Nam vẫn sở hữu những nền tảng quan trọng như quy mô sản xuất lớn, hệ sinh thái dệt may tương đối hoàn chỉnh và vị trí sâu trong chuỗi cung ứng châu Á. Nhưng để duy trì đơn hàng dài hạn, doanh nghiệp cần nâng cấp từ lợi thế về năng lực sản xuất sang năng lực trở thành strategic supplier: linh hoạt hơn trong sản xuất, kiểm soát tốt hơn chuỗi cung ứng, tăng khả năng truy xuất nguồn gốc, đáp ứng tiêu chuẩn lao động – môi trường và xây dựng quan hệ dài hạn với các thương hiệu.
----------------------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận