MSN: Kết quả kinh doanh quý 3 đưa Masan vào tầm ngắm của giới tài chính
Khả năng tạo dòng tiền, cải thiện hiệu quả bán lẻ và gia tăng đóng góp từ các mảng kinh doanh chủ lực đang mở ra dư địa tăng trưởng mới cho Masan Group (HOSE: MSN). Những chuyển biến này cũng thu hút sự chú ý của các tổ chức phân tích tài chính, với HSC vừa nâng mức định giá mục tiêu đối với Masan thêm 20%.
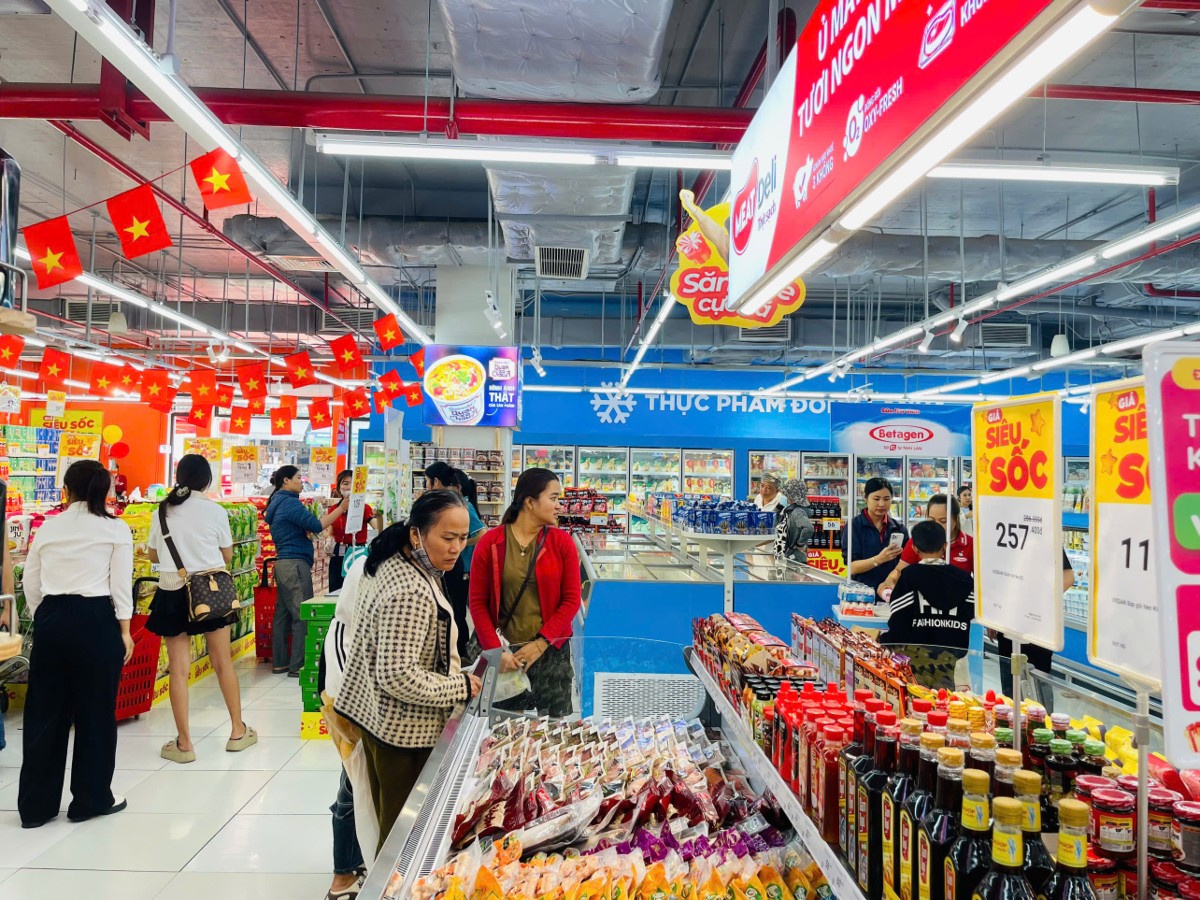
Tính riêng quý 3, WinMart đã mở mới 345 cửa hàng.
Sau 9 tháng năm 2026, Masan Group (HOSE: MSN) ghi nhận 10.325 tỷ đồng lợi nhuận sau thuế trước lợi ích cổ đông thiểu số (NPAT Pre-MI), tăng 131,1% so với cùng kỳ, vượt kế hoạch cơ sở cả năm đã điều chỉnh là 10.000 tỷ đồng và cao gấp khoảng 1,5 lần kết quả năm 2025.
THƯƠNG HIỆU NÂNG GIÁ TRỊ, BÁN LẺ TỰ TẠO NGUỒN LỰC MỞ RỘNG
Quý 3/2026, Hệ điều hành Tiêu dùng (cOS) của Masan đạt doanh thu 22.656 tỷ đồng và NPAT Pre-MI 3.640 tỷ đồng, đều tăng hơn 18% so với cùng kỳ. Hai động lực chính là phát triển danh mục thương hiệu có giá trị cao và nâng cao khả năng sinh lời của mạng lưới bán lẻ.
Masan Consumer ghi nhận doanh thu 8.743 tỷ đồng, tăng 16,3%. Danh mục thực phẩm tiện lợi cao cấp tăng trưởng gần 30%, trong khi thị phần Nam Ngư phục hồi lên khoảng 66–67%. Lợi nhuận MCH tăng 14,1% dù chi phí logistics còn cao, nhờ lợi thế quy mô, kiểm soát chi phí và điều chỉnh giá bán, giúp duy trì biên lợi nhuận gộp tương đối ổn định.
Tại Masan MEATLife (UPCoM: MML), doanh thu thịt chế biến tăng khoảng 34%, chiếm gần 40% tổng doanh thu. Với biên lợi nhuận gộp cao gấp khoảng hai lần thịt tươi, ngành hàng này đang góp phần cải thiện cơ cấu lợi nhuận của MML.
Ở lĩnh vực bán lẻ, WinCommerce (WCM) ghi nhận doanh thu quý 3 tăng 21,2%, đạt 12.775 tỷ đồng, trong khi NPAT Pre-MI tăng 86%, lên 325 tỷ đồng. Doanh thu tại các cửa hàng hiện hữu tăng 7%, cùng với 345 cửa hàng mở mới thuần trong quý, giúp doanh nghiệp nâng biên lợi nhuận ròng lên 2,5%, tăng khoảng 0,9 điểm phần trăm so với cùng kỳ.
Khu vực nông thôn tiếp tục là thị trường mở rộng trọng điểm, với biên EBITDA cao nhất hệ thống và thời gian hoàn vốn dưới ba năm. Khả năng tạo lợi nhuận và quản lý dòng tiền đang giúp WCM tự tài trợ mở rộng mạng lưới, giảm nhu cầu vốn hỗ trợ từ Tập đoàn.
Phúc Long Heritage cũng ghi nhận doanh thu tăng 14,2%, nhờ hoạt động giao hàng, hiệu suất cửa hàng cải thiện và chiến lược mở rộng có chọn lọc.
TỪ LỢI NHUẬN HIỆN TẠI ĐẾN NGUỒN LỰC TĂNG TRƯỞNG TIẾP THEO
Khả năng tự tài trợ của mảng tiêu dùng – bán lẻ, cùng dòng tiền từ các công ty thành viên, đang giúp Masan củng cố nguồn lực tài chính để đầu tư vào hoạt động kinh doanh cốt lõi và giảm nợ vay.
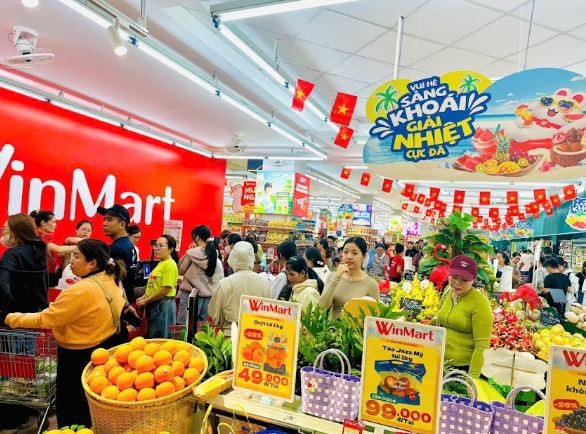
Sau 7 năm tái cấu trúc, WinCommerce ghi nhận tăng trưởng ấn tượng.
Trong quý 3/2026, MSR ghi nhận NPAT Pre-MI đạt 2.148 tỷ đồng, tăng 29% so với quý trước dù giá APT bình quân giảm nhẹ so với quý 2. Sản lượng tăng và chi phí được kiểm soát giúp doanh nghiệp khai thác hiệu quả hơn năng lực chế biến.
Kết quả kinh doanh của MSR cũng đang được chuyển thành dòng tiền cho cổ đông. Sau khoản cổ tức 1.000 đồng/cổ phiếu đã chi trả trong tháng 9, Đại hội đồng cổ đông MSR ngày 19/10 thông qua đợt tạm ứng tiếp theo ở mức 5.000 đồng/cổ phiếu. Từ năm 2027, doanh nghiệp định hướng chi trả cổ tức hằng năm tối thiểu 50% lợi nhuận sau thuế.
Bên cạnh đó, Techcombank tiếp tục đóng góp vào kết quả của Masan, với 1.410 tỷ đồng lợi nhuận từ công ty liên kết trong quý 3.
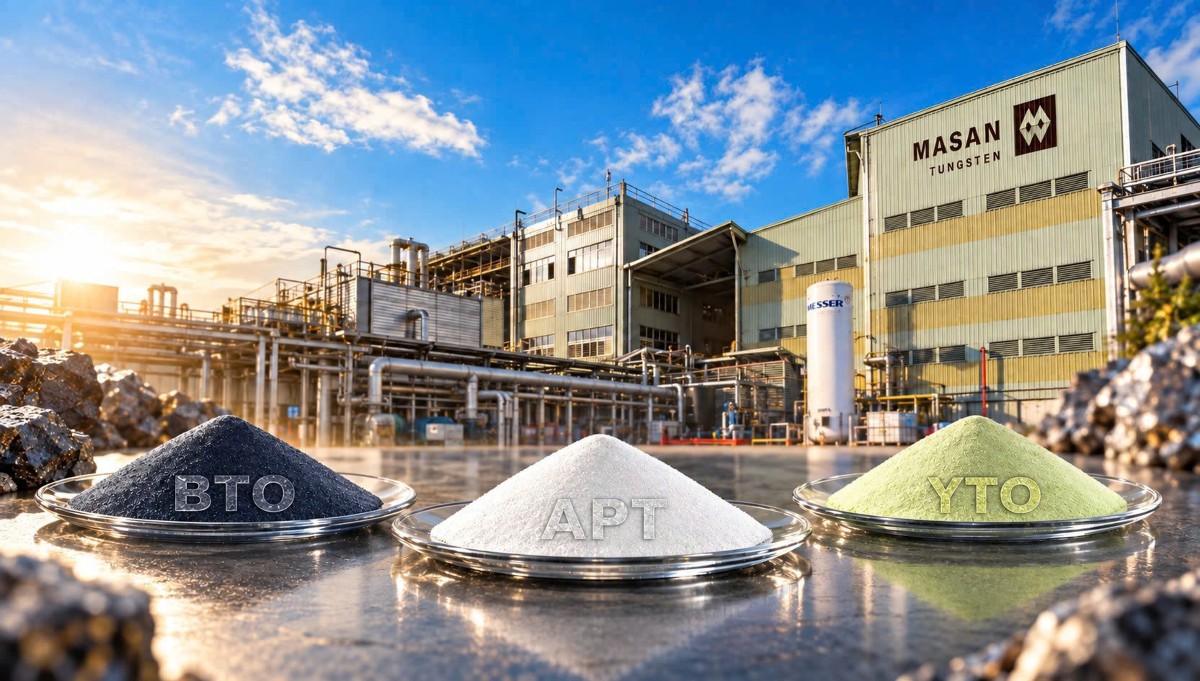
3 sản phẩm của Masan High-Tech Materials đạt Thương hiệu Quốc Gia Việt Nam 2026.
Triển vọng của Masan tiếp tục nhận được đánh giá tích cực từ các tổ chức phân tích tài chính. Trong báo cáo ngày 26/10/2026, Chứng khoán TP.HCM (HSC) nâng mức định giá mục tiêu đối với MSN thêm 20%, lên 136.600 đồng/cổ phiếu, dựa trên triển vọng lợi nhuận từ MSR, tăng trưởng của Masan Consumer và khả năng sinh lời cải thiện tại WinCommerce. Cùng ngày, HSBC duy trì mức định giá mục tiêu 111.100 đồng/cổ phiếu, đồng thời tiếp tục đánh giá tích cực về triển vọng Tập đoàn.
Bình luận (12)