Lạm phát toàn cầu đang nóng trở lại
Số liệu lạm phát mới nhất từ Mỹ và Trung Quốc gây chú ý, nhưng đó chỉ là phần nổi. Cuộc khủng hoảng Iran đang kích hoạt một chuỗi phản ứng dây chuyền phức tạp hơn nhiều so với những gì các con số bề mặt có thể nói lên.
Trong tuần vừa rồi, hai nền kinh tế lớn là Trung Quốc và Mỹ lần lượt công bố các số liệu lạm phát, ghi nhận mức tăng đột biến so với quãng thời gian trước đó. Với những biến động trên thị trường hàng hóa do chiến tranh Iran gây ra, mức lạm phát này không gây ra quá nhiều bất ngờ. Nhưng liệu chúng ta đã đánh giá đúng mức độ ảnh hưởng của cuộc khủng hoảng Iran tới nền kinh tế thế giới? Trong bài viết này, chúng ta sẽ thảo luận sâu hơn là những con số lạm phát trên bề mặt.
Khi công xưởng thế giới tăng giá
Từ Trung Quốc, con số được quan tâm là chỉ số giá sản PPI của nước này tăng 2.8%, chi phí sản xuất của Trung Quốc đã rời khỏi vùng giảm phát, vốn đã kéo dài suốt hơn 3 năm vừa qua.
Đối với Trung Quốc nói riêng, việc giảm phát giá sản xuất đã là vấn đề đau đầu của quan chức nước này trong thời gian dài, do chúng sẽ bào mòn biên lợi nhuận của các doanh nghiệp nước này. Vì vậy, việc chỉ số PPI tăng trở lại là một điều đáng mừng cho Trung Quốc.
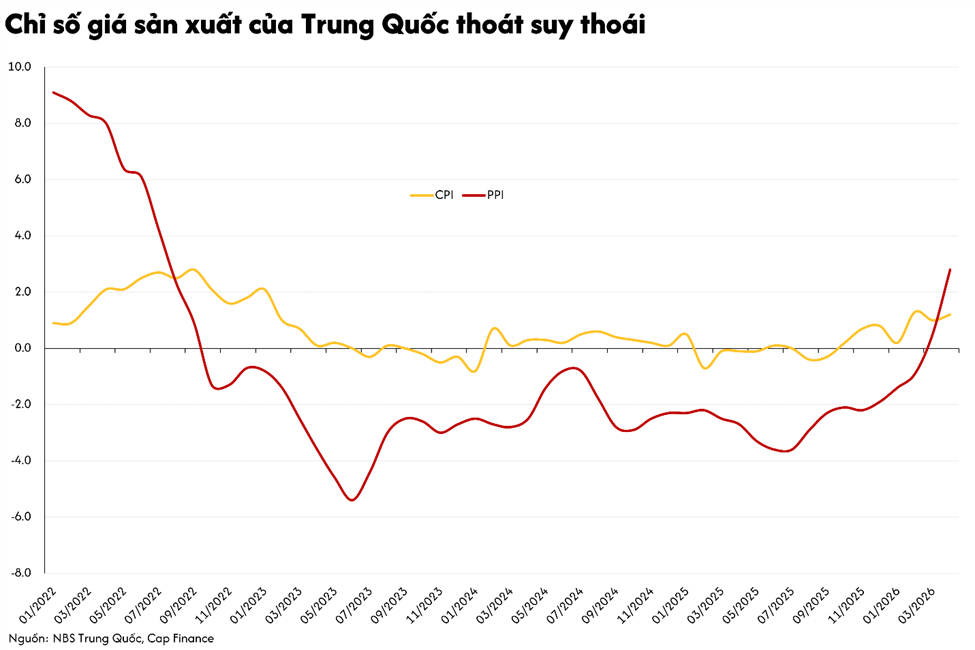
Tuy nhiên, với thế giới thì nó lại là một câu chuyện đau đầu. Vì hàng hóa từ Trung Quốc được tiêu thụ, hoặc là trực tiếp, hoặc là nguyên liệu đầu vào cho quá trình sản xuất tiếp theo tại nhiều quốc gia. Giá xuất xưởng tại Trung Quốc tăng sẽ đồng nghĩa với việc giá nguyên liệu đầu vào tại các quốc gia khác tăng, dẫn tới lạm phát tại các quốc gia khác, không sớm thì muộn cũng sẽ tăng theo.
Nếu như ở Trung Quốc chỉ có PPI tăng đáng kể, thì ở Mỹ, cả CPI và PPI đều tăng mạnh so với những giai đoạn trước.
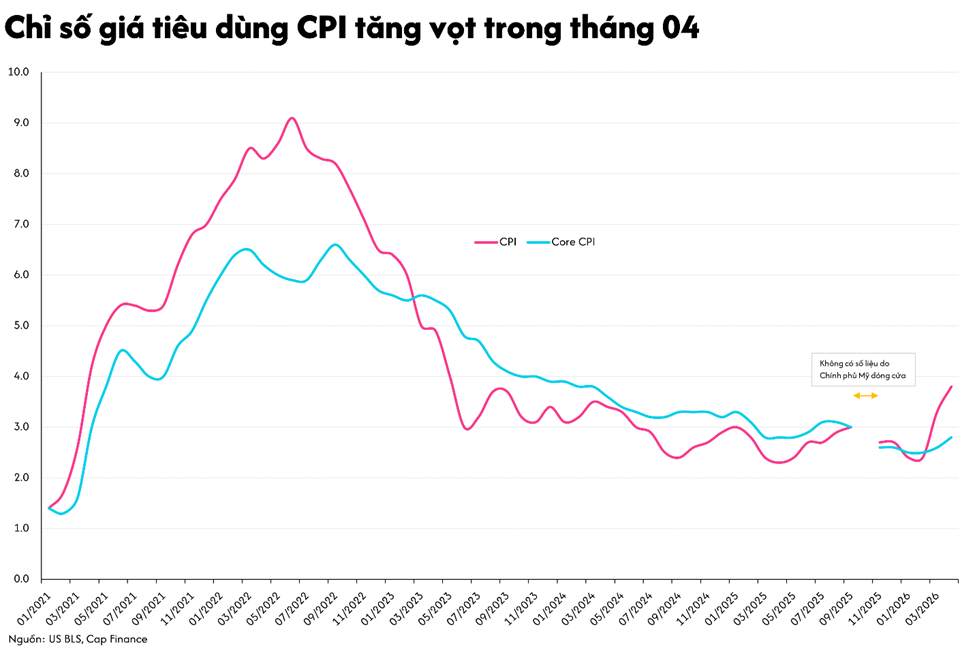
CPI Mỹ trong tháng 04 tăng 3.8% (core CPI 2.8%) trong khi PPI trong cùng kỳ tăng tới 6% Việc CPI tăng mạnh cho thấy lạm phát hiện tại đang cao, nhưng việc PPI còn cao hơn nữa, cho thấy áp lực tăng giá từ thượng nguồn có thể chưa truyền dẫn hoàn toàn qua chuỗi cung ứng, tức, lạm phát tiêu dùng còn có thể tiếp tục cao trong những tháng tới.
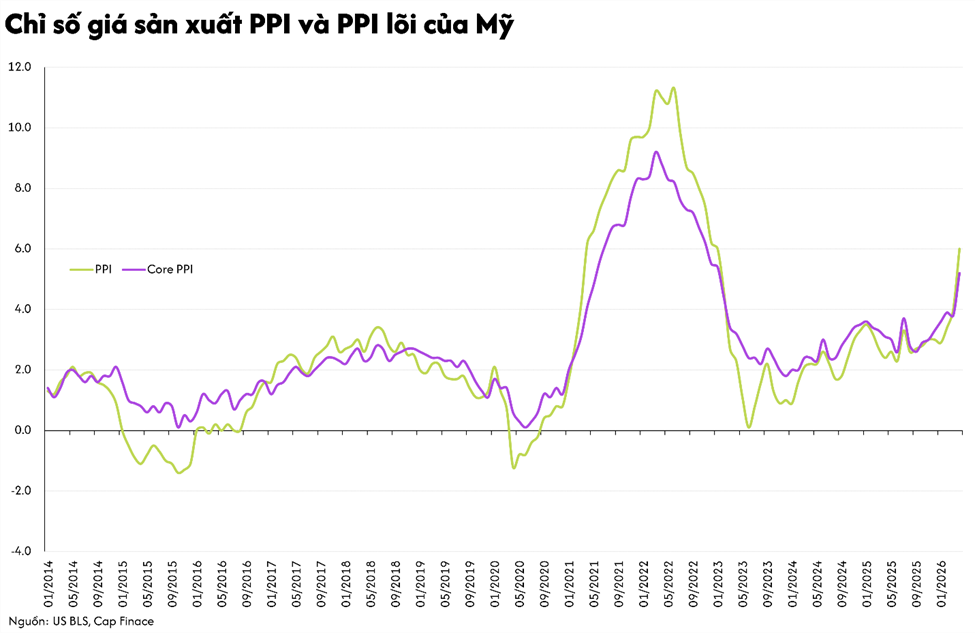
Nguyên nhân hiển nhiên là xuất phát từ cuộc chiến Iran. Nhưng nếu nhận định tình trạng lạm phát hiện tại là do giá nhiên liệu tăng cao thì lại là một thiếu xót lớn. Cuộc khủng hoảng lần này có tác động tổng hợp, nhiều lớp, nhiều giai đoạn, chứ không phải là “one-time hike” như một cú shock dầu thông thường.
Tác động nhiều lớp, khó lường
Điểm khác biệt căn bản của khủng hoảng Iran so với chiến tranh Ukraine là sự gián đoạn nguồn cung vật lý thực sự. Hơn 2 tháng sau khi eo biển Hormuz bị gián đoạn, chưa có giải pháp khôi phục nào, trong khi không chỉ dầu thô mà hàng loạt hàng hóa thiết yếu khác đều bị ảnh hưởng.
Khác với một cú sốc giá thông thường, tác động lần này lan ra theo từng lớp và tích lũy theo thời gian. Giá dầu tăng làm đội chi phí vận tải và nguyên liệu sản xuất, từ đó đẩy giá lương thực và hàng tiêu dùng lên cao. Khi người lao động nhận thấy sức mua sụt giảm, áp lực tăng lương xuất hiện, doanh nghiệp lại chuyển chi phí đó vào giá bán, tạo thành vòng xoáy tự củng cố. Hiện tại, tồn kho và các biện pháp can thiệp của chính phủ vẫn đang làm chậm quá trình truyền dẫn này. Nhưng khi bộ đệm cạn kiệt, toàn bộ áp lực sẽ đổ lên người tiêu dùng cuối — và lúc đó, câu chuyện không còn là giá tăng nữa, mà là thiếu hàng.
Hệ quả là xu hướng K-shape toàn cầu ngày càng rõ nét. Các nền kinh tế giàu có thể hấp thụ cú sốc qua giá và vẫn duy trì sản xuất, trong khi các nền kinh tế yếu hơn vừa chịu lạm phát vừa chứng kiến nhu cầu nội địa sụt giảm. Với Việt Nam, khối xuất khẩu có thể phần nào chuyển gánh nặng chi phí sang thị trường nước ngoài, nhưng các doanh nghiệp phục vụ nội địa sẽ chịu áp lực lớn hơn nhiều, kéo theo rủi ro hiện hữu cho mục tiêu tăng trưởng GDP.
Fed trong thế tiến thoái lưỡng nan
Lạm phát chi phí đẩy lần này đặt Fed vào thế khó. Tăng lãi suất có thể giúp kiểm soát kỳ vọng lạm phát, nhưng đồng thời đẩy chi phí vốn lên cao hơn và gia tăng gánh nặng lãi vay của chính phủ — vốn đã vượt ngân sách quốc phòng Mỹ. Một số nhà kinh tế cho rằng thay vì tăng lãi suất đơn thuần, cần có sự phối hợp đồng bộ giữa Fed và Bộ Tài chính để xử lý bài toán lạm phát một cách bền vững hơn trong bối cảnh đặc thù này.
Bình luận (2)