Lãi suất huy động chạm 10%, lãi thả nổi tới 18%: “Giá của tiền” đang cảnh báo điều gì?
Cuối tháng 9/2026, cực trên của lãi suất huy động đã chạm 10%/năm với điều kiện đặc biệt, vùng lãi suất thực nhận trên 9% tiến gần hơn tới người gửi tiền phổ thông, trong khi lãi suất thả nổi của một số khoản vay mua nhà vượt 16%/năm và vay mua ô tô có trường hợp tới 18%/năm. Những mức này không đại diện cho mặt bằng chung, nhưng sự xuất hiện đồng thời của chúng cho thấy “giá của tiền” đang thay đổi và những giả định hình thành trong thời kỳ vốn rẻ cần được xem xét lại.
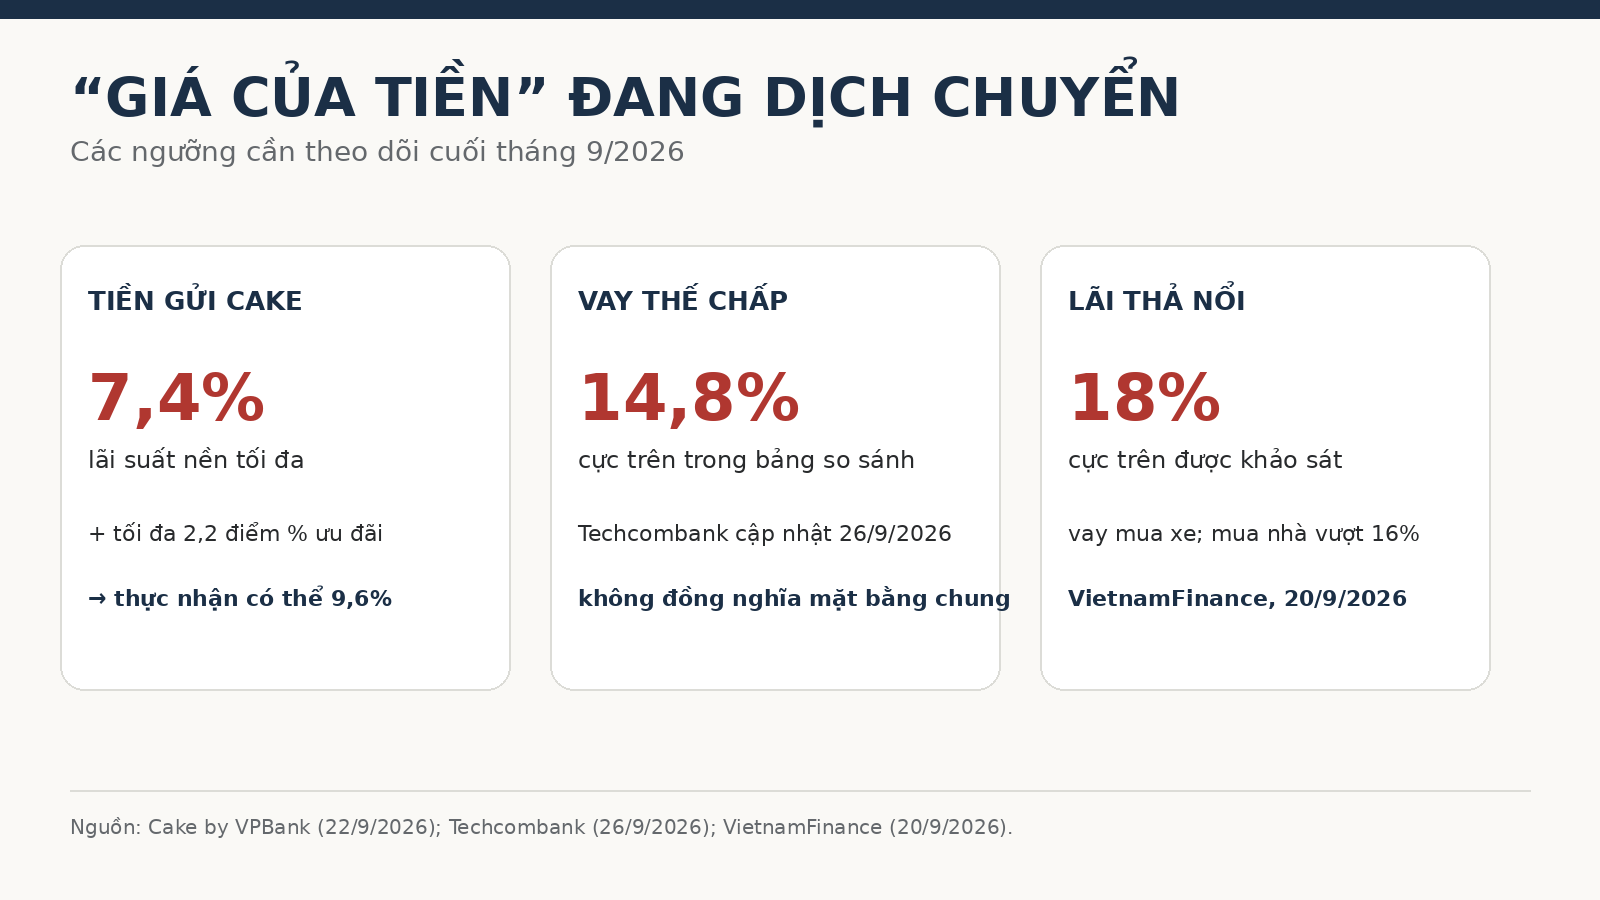
Các ngưỡng lãi suất cần theo dõi cuối tháng 9/2026.
10% là cực trên, nhưng vùng 9%+ mới là tín hiệu cần chú ý
Mức huy động 10%/năm đã xuất hiện ở cực trên của thị trường nhưng đi kèm điều kiện đặc biệt, vì vậy không thể dùng để mô tả mặt bằng tiết kiệm phổ biến. Giá trị của con số này nằm ở vai trò một chỉ báo: trong cuộc cạnh tranh nguồn vốn, đã có ngân hàng chấp nhận đặt giá tiền gửi ở mức hai chữ số cho những nguồn tiền nhất định.
Đáng chú ý hơn là sự dịch chuyển của vùng lãi suất trên 9% về gần khách hàng phổ thông. Cake by VPBank công bố mức lãi suất nền tối đa 7,4%/năm ở một số kỳ hạn; chương trình cộng lãi suất có thể đưa mức thực nhận tối đa lên 9,6%/năm tùy điều kiện và quy mô khoản gửi.
Điểm cần nhìn không chỉ là con số 9,6%. Khi vùng lãi suất cao trở nên dễ tiếp cận hơn, tiền gửi ngân hàng bắt đầu cạnh tranh mạnh hơn với các kênh tài sản rủi ro về chi phí cơ hội. Tuy nhiên, phải phân biệt rõ “cực trên” với “mặt bằng”: lãi suất 9–10% không có nghĩa toàn hệ thống đang trả mức này.
“Vá lỗ hổng thanh khoản”: điều gì nằm sau cuộc đua huy động?
Muốn hiểu vì sao các ngân hàng sẵn sàng trả giá cao hơn để hút tiền gửi, cần nhìn sâu hơn vào cấu trúc nguồn vốn và tỷ lệ cho vay trên huy động – LDR.
Trong giai đoạn tín dụng tăng nhanh hơn khả năng huy động nguồn vốn ổn định, LDR có xu hướng chịu áp lực. LDR càng cao, dư địa mở rộng tín dụng bằng nguồn tiền gửi hiện hữu càng hạn chế. Với những ngân hàng tăng trưởng tín dụng nhanh hoặc cơ cấu nguồn vốn kém thuận lợi, tăng lãi suất huy động là một trong những cách kéo thêm tiền gửi về, cân đối nguồn vốn và duy trì khả năng cho vay. Có thể hình dung đây là quá trình “vá lỗ hổng thanh khoản” giữa tốc độ sử dụng vốn và khả năng huy động vốn.
Nhưng cần tránh một kết luận quá đơn giản rằng toàn hệ thống đang thiếu thanh khoản. Dữ liệu mới cho thấy huy động VND đã có giai đoạn tăng nhanh hơn tín dụng trong năm 2026, phản ánh quá trình tái cân bằng nguồn vốn. Áp lực LDR cũng khác nhau giữa từng ngân hàng, từng kỳ hạn và từng thời điểm.
Việc “vá” nguồn vốn không miễn phí. Lãi suất huy động càng cao, chi phí vốn càng lớn. Ngân hàng phải lựa chọn giữa chấp nhận biên lãi ròng bị thu hẹp, kiểm soát tăng trưởng tín dụng hoặc chuyển một phần chi phí sang giá cho vay khi các khoản vay được tái định giá. Chính tại đây, câu chuyện huy động 9–10% bắt đầu nối với vấn đề đáng lo hơn: lãi suất thả nổi của người vay.
Lãi suất thả nổi mới là phần rủi ro dễ bị bỏ qua
Người vay thường nhìn rất kỹ mức lãi suất ưu đãi ban đầu nhưng ít chú ý hơn tới công thức lãi suất sau thời gian ưu đãi. Với khoản vay kéo dài 10, 20 hay 30 năm, đây mới là biến số có thể quyết định khả năng trả nợ.
Khảo sát thị trường công bố ngày 20/9 ghi nhận lãi suất vay mua nhà sau ưu đãi phổ biến quanh 13–16%/năm; một số khoản vay mua nhà đã vượt 16%/năm. Với vay mua ô tô, có trường hợp lãi suất sau ưu đãi được điều chỉnh lên 18%/năm. Đây là các trường hợp ở vùng cao được ghi nhận, không phải mặt bằng chung.
Một trường hợp được ghi nhận cho thấy khoản vay mua ô tô ban đầu hưởng lãi suất 8,2%/năm; sau khi kết thúc thời gian ưu đãi, lãi suất thả nổi tăng lên 18%/năm, đồng thời biên độ của khoản vay tăng từ 3,6% lên 6,6%/năm. Giá trị cảnh báo nằm ở đây: rủi ro không chỉ đến từ lãi suất tham chiếu mà còn từ biên độ, chu kỳ điều chỉnh và điều khoản hợp đồng.
Vì vậy, người vay cần nhìn ít nhất bốn biến số: thời gian ưu đãi, lãi suất tham chiếu sau ưu đãi, biên độ cộng thêm và chu kỳ điều chỉnh lãi suất.
Doanh nghiệp nào chịu áp lực trước?
Khi giá vốn tăng, tác động tiếp theo nằm ở khu vực doanh nghiệp. Không thể suy luận cơ học rằng lãi suất huy động tăng một điểm phần trăm thì lãi vay doanh nghiệp lập tức tăng tương ứng. Khả năng truyền dẫn phụ thuộc thanh khoản từng ngân hàng, kỳ hạn nguồn vốn, cấu trúc khoản vay, tài sản bảo đảm và sức mạnh thương lượng của từng khách hàng.
Nhóm cần theo dõi trước là doanh nghiệp sử dụng đòn bẩy cao, dòng tiền kinh doanh yếu, có lượng nợ lớn đáo hạn trong 6–12 tháng tới hoặc phụ thuộc nhiều vào đảo nợ và tái cấp vốn. Một doanh nghiệp báo lợi nhuận tốt nhưng dòng tiền hoạt động yếu có thể chịu sức ép hoàn toàn khác một doanh nghiệp sở hữu lượng tiền mặt lớn và nợ vay thấp.
Bất động sản là lĩnh vực cần theo dõi sát do đặc thù sử dụng vốn lớn, chu kỳ dự án dài và phụ thuộc nhiều vào tín dụng. Tuy nhiên, không thể đánh đồng toàn ngành. Doanh nghiệp có tiền mặt tốt, dự án có khả năng chuyển hóa thành dòng tiền và lịch đáo hạn thuận lợi có vị thế khác đáng kể so với doanh nghiệp đòn bẩy cao.
Khi tiền gửi trên 9%, chuẩn “cổ phiếu rẻ” cũng phải thay đổi
Sự thay đổi của giá tiền cuối cùng cũng chạm tới thị trường chứng khoán. Khi một phần tiền gửi có thể đạt mức thực nhận trên 9%/năm với biến động thấp hơn cổ phiếu, người sở hữu tiền có thêm một lựa chọn đáng kể. Điều đó không có nghĩa tiền sẽ đồng loạt rút khỏi chứng khoán để gửi ngân hàng, cũng không chứng minh rằng lãi suất tăng sẽ khiến chứng khoán chắc chắn giảm.
Nhưng chi phí cơ hội đã thay đổi. Một mức định giá từng được xem là hấp dẫn trong thời kỳ tiền rẻ chưa chắc còn mang cùng ý nghĩa khi người nắm giữ vốn có thể nhận mức sinh lời cao hơn từ những tài sản ít biến động hơn. Cổ phiếu giảm 20–30% từ đỉnh chỉ chứng minh giá đã giảm; nó chưa chứng minh mức sinh lời kỳ vọng tương lai đã đủ bù đắp rủi ro.
Một tín hiệu phụ đáng lưu ý là thanh khoản chứng khoán đang co lại, có phiên giá trị giao dịch chỉ quanh 15.000 tỷ đồng, cho thấy dòng tiền trên thị trường thận trọng hơn. Đây chỉ là dữ kiện bối cảnh, không đủ để kết luận lãi suất tăng là nguyên nhân trực tiếp khiến thanh khoản giảm.
Rủi ro lớn nhất là vẫn dùng chiếc thước của thời kỳ tiền rẻ
Điều đáng cảnh báo hiện nay không phải bản thân con số 10% hay 18%. Rủi ro nằm ở việc người vay, doanh nghiệp và nhà đầu tư vẫn ra quyết định bằng những giả định hình thành trong thời kỳ giá vốn thấp.
Người mua nhà nhìn vào lãi suất ưu đãi mà bỏ qua công thức thả nổi. Doanh nghiệp sử dụng đòn bẩy dựa trên giả định có thể tiếp tục tái cấp vốn với chi phí thấp. Nhà đầu tư nhìn một cổ phiếu giảm sâu rồi mặc định rằng nó đã “rẻ”, trong khi cả chi phí vốn của doanh nghiệp lẫn chi phí cơ hội của người sở hữu tiền đều đã thay đổi.
Lãi suất huy động 10% hiện vẫn là cực trên với điều kiện đặc biệt. Mức thực nhận 9,6% là lãi suất sau ưu đãi, không phải mặt bằng chung. Lãi suất thả nổi 18% là trường hợp ở vùng cao được ghi nhận, không đại diện cho mọi khoản vay. Nhưng điều đáng quan tâm là các cực trên đang cùng phát tín hiệu về sự thay đổi của giá vốn.
Ở phía ngân hàng là cuộc cạnh tranh nguồn tiền và bài toán LDR. Ở phía người vay là rủi ro tái định giá lãi suất. Ở phía doanh nghiệp là áp lực chi phí tài chính và tái cấp vốn. Còn ở thị trường tài sản, đó là sự thay đổi của chi phí cơ hội.
Câu hỏi quan trọng lúc này không còn chỉ là “lãi suất hiện tại bao nhiêu?”, mà phải là: lãi suất sẽ được tái định giá ở mức nào khi khoản vay bước sang kỳ thả nổi, doanh nghiệp phải tái cấp vốn và nhà đầu tư phải lựa chọn lại giữa tiền gửi ít biến động với tài sản rủi ro?
Bởi khi “giá của tiền” thay đổi, giá của gần như mọi tài sản cuối cùng đều phải được tính toán lại.
Nguồn tham khảo: công bố/biểu lãi suất của ngân hàng và các nguồn báo chí tài chính cập nhật trong tháng 9/2026; các mức cực trên được nêu kèm điều kiện và không đại diện cho mặt bằng toàn hệ thống.
Bình luận (8)