Khi chính sách tiền tệ toàn cầu có thể bước vào một nhịp thắt chặt mới, Việt Nam sẽ chịu tác động ra sao?
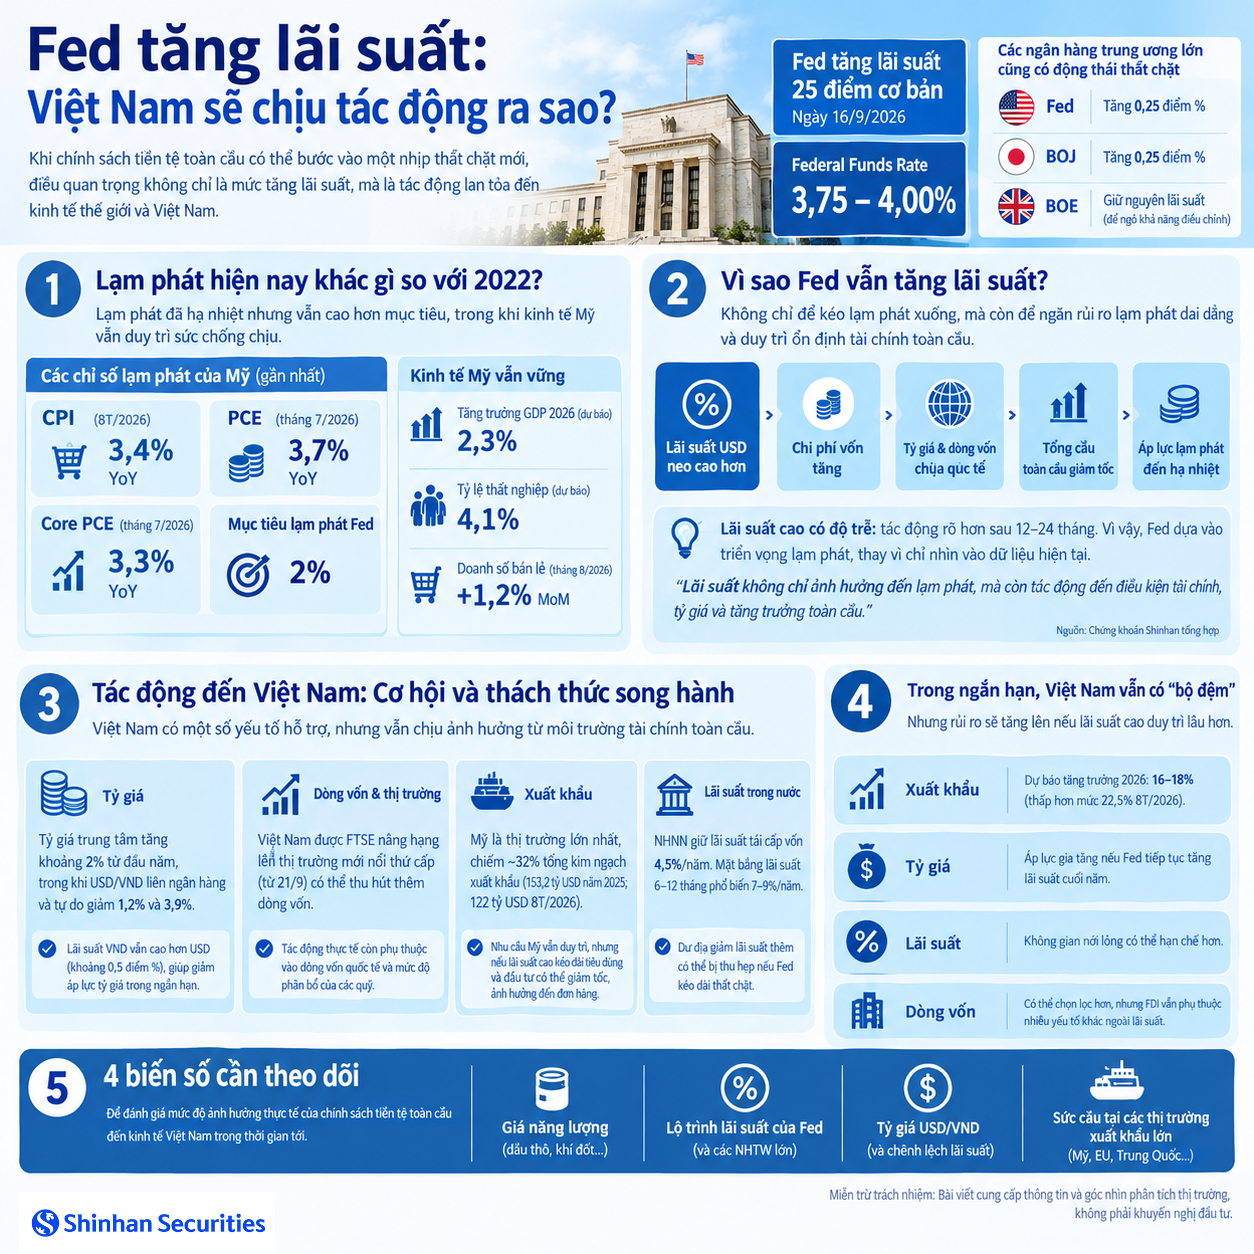
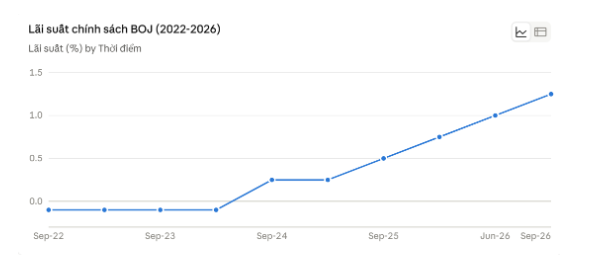
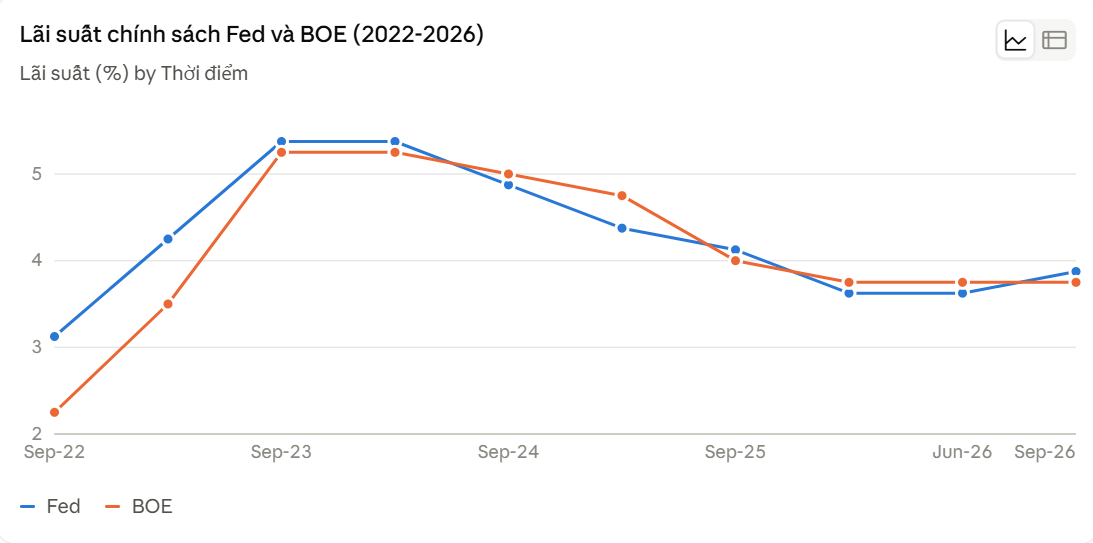
Các ngân hàng trung ương lớn đang đứng trước áp lực cân nhắc lại tốc độ điều chỉnh lãi suất khi rủi ro lạm phát có dấu hiệu gia tăng. Trong tháng 9, Fed và BOJ cùng tăng lãi suất 0,25 điểm %, trong khi BOE giữ nguyên nhưng vẫn để ngỏ khả năng điều chỉnh nếu áp lực lạm phát tiếp tục kéo dài. Động thái này diễn ra khi giá năng lượng tăng trở lại do căng thẳng tại Trung Đông, làm gia tăng lo ngại về khả năng lạm phát duy trì ở mức cao hơn dự kiến.
Nguồn: Chứng khoán Shinhan tổng hợp
Tuy nhiên, điều này nhiều khả năng chưa đồng nghĩa với việc thế giới đang quay lại một chu kỳ thắt chặt mạnh như giai đoạn 2022–2023. Lạm phát hiện chưa tăng mạnh như thời kỳ trước, trong khi các ngân hàng trung ương cũng phải cân nhắc tác động của lãi suất cao đối với tăng trưởng. Các dự báo mới nhất của Fed cho thấy ngay cả những nhà hoạch định chính sách “diều hâu” nhất cũng chỉ kỳ vọng lãi suất lên khoảng 4,25–4,5% vào cuối năm 2027, cao hơn khoảng 0,5 điểm % so với hiện tại. Trong chu kỳ 2022–2023, Fed từng tăng tổng cộng 5,25 điểm %.
Nguồn: Chứng khoán Shinhan tổng hợp
Vì vậy, vấn đề đáng quan tâm với Việt Nam có lẽ không nằm ở một cú sốc lãi suất mới, mà là khả năng môi trường tài chính quốc tế trở nên kém thuận lợi hơn trong một khoảng thời gian dài hơn.
Việt Nam bước vào giai đoạn này với một số yếu tố hỗ trợ
Việt Nam có độ mở kinh tế lớn, vì vậy thay đổi trong chính sách tiền tệ và nhu cầu toàn cầu sẽ có độ truyền dẫn nhất định. Tuy nhiên, mức độ ảnh hưởng nhiều khả năng phụ thuộc vào cả diễn biến bên ngoài lẫn khả năng hấp thụ của nền kinh tế trong nước.
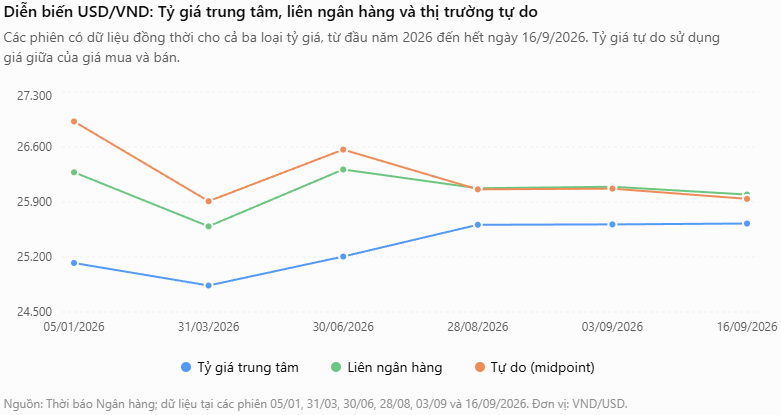
Trước hết, tỷ giá hiện chưa chịu áp lực quá lớn. Đến ngày 16/9, tỷ giá trung tâm tăng khoảng 2% so với đầu năm, trong khi tỷ giá USD/VND liên ngân hàng và thị trường tự do lần lượt giảm khoảng 1,2% và 3,9%. Diễn biến tỷ giá từ đầu năm đến nay tương đối thuận lợi chủ yếu là do: (i) mặt bằng lãi suất các kỳ hạn của VND đều cao hơn lãi suất USD, làm tăng sức hấp dẫn của việc nắm giữ VND; (ii) sau nhiều năm trả nợ nước ngoài ròng thì đến năm 2026, Việt Nam đã quay trở lại vay ròng ngoại tệ trong năm 2026, giúp bù đắp nguồn cung ngoại tệ trong nước; (iii) chênh lệch giá vàng trong nước và thế giới giảm, hoạt động nhập lậu vàng giảm, làm giảm nhu cầu ngoại tệ.
Bên cạnh đó, việc Việt Nam chính thức được FTSE Russell phân loại vào nhóm thị trường mới nổi thứ cấp từ ngày 21/9 có thể tạo thêm điều kiện thuận lợi cho khả năng thu hút dòng vốn vào thị trường chứng khoán. Tuy nhiên, tác động thực tế sẽ còn phụ thuộc vào dòng vốn quốc tế và mức độ phân bổ vốn của các quỹ.
Nhưng “bộ đệm” này không có nghĩa Việt Nam đứng ngoài xu hướng toàn cầu
Nếu lãi suất quốc tế duy trì ở mức cao hơn, tác động đầu tiên có thể không phải là một biến động mạnh trên một chỉ tiêu đơn lẻ, mà là nhiều yếu tố cùng chịu ảnh hưởng ở mức độ vừa phải.
Xuất khẩu là một trong những kênh đáng chú ý nhất. Mỹ hiện là thị trường xuất khẩu lớn nhất của Việt Nam, với kim ngạch khoảng 153,2 tỷ USD trong năm 2025 và 122 tỷ USD trong 8 tháng đầu năm 2026, tương đương khoảng 32% tổng kim ngạch xuất khẩu hàng hóa.
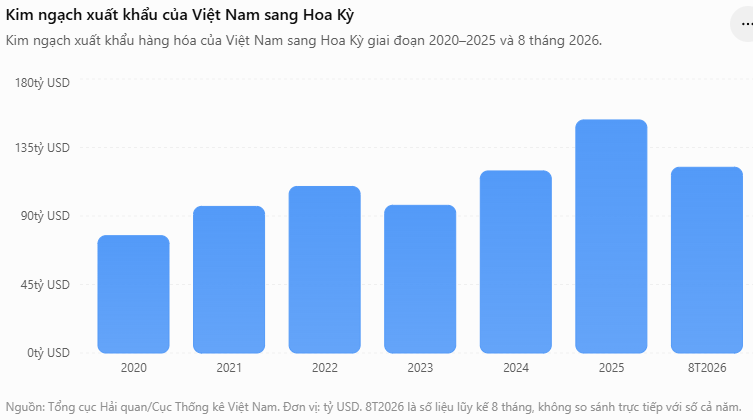
Trong ngắn hạn, nhu cầu tại Mỹ vẫn là yếu tố hỗ trợ. Nhưng nếu mặt bằng lãi suất cao kéo dài, chi phí vốn tăng có thể khiến tiêu dùng và đầu tư tại các nền kinh tế lớn giảm tốc. Khi đó, nhu cầu nhập khẩu cũng có thể chịu ảnh hưởng.
Đối với Việt Nam, tác động này còn có thể đi cùng với sự thay đổi trong hoạt động nhập khẩu của khu vực FDI. Sau giai đoạn doanh nghiệp tăng nhập khẩu nguyên vật liệu và hàng hóa, việc sử dụng lượng hàng tồn kho tích lũy trước đó có thể khiến nhu cầu nhập khẩu đầu vào giảm trong một số thời điểm.
Do đó, tốc độ tăng xuất khẩu năm 2026 có thể chậm lại so với mức 22,5% trong 8 tháng đầu năm, với dự báo khoảng 16–18% (Theo dự báo của TS. Cấn Văn Lực và Nhóm tác giả Viện Nghiên cứu Kinh tế BIDV)
Áp lực lớn hơn có thể nằm ở “dư địa chính sách”
Đây có lẽ là điểm cần chú ý hơn khi nhìn về Việt Nam.
Hiện NHNN duy trì lãi suất tái cấp vốn ở mức 4,5%/năm, trong khi lãi suất tiền gửi 6–12 tháng tại nhiều ngân hàng phổ biến khoảng 7–9%/năm. Sau khi tăng trong giai đoạn quý IV/2025–quý I/2026, mặt bằng lãi suất đã ổn định hơn từ đầu quý II.
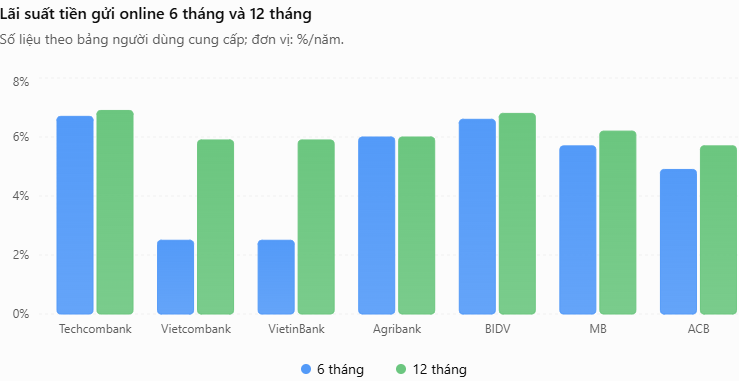
Nếu Fed và các ngân hàng trung ương lớn tiếp tục duy trì lãi suất cao, không gian để Việt Nam giảm lãi suất thêm có thể bị thu hẹp, do phải cân nhắc đồng thời chênh lệch lãi suất, tỷ giá và dòng vốn.
Điều này không đồng nghĩa lãi suất trong nước nhất thiết phải tăng theo. Thay vào đó, dư địa để tiếp tục nới lỏng có thể trở nên hạn chế hơn, đặc biệt nếu Fed còn tăng lãi suất vào cuối năm.
Với doanh nghiệp, điều này khiến bài toán vốn trở nên đáng chú ý hơn: chi phí huy động, cơ cấu kỳ hạn nợ và mức độ phụ thuộc vào ngoại tệ có thể ảnh hưởng rõ hơn đến lợi nhuận khi điều kiện tài chính toàn cầu thay đổi.
Dòng vốn cũng có thể trở nên chọn lọc hơn
Lãi suất và lợi suất tài sản tại Mỹ tăng thường khiến nhà đầu tư cân nhắc lại mức sinh lời yêu cầu đối với các tài sản ở thị trường mới nổi. Điều này đáng lưu ý trong bối cảnh khối ngoại đã bán ròng khoảng 92.000 tỷ đồng trên thị trường chứng khoán Việt Nam từ đầu năm 2026.
Dù vậy, tác động lên Việt Nam không nhất thiết chỉ theo một chiều. Việc nâng hạng FTSE, triển vọng tăng trưởng kinh tế và các yếu tố nội tại của từng doanh nghiệp vẫn có thể tạo lực hút riêng đối với dòng vốn.
Với FDI, mối liên hệ với lãi suất thường có độ trễ dài hơn. Các quyết định đầu tư trực tiếp còn phụ thuộc vào triển vọng thị trường, chi phí sản xuất, vị trí trong chuỗi cung ứng và môi trường đầu tư. Vì vậy, lãi suất quốc tế cao kéo dài có thể khiến một số quyết định đầu tư hoặc giải ngân thận trọng hơn, nhưng mức độ tác động sẽ phụ thuộc vào từng ngành và từng dự án.
Nhìn rộng hơn, câu chuyện lần này không đơn thuần là “Fed tăng lãi suất thì Việt Nam sẽ bị ảnh hưởng”
Điều đáng theo dõi là môi trường tài chính toàn cầu có đang chuyển từ trạng thái hỗ trợ sang thận trọng hơn hay không.
Nếu lãi suất quốc tế chỉ tăng ở mức hạn chế và giá năng lượng dần ổn định, tác động đối với Việt Nam có thể tương đối kiểm soát được. Ngược lại, nếu lạm phát toàn cầu kéo dài khiến các ngân hàng trung ương phải duy trì chính sách thắt chặt lâu hơn dự kiến, áp lực có thể lan rộng hơn qua tỷ giá, chi phí vốn, nhu cầu xuất khẩu và dòng vốn.
Vì vậy, thay vì chỉ theo dõi một quyết định lãi suất riêng lẻ, 4 biến số đáng chú ý trong thời gian tới sẽ là: diễn biến giá năng lượng, lộ trình lãi suất của Fed, tỷ giá USD/VND và sức cầu tại các thị trường xuất khẩu lớn.
Đây cũng sẽ là những yếu tố quyết định mức độ ảnh hưởng thực tế của một môi trường lãi suất toàn cầu cao hơn đối với tăng trưởng và ổn định vĩ mô của Việt Nam.
----------------------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận