IDC: LỢI NHUẬN 6T2026 TĂNG 20% NHỜ MẢNG CHO THUÊ ĐẤT KCN BỨT PHÁ, KỲ VỌNG QUỸ ĐẤT MỚI TẠI TÂN PHƯỚC 1 VÀ VINH QUANG THÚC ĐẨY TĂNG TRƯỞNG TỪ CUỐI 2026
Gắn thẻ
1 mã
Chứng khoán
1. Lợi nhuận 6T2026 tăng 20% nhờ mảng cho thuê đất khu công nghiệp bứt phá, biên lợi nhuận gộp cải thiện
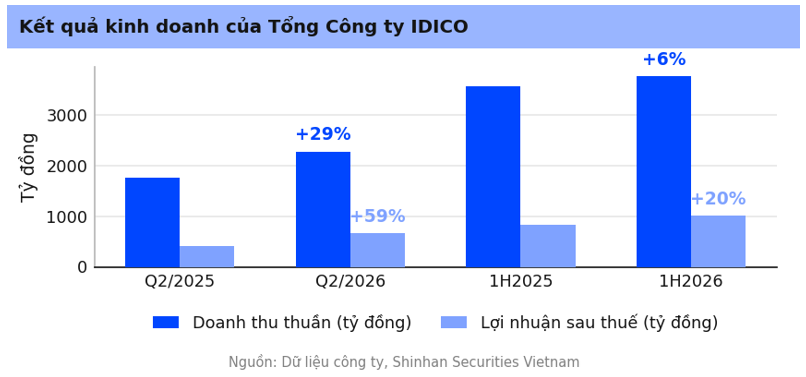
Kết thúc Q2/2026, Tổng Công ty IDICO (IDC) ghi nhận doanh thu thuần 2,270 tỷ đồng (+29% YoY) và lợi nhuận sau thuế 663 tỷ đồng (+59% YoY). Luỹ kế 6T2026, doanh thu thuần đạt 3,756 tỷ đồng (+6% YoY) và lợi nhuận sau thuế đạt 1,001 tỷ đồng (+20% YoY), trong đó lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt khoảng 880 tỷ đồng (+37% YoY).
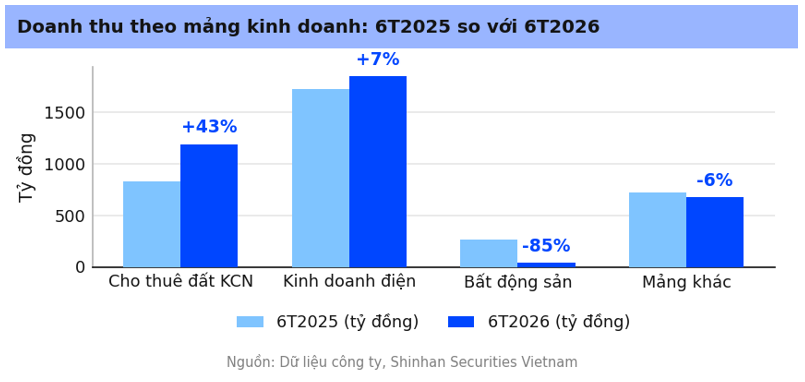
Động lực tăng trưởng chính đến từ mảng cho thuê đất khu công nghiệp, với doanh thu 6T2026 đạt khoảng 1,190 tỷ đồng (+43% YoY) nhờ đẩy mạnh bàn giao tại các khu công nghiệp Hựu Thạnh và Phú Mỹ 2, tổng diện tích đất bàn giao luỹ kế 6T2026 đạt khoảng 45 ha (cao hơn 60% so với cùng kỳ). Ngược lại, doanh thu mảng kinh doanh bất động sản nhà ở giảm mạnh còn khoảng 40 tỷ đồng (-85% YoY) do các dự án mới còn đang trong giai đoạn hoàn tất thủ tục pháp lý, trong khi doanh thu mảng kinh doanh điện tăng 7% YoY lên khoảng 1,851 tỷ đồng nhưng biên lợi nhuận gộp của mảng này giảm từ 8.8% xuống còn 7.7% do sự sụt giảm của mảng thuỷ điện.
Nhờ tỷ trọng đóng góp gia tăng của mảng cho thuê đất KCN — vốn có biên lợi nhuận gộp cao nhất trong cơ cấu kinh doanh của IDC — biên lợi nhuận gộp hợp nhất luỹ kế 6T2026 cải thiện lên khoảng 32.95% so với mức 30.81% của 6T2025.
2. Quỹ đất khu công nghiệp tổng diện tích 4,474 ha, dư địa cho thuê mở rộng tại các địa bàn thu hút FDI cao
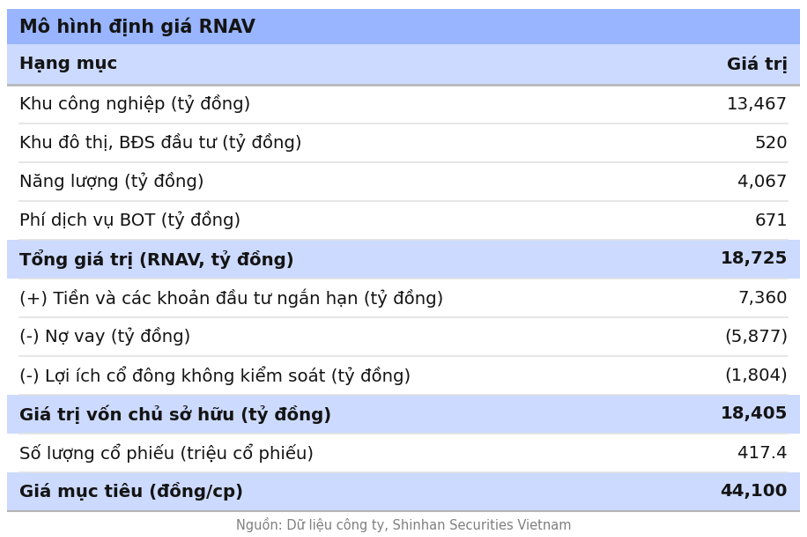
Nền tảng tài sản cốt lõi của IDC là quỹ đất khu công nghiệp với 14 KCN tại nhiều địa phương, tổng diện tích 4,474 ha, trong đó diện tích đã cho thuê khoảng 3,342 ha (tỷ lệ lấp đầy bình quân 61%) và quỹ đất sẵn sàng cho thuê còn lại khoảng 1,352 ha (sau khi mở rộng thêm gần 971 ha trong năm 2025), tập trung tại các địa phương có sức hút FDI cao như Long An, Bà Rịa - Vũng Tàu, Bắc Ninh và Thái Bình. Theo phương pháp RNAV, tổng giá trị các hạng mục tài sản của IDC (khu công nghiệp, khu đô thị/BĐS đầu tư, năng lượng và phí dịch vụ BOT) được ước tính đạt 18,725 tỷ đồng, trong đó riêng mảng khu công nghiệp đóng góp khoảng 72% tổng giá trị.
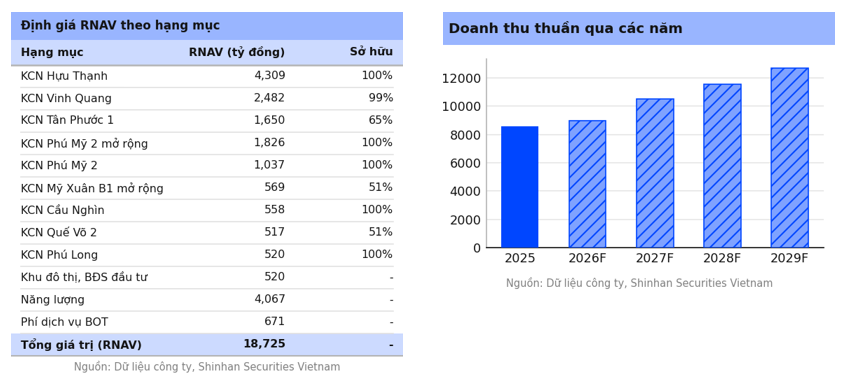
KCN Hựu Thạnh (Long An, diện tích 524.1 ha, định giá RNAV 4,309 tỷ đồng, chiếm khoảng 23% tổng RNAV, sở hữu 100%): khu công nghiệp lớn nhất trong danh mục của IDC; tỷ lệ lấp đầy hiện đạt khoảng 45%, là dư địa cho thuê chính của IDC trong ngắn và trung hạn cùng với KCN Phú Mỹ 2 mở rộng.
KCN Phú Mỹ 2 và Phú Mỹ 2 mở rộng (Bà Rịa - Vũng Tàu, tổng diện tích 1,018.7 ha, định giá RNAV lần lượt 1,037 và 1,826 tỷ đồng, sở hữu 100%): tỷ lệ lấp đầy đạt tương ứng 89% và 68%, là hai khu công nghiệp đóng góp doanh thu cho thuê ổn định nhất trong danh mục hiện tại.
KCN Tân Phước 1 (Tiền Giang, giai đoạn 1 diện tích 360ha, định giá RNAV 1,650 tỷ đồng, sở hữu 65%): đã hoàn tất công tác giải phóng mặt bằng giai đoạn 1 tính đến hết 6T2026 và dự kiến chính thức mở bán từ Q4/2026, là dự án KCN mới đầu tiên trong nhóm đang triển khai dự kiến đóng góp doanh thu.
KCN sinh thái Vinh Quang (định giá RNAV 2,482 tỷ đồng, sở hữu 99%): đã khởi công hạ tầng từ Q1/2026 và hoàn thành quy hoạch, dự kiến bắt đầu đóng góp vào doanh số cho thuê từ cuối năm 2026 hoặc năm 2027.
Mảng năng lượng và phí dịch vụ BOT (định giá RNAV lần lượt 4,067 và 671 tỷ đồng): gồm hai nhà máy thuỷ điện tổng công suất 114MW (Srok Phu Miêng và Đắk Mi 3) cùng hai dự án BOT giao thông (Quốc lộ 1A đoạn An Sương - An Lạc và Quốc lộ 51 mở rộng) thu phí đến năm 2033, là nguồn thu tương đối ổn định bổ trợ cho mảng khu công nghiệp vốn biến động theo tiến độ bàn giao đất.
3. Dòng vốn FDI duy trì tăng trưởng bất chấp áp lực thuế quan toàn cầu, chính sách năng lượng mới mở thêm dư địa phát triển KCN xanh
Bên cạnh động lực nội tại từ mở rộng quỹ đất, tăng trưởng của IDC còn được củng cố bởi dòng vốn FDI vào Việt Nam duy trì đà tăng và khung chính sách mới mở thêm dư địa phát triển mảng năng lượng trong các khu công nghiệp. Theo số liệu cập nhật đến 31/8/2026 của Cục Thống kê, vốn FDI thực hiện 8 tháng đạt 17.25 tỷ USD (+12% YoY, mức giải ngân cao nhất 5 năm qua), trong khi tổng vốn đăng ký đạt 40.63 tỷ USD (+55.4% YoY), vượt mốc 40 tỷ USD.
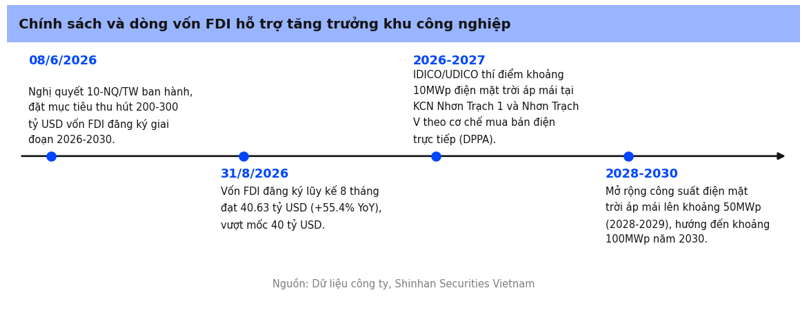
Nghị định 243/2026/NĐ-CP về cơ chế mua bán điện trực tiếp (DPPA) tạo thêm dư địa để IDICO tận dụng lợi thế hạ tầng lưới điện hiện hữu, triển khai điện mặt trời áp mái và giao thông xanh cho khách thuê tại các KCN, qua đó giúp khách thuê đáp ứng tốt hơn các yêu cầu giảm phát thải và ESG mà không phải trực tiếp đầu tư toàn bộ CAPEX hạ tầng năng lượng.
4. Đòn bẩy tài chính giảm và vị thế tiền ròng mở rộng dù dòng tiền hoạt động kinh doanh tạm âm trong kỳ
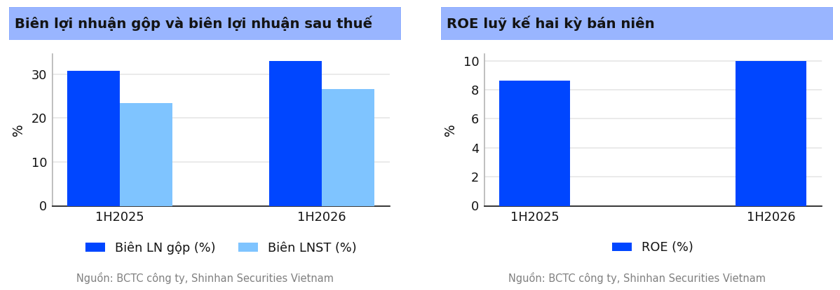
Biên lợi nhuận cải thiện so với cùng kỳ nhờ dịch chuyển cơ cấu doanh thu sang mảng cho thuê đất KCN có biên lợi nhuận cao: biên lợi nhuận gộp luỹ kế (tính trên doanh thu thuần 6 tháng) đạt 32.95% trong 1H2026, tăng so với 30.81% của 1H2025; biên lợi nhuận sau thuế cũng cải thiện lên 26.66% từ 23.42%.
ROE luỹ kế cải thiện so với cùng kỳ: ROE 1H2026 đạt 9.97%, tăng so với 8.60% của 1H2025; ROA 1H2026 đạt 4.25%.
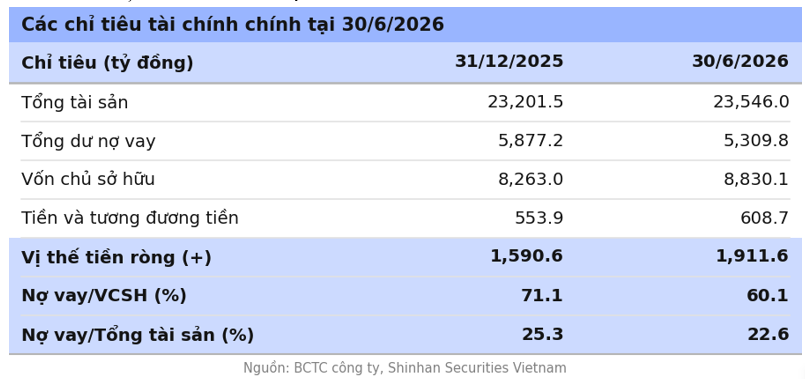
Vị thế tiền ròng mở rộng so với đầu năm dù dòng tiền hoạt động kinh doanh tạm âm trong kỳ: tiền ròng (tiền và tương đương tiền cộng đầu tư tài chính ngắn hạn, trừ tổng dư nợ vay) đạt khoảng 1,911.6 tỷ đồng tại 30/6/2026, tăng so với mức 1,590.6 tỷ đồng tại đầu năm (31/12/2025); mức tăng này chủ yếu đến từ dòng tiền hoạt động đầu tư dương 412.2 tỷ đồng (thu hồi ròng các khoản tiền gửi có kỳ hạn), trong khi dòng tiền hoạt động kinh doanh âm nhẹ khoảng 5.0 tỷ đồng (so với dương 876.4 tỷ đồng cùng kỳ) do tăng các khoản phải thu và hàng tồn kho — phần lớn là chi phí phát triển hạ tầng các khu công nghiệp đang triển khai.
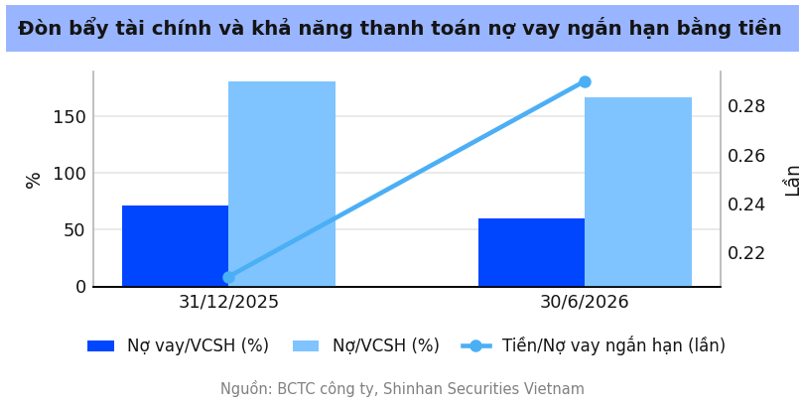
Đòn bẩy tài chính giảm rõ rệt so với đầu năm: tỷ lệ Nợ vay/Vốn chủ sở hữu giảm còn 60.1% tại 30/6/2026 từ mức 71.1% tại đầu năm; tính theo tổng nợ phải trả, tỷ lệ Nợ/Vốn chủ sở hữu giảm còn 166.7% từ 180.8%, phản ánh IDC vừa trả bớt nợ vay (giảm 9.7% dư nợ vay so với đầu năm) vừa tăng vốn chủ sở hữu từ lợi nhuận giữ lại.
5. Rủi ro đầu tư
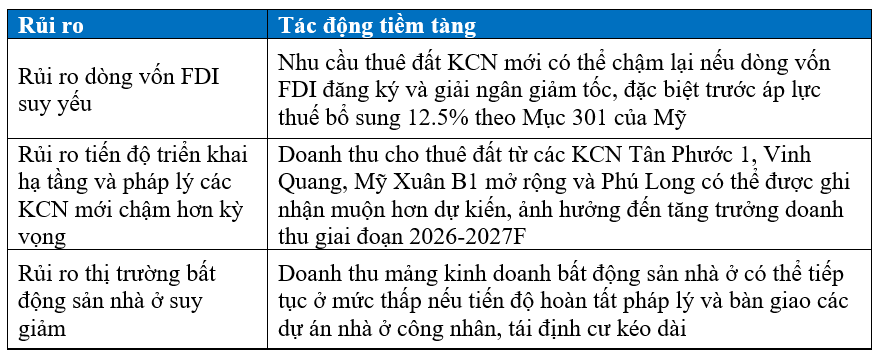
Bên cạnh các yếu tố hỗ trợ, triển vọng tăng trưởng của IDC vẫn đối mặt với một số rủi ro cần tiếp tục theo dõi, đặc biệt liên quan đến diễn biến dòng vốn FDI, tiến độ triển khai các dự án mới và biến động dòng tiền hoạt động kinh doanh.
6. Định giá
Chúng tôi điều chỉnh định giá cổ phiếu IDC với giá mục tiêu 44,100 đồng, tương ứng mức chênh lệch 37% so với mức giá 32,200 đồng, ngày 18/09/2026.
Các yếu tố hỗ trợ triển vọng dài hạn theo đánh giá của SSV gồm:
Dòng vốn FDI vào Việt Nam duy trì đà tăng trưởng, tiếp tục thúc đẩy nhu cầu thuê đất khu công nghiệp trong trung và dài hạn.
Dòng tiền tăng trưởng ổn định từ mảng kinh doanh điện (thuỷ điện và phân phối điện), tạo bệ đỡ thu nhập ít biến động cho toàn bộ danh mục kinh doanh.
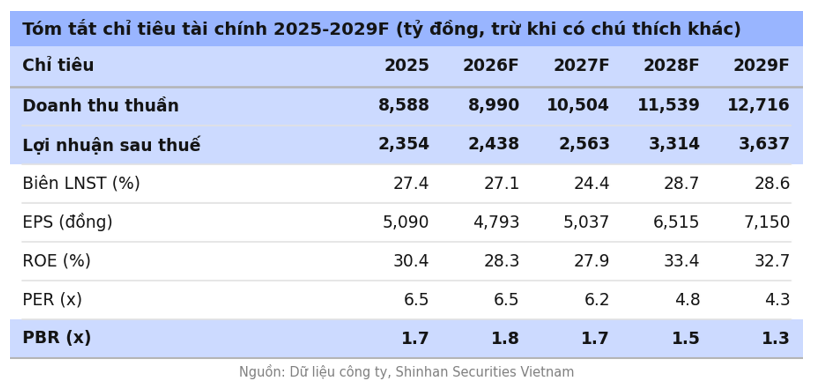
Quỹ đất khu công nghiệp sẵn sàng cho thuê được mở rộng thêm gần 971ha trong năm 2025 tại các khu công nghiệp mới (Tân Phước 1, Vinh Quang, Mỹ Xuân B1 mở rộng, Phú Long), tạo dư địa tăng trưởng doanh thu cho thuê đất trong giai đoạn 2026-2029F.
Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (4)