HPG: Giá chưa phản ánh giá trị thật
Gắn thẻ
1 mã
Chứng khoán
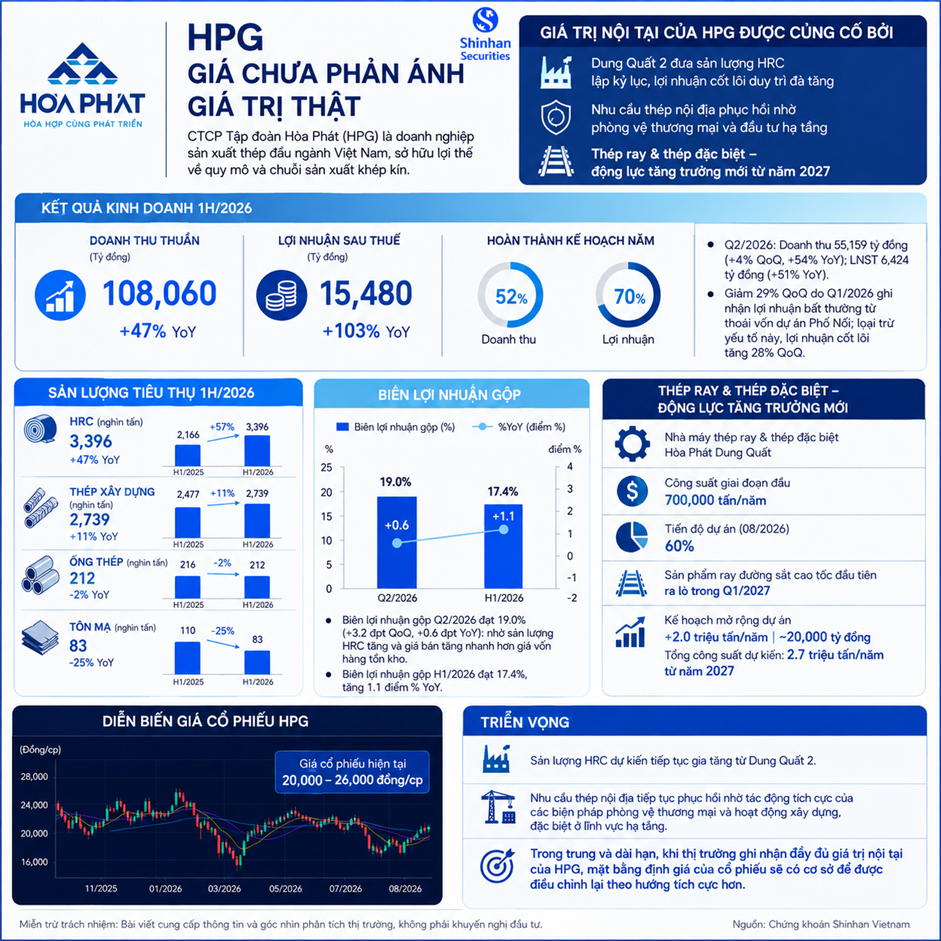
HPG đang bước vào giai đoạn tăng trưởng mới khi Dung Quất 2 liên tục nâng sản lượng HRC, trong khi thép ray và thép đặc biệt mở ra dư địa tăng trưởng dài hạn từ năm 2027. Với nền tảng lợi nhuận cốt lõi cải thiện và triển vọng sản lượng tiếp tục tăng, chúng tôi cho rằng giá cổ phiếu hiện tại vẫn chưa phản ánh đầy đủ giá trị nội tại của HPG.
Giá trị nội tại của HPG hiện nay được củng cố bởi :
Dung Quất 2 đưa sản lượng HRC lập kỷ lục lợi nhuận cốt lõi duy trì đà tăng
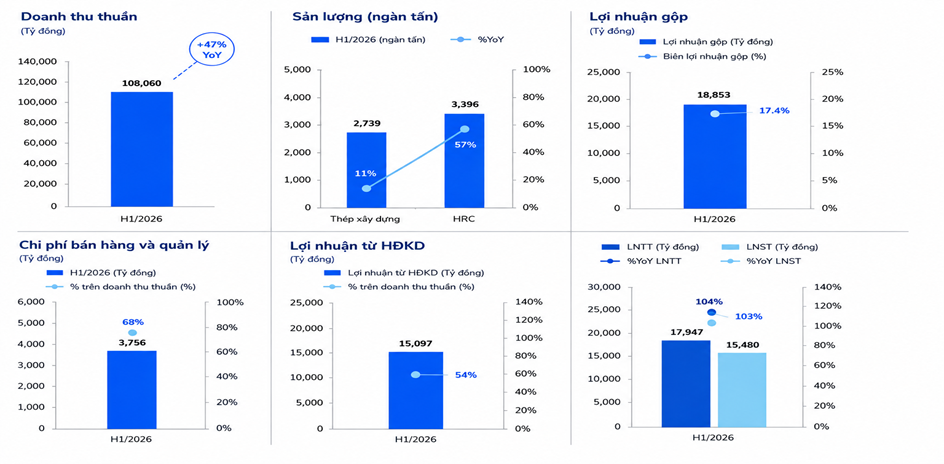
Q2/2026, HPG ghi nhận doanh thu thuần 55,159 tỷ đồng (+4% QoQ, +54% YoY) và LNST 6,424 tỷ đồng (+51% YoY). Mức giảm 29% so với quý trước chủ yếu do Q1/2026 ghi nhận lợi nhuận bất thường từ thoái vốn dự án Phố Nối; loại trừ yếu tố này, lợi nhuận cốt lõi tăng 28% QoQ. Lũy kế H1/2026, doanh thu thuần đạt 108,060 tỷ đồng (+47% YoY) và LNST đạt 15,480 tỷ đồng (+103% YoY), hoàn thành lần lượt 52% kế hoạch doanh thu và 70% kế hoạch lợi nhuận cả năm.
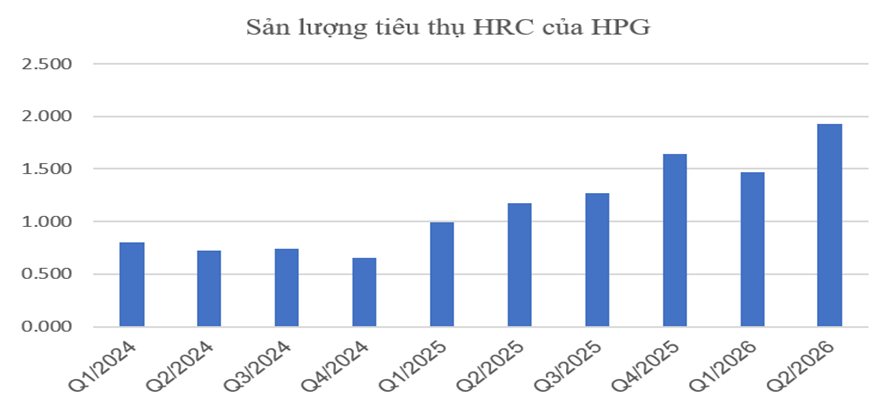
● Sản lượng tiêu thụ HRC lập kỷ lục 1,925 nghìn tấn trong Q2/2026 (+31% QoQ, +64% YoY): nhờ Dung Quất 2 nâng công suất và các biện pháp phòng vệ thương mại tiếp tục phát huy hiệu quả; lũy kế H1/2026 đạt 3,396 nghìn tấn (+57% YoY),
Nguồn: Chứng khoán Shinhan Vietnam
● Thép xây dựng đạt 1,308 nghìn tấn (+2% YoY, -9% QoQ): mức giảm theo quý chủ yếu do hoạt động tái tích trữ hàng tồn kho chậm lại; lũy kế H1/2026 đạt 2,739 nghìn tấn (+11% YoY). Ống thép đạt 212,000 tấn (-2% YoY) và tôn mạ đạt 83,000 tấn (-25% YoY).
● Biên lợi nhuận gộp Q2/2026 đạt 19.0% (+3.2 đpt QoQ, +0.6 đpt YoY): chủ yếu nhờ sản lượng HRC tăng và giá bán điều chỉnh tăng nhanh hơn giá vốn hàng tồn kho; biên lợi nhuận gộp H1/2026 đạt 17.4%, tăng 1.1 điểm % YoY
Trong nửa cuối năm, chúng tôi cho rằng đà tăng trưởng của HPG vẫn sẽ tiếp tục nhờ:
● Sản lượng HRC dự kiến tiếp tục gia tăng từ Dung Quất 2
● Nhu cầu thép nội địa tiếp tục phục hồi nhờ tác động tích cực của các biện pháp phòng vệ thương mại và hoạt động xây dựng đặc biệt ở lĩnh vực hạ tầng.
Thép ray và thép đặc biệt – động lực tăng trưởng mới từ năm 2027
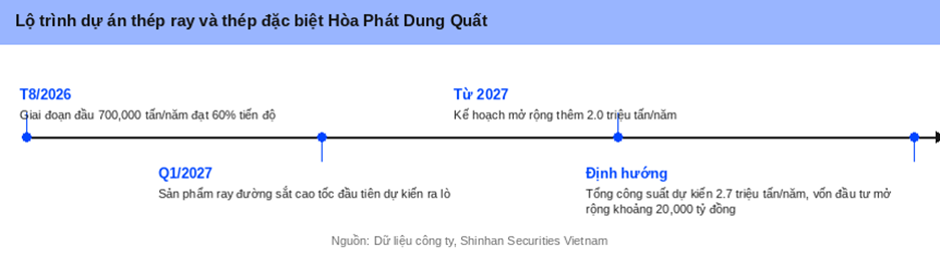
Nhà máy thép ray và thép đặc biệt Hòa Phát Dung Quất — công suất giai đoạn đầu 700,000 tấn/năm, tổng vốn đầu tư hơn 10,000 tỷ đồng — đã hoàn thành 60% tiến độ vào tháng 8/2026. Sản phẩm ray đường sắt cao tốc đầu tiên dự kiến ra lò trong Q1/2027, trở thành “mảnh ghép” đưa HPG tiến sâu hơn vào phân khúc thép chất lượng cao gắn với các dự án hạ tầng đường sắt.
Đáng chú ý, HPG đang lên kế hoạch mở rộng dự án với diện tích gần 77 ha, công suất bổ sung 2.0 triệu tấn/năm và vốn đầu tư khoảng 20,000 tỷ đồng, qua đó nâng tổng công suất dự kiến lên 2.7 triệu tấn/năm — tạo động lực tăng trưởng mới từ năm 2027, bên cạnh nền sản lượng HRC hiện hữu từ Dung Quất 2.
Trong khi đó, giá cổ phiếu trên thị trường hiện tại chưa phản ánh đầy đủ những giá trị này khi giá cổ phiếu dao động quanh 20,000-26,000 đồng/cp
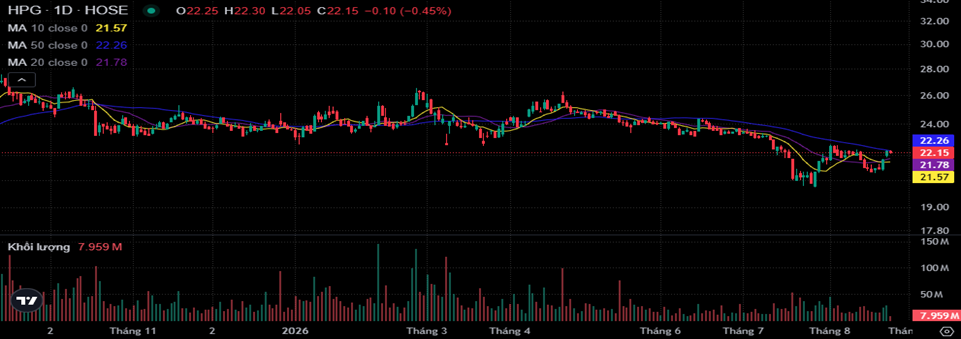
Do vậy, trong trung và dài hạn, chúng tôi đánh giá khi thị trường ghi nhận đầy đủ giá trị nội tại của HPG, mặt bằng định giá của cổ phiếu sẽ có cơ sở để được điều chỉnh lại theo hướng tích cực hơn.
----------------------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (14)