HPG, FPT, VNM: Những doanh nghiệp đứng đầu ngành, vì sao cổ phiếu vẫn đứng yên?
Gắn thẻ
3 mã
6 tháng đầu năm 2026, ba doanh nghiệp số 1 của ba ngành đều báo lãi tăng mạnh. Hòa Phát lãi sau thuế 15.480 tỷ đồng, gấp đôi cùng kỳ. FPT lãi trước thuế 5.700 tỷ đồng, tăng 18%. Vinamilk lãi 5.642 tỷ đồng, tăng 38,5%. Cùng thời gian đó, cổ phiếu của cả ba đều thấp hơn vùng giá đầu năm: HPG khoảng 13%, VNM khoảng 20%, FPT khoảng 35%. Khoảng cách này cho thấy thị trường đang trả tiền cho dư địa tăng trưởng phía trước và mức độ chắc chắn của nó. Vị trí trên bảng xếp hạng ngành không được định giá.
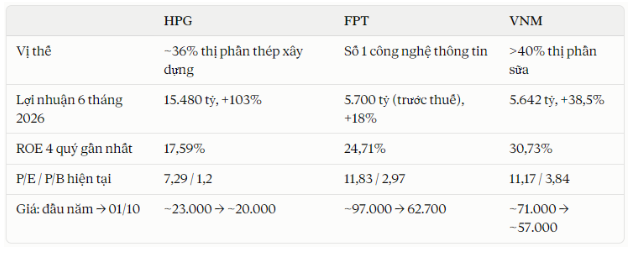
Xét theo chỉ số, cả ba đều thuộc nhóm doanh nghiệp chất lượng cao nhất thị trường. Điểm nghẽn nằm ở những gì nhà đầu tư nhìn thấy phía trước.
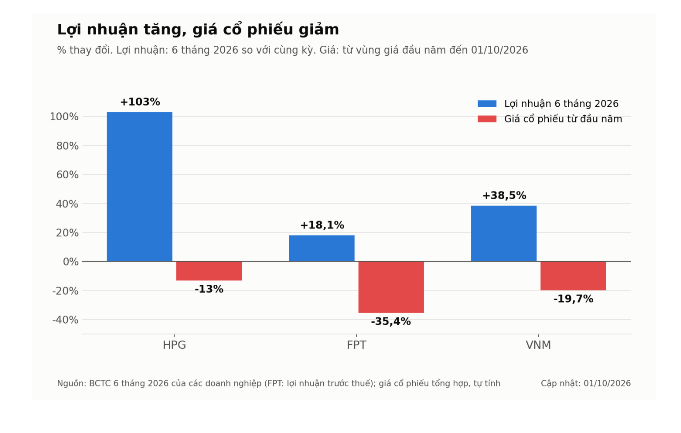
Sân nhà đã chật ?
Khi một doanh nghiệp đã chiếm phần lớn thị trường nội địa, tốc độ tăng trưởng của họ dần tiến về tốc độ của cả ngành. Hòa Phát nắm khoảng 36% thị phần thép xây dựng. Vinamilk chiếm hơn 40% thị trường sữa. Phần thị phần còn lại để giành không nhiều, và mỗi điểm thị phần thêm vào đều đắt hơn điểm trước.
Vì vậy, động lực tăng trưởng của cả ba đang dịch chuyển ra ngoài thị trường cốt lõi:
Hòa Phát dồn vốn cho thép cán nóng (HRC) và dự án thép ray, thép đặc biệt tại Dung Quất, công suất 700.000 tấn/năm, dự kiến vận hành thương mại quý 2/2027. Sản lượng HRC 6 tháng đạt 3,4 triệu tấn, tăng 57%.
FPT đặt trọng tâm vào thị trường nước ngoài và AI. Doanh thu mảng AI và phân tích dữ liệu tăng 54%, đạt 1.842 tỷ đồng.
Vinamilk đặt mục tiêu doanh thu thị trường quốc tế tăng 15% trong năm 2026.
Những hướng đi này cần nhiều vốn hơn, thời gian thu hồi dài hơn và rủi ro thực thi cao hơn. Thị trường thường trả mức định giá thấp hơn cho loại tăng trưởng như vậy, kể cả khi kết quả hiện tại vẫn tốt.
Tâm thế người giữ ngôi
Doanh nghiệp đứng thứ hai, thứ ba luôn có một mục tiêu cụ thể để vươn tới. Họ sẵn sàng chấp nhận rủi ro, giảm giá, thử sản phẩm mới để giành từng điểm thị phần. Doanh nghiệp số 1 không còn ai phía trước trong cùng ngành, nên mục tiêu dần chuyển từ "vượt lên" sang "giữ vững", và tổ chức chuyển từ thế tấn công sang thế phòng thủ. Lý thuyết quản trị gọi đây là "thế lưỡng nan của nhà đổi mới": doanh nghiệp dẫn đầu làm rất tốt những gì khách hàng hiện tại cần, trong khi thay đổi lớn lại đến từ bên ngoài.
Áp lực với doanh nghiệp số 1 vì vậy vẫn còn, nhưng đến từ ngoài ngành:
Hòa Phát: VinMetal của Vingroup.
FPT: AI tác động lên mô hình gia công phần mềm, đúng năng lực đã đưa FPT lên vị trí dẫn đầu.
Vinamilk: sữa ngoại bán qua các sàn thương mại điện tử.
Mỗi nhà vô địch, một nỗi lo riêng
Hòa Phát: lợi nhuận cao trong một ngành có chu kỳ. Với cổ phiếu chu kỳ, lợi nhuận tăng mạnh thường bị đọc là tín hiệu gần đỉnh. Bên cạnh sức ép giá thép từ nguồn cung Trung Quốc, chi phí vốn tăng nhanh: chi phí lãi vay 6 tháng tăng khoảng 168%, lên 2.900 tỷ đồng, và tổng nợ vay gần 100.000 tỷ đồng. P/E 7,29 lần phản ánh sự nghi ngờ về độ bền của lợi nhuận nhiều hơn là sự rẻ.
FPT: cả ngành bị định giá lại. Thị trường toàn cầu đang định giá lại mô hình dịch vụ công nghệ thông tin truyền thống trước làn sóng AI. Lãnh đạo FPT dẫn chứng doanh nghiệp cùng ngành như Infosys cũng giảm khoảng 40%. Ở chiều tích cực, AI Factory của FPT đã đạt 90% công suất và có lãi từ quý 2. Thị trường đang chờ mảng mới này đủ lớn để bù cho phần tăng trưởng chậm lại của mảng cũ.
Vinamilk: nhanh trong ngắn hạn, chậm trong dài hạn. Lợi nhuận nửa đầu năm tăng 38,5%, nhưng kế hoạch cả năm chỉ đặt mức 9.828 tỷ đồng, tăng 4,4%. VCBS dự báo lợi nhuận quý 3 tăng 10,8%. Với ROE hơn 30%, Vinamilk là doanh nghiệp chất lượng cao, nhưng thị trường định giá VNM như một cổ phiếu cổ tức ổn định hơn là cổ phiếu tăng trưởng.
Cả ba cùng chịu thêm một lực chung từ dòng tiền. Lợi suất trái phiếu Mỹ kỳ hạn 10 năm có thời điểm vượt 5,2% cuối tháng 9, cao nhất kể từ 2007. Khối ngoại bán ròng gần 2.900 tỷ đồng chỉ riêng tuần 21–25/9, và thường bán trước những cổ phiếu thanh khoản cao như ba mã này. Tỷ lệ sở hữu của khối ngoại tại FPT đã giảm từ 38,7% xuống 27,6%. Dòng tiền trong nước cũng chọn những doanh nghiệp đang tăng tốc lợi nhuận, như Masan với mức tăng lợi nhuận quý 3 dự báo 121%, bất kể thứ hạng trong ngành.
Đối chiếu: doanh nghiệp đi sau còn giảm sâu hơn
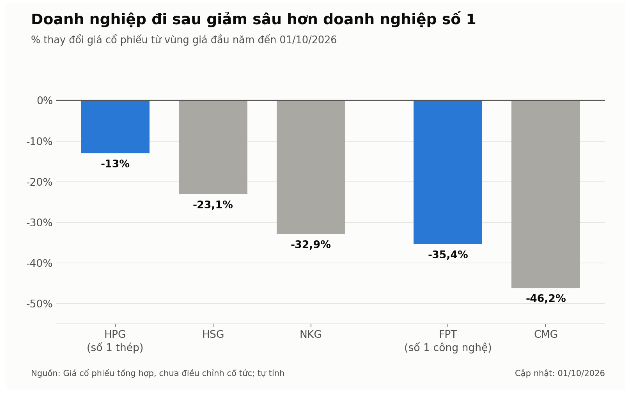
Nếu vị trí số 1 là nguyên nhân khiến cổ phiếu đứng yên, các doanh nghiệp đi sau, vốn nhiều động lực bứt phá hơn, phải mang lại kết quả tốt hơn. Số liệu cho thấy điều ngược lại.
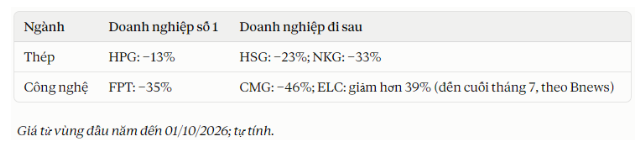
Riêng ngành thép, Hoa Sen và Nam Kim còn được dự báo lợi nhuận giảm. Hai doanh nghiệp này không hưởng lợi trực tiếp từ thuế chống bán phá giá thép cán nóng như Hòa Phát, trong khi thị trường xuất khẩu bị siết bởi các biện pháp phòng vệ thương mại.
Năm 2026 vì vậy là năm cả ngành bị định giá lại. Vị trí số 1 không giúp cổ phiếu tăng, nhưng giúp cổ phiếu giảm ít hơn. Tâm thế người giữ ngôi giải thích vì sao doanh nghiệp đầu ngành khó tạo bất ngờ, nhưng không giải thích được vì sao cả ngành cùng đi xuống.
Mức giảm trên bảng giá chưa phản ánh đầy đủ những gì cổ đông nhận được. Trong năm, Hòa Phát trả cổ tức 10% bằng cổ phiếu và 500 đồng/cổ phiếu bằng tiền mặt. Một nhà đầu tư mua 100 cổ phiếu ở giá 23.000 đồng đầu năm:
Vốn bỏ ra: 2,3 triệu đồng.
Hiện tại: 110 cổ phiếu × 20.000 đồng, cộng 50.000 đồng cổ tức tiền mặt, tổng 2,25 triệu đồng.
Kết quả: khoảng −2% (tự tính).
Người cầm HPG từ đầu năm thực chất đang gần hòa vốn. Với FPT và VNM, cổ tức tiền mặt chỉ bù được một phần mức giảm giá, nên khoản lỗ là có thật.
Doanh nghiệp cần gì để được định giá lại ?
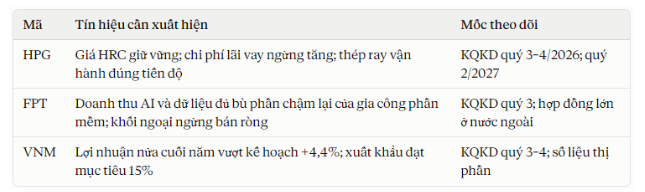
Rủi ro nằm ở việc các nỗi lo kéo dài hơn dự kiến:
HPG: giá thép suy yếu thêm nếu nguồn cung Trung Quốc tiếp tục gia tăng.
FPT: AI tác động đến mảng gia công phần mềm nhanh hơn tốc độ các mảng mới bù đắp.
VNM: cạnh tranh từ sữa ngoại bào mòn biên lợi nhuận.
Ở chiều vĩ mô: nếu lợi suất trái phiếu Mỹ tiếp tục đi lên, áp lực bán từ khối ngoại lên nhóm vốn hóa lớn sẽ chưa dừng.
Ba doanh nghiệp đầu ngành không thiếu năng lực. Thứ họ thiếu là dư địa trên sân nhà và một câu chuyện tăng trưởng mới đủ thuyết phục. Năm 2026 cho thấy thị trường sẵn sàng bỏ qua lợi nhuận tốt của hiện tại để đặt câu hỏi về 3 đến 5 năm tới. Vị trí số 1 vẫn có giá trị, nhưng giá trị đó thể hiện qua khả năng chống chịu: cổ phiếu giảm ít hơn đối thủ khi cả ngành bị định giá lại.
Nếu thép ray của Hòa Phát, AI của FPT và xuất khẩu của Vinamilk bắt đầu đóng góp rõ rệt vào lợi nhuận, thị trường có cơ sở để trả lại mức định giá cao hơn. Ngược lại, nếu các mảng mới chậm hơn kỳ vọng trong khi mảng cốt lõi tiếp tục chịu sức ép, mức giá hiện tại có thể chưa phải vùng thấp nhất.
Đứng đầu ngành là kết quả của một cuộc đua đã kết thúc. Giá cổ phiếu của ba nhà vô địch sẽ được quyết định bởi cuộc đua tiếp theo, ở những thị trường mà họ chưa phải là số 1.
Số liệu có ghi nguồn là dữ liệu doanh nghiệp hoặc báo chí đã công bố; số liệu ghi "tự tính" là tính toán cá nhân; các bảng minh họa dựa trên giả định và không phải dự báo.
Nội dung này chỉ nhằm mục đích cung cấp thông tin, phân tích và giáo dục tài chính. Nội dung không phải là cam kết lợi nhuận, không bảo đảm hiệu quả đầu tư, không phải khuyến nghị đầu tư cá nhân hóa và không thay thế quyết định đầu tư độc lập của nhà đầu tư. Nhà đầu tư cần tự đánh giá khẩu vị rủi ro và chịu trách nhiệm đối với quyết định đầu tư của mình.
Bình luận (23)