Giá nhà neo cao, người trẻ khó hiện thực hóa giấc mơ an cư
Giá căn hộ có dấu hiệu điều chỉnh song vẫn ở mức cao so với thu nhập khiến nhiều gia đình trẻ gặp khó khăn trong việc tích lũy và tiếp cận nhà ở.
Theo dữ liệu từ cơ sở dữ liệu trực tuyến Numbeo năm 2026, tỷ lệ giá nhà trên thu nhập hộ gia đình (Price-to-Income Ratio - PIR) tại Việt Nam đạt 30,2. Chỉ số này cho thấy khoảng cách đáng kể giữa giá nhà và thu nhập, trong bối cảnh khả năng sở hữu nhà ở của người dân, đặc biệt là người trẻ tại các đô thị lớn vẫn gặp nhiều khó khăn.
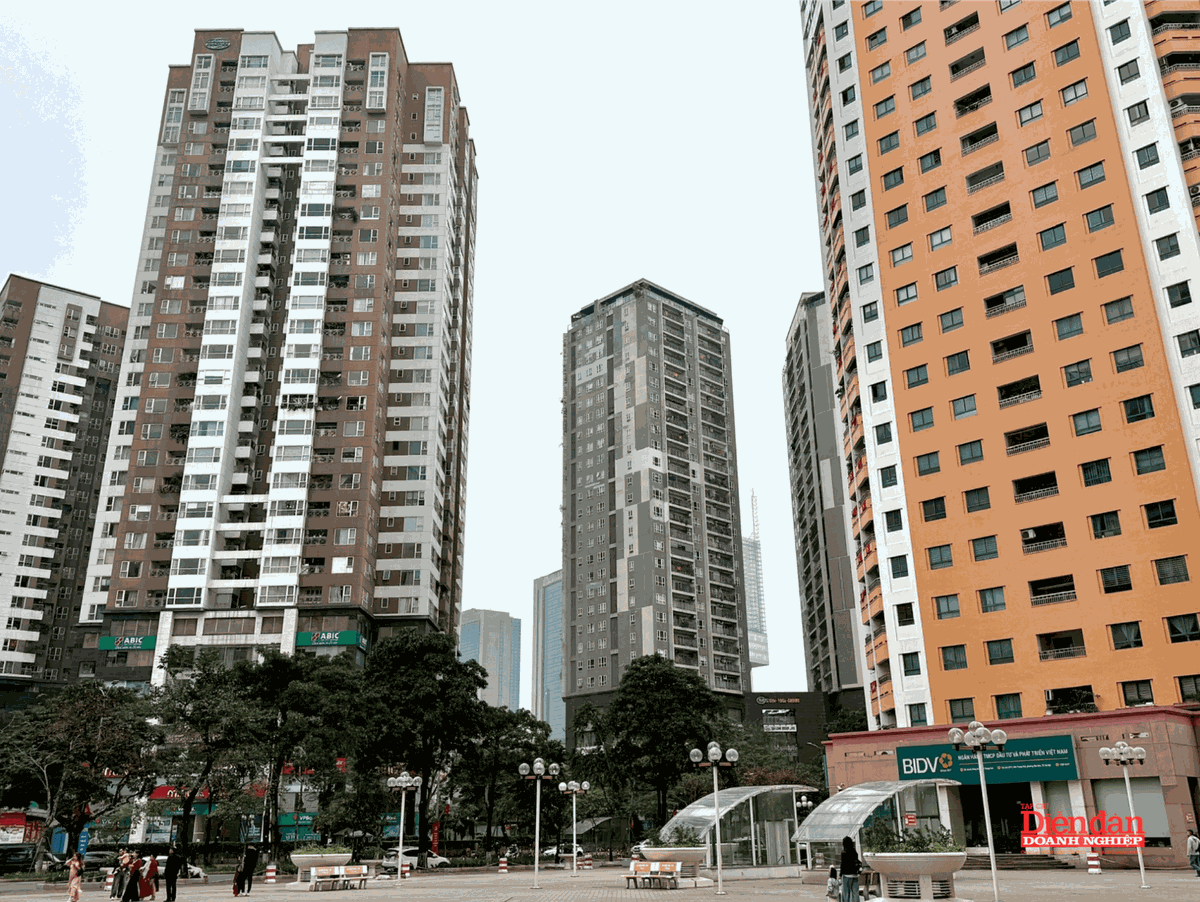
Giá căn hộ tại Hà Nội có dấu hiệu điều chỉnh nhưng vẫn ở mức cao so với khả năng tài chính của nhiều gia đình trẻ. Ảnh: VA
Giá nhà vẫn xa tầm với
Thực tế, sau nhiều năm liên tục tăng giá, thị trường căn hộ đã xuất hiện những dấu hiệu điều chỉnh. Tuy nhiên, mức giảm chưa đủ lớn để thay đổi đáng kể khả năng tiếp cận nhà ở của nhóm khách hàng có nhu cầu ở thực.
Theo báo cáo thị trường bất động sản Hà Nội quý III/2026 của Savills Việt Nam, giá chào bán căn hộ sơ cấp bình quân đạt khoảng 107 triệu đồng/m², giảm nhẹ so với quý trước nhưng vẫn tăng so với cùng kỳ năm 2025. Trên thị trường thứ cấp, giá bán bình quân đạt khoảng 75 triệu đồng/m².
Với mặt bằng giá này, một căn hộ rộng 60m² có giá tương đương khoảng 6,4 tỷ đồng trên thị trường sơ cấp và 4,5 tỷ đồng trên thị trường thứ cấp nếu tính theo mức bình quân. Ngay cả khi lựa chọn căn hộ đã qua sử dụng, số tiền cần chuẩn bị vẫn là trở ngại đối với nhiều gia đình có thu nhập trung bình.
Trong khi đó, nguồn cung căn hộ có mức giá phù hợp với khả năng tài chính của người mua nhà lần đầu còn hạn chế. Sự chênh lệch giữa mặt bằng giá bán và thu nhập khiến không ít người trẻ phải kéo dài thời gian tích lũy hoặc tìm đến các sản phẩm có diện tích nhỏ hơn, nằm xa khu vực trung tâm.
Khó khăn còn nằm ở khả năng cân đối tài chính sau khi mua nhà. Với những gia đình chưa có khoản tích lũy đủ lớn, việc vay ngân hàng để thanh toán phần lớn giá trị căn hộ đồng nghĩa với nghĩa vụ trả gốc và lãi kéo dài nhiều năm. Trong khi đó, thu nhập hằng tháng vẫn phải đáp ứng các khoản chi tiêu thiết yếu, đặc biệt đối với những gia đình có con nhỏ.
Đề cập đến vấn đề này, TS Trần Xuân Lượng, Viện trưởng Viện Nghiên cứu Kinh tế và Bất động sản Việt Nam (VIREED) cho rằng, khả năng mua nhà của người trẻ cần được xem xét trên cơ sở tổng thể thu nhập, chi phí sinh hoạt và nghĩa vụ tài chính của mỗi gia đình. Một căn hộ có giá thấp hơn đáng kể so với nhà thương mại chưa chắc đã phù hợp với khả năng chi trả nếu người mua phải vay vốn với tỷ lệ lớn.
Theo phân tích của chuyên gia, một gia đình trẻ có 1 tỷ đồng, vay thêm hơn 1 tỷ đồng để mua căn hộ 70m² trị giá 2,1 tỷ đồng vẫn có thể đối mặt với áp lực tài chính đáng kể nếu tổng thu nhập chỉ khoảng 25 - 30 triệu đồng/tháng. Khoản trả nợ ngân hàng cùng chi phí sinh hoạt hằng tháng sẽ ảnh hưởng trực tiếp đến khả năng cân đối tài chính của gia đình.
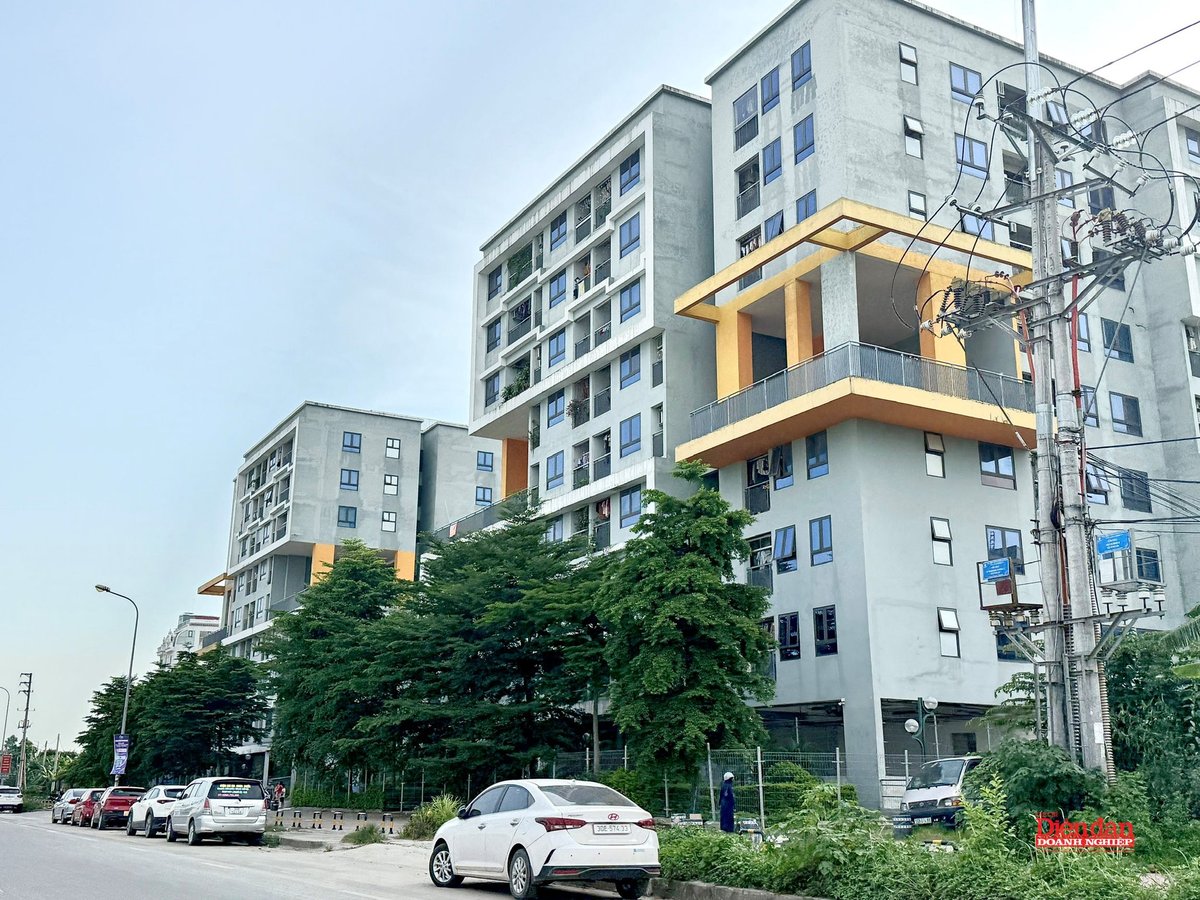
Phát triển nhà ở xã hội và nhà ở cho thuê góp phần mở rộng cơ hội an cư cho người có thu nhập trung bình, thấp. Ảnh: VA
Từ trường hợp trên, vấn đề đặt ra đối với người mua nhà không chỉ là mức giá căn hộ mà còn là khả năng duy trì các khoản thanh toán trong dài hạn. Đây cũng là yếu tố cần được tính đến khi phát triển các sản phẩm nhà ở dành cho người có thu nhập trung bình và thấp.
Mở rộng cơ hội tiếp cận nhà ở
Trong bối cảnh giá nhà thương mại vẫn ở mức cao, phát triển nhà ở xã hội và nhà ở cho thuê đang được đẩy mạnh nhằm đáp ứng nhu cầu của các nhóm đối tượng có thu nhập khác nhau.
Theo TS Trần Xuân Lượng, chính sách phát triển nhà ở xã hội cần hướng đến mức giá bán phù hợp với thu nhập và khả năng tích lũy của người dân. Để thực hiện mục tiêu này, doanh nghiệp cần kiểm soát chi phí đầu vào của dự án, từ tiền sử dụng đất, giải phóng mặt bằng đến chi phí xây dựng.
Thời gian qua, các chính sách về nhà ở xã hội cũng được điều chỉnh theo hướng mở rộng điều kiện tiếp cận. Theo Nghị định số 136/2026/NĐ-CP ngày 7/4/2026, mức thu nhập bình quân hằng tháng thực nhận đối với một số nhóm đối tượng được hưởng chính sách nhà ở xã hội được điều chỉnh lên không quá 25 triệu đồng đối với người độc thân; không quá 35 triệu đồng đối với người độc thân đang nuôi con dưới tuổi thành niên và không quá 50 triệu đồng đối với tổng thu nhập của hai vợ chồng.
Quy định mới mở rộng phạm vi người có thể đáp ứng điều kiện thu nhập khi đăng ký mua nhà ở xã hội. Dù vậy, với những gia đình chưa tích lũy được vốn ban đầu, việc đáp ứng điều kiện xét duyệt vẫn chưa đồng nghĩa với khả năng thanh toán toàn bộ giá trị căn hộ.
Bên cạnh nhà ở xã hội để bán, phát triển nhà ở cho thuê được xác định là một hướng quan trọng nhằm đáp ứng nhu cầu của nhóm lao động chưa đủ điều kiện tài chính để sở hữu nhà.
Theo Nghị quyết số 303/NQ-CP ngày 30/9/2026, Chính phủ giao chỉ tiêu phát triển 899.857 căn nhà ở xã hội, nhà ở cho thuê cho các địa phương trong giai đoạn 2026 - 2030. Trong đó, 708.834 căn là nhà ở xã hội để bán, cho thuê mua và 191.023 căn là nhà ở cho thuê.
Nghị quyết cũng yêu cầu các địa phương nghiên cứu, chỉ đạo chủ đầu tư tăng chỉ tiêu nhà ở xã hội cho thuê, cho thuê mua, giảm nhà ở xã hội để bán; đồng thời ưu tiên quỹ đất có vị trí thuận lợi, bảo đảm đồng bộ hạ tầng kỹ thuật và hạ tầng xã hội.
Theo các chuyên gia, bên cạnh phát triển nhà ở xã hội để bán, cần mở rộng quỹ nhà cho thuê với mức giá phù hợp, đặc biệt dành cho nhóm lao động trẻ chưa có tích lũy, người mới lập nghiệp hoặc chưa xác định gắn bó lâu dài với một địa bàn.
Trong bối cảnh khả năng tích lũy của nhiều gia đình trẻ còn hạn chế, việc phát triển đồng thời nhà ở xã hội để bán, cho thuê mua và nhà ở cho thuê sẽ mở rộng lựa chọn tiếp cận chỗ ở. Cùng với nguồn cung, mức giá phù hợp với thu nhập và điều kiện thanh toán của người dân tiếp tục là những yếu tố quan trọng đối với khả năng tiếp cận nhà ở.
Mẫn Nhi
Bình luận (6)