GIÁ ĐỒNG ĐỨNG TRƯỚC MỘT CHU KỲ TĂNG MỚI: NGUỒN CUNG THẮT CHẶT VÀ CƠ HỘI ĐỐI VỚI KSV
Thị trường đồng đang bước vào một giai đoạn tăng giá đáng chú ý khi nhiều yếu tố hỗ trợ xuất hiện đồng thời. Nếu trước đây câu chuyện chủ yếu xoay quanh nhu cầu trong làn sóng đầu tư vào trí tuệ nhân tạo (AI), điện khí hóa, mở rộng hệ thống truyền tải điện, xe điện và hệ thống lưu trữ năng lượng — đều yêu cầu lượng đồng lớn hơn đáng kể so với các ngành công nghiệp truyền thống. Thì hiện nay, vấn đề nút thắt ở phía nguồn cung lại trở nên đáng quan ngại hơn.
Trong đó, các nút thắt đến từ những sự cố khai thác lớn, tình trạng thiếu quặng tinh cho các nhà máy luyện đồng, cho đến sự khan hiếm axit sulfuric (H2SO4) — nguyên liệu đầu vào đối với các mỏ sử dụng công nghệ thủy luyện SX-EW để hòa tan và tách đồng.
Sự mất cân đối ngày càng làm chênh lệch cán cân cung và cầu, tạo nền tảng để giá đồng duy trì ở vùng cao và có khả năng thiết lập một mặt bằng giá mới. Trong bối cảnh đó, Tổng Công ty Khoáng sản TKV - CTCP (KSV), với vị thế là doanh nghiệp khai khoáng kim loại màu lớn của Việt Nam, sở hữu mỏ đồng Sin Quyền và có cơ cấu doanh thu phụ thuộc lớn vào đồng cathode, là một trong những doanh nghiệp có độ nhạy cao với chu kỳ tăng giá này.
KSV sở hữu lợi thế tài nguyên lớn, đồng là sản phẩm chi phối kết quả kinh doanh
KSV (Tổng Công ty Khoáng sản TKV) là doanh nghiệp khai khoáng kim loại màu lớn nhất Việt Nam, hoạt động trong lĩnh vực khai thác, tuyển, luyện và chế biến các sản phẩm kim loại như đồng, vàng, bạc, kẽm... Doanh nghiệp hiện sở hữu và khai thác mỏ đồng Sin Quyền — mỏ đồng lớn nhất Việt Nam, tạo nền tảng tài nguyên quan trọng để hưởng lợi từ chu kỳ tăng giá của nhóm kim loại công nghiệp.
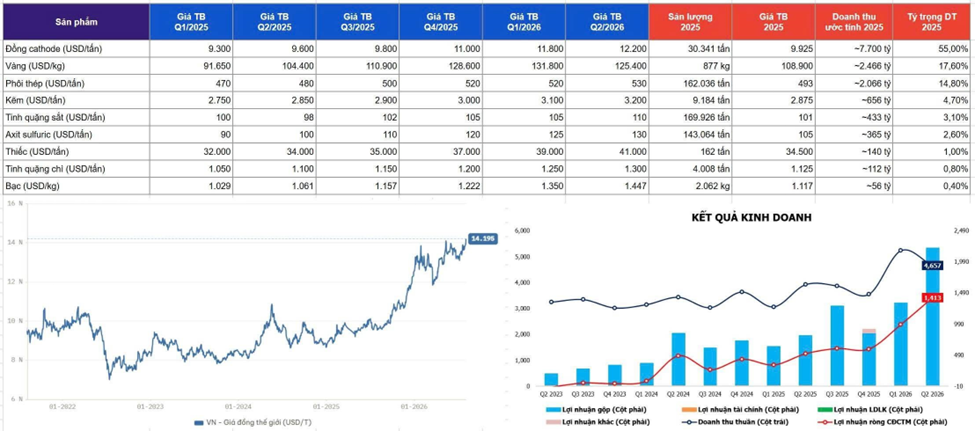
Nguồn: Báo cáo tài chính KSV, Dữ liệu Excel Platform Fireant – Smart Stock phân tích
Lợi thế cạnh tranh cốt lõi của KSV không chỉ đến từ quy mô tài nguyên mà còn nằm ở quyền khai thác các mỏ khoáng sản có giá trị cao. Đặc thù của ngành khai khoáng là việc phát triển một mỏ mới phải trải qua quá trình thăm dò, đánh giá trữ lượng, xin cấp phép và đầu tư hạ tầng kéo dài nhiều năm. Do đó, những mỏ đang vận hành ổn định với chất lượng tài nguyên tốt tạo ra rào cản gia nhập rất lớn, giúp doanh nghiệp duy trì vị thế cạnh tranh trong dài hạn.
Dù KSV sở hữu danh mục sản phẩm kim loại tương đối đa dạng, nhưng xét trên sản lượng tiêu thụ thực tế và giá bán bình quân năm 2025, đồng vẫn là sản phẩm đóng vai trò chi phối kết quả kinh doanh. Cụ thể, trong năm 2025, sản lượng tiêu thụ đồng cathode của KSV đạt 30.341 tấn, với giá bán bình quân khoảng 9.925 USD/tấn, tương ứng doanh thu khoảng 7.700 tỷ đồng. Qua đó, đồng đóng góp khoảng 55% tổng doanh thu, cao gấp hơn 3 lần sản phẩm đứng thứ hai là vàng, với tỷ trọng khoảng 17,6%.
Trong bối cảnh chênh lệch cung - cầu ngày càng thuận lợi cho giá đồng, giá đồng đã tăng mạnh từ mức bình quân khoảng 9.300 USD/tấn trong Q1/2025 lên khoảng 12.200 USD/tấn trong Q2/2026, tương đương mức tăng hơn 31% chỉ trong hơn một năm, và hiện tại giá đã có thời điểm vượt 14.000 USD/tấn. Trong khi sản lượng tiêu thụ của KSV duy trì ổn định trên 30.000 tấn/năm, riêng yếu tố giá bán tăng đã có thể tạo tác động đáng kể lên doanh thu trong khi doanh nghiệp chưa cần phải mở rộng quá nhiều công suất khai thác.
Điều này đã phản ánh rõ vào kết quả kinh doanh của KSV. Lũy kế 6 tháng đầu năm 2026, doanh nghiệp ghi nhận doanh thu thuần đạt 9.890 tỷ đồng, tăng 42% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt 2.392 tỷ đồng, tăng tới 182%.
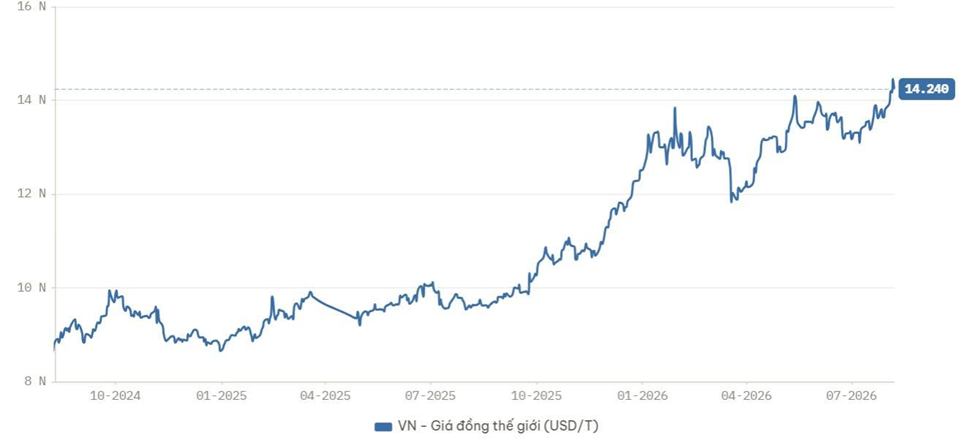
Tốc độ tăng trưởng lợi nhuận vượt xa doanh thu phản ánh khá rõ đặc điểm đòn bẩy hoạt động của ngành khai khoáng. Sau khi mỏ đi vào vận hành ổn định, doanh nghiệp chỉ cần duy trì một nền chi phí tương đối cố định, bao gồm quyền khai thác, khấu hao nhà máy tuyển, luyện, hệ thống hạ tầng mỏ, nhân sự và các chi phí vận hành cơ bản. Do đó, khi giá đồng nói riêng và giá kim loại nói chung bước vào chu kỳ tăng, doanh thu có thể tăng nhanh hơn chi phí, giúp biên lợi nhuận mở rộng và tốc độ tăng trưởng lợi nhuận vượt xa doanh thu. Đây chính là lý do các doanh nghiệp khai khoáng thường ghi nhận mức tăng trưởng lợi nhuận rất mạnh trong những giai đoạn giá hàng hóa thuận lợi.
Nguồn cung đồng gặp nhiều nút thắt đồng thời
Trong khi nhu cầu đồng toàn cầu tiếp tục gia tăng, nguồn cung mới lại gặp nhiều hạn chế do đặc thù của ngành, liên quan đến thời gian phát triển một dự án khai khoáng thường kéo dài nhiều năm. Từ thăm dò, đánh giá trữ lượng, xin cấp phép cho tới xây dựng hạ tầng và đưa mỏ vào vận hành là một quá trình có độ trễ rất lớn. Do đó, ngay cả khi nhu cầu tăng nhanh, nguồn cung mới cũng khó được bổ sung tương ứng.
Không chỉ gặp hạn chế trong việc phát triển các dự án khai khoáng mới, nguồn cung đồng vốn đã bị tổn thương sau hàng loạt sự cố khai thác gây gián đoạn tại một số mỏ đồng trọng điểm trong năm 2025, khiến thị trường mất khoảng 1,5 triệu tấn nguồn cung khai thác, tương đương hơn 6% sản lượng đồng khai thác toàn cầu. Trong số đó có sự cố lở bùn nghiêm trọng tại mỏ Grasberg ở Indonesia (mỏ đồng lớn nhất thế giới) vào tháng 9/2025 và tình trạng ngập lụt tại mỏ Kamoa-Kakula ở Congo, cùng một số sự cố khác tại các mỏ lớn. Trong bối cảnh “cơn khát” nguồn cung đang diễn ra, hai nút thắt mới tiếp tục xuất hiện, đó chính là sự khan hiếm axit sulfuric (H2SO4) và quặng tinh đồng.
Đối với axit sulfuric (H2SO4), để nhìn nhận đúng tác động của H2SO4 tới thị trường đồng, cần phân biệt hai công nghệ sản xuất đồng chính, bao gồm phương pháp thủy luyện và phương pháp nhiệt luyện.
Với phương pháp nhiệt luyện, từ quặng sulfide (quặng nguyên sinh chứa đồng liên kết với lưu huỳnh), sau khi đưa vào lò luyện ở nhiệt độ cao sẽ thu được đồng và sản phẩm phụ là khí SO2. Sản phẩm này tiếp tục được thu hồi và sử dụng để sản xuất H2SO4. Với phương pháp này, doanh nghiệp không hoặc ít phụ thuộc vào nguồn H2SO4 bên ngoài.
Còn đối với phương pháp thủy luyện, đây là phương pháp được áp dụng phổ biến. Theo Cơ quan Năng lượng Quốc tế (IEA), hơn 15% sản lượng đồng sơ cấp toàn cầu hiện được sản xuất thông qua phương pháp thủy luyện (SX-EW). Với quặng oxide và một số loại quặng thứ sinh gần bề mặt, quặng được ngâm chiết trực tiếp bằng H2SO4 để hòa tan đồng, sau đó đồng được tách và điện phân để tạo ra đồng cathode ngay tại khu vực mỏ.
Nói một cách đơn giản: trong khi công nghệ nhiệt luyện có thể tạo ra H2SO4 như một sản phẩm phụ, thì công nghệ SX-EW lại cần chính H2SO4 làm nguyên liệu đầu vào thiết yếu.
Tuy vậy, thị trường H2SO4 đang bị gián đoạn khi chịu tác động từ hai phía: (1) giá lưu huỳnh (sulfur) — nguyên liệu đầu vào quan trọng để sản xuất H2SO4 đang trở nên đắt đỏ và khan hiếm hơn do ảnh hưởng từ chiến sự tại Trung Đông, kéo theo chi phí sản xuất H2SO4 tăng mạnh; (2) nguồn cung H2SO4 thành phẩm cũng đang bị siết lại khi Trung Quốc - một trong những nguồn cung H2SO4 quan trọng trên thị trường quốc tế đã hạn chế mạnh hoạt động xuất khẩu trong năm 2026 nhằm bảo vệ nguồn cung trong nước. Điều này tạo ra một mặt bằng giá H2SO4 cao hơn và gây áp lực trực tiếp lên những ngành sử dụng lượng axit lớn, trong đó có khai thác đồng bằng công nghệ SX-EW.
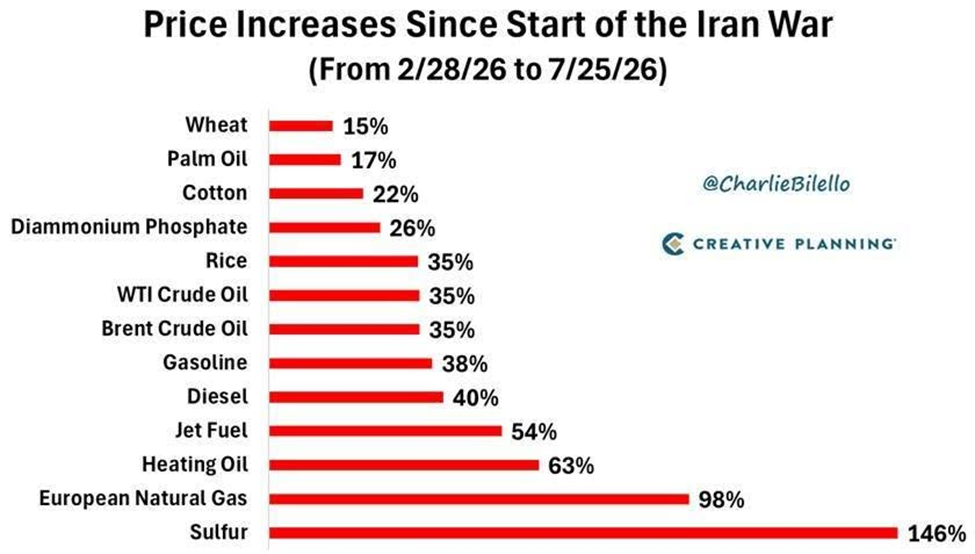
Tác động của H2SO4 thể hiện rõ tại hai quốc gia sản xuất đồng lớn là Chile và Congo.
Chile là nhà sản xuất đồng lớn nhất thế giới với sản lượng năm 2025 khoảng 5,5 triệu tấn, trong đó khoảng 1,2 triệu tấn đến từ hoạt động thủy luyện SX-EW. Như vậy, khoảng 22% sản lượng đồng của Chile có liên quan trực tiếp đến chuỗi cung ứng H2SO4. Vấn đề càng đáng chú ý khi Chile vốn đã phải đối mặt với tình trạng thiếu hụt axit nội địa và phụ thuộc đáng kể vào nguồn nhập khẩu. Giá axit tăng khiến chi phí sản xuất tăng, gây rủi ro có thể chuyển từ giảm biên lợi nhuận sang giảm sản lượng.
Nếu Chile là nơi có quy mô sản lượng lớn nhất thì Congo lại đáng chú ý hơn về mức độ phụ thuộc vào H2SO4. Congo đã vươn lên trở thành nhà sản xuất đồng lớn thứ hai thế giới, với sản lượng năm 2025 hơn 3 triệu tấn. Trong đó, khoảng 1,5 triệu tấn được sản xuất thông qua SX-EW, tương đương khoảng 45% tổng sản lượng đồng của quốc gia này. Hơn nữa, đặc điểm quặng tại Congo cũng khiến quốc gia này nhạy cảm hơn với giá axit, khi hàm lượng carbonate tương đối cao trong quặng làm tăng mức tiêu hao H2SO4 trong quá trình ngâm chiết. Theo IEA, đối với một cơ sở SX-EW thông thường, chi phí H2SO4 có thể chiếm khoảng 13% tổng chi phí, nhưng tại Congo tỷ lệ này có thể lên tới khoảng 20%.
Đây chính là lý do H2SO4 đang từ một câu chuyện hóa chất trở thành một nút thắt mới của nguồn cung đồng toàn cầu, khi ảnh hưởng tới hiệu quả kinh tế và sản lượng khai thác.
Quặng tinh khan hiếm: TC/RC “sụp đổ” phát đi tín hiệu cảnh báo
Nếu như phương pháp thủy luyện SX-EW chịu áp lực từ tình trạng H2SO4 ngày càng khan hiếm, thì các doanh nghiệp sản xuất đồng sử dụng phương pháp nhiệt luyện từ quặng sulfide cũng đang đối mặt với một nút thắt khác, đó chính là quặng tinh đồng ngày càng khan hiếm so với công suất luyện hiện hữu.
Một trong những chỉ báo đáng chú ý nhất là sự sụt giảm mạnh của TC/RC - Treatment Charge & Refining Charge, tức là phí xử lý và tinh luyện quặng tinh.
Doanh nghiệp khai thác mỏ thường bán quặng tinh đồng cho các nhà máy luyện kim để xử lý thành đồng cathode có độ tinh khiết cao. Trong giao dịch này, TC/RC là khoản chi phí được khấu trừ khỏi giá trị quặng tinh trước khi thanh toán cho các doanh nghiệp khai thác mỏ. Như vậy, khi TC/RC ở mức cao, khoản khấu trừ sẽ lớn hơn và có lợi cho các doanh nghiệp luyện kim. Ngược lại, khi TC/RC giảm về 0 hoặc chuyển sang âm, điều này cho thấy các nhà máy đang phải cạnh tranh mạnh để giành nguồn quặng tinh. Lợi thế kinh tế lại dịch chuyển về phía những doanh nghiệp sở hữu và khai thác mỏ.
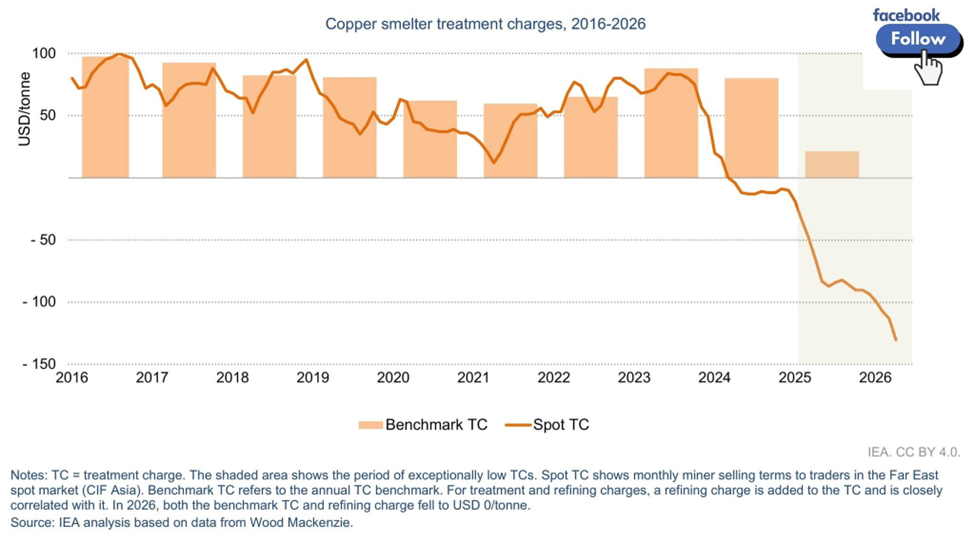
Điểm đáng chú ý là Spot TC đã rơi xuống vùng âm, trong khi Benchmark TC năm 2026 được chốt ở mức kỷ lục 0 USD/tấn. Đây là một tín hiệu quan trọng cho thấy tình trạng thiếu hụt quặng tinh không còn đơn thuần là cú sốc ngắn hạn mà đã ảnh hưởng tới tới kỳ vọng tại các hợp đồng cung ứng trung và dài hạn.
Nguyên nhân sâu xa của vấn đề nằm ở sự mất cân đối giữa công suất luyện đồng và tốc độ phát triển mỏ mới. Trong nhiều năm qua, Trung Quốc đã mở rộng mạnh các nhà máy cũng như gia tăng công suất luyện đồng, hiện chiếm khoảng một nửa công suất luyện của thế giới. Tuy nhiên, tốc độ phát triển các mỏ thượng nguồn lại không theo kịp để cung cấp đủ lượng quặng tinh cho phần công suất gia tăng này. Hệ quả là thị trường xuất hiện một nghịch lý: công suất luyện dư thừa nhưng nguyên liệu đầu vào lại thiếu.
Trong bối cảnh phí xử lý và tinh luyện quặng tinh TC/RC giảm về 0 hoặc xuống vùng âm, biên lợi nhuận của các nhà máy luyện bị bào mòn đáng kể. Nếu tình trạng này kéo dài, một số nhà máy có thể buộc phải cắt giảm công suất. Điều này tiếp tục siết nguồn cung đồng toàn cầu và tạo thêm dư địa hỗ trợ giá đồng.
Dưới góc độ đầu tư, sự sụp đổ của TC/RC là một chỉ báo đáng chú ý, cho thấy lợi thế kinh tế đang dần dịch chuyển từ phân khúc luyện đồng (trung nguồn) sang phía các doanh nghiệp (thượng nguồn) sở hữu mỏ và nguồn tài nguyên chất lượng cao.
Quay lại với KSV, doanh nghiệp vừa sở hữu và khai thác mỏ Sin Quyền — mỏ đồng lớn nhất tại Việt Nam, vừa có nhà máy luyện đồng sử dụng phương pháp nhiệt luyện. Do đó, KSV không quá phụ thuộc vào H2SO4; thậm chí, H2SO4 còn được tạo ra từ việc thu hồi khí SO2 phát sinh trong quá trình luyện quặng đồng sulfide. Với sản lượng duy trì khoảng 130.000 - 140.000 tấn H2SO4 mỗi năm, đây được xem là mảnh ghép giúp KSV có thể hưởng lợi kép. Khi giá H2SO4 tăng mạnh, giá trị kinh tế của sản phẩm phụ này được cải thiện, trong khi doanh nghiệp không phải chịu áp lực từ việc H2SO4 đầu vào tăng giá như các doanh nghiệp sản xuất đồng bằng phương pháp thủy luyện SX-EW.
Mặc dù H2SO4 chỉ đóng góp khoảng 3% tổng doanh thu năm 2025 và vẫn là một sản phẩm phụ so với mảng cốt lõi là đồng cathode, nhưng đây là một mảnh ghép đáng chú ý trong câu chuyện đầu tư tại KSV.
Như vậy, KSV đang đứng ở một vị thế khá thuận lợi để tiếp tục thiết lập những mức cao mới về doanh thu và lợi nhuận. Giá đồng tăng giúp cải thiện hiệu quả của mảng kinh doanh trọng yếu, trong khi giá H2SO4 tăng vừa làm gia tăng giá trị sản phẩm phụ, vừa có thể gián tiếp tạo thêm áp lực lên nguồn cung đồng thế giới trong bối cảnh nhu cầu dài hạn tiếp tục mở rộng.
Tuyên bố miễn trừ trách nhiệm: Bài viết phản ánh quan điểm và đánh giá cá nhân của tác giả tại thời điểm thực hiện, được xây dựng từ các nguồn thông tin được cho là đáng tin cậy nhằm mục đích cập nhật thông tin ngành nghề, doanh nghiệp và tham khảo. Nội dung không phải là khuyến nghị mua, bán hoặc nắm giữ bất kỳ chứng khoán nào và không thay thế cho lời khuyên đầu tư. Nhà đầu tư cần tự đánh giá, cân nhắc các yếu tố rủi ro và chịu trách nhiệm đối với các quyết định đầu tư của mình. Nhà đầu tư quan tâm đến chuyên sâu hơn về định giá chuyên sâu KSV, vui lòng liên hệ trực tiếp với tác giả để được hỗ trợ.
Nguồn dữ liệu: Bài viết sử dụng dữ liệu tài chính được xử lý thông qua FireAnt Excel Platform kết hợp với các nguồn công bố chính thức từ doanh nghiệp. Nếu Quý nhà đầu tư quan tâm đến giải pháp FireAnt Excel Platform với quà tặng đi kèm đến từ Smart Stock, vui lòng liên hệ tác giả để được tư vấn, hỗ trợ và nhận ưu đãi.
Bình luận (5)