FPT: LỢI NHUẬN DỊCH VỤ CNTT TRONG NƯỚC TĂNG GẤP ĐÔI NHỜ CHUYỂN ĐỔI SỐ VÀ AI, CHỦ ĐỘNG THÍCH NGHI MÔ HÌNH KINH DOANH TRƯỚC LÀN SÓNG AI TOÀN CẦU
Gắn thẻ
1 mã
Chứng khoán
1. Doanh thu và lợi nhuận 6T2026 tăng trưởng hai chữ số, mảng CNTT trong nước bứt phá nhờ AI Factory và nhu cầu chuyển đổi số
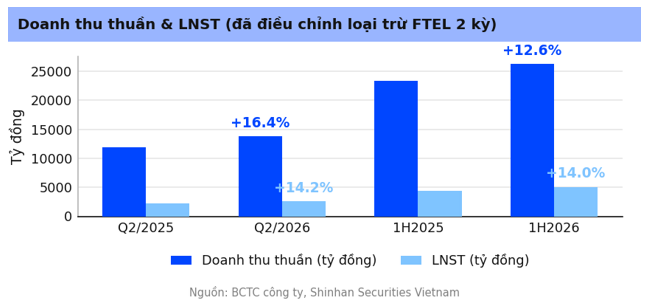
Trong quý 2/2026, Công ty Cổ phần FPT (FPT) ghi nhận doanh thu thuần hợp nhất đạt 13,789 tỷ đồng và lợi nhuận sau thuế đạt 2,570 tỷ đồng, lần lượt tăng 16.4% và 14.2% so với cùng kỳ. Luỹ kế 6 tháng đầu năm 2026, doanh thu thuần đạt 26,269 tỷ đồng (+12.6% YoY) và lợi nhuận sau thuế đạt 5,047 tỷ đồng (+14.0% YoY), hoàn thành gần 50% kế hoạch năm.
Lưu ý: Từ ngày 01/01/2026, Tập đoàn thay đổi phương pháp hợp nhất báo cáo tài chính đối với Công ty Cổ phần Viễn thông FPT (FTEL) — từ hợp nhất toàn bộ như công ty con sang phương pháp vốn chủ sở hữu như công ty liên kết. Do đó, các tỷ lệ tăng trưởng nêu trên đều dùng số liệu đã loại trừ FTEL ở cả hai kỳ so sánh để phản ánh đúng bản chất tăng trưởng của hoạt động cốt lõi; nếu so sánh theo số liệu công bố gốc (có FTEL trong kỳ so sánh 2025), doanh thu và lợi nhuận trước thuế quý 2/2026 sẽ ghi nhận giảm lần lượt 17.1% và 7.3%.
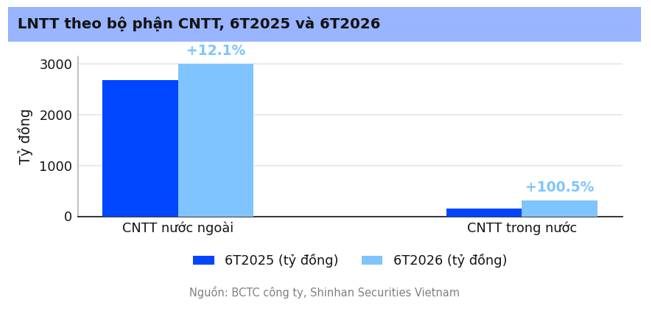
Theo bộ phận kinh doanh, dịch vụ CNTT (trong và ngoài nước) đóng góp khoảng 88.1% doanh thu thuần 6T2026 (23,138 tỷ đồng/26,269 tỷ đồng), phần còn lại đến từ mảng Đầu tư, giáo dục và khác. Dịch vụ CNTT nước ngoài — động lực lợi nhuận chính — đạt doanh thu 18,902 tỷ đồng và LNTT 3,005 tỷ đồng, tương ứng mức tăng 13.4% và 12.1% YoY, dẫn dắt bởi thị trường châu Âu (+40% luỹ kế 6 tháng) và Nhật Bản (+22%), trong khi thị trường Mỹ tăng nhẹ 5.8% và APAC còn suy giảm 6.1%. Điểm sáng nhất kỳ này đến từ dịch vụ CNTT trong nước: LNTT bứt phá lên 308 tỷ đồng, gấp đôi mức 154 tỷ đồng cùng kỳ (+100.5% YoY), nhờ nhu cầu chuyển đổi số và ứng dụng AI tăng mạnh từ khối Chính phủ và doanh nghiệp lớn; mảng AI Factory bắt đầu đóng góp lợi nhuận từ quý 2/2026 với doanh thu khoảng 12 triệu USD trong 6T2026.
Đối lập với đà tăng của mảng CNTT, mảng Đầu tư, giáo dục và khác thu hẹp so với cùng kỳ do cạnh tranh gia tăng và thiếu dự án trường học mới quy mô lớn — thuyết minh báo cáo bộ phận của BCTC ghi nhận doanh thu bộ phận này đạt 3,477 tỷ đồng trong 6T2026.
2. Nền tảng nhân lực công nghệ và tệp khách hàng toàn cầu, doanh thu vẫn nghiêng về thị trường xuất khẩu
FPT vận hành mô hình kinh doanh dựa trên đội ngũ kỹ sư công nghệ và mạng lưới khách hàng trải rộng tại Nhật Bản, Mỹ, châu Âu và thị trường trong nước, tổ chức qua 7 công ty con trực tiếp trong khối công nghệ - giáo dục (gồm FPT Software, FPT IS, FPT Digital, FPT Smart Cloud, FPT Investment, FPT Education và Hạ tầng Công nghệ số FPT) cùng 4 công ty liên kết. Tổng nhân sự Tập đoàn đạt 44,388 người tại 30/6/2026, trong đó nhân sự công nghệ thông tin đạt 36,726 người.
Đội ngũ công nghệ tiếp tục mở rộng dù tổng quy mô nhân sự thu hẹp: nhân sự CNTT đạt 36,726 người tại 30/6/2026, tăng 3% so với 31/12/2025 (35,638 người), trong khi tổng nhân sự Tập đoàn giảm từ 54,110 xuống 44,388 người do loại trừ nhân sự FTEL khỏi phạm vi hợp nhất từ 01/01/2026.
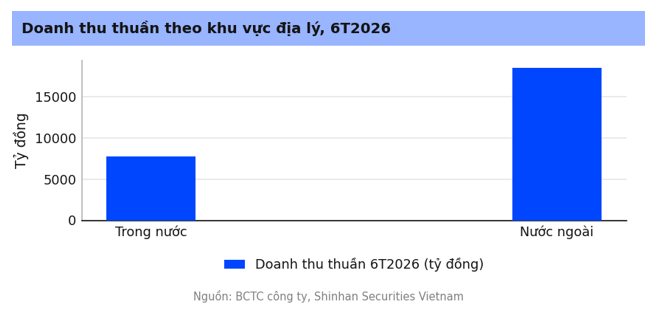
Doanh thu vẫn nghiêng mạnh về thị trường xuất khẩu: doanh thu thuần từ nước ngoài đạt 18,503 tỷ đồng, chiếm 70.4% tổng doanh thu thuần 6T2026, trong khi thị trường trong nước đóng góp 7,766 tỷ đồng (29.6%).
Hệ sinh thái đa dạng qua các công ty liên kết: FPT nắm giữ 45.66% Công ty Cổ phần Viễn thông FPT, 46.54% FPT Retail, 48.00% Synnex FPT và 23.86% Công ty Dịch vụ Trực tuyến FPT — các khoản đầu tư này được ghi nhận theo phương pháp vốn chủ sở hữu và đóng góp 1,423 tỷ đồng lợi nhuận trong 6T2026 (+40.8% YoY).
Long Châu là động lực chính của khối bán lẻ liên kết: FPT Retail (FRT) đạt doanh thu 30,743 tỷ đồng và LNTT 1,038 tỷ đồng trong 6T2026, hoàn thành khoảng 50% và 67% kế hoạch năm; chuỗi nhà thuốc Long Châu mở mới 222 nhà thuốc và 13 trung tâm tiêm chủng trong kỳ, duy trì tốc độ mở rộng 400-500 cửa hàng/năm.
Cơ cấu cổ đông cô đặc quanh nhóm sáng lập, còn dư địa cho khối ngoại: cổ đông lớn gồm ông Trương Gia Bình (6.9%) và SCIC (5.7%), trong khi tỷ lệ sở hữu nước ngoài hiện khoảng 28% trên tổng số cổ phiếu đang lưu hành.
3. Chủ động thích nghi mô hình định giá dịch vụ trước rủi ro AI làm chậm nhu cầu outsourcing truyền thống
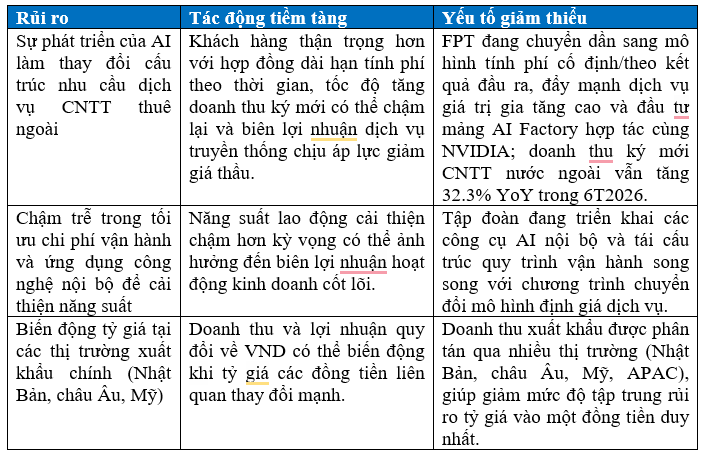
Sự phát triển đột phá của các mô hình GenAI và AI agent đang làm dấy lên lo ngại trên thị trường về nguy cơ suy giảm nhu cầu dịch vụ CNTT thuê ngoài (outsourcing) theo mô hình truyền thống, khi khách hàng có xu hướng thận trọng hơn với các hợp đồng dài hạn tính phí theo thời gian và nguồn lực (time & materials). Trước áp lực này, FPT đang chủ động dịch chuyển mô hình tính phí sang hướng cố định hoặc theo kết quả đầu ra (Fixed Capacity/Sprint-based và Outcome-based) nhằm ổn định biên lợi nhuận dù áp lực giảm giá thầu gia tăng, đồng thời đẩy mạnh các dịch vụ có hàm lượng công nghệ cao hơn — hiện đại hoá hệ thống lõi (bao gồm các hệ thống COBOL và hệ thống kế thừa), tư vấn chuyển đổi số và tích hợp giải pháp — để giảm phụ thuộc vào các công đoạn lập trình giá trị thấp và hạn chế rủi ro bị AI thay thế.
Diễn biến kinh doanh 6T2026 cho thấy chiến lược này đang phát huy tác dụng: doanh thu ký mới của mảng CNTT nước ngoài tăng mạnh 32.3% YoY nhờ các hợp đồng hệ thống quy mô lớn với thời hạn dài hơn, trong khi mảng AI Factory — hợp tác cùng NVIDIA xây dựng hạ tầng AI tại Việt Nam và Nhật Bản — đã ký được hợp đồng trị giá khoảng 20 triệu USD tại thị trường APAC và đặt mục tiêu nâng doanh thu lên 25-30 triệu USD/năm trong thời gian tới, từ mức khoảng 12 triệu USD ghi nhận trong 6T2026.
4. Sức khoẻ tài chính: vị thế tiền ròng vẫn dương nhưng thu hẹp đáng kể, dòng tiền hoạt động kinh doanh chuyển âm trong nửa đầu năm
Các chỉ số dưới đây được tính trực tiếp từ Báo cáo tài chính hợp nhất giữa niên độ đã soát xét cho kỳ 6 tháng kết thúc ngày 30/6/2026, so sánh với thời điểm 31/12/2025 trên cùng phương pháp hợp nhất (đã loại trừ FTEL ở cả hai thời điểm).
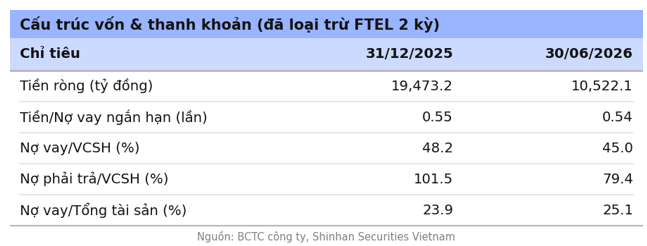
Vị thế tiền ròng vẫn dương nhưng thu hẹp đáng kể: tiền ròng (tiền và tương đương tiền cộng đầu tư tài chính ngắn hạn, trừ tổng dư nợ vay) đạt 10,522.1 tỷ đồng tại 30/6/2026, giảm 46.0% so với 19,473.2 tỷ đồng tại 31/12/2025.
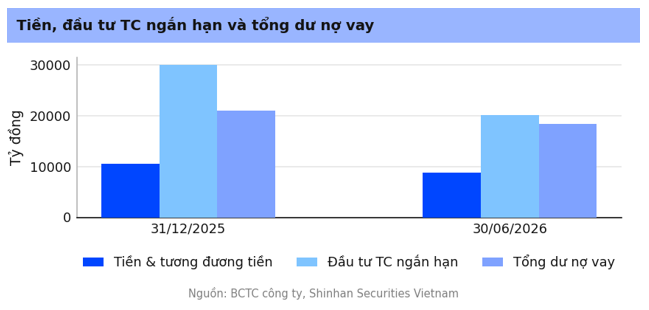
Tỷ lệ tiền/nợ vay ngắn hạn gần như không đổi: tiền và tương đương tiền đạt 0.54 lần dư nợ vay ngắn hạn tại 30/6/2026 (8,843.2 tỷ đồng/16,368.9 tỷ đồng), so với 0.55 lần tại 31/12/2025.
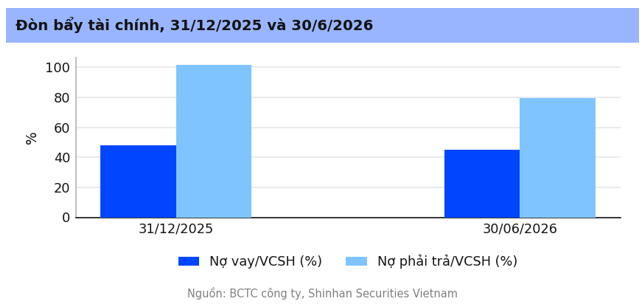
Đòn bẩy tài chính giảm nhẹ, quy mô bảng cân đối thu hẹp nhanh hơn dư nợ vay: tỷ lệ Nợ vay/VCSH giảm từ 48.2% xuống 45.0%, và Nợ phải trả/VCSH giảm mạnh hơn từ 101.5% xuống 79.4%; tuy nhiên tỷ lệ Nợ vay/Tổng tài sản lại nhích tăng từ 23.9% lên 25.1% do tổng tài sản giảm nhanh hơn tổng dư nợ vay trong kỳ.
Khả năng sinh lời 6 tháng vẫn tích cực dù chưa niên hoá: ROA và ROE luỹ kế 6T2026 (tính trên LNST và LNST cổ đông mẹ so với tổng tài sản, vốn chủ sở hữu cuối kỳ, chưa quy đổi năm) lần lượt đạt 6.9% và 12.3%; nếu niên hoá đơn giản (nhân đôi), mức tương ứng khoảng 13.7% và 24.7%, phù hợp với vùng ROE 23-24% mà SSV dự phóng cho cả năm 2026.
Biên lợi nhuận gộp luỹ kế 6T2026 đạt 32.5%: tương ứng lợi nhuận gộp 8,524.6 tỷ đồng trên doanh thu thuần 26,268.5 tỷ đồng; riêng quý 2/2026, biên lợi nhuận gộp theo BCTC quý (chưa soát xét) đạt 31.0%.
5. Rủi ro đầu tư
Bên cạnh các yếu tố hỗ trợ, một số rủi ro có thể ảnh hưởng đến kết quả kinh doanh và định giá của FPT trong thời gian tới bao gồm:
6. Định giá
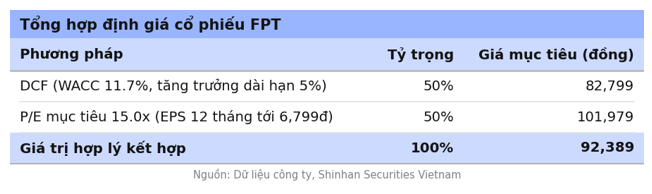
Chúng tôi điều chỉnh định giá cổ phiếu FPT với giá mục tiêu 92,400 đồng, tương ứng mức chênh lệch 27.6% so với mức giá 72,400 đồng, ngày 14/09/2026.
Các yếu tố hỗ trợ triển vọng dài hạn theo đánh giá của SSV gồm:
Nhu cầu chuyển đổi số và ứng dụng AI của doanh nghiệp, Chính phủ trong và ngoài nước tiếp tục tăng, đặc biệt tại Nhật Bản và châu Âu, nơi xu hướng China Exit và tối ưu chi phí vận hành thúc đẩy nhu cầu thuê ngoài dịch vụ CNTT.
Mảng AI Factory mở rộng công suất và doanh thu, hướng tới mục tiêu 25-30 triệu USD/năm trong thời gian tới.
Khối công ty liên kết bán lẻ (FPT Retail) tiếp tục mở rộng mạng lưới Long Châu, với lợi nhuận dự báo tăng trên 20-25%/năm giai đoạn 2026-2028.
Về phương pháp, chúng tôi kết hợp mô hình chiết khấu dòng tiền (DCF) và định giá tương đối theo P/E, mỗi phương pháp đóng góp 50% vào giá trị hợp lý cuối cùng.
Đối với DCF, chúng tôi sử dụng chi phí sử dụng vốn bình quân (WACC) 11.7% (lãi suất phi rủi ro 4.5%, phần bù rủi ro vốn cổ phần 8.5%, hệ số beta 1.0, chi phí nợ vay 4.0%, tỷ lệ nợ/vốn 13.0%) và tốc độ tăng trưởng dài hạn 5%/năm, cho giá trị doanh nghiệp 152,669 tỷ đồng và giá mục tiêu 82,799 đồng/cổ phiếu sau khi trừ nợ vay, cộng tiền mặt và trừ lợi ích cổ đông thiểu số.
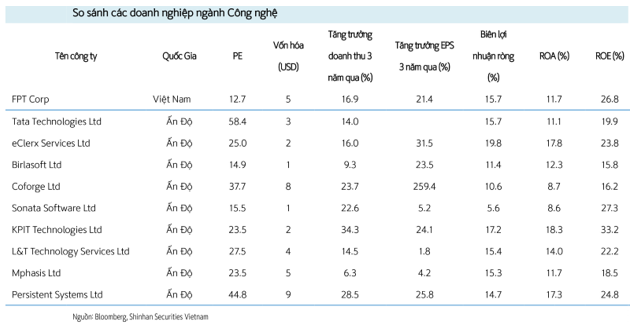
Đối với phương pháp P/E, chúng tôi áp dụng hệ số P/E mục tiêu 15.0x lên EPS dự phóng 12 tháng tới 6,799 đồng/cổ phiếu, tương ứng giá mục tiêu 101,979 đồng/cổ phiếu; mức P/E này được điều chỉnh theo tốc độ tăng trưởng lợi nhuận dự phóng của FPT, thấp hơn đáng kể so với mặt bằng P/E 14.9x-58.4x của nhóm doanh nghiệp CNTT cùng ngành tại Ấn Độ, dù các chỉ số tăng trưởng doanh thu, ROA và ROE của FPT (16.9%, 11.7%, 26.8%) không thua kém nhóm so sánh.
Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (22)