FPT: Đơn hàng giảm tốc, AI tiếp tục gây sức ép lên FPT
Gắn thẻ
1 mã
Chứng khoán
Lợi nhuận FPT vẫn tăng trưởng hai chữ số nhưng cổ phiếu đã giảm hơn 15% trong một tháng. Trong khi đó, giá trị hợp đồng công nghệ thông tin nước ngoài ký mới giảm tốc rõ rệt, giữa lúc AI đang làm thay đổi nhu cầu thuê ngoài và lợi thế cạnh tranh của ngành gia công phần mềm.
Kết thúc phiên giao dịch ngày 28/10, cổ phiếu của CTCP FPT (HoSE: FPT) đóng cửa ở mức 54.000 đồng, giảm 15,2% so với mức 63.700 đồng ngày 28/9. Diễn biến này nối dài xu hướng điều chỉnh của cổ phiếu từng thuộc nhóm tăng giá mạnh trên thị trường chứng khoán năm 2024.
Trái ngược với thị giá, kết quả kinh doanh của Tập đoàn FPT vẫn duy trì tăng trưởng. Theo báo cáo tài chính quý 3, doanh thu hợp nhất 9 tháng đạt 40.023 tỷ đồng, tăng 12,4% so với cùng kỳ; lợi nhuận trước thuế đạt 8.770 tỷ đồng, tăng 17%. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 7.778 tỷ đồng, tăng 13,3%.
Lưu ý rằng kết quả trên đã không còn hợp nhất toàn bộ doanh thu và lợi nhuận của CTCP Viễn thông FPT (FPT Telecom) mà ghi nhận khoản đầu tư theo phương pháp vốn chủ sở hữu. Các tỷ lệ tăng trưởng được tính trên số liệu năm 2025 đã điều chỉnh tương ứng.
Tuy nhiên, phía sau kết quả lợi nhuận tích cực, hoạt động công nghệ thông tin (CNTT) nước ngoài đã xuất hiện những dấu hiệu giảm tốc. Đây cũng là mảng kinh doanh đang chịu sức ép từ những thay đổi trong nhu cầu dịch vụ phần mềm dưới tác động của trí tuệ nhân tạo (AI).
Lợi nhuận tăng, động lực tăng trưởng giảm tốc
Theo các báo cáo kết quả kinh doanh do FPT công bố, giá trị hợp đồng CNTT nước ngoài ký mới trong nửa đầu năm 2026 đạt 26.338 tỷ đồng, tăng 32,3% so với cùng kỳ. Đến hết tháng 9, giá trị ký mới đạt 36.137 tỷ đồng, nhưng tốc độ tăng trưởng thu hẹp còn 23,1%.
Tính riêng quý III, FPT ghi nhận khoảng 9.799 tỷ đồng hợp đồng mới, chỉ tăng 3,6% so với cùng kỳ. Mức tăng này thấp hơn đáng kể so với nửa đầu năm, cho thấy động lực từ các hợp đồng mới đang chậm lại.
Đáng chú ý, cơ cấu hợp đồng cũng có sự phân hóa theo hướng giảm tỷ trọng các hợp đồng có giá trị lớn. Theo báo cáo 9 tháng, số hợp đồng có quy mô trên 1 triệu USD tăng 29,4%, đạt 163 hợp đồng. Ngược lại, số hợp đồng trên 10 triệu USD giảm 15,8%, từ 19 xuống còn 16 hợp đồng.
Tốc độ tăng trưởng doanh thu CNTT nước ngoài cũng chậm lại. Trong nửa đầu năm, doanh thu mảng này tăng 13,4%, đạt 18.902 tỷ đồng. Tính chung 9 tháng, doanh thu đạt 28.538 tỷ đồng, tăng 11,6%, tương đương hơn 71% doanh thu hợp nhất FPT. Như vậy, riêng quý III, doanh thu chỉ tăng 8,2% so với cùng kỳ, đạt 9.636 tỷ đồng.
Tăng trưởng lũy kế tại thị trường lớn nhất -Nhật Bản - vẫn tương đối cao, song hoạt động kinh doanh tại đây đã xuất hiện những tín hiệu suy yếu trong ngắn hạn. Theo Chứng khoán TP.HCM (HSC), một số doanh nghiệp Nhật Bản trì hoãn chi tiêu CNTT. Doanh thu FPT tại thị trường này chỉ tăng 3,9% trong tháng 8 và giảm 9,3% trong tháng 9, sau mức tăng 30,9% của tháng 7.
Tuy nhiên, việc đơn hàng giảm tốc chưa kéo theo sự suy giảm rõ rệt về khả năng sinh lời. Theo dữ liệu tổng hợp của FISC, lợi nhuận trước thuế mảng CNTT nước ngoài 9 tháng đạt khoảng 4.510 tỷ đồng, tăng 10,7%. Biên lợi nhuận trước thuế duy trì quanh 15,8%, gần như không thay đổi.
Các yếu tố hỗ trợ tăng trưởng dài hạn cũng chưa biến mất. Theo quỹ đầu tư Kenno Vietnam Fund, nhu cầu thay thế những hệ thống CNTT cũ và tình trạng thiếu hụt kỹ sư tại Nhật Bản có thể tiếp tục tạo cơ hội cho FPT. Trong báo cáo tháng 8/2026, quỹ này còn ghi nhận kỳ vọng của ban lãnh đạo rằng tăng trưởng CNTT nước ngoài có thể phục hồi về mức 20–25% trong những năm tới.
Dù vậy, kỳ vọng trên được đưa ra trước khi kết quả quý III cho thấy sự giảm tốc của hợp đồng ký mới. Bên cạnh những biến động ngắn hạn về nhu cầu và tiến độ dự án, triển vọng tăng trưởng của FPT còn chịu ảnh hưởng từ một thay đổi dài hạn hơn: Công nghệ AI đang làm thay đổi cách khách hàng sử dụng và trả tiền cho các dịch vụ phần mềm.
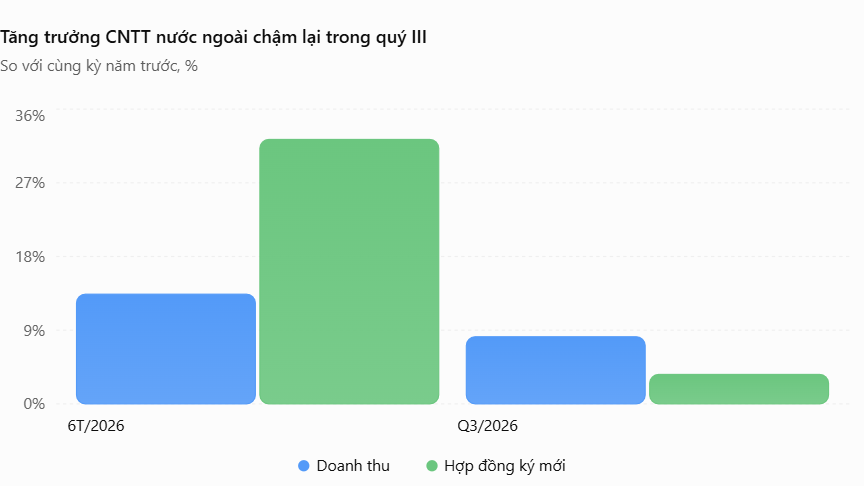
Biểu đồ so sánh tốc độ tăng trưởng của thị trường CNTT nước ngoài của FPT. Nguồn: BCTC Q3 doanh nghiệp
AI làm thay đổi lợi thế cạnh tranh của ngành gia công phần mềm
Trong nhiều năm, các doanh nghiệp gia công phần mềm tại Việt Nam và Ấn Độ phát triển dựa trên khả năng cung cấp đội ngũ kỹ sư đông đảo với chi phí cạnh tranh. Một phần lớn hợp đồng được thực hiện theo mô hình Time & Materials, tức tính phí dựa trên thời gian và nguồn lực triển khai. Theo Kenno, mô hình này vẫn chiếm trên 65% doanh thu CNTT nước ngoài của FPT.
Tuy nhiên, khi AI hỗ trợ lập trình, kiểm thử và bảo trì phần mềm, cùng một khối lượng công việc có thể cần ít giờ lao động hơn. Điều này tạo ra sức ép đối với các nhà cung cấp dịch vụ CNTT: khách hàng yêu cầu giảm giá trị hợp đồng để được hưởng lợi từ năng suất AI. Thậm chí một số khách hàng tự thực hiện một phần công việc trước đây phải thuê ngoài (outsourcing).
Trên thực tế, lãnh đạo FPT đã ghi nhận những tác động này từ năm 2025. Trong báo cáo gặp gỡ nhà đầu tư tháng 8/2025, ban lãnh đạo doanh nghiệp cho rằng doanh thu CNTT nước ngoài giảm tốc một phần do khách hàng trì hoãn chi tiêu vì bất định thuế quan, đồng thời quy mô hợp đồng nhỏ hơn khi khách hàng yêu cầu được hưởng lợi từ ứng dụng AI.
Đến tháng 8/2026, Kenno tiếp tục ghi nhận đánh giá của lãnh đạo FPT rằng việc khách hàng tự nâng năng suất nhờ AI là một trong những yếu tố khiến tăng trưởng CNTT nước ngoài chậm lại trong hai năm gần đây, bên cạnh các yếu tố kinh tế vĩ mô và địa chính trị.
Những thay đổi tương tự cũng xuất hiện tại Ấn Độ, một trong những trung tâm gia công phần mềm lớn nhất thế giới.
Tổng giám đốc Persistent Systems, doanh nghiệp dịch vụ CNTT của Ấn Độ, cho biết khách hàng trong một số cuộc đàm phán đã yêu cầu thực hiện cùng khối lượng công việc với mức giá thấp hơn 25–30%.
Tại cuộc họp kết quả kinh doanh ngày 23/10, Tổng giám đốc Infosys xác nhận khách hàng ngày càng đòi hỏi nhà cung cấp chia sẻ lợi ích năng suất từ AI thông qua giá dịch vụ. Điều này khiến doanh nghiệp này phải hạ các dự báo về tăng trưởng doanh thu, song vẫn giữ biên lợi nhuận tương đương cùng kỳ.
Sức ép không chỉ dừng ở giá hợp đồng. Reuters dẫn nhận định của các lãnh đạo ngành CNTT Ấn Độ rằng một số nhà cung cấp đã bị cắt giảm bớt lượng công việc khi khách hàng ứng dụng AI để tự thực hiện những nhiệm vụ trước đây phải thuê ngoài. Tuy nhiên việc này không diễn ra như một xu hướng, Tổng giám đốc Infosys cho biết một số khách hàng còn muốn chuyển thêm công việc cho Infosys để tận dụng năng suất công nghệ.
Hai diễn biến này cho thấy AI đang làm thay đổi lợi thế cạnh tranh trong ngành gia công phần mềm, nhưng không đồng nghĩa nhu cầu thuê ngoài sẽ đồng loạt suy giảm. Nhà cung cấp có thể chịu sức ép giảm giá hợp đồng, đồng thời sử dụng chính AI để nâng năng suất, giảm chi phí và đảm nhận những công việc mới, phức tạp hơn.
Đối với FPT, doanh nghiệp đang mở ra định hướng thương mại hóa các giải pháp AI. Cụ thể, doanh thu dịch vụ AI/Data Analytics trong 9 tháng đạt 2.915 tỷ đồng, tăng đến 55% so với cùng kỳ. Dù vậy, quy mô này mới tương đương khoảng 10% doanh thu CNTT nước ngoài, trong khi doanh nghiệp chưa công bố lợi nhuận riêng của nhóm dịch vụ này. Cho thấy đây mới chỉ là một hướng đi mới chứ chưa thể trở thành một cực tăng trưởng đủ sức bổ trợ cho hoạt động outsourcing cho FPT trong thời gian ngắn sắp tới.
CTCK Vietcap dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ FPT tăng trưởng bình quân 14%/năm giai đoạn 2026–2029, chậm lại so với mức 22%/năm giai đoạn 2021–2024. Công ty chứng khoán này đồng thời hạ P/E mục tiêu của mảng CNTT nước ngoài từ 17 xuống 15 lần, cho rằng các doanh nghiệp CNTT Ấn Độ có lợi thế hơn về dịch vụ giá trị gia tăng cao, năng lực tư vấn và chuyên môn theo ngành.
Dù vậy, Vietcap vẫn duy trì khuyến nghị mua, với đánh giá phần lớn triển vọng tăng trưởng chậm lại đã được phản ánh vào giá cổ phiếu.
FPT trong xu hướng điều chỉnh định giá ngành CNTT
Vietcap đã liên tục hạ P/E mục tiêu của mảng CNTT nước ngoài FPT, từ 30 lần năm 2024 xuống 15 lần vào tháng 10/2026. Đây là hệ số sử dụng trong mô hình định giá riêng mảng kinh doanh này.
Xu hướng điều chỉnh định giá cũng xuất hiện tại các doanh nghiệp dịch vụ CNTT quốc tế. Trong báo cáo tháng 3/2026, ICICI Direct hạ P/E mục tiêu của Infosys từ 19 xuống 18 lần, TCS từ 23 xuống 20 lần và Coforge từ 32 xuống 22 lần. Cùng thời điểm, P/E dự phóng của TCS và Infosys thấp hơn lần lượt khoảng 41% và 23% so với bình quân 5 năm.
Tại Việt Nam, diễn biến này song hành với hoạt động bán ròng lớn của nhà đầu tư nước ngoài tại FPT. Theo thống kê, khối ngoại đã bán ròng khoảng 180 triệu cổ phiếu FPT từ đầu năm, tương đương hơn 14.700 tỷ đồng. Đây được coi là bước chuyển lớn đối với một cổ phiếu từng “khát” room ngoại cách đây vài năm như FPT.
Vũ Đặng
Bình luận (28)