ECO: Cổ phiếu EcoPlastic Vietnam tăng hơn 44% sau 4 phiên chào sàn HoSE
Gắn thẻ
1 mã
Chứng khoán
Tăng 44,6% chỉ sau 4 phiên lên HoSE nhưng phần lớn thời gian EcoPlastic Vietnam gần như không có thanh khoản. Doanh nghiệp đang đứng trước bước ngoặt khi hoàn tất chu kỳ đầu tư và chuẩn bị đưa nhà máy thứ 2 vào vận hành từ năm 2027.
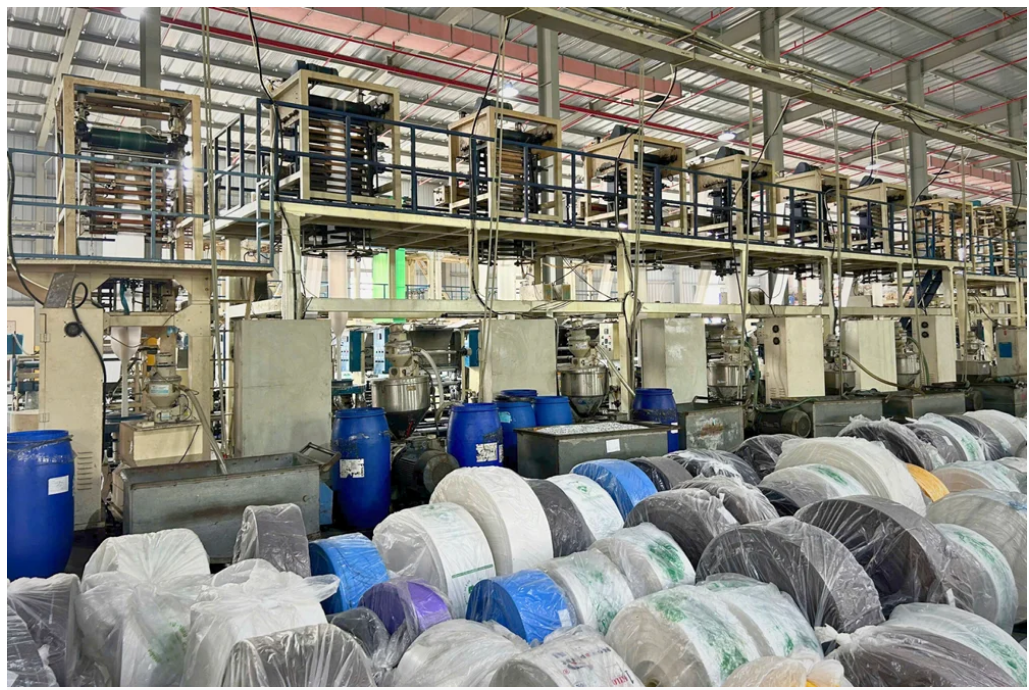
Bên trong nhà máy của EcoPlastic Vietnam. Ảnh: ECO
Bất chấp diễn biến không tích cực của thị trường chung, tân binh sàn HoSE – cổ phiếu ECO của CTCP Nhựa sinh thái Việt Nam vẫn duy trì đà tăng mạnh sau 4 phiên giao dịch đầu tiên. Từ mức giá tham chiếu 13.900 đồng/cp phiên chào sàn 2/10, ECO tăng lên 20.100 đồng/cp, tương đương 44,6%, với ba phiên tăng trần và một phiên tăng 5,79%.
Tuy nhiên, đà tăng của ECO diễn ra trong bối cảnh thanh khoản rất thấp. Trong phiên đầu tiên giao dịch trên HoSE, cổ phiếu này ghi nhận khối lượng khớp lệnh 2.400 đơn vị. Sang phiên thứ 2 và thứ 3, khối lượng khớp lệnh chỉ đạt 100 cổ phiếu mỗi phiên. Đến phiên thứ 4, thanh khoản mới cải thiện với khoảng 4.500 đơn vị được sang tay.
CTCP Nhựa sinh thái Việt Nam (EcoPlastic Vietnam) được thành lập năm 2015 với vốn điều lệ ban đầu 6 tỷ đồng. Qua quá trình phát triển, vốn điều lệ hiện đạt gần 300 tỷ đồng.
Theo bản cáo bạch niêm yết, doanh nghiệp có 197 cổ đông, trong đó 193 cổ đông cá nhân nắm gần 88% vốn. Phần còn lại thuộc sở hữu của 4 tổ chức trong nước. Công ty hiện không có cổ đông lớn sở hữu trên 5% vốn.
EcoPlastic Vietnam hoạt động trong lĩnh vực sản xuất bao bì nhựa, gồm túi T-shirt, túi Die-cut, túi Flat cuộn và kinh doanh thương mại hạt nhựa. Theo doanh nghiệp, gần 90% sản phẩm bao bì nhựa được xuất khẩu sang châu Âu, Mỹ, Australia, một số nước châu Á và khoảng 10% xuất sang một số nước châu Phi.
Cơ cấu doanh thu chuyển dịch sang mảng sản xuất
Năm 2025, EcoPlastic Vietnam ghi nhận doanh thu 467 tỷ đồng, tăng nhẹ 2% so với năm trước. Tuy nhiên, lợi nhuận sau thuế giảm từ 14 tỷ đồng xuống 13,2 tỷ đồng, chủ yếu do chi phí lãi vay tăng.
Đáng chú ý, cơ cấu doanh thu của doanh nghiệp đang có sự chuyển dịch khi mảng sản xuất ngày càng đóng vai trò lớn hơn. Năm 2024, mảng thương mại đóng góp 55% và sản xuất 44% trong cơ cấu doanh thu. Song, năm 2025, hoạt động sản xuất mang về 257 tỷ đồng doanh thu, tăng 29% so với năm trước và chiếm khoảng 55% tổng doanh thu. Trong khi đó, mảng kinh doanh hạt nhựa đạt 206 tỷ đồng doanh thu, giảm 18% và chiếm khoảng 44% tổng doanh thu.
Sự chuyển dịch này tiếp tục diễn ra trong nửa đầu năm 2026. Doanh thu EcoPlastic Vietnam giảm 31,5% so với cùng kỳ, xuống 178 tỷ đồng. Trong đó, mảng sản xuất đạt 121 tỷ đồng, nâng tỷ trọng lên 67,8% tổng doanh thu; còn mảng kinh doanh hạt nhựa đạt 58 tỷ đồng, giảm tỷ trọng xuống 32,2%.
Doanh nghiệp cho biết kết quả kinh doanh chịu ảnh hưởng bởi xung đột leo thang tại Trung Đông khiến giá dầu mỏ thế giới tăng mạnh, kéo theo giá một số nguyên vật liệu đầu vào có nguồn gốc từ dầu mỏ như hạt nhựa tăng cao. Có thời điểm, giá hạt nhựa tăng hơn 60% so với trước khi xung đột xảy ra, khiến một số khách hàng giảm lượng tiêu thụ trong ngắn hạn để chờ thị trường ổn định.
Dù doanh thu giảm, hiệu quả kinh doanh của EcoPlastic Vietnam lại cải thiện đáng kể. Biên lợi nhuận gộp tăng từ 7,7% lên 14,8%, qua đó giúp lợi nhuận sau thuế đạt 12,5 tỷ đồng, gấp 2,3 lần cùng kỳ.
Chờ nhà máy thứ 2 đi vào hoạt động
Mảng sản xuất được kỳ vọng tiếp tục là động lực tăng trưởng của EcoPlastic Vietnam trong những năm tới, sau khi doanh nghiệp đẩy mạnh đầu tư nâng cao năng lực sản xuất trong giai đoạn 2024-2025.
Cụ thể, nhà máy sản xuất cùng hệ thống kinh doanh và các bộ phận của công ty mẹ đã được chuyển sang diện tích 7.000 m2 tại địa điểm mới ở Khu công nghiệp Tân Quang, xã Như Quỳnh, tỉnh Hưng Yên. Công ty đồng thời đầu tư thêm các máy móc sản xuất chuyên dụng, nâng công suất tối đa lên khoảng 950 tấn/tháng, tương đương 11.400 tấn/năm.
Song song với đó, EcoPlastic Vietnam thành lập CTCP Bao bì Nhựa sinh thái Việt Nam để xây dựng nhà máy sản xuất bao bì nhựa vào năm 2024. Nhà máy cũng được đặt tại Hưng Yên, với tổng vốn đầu tư 215 tỷ đồng và diện tích nhà xưởng 15.000 m2.
Ban đầu, doanh nghiệp dự kiến đưa nhà máy vào hoạt động từ quý II/2026 nhưng dự án bị chậm tiến độ. Tính đến ngày 30/6/2026, nhà máy đã hoàn thành khoảng 95% khối lượng xây dựng, trong khi chi phí xây dựng cơ bản dở dang đạt khoảng 84 tỷ đồng, gấp đôi đầu năm.
EcoPlastic Vietnam kỳ vọng nhà máy có thể chính thức đi vào hoạt động từ năm 2027. Với công suất thiết kế 12.000 tấn sản phẩm/năm, doanh nghiệp kỳ vọng công suất sử dụng được nâng lên gần 60%, đồng thời doanh thu tăng trên 40% so với năm 2026.
Theo ước tính của ban lãnh đạo, nhà máy có thể đóng góp khoảng 35% tổng doanh thu và 20% lợi nhuận toàn công ty ngay trong năm đầu tiên vận hành.
Việc đẩy mạnh đầu tư nhà máy mới cũng khiến quy mô bảng cân đối của EcoPlastic Vietnam tăng đáng kể. Tại ngày 30/6/2026, tổng tài sản của doanh nghiệp đạt 592 tỷ đồng, tăng 33% so với đầu năm, chủ yếu do chi phí đầu tư nhà máy thứ 2 và hàng tồn kho tăng.
Ở phía nguồn vốn, vốn chủ sở hữu tăng từ 239 tỷ đồng lên 352 tỷ đồng, nhờ tăng vốn góp của chủ sở hữu và lợi nhuận chưa phân phối. Trong khi đó, dư nợ vay cũng tăng từ 177 tỷ đồng lên 210 tỷ đồng.
Trong giai đoạn 2022-2024, do tập trung nguồn lực cho đầu tư, EcoPlastic Vietnam không chia lợi nhuận để lại. Tuy nhiên, theo kế hoạch được ĐHĐCĐ thường niên 2026 thông qua, công ty dự kiến chia cổ tức năm 2025 với tỷ lệ 6% bằng cổ phiếu, thực hiện trong quý II và III/2026.
Nếu nhà máy thứ 2 được đưa vào vận hành đúng kế hoạch từ năm 2027, EcoPlastic Vietnam sẽ bước sang giai đoạn mới với năng lực sản xuất lớn hơn sau thời gian tập trung đầu tư. Khi đó, khả năng khai thác công suất mới, duy trì biên lợi nhuận và kiểm soát chi phí tài chính sẽ là những yếu tố quyết định liệu khoản đầu tư này có thực sự tạo ra bước tăng trưởng mới cho doanh nghiệp.
Bình luận (1)