Dầu khí Việt Nam đánh dấu chu kỳ đầu tư mới sau một thập kỷ trầm lắng
1. Khung chính sách mới được tháo gỡ đồng bộ, tạo tiền đề cho chu kỳ đầu tư mới
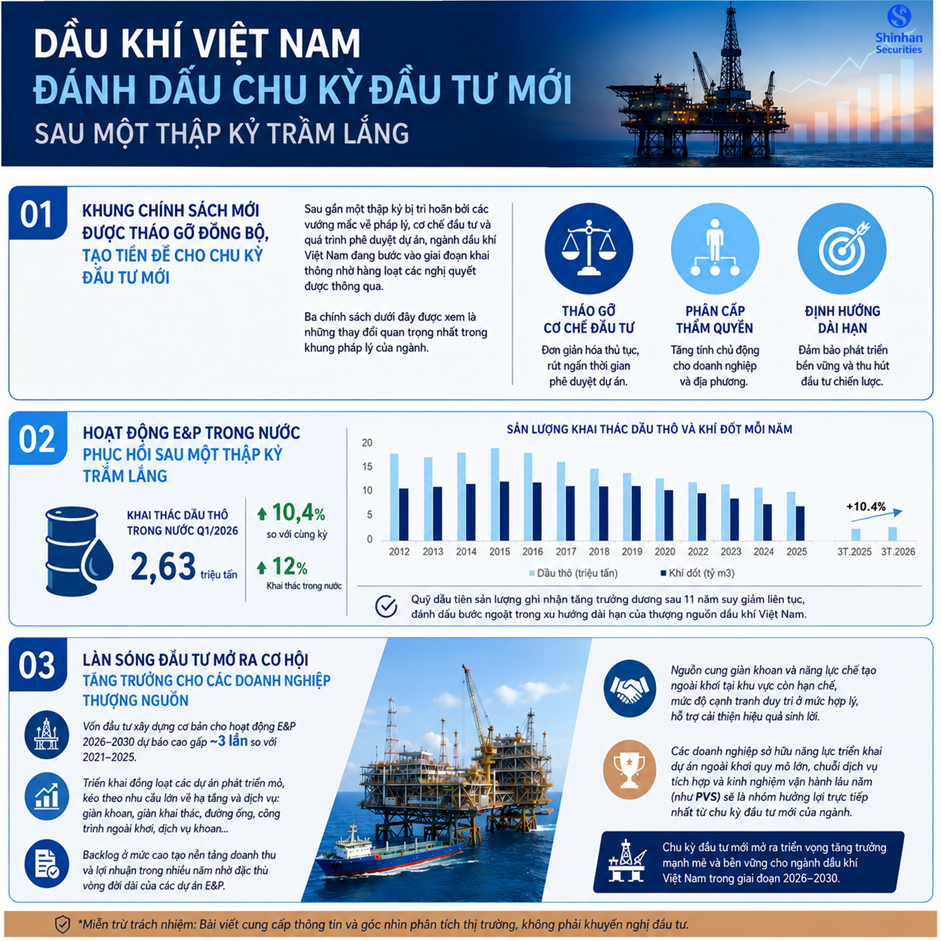
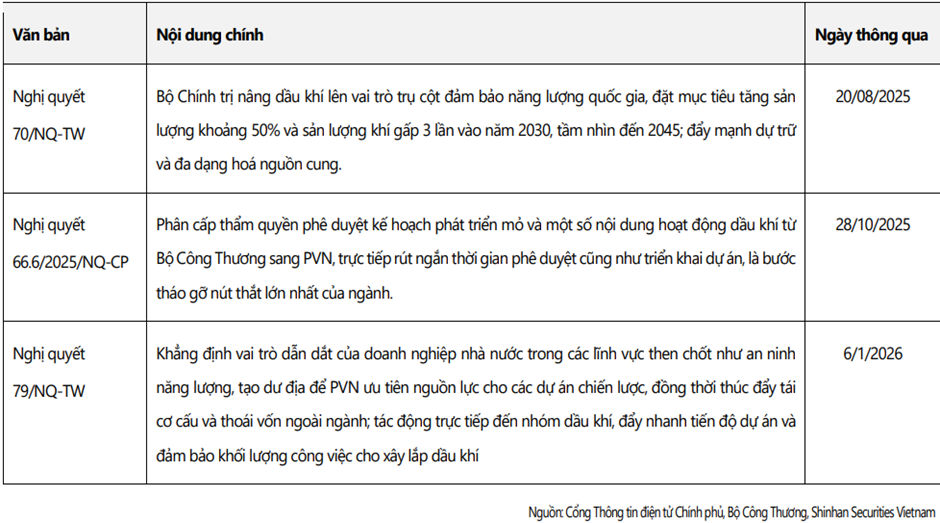
Sau gần một thập kỷ bị trì hoãn bởi các vướng mắc về pháp lý, cơ chế đầu tư và quá trình phê duyệt dự án, ngành dầu khí Việt Nam đang bước vào giai đoạn khai thông nhờ hàng loạt các nghị quyết được thông qua. Điều này được kỳ vọng sẽ đẩy mạnh tiến độ các dự án dầu khí trọng điểm, đồng thời mở ra chu kỳ đầu tư mới của ngành. Ba chính sách dưới đây được xem là những thay đổi quan trọng nhất trong khung pháp lý của ngành, tập trung giải quyết các điểm nghẽn về cơ chế đầu tư, phân cấp thẩm quyền và định hướng phát triển dài hạn của ngành dầu khí.
2. Hoạt động E&P trong nước phục hồi sau một thập kỷ trầm lắng
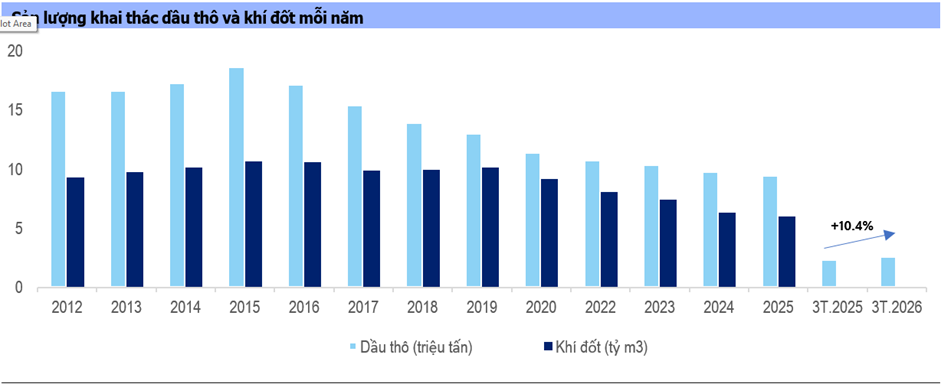
Những thay đổi trong chính sách đã bắt đầu phản ánh vào số liệu thực tế. Khai thác dầu thô trong nước Q1/2026 đạt 2.63 triệu tấn, tăng 10.4% so với cùng kỳ, trong đó khai thác trong nước tăng 12%. Đây là quý đầu tiên sản lượng ghi nhận tăng trưởng dương sau 11 năm suy giảm liên tục, đánh dấu một bước ngoặt trong xu hướng dài hạn của thượng nguồn dầu khí Việt Nam.
3. Làn sóng đầu tư mở ra cơ hội tăng trưởng cho các doanh nghiệp thượng nguồn
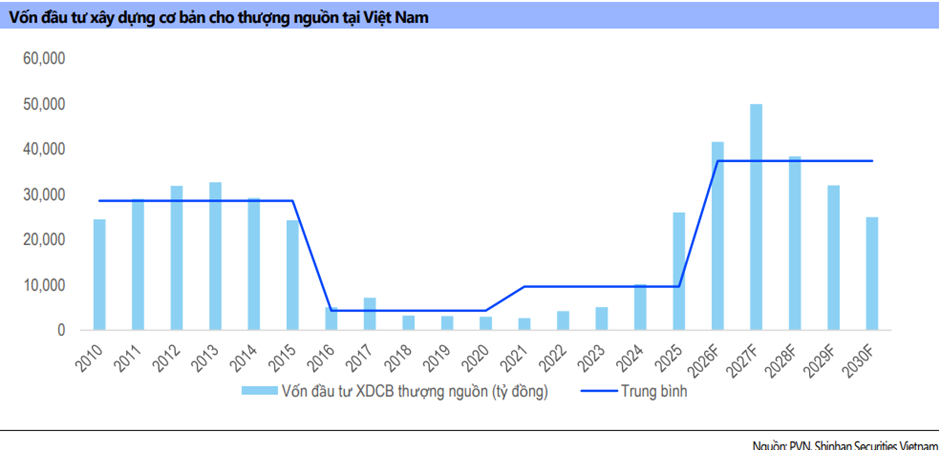
Tại Đông Nam Á, nhu cầu gia tăng nguồn cung năng lượng nội địa cùng áp lực đảm bảo an ninh năng lượng trước biến động địa chính trị đang thúc đẩy các quốc gia đẩy mạnh hoạt động thăm dò và khai thác dầu khí. Riêng tại Việt Nam, ngành dầu khí được kỳ vọng bước vào chu kỳ đầu tư mới sau nhiều năm trầm lắng, với vốn đầu tư xây dựng cơ bản cho hoạt động E&P trong giai đoạn 2026–2030 dự báo cao gấp khoảng 3 lần so với giai đoạn 2021–2025. Điều này dự kiến sẽ giúp:
Thúc đẩy làn sóng triển khai đồng loạt các dự án phát triển mỏ trong giai đoạn 2026–2030, kéo theo nhu cầu lớn đối với các hạng mục hạ tầng như giàn khoan, giàn khai thác, giàn xử lý trung tâm, đường ống và công trình ngoài khơi và dịch vụ khoan dầu khí.
Các doanh nghiệp tích lũy backlog ở mức cao: Vốn đầu tư E&P tăng gấp 3 lần đồng nghĩa với việc tổng giá trị hợp đồng được trao cho các nhà thầu trong giai đoạn 2026–2030 cũng tăng tương ứng; do các hợp đồng này có vòng đời thực hiện kéo dài nhiều năm nên tốc độ ký mới sẽ vượt tốc độ hoàn thành, khiến giá trị hợp đồng dồn tích lại và duy trì backlog ở mức cao xuyên suốt chu kỳ đầu tư.
* Backlog cuối kỳ = Backlog đầu kỳ + Giá trị hợp đồng ký mới − Giá trị đã thực hiện/ghi nhận doanh thu
Đồng thời, trong bối cảnh nguồn cung giàn khoan và năng lực chế tạo ngoài khơi tại khu vực vẫn tương đối hạn chế, mức độ cạnh tranh được kỳ vọng duy trì ở mức hợp lý, qua đó hỗ trợ cải thiện hiệu quả sinh lời của các nhà thầu đầu ngành.
Tóm lại, trong bối cảnh trên, SSV cho rằng các doanh nghiệp sở hữu năng lực triển khai dự án ngoài khơi quy mô lớn, chuỗi dịch vụ tích hợp và kinh nghiệm vận hành lâu năm sẽ là nhóm hưởng lợi trực tiếp nhất từ chu kỳ đầu tư mới của ngành.
----------------------------------------------------------------------------------------------------------------
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận (2)