Cổ phiếu xây dựng đón sóng đầu tư công, bất động sản và bài toán dòng tiền
Cổ phiếu xây dựng đang đứng trước dư địa tăng trưởng khi đầu tư công tăng tốc, bất động sản nhà ở phục hồi và nhu cầu xây dựng mở rộng. Tuy nhiên, chi phí đầu vào, đòn bẩy tài chính và dòng tiền đang tạo khác biệt về khả năng chuyển cơ hội tăng trưởng thành hiệu quả kinh doanh giữa các doanh nghiệp.
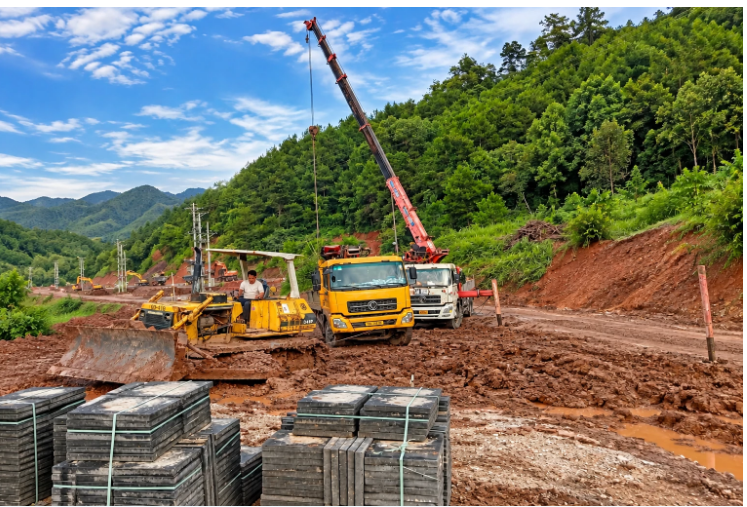
Đầu tư công và bất động sản phục hồi, tạo thêm động lực cho ngành xây dựng Ảnh: QT.
Với nhóm cổ phiếu xây dựng, sự phục hồi của đầu tư công và bất động sản đang mở ra thêm dư địa tăng trưởng, nhưng khả năng hưởng lợi sẽ phụ thuộc vào sức khỏe tài chính và năng lực triển khai của từng doanh nghiệp.
Nhu cầu xây dựng tăng mạnh, sức khỏe tài chính phân hóa
Ngành xây dựng Việt Nam đang bước vào giai đoạn tăng trưởng mạnh về nhu cầu, với động lực từ giải ngân đầu tư công, sự phục hồi của xây dựng bất động sản nhà ở và những cải cách pháp lý hỗ trợ tiến độ dự án. Tuy nhiên, nhu cầu tăng chưa đồng nghĩa hiệu quả kinh doanh được cải thiện đồng đều giữa các nhà thầu.
Tăng trưởng GDP thực của ngành xây dựng tăng từ 8,5% trong quý I lên 10,2% trong quý II/2026. Trong 6 tháng đầu năm, giải ngân đầu tư công đạt 357 nghìn tỷ đồng, tăng 12% so với cùng kỳ và tương đương 35,5% kế hoạch. Cùng thời gian, nguồn cung căn hộ tại Hà Nội và TP. Hồ Chí Minh lần lượt tăng 55% và 78% so với cùng kỳ.
Môi trường pháp lý cũng có những thay đổi theo hướng hỗ trợ hoạt động xây dựng. Luật Xây dựng năm 2025 có hiệu lực từ ngày 1/7/2026, với các quy định về tinh gọn quy trình phê duyệt, tăng cường giám sát, miễn giấy phép xây dựng và cơ chế đặc thù cho một số dự án đầu tư công. Những thay đổi này được kỳ vọng góp phần giảm chậm trễ thủ tục và hỗ trợ tiến độ triển khai dự án.
Dù vậy, chi phí đầu vào vẫn là lực cản đối với biên lợi nhuận. Sáu tháng đầu năm, giá thép xây dựng tăng 8-10% so với cùng kỳ, trong khi giá xi măng tăng 3-4%. Khi chi phí tăng trong quá trình triển khai, khả năng chuyển mức tăng của nhu cầu thành lợi nhuận sẽ phụ thuộc nhiều hơn vào quy mô, năng lực thực hiện và vị thế đàm phán của từng nhà thầu.
Áp lực vốn cũng cho thấy sự phân hóa. Đến cuối tháng 6/2026, tín dụng dành cho ngành xây dựng tăng 6,36% so với cuối năm 2025, thấp hơn mức tăng 8,37% của toàn hệ thống. Tín dụng xây dựng chiếm 7,4% tổng dư nợ tín dụng của nền kinh tế, cho thấy dòng vốn ngân hàng vẫn được duy trì nhưng theo hướng chọn lọc.
Những yếu tố này tạo nên một bức tranh hai chiều: nhu cầu đang mở rộng, nhưng khả năng hấp thụ cơ hội của từng doanh nghiệp không giống nhau.
Cổ phiếu xây dựng phân hóa theo quy mô, backlog và dòng tiền
Sự phân hóa của ngành được thể hiện rõ trong nhóm doanh nghiệp xây dựng niêm yết. VIS Rating đưa 30 doanh nghiệp có doanh thu lớn vào phạm vi phân tích, gồm CTD, CTR, DPG, FCN, HBC, HTN, LCG, PC1, VCG và nhiều doanh nghiệp khác.
Theo VIS Rating, doanh thu ngành xây dựng tăng 12,3% so với cùng kỳ trong 6 tháng đầu năm 2026, nhưng động lực chủ yếu đến từ các nhà thầu quy mô lớn và trung bình, trong khi doanh thu của nhiều nhà thầu nhỏ suy giảm. Đáng chú ý, 16/30 doanh nghiệp được phân tích ghi nhận biên lợi nhuận gộp giảm trong quý II/2026.
Doanh nghiệp được phân loại theo doanh thu bình quân 3 năm, trong đó nhóm lớn có doanh thu trên 5.000 tỷ đồng, nhóm trung bình từ 1.000-5.000 tỷ đồng và nhóm nhỏ dưới 1.000 tỷ đồng. Các biểu đồ trong báo cáo cho thấy tăng trưởng doanh thu gần đây tập trung ở nhóm lớn và trung bình.
Lợi thế của các nhà thầu lớn không chỉ nằm ở quy mô. Nhóm này có khả năng lựa chọn dự án, năng lực triển khai, vị thế đàm phán và lợi thế mua nguyên vật liệu với khối lượng lớn, qua đó có khả năng chống chịu tốt hơn trước áp lực chi phí.
Tuy nhiên, quy mô giá trị hợp đồng chưa thực hiện (backlog), cũng cần được nhìn cùng với nhu cầu vốn. Lượng backlog lớn ở nhóm nhà thầu lớn đi kèm mức đòn bẩy tài chính cao hơn. Khối lượng hợp đồng chưa thực hiện vì vậy vừa tạo dư địa doanh thu, vừa đặt ra yêu cầu về vốn để triển khai dự án.
Đây là điểm quan trọng khi nhìn vào nhóm cổ phiếu xây dựng. Một doanh nghiệp có giá trị hợp đồng chưa thực hiện (backlog) lớn có thể có dư địa tăng trưởng doanh thu, nhưng chất lượng của tăng trưởng còn phụ thuộc vào khả năng kiểm soát chi phí và chuyển khối lượng công việc thành lợi nhuận, dòng tiền.
Áp lực tài chính hiện đã thể hiện rõ hơn qua chi phí vay. Dư nợ vay toàn ngành tăng khoảng 5% so với cùng kỳ, trong khi chi phí lãi vay tăng tới 25%. Hệ số bao phủ lãi vay giảm xuống gần 1,9 lần vào cuối quý II/2026, từ 2,7 lần cuối năm 2025.
Trong khi đó, dòng tiền hoạt động cho thấy khoảng cách đáng kể giữa các nhóm doanh nghiệp. CFO trong 12 tháng gần nhất của nhóm nhà thầu lớn tại cuối quý II/2026 tăng khoảng 50% so với quý trước, trong khi CFO vẫn âm tại nhiều nhà thầu quy mô vừa và nhỏ.
Như vậy, với cổ phiếu xây dựng, câu chuyện tăng trưởng không chỉ nằm ở việc doanh nghiệp có bao nhiêu hợp đồng hay hoạt động xây dựng đang tăng trưởng bao nhiêu. Khả năng thực hiện backlog, kiểm soát chi phí, sử dụng vốn và tạo dòng tiền đang trở thành những yếu tố quan trọng để phân biệt chất lượng tăng trưởng giữa các doanh nghiệp.
Trong bối cảnh đầu tư công tiếp tục là động lực quan trọng của ngành, trong khi bất động sản nhà ở có dấu hiệu phục hồi, nhóm cổ phiếu xây dựng có thêm nền tảng từ phía nhu cầu. Nhưng ở cấp độ doanh nghiệp, sự phân hóa về quy mô, biên lợi nhuận, đòn bẩy và dòng tiền cho thấy mức độ hưởng lợi không đồng nhất.
Với ngành xây dựng, backlog mở ra dư địa tăng trưởng, nhưng dòng tiền mới cho thấy doanh nghiệp có khả năng biến cơ hội đó thành kết quả kinh doanh đến đâu. Đây cũng là điểm cần lưu ý khi nhìn vào nhóm cổ phiếu xây dựng trong chu kỳ tăng trưởng mới.
Bình luận (15)