Cổ phiếu lao dốc, bức tranh tài chính của Intel khi gánh khoản lỗ 12 tỷ USD
Cổ phiếu Intel giảm gần 29% trong phiên giao dịch ngày 30/10, ghi nhận mức giảm mạnh nhất kể từ những năm 1970. Đằng sau cú lao dốc này là hàng loạt khó khăn của Intel, từ thị trường máy tính cá nhân suy yếu, hoạt động sản xuất chip theo hợp đồng thua lỗ đến áp lực đầu tư hàng chục tỷ USD cho công nghệ mới.
Cổ phiếu lao dốc, Intel đối mặt nhiều sức ép kinh doanh
Cổ phiếu Intel lao dốc 29% trong phiên giao dịch cuối tuần ngày 30/10, sau khi nhà sản xuất chip công bố triển vọng kinh doanh quý IV thấp hơn dự báo của giới phân tích. Đà giảm này khiến giá trị khoản đầu tư của chính phủ Mỹ vào Intel mất khoảng 12 tỷ USD, trong khi Nvidia, một cổ đông lớn khác của công ty, cũng chứng kiến giá trị cổ phần giảm khoảng 6 tỷ USD.
Đây là trở ngại lớn đối với CEO Lip Bu Tan, người được bổ nhiệm vào tháng 3/2025 và đang triển khai kế hoạch phục hồi Intel sau khi công ty bỏ lỡ giai đoạn đầu của làn sóng đầu tư vào trí tuệ nhân tạo (AI).
Trước phiên giảm mạnh, cổ phiếu Intel đã tăng khoảng 150% từ đầu năm, nhờ kỳ vọng nhu cầu đối với bộ xử lý trung tâm (CPU) sẽ tăng cao khi các doanh nghiệp mở rộng hệ thống máy chủ phục vụ AI. Tuy nhiên, triển vọng kinh doanh mới nhất cho thấy quá trình phục hồi của Intel vẫn còn nhiều trở ngại.
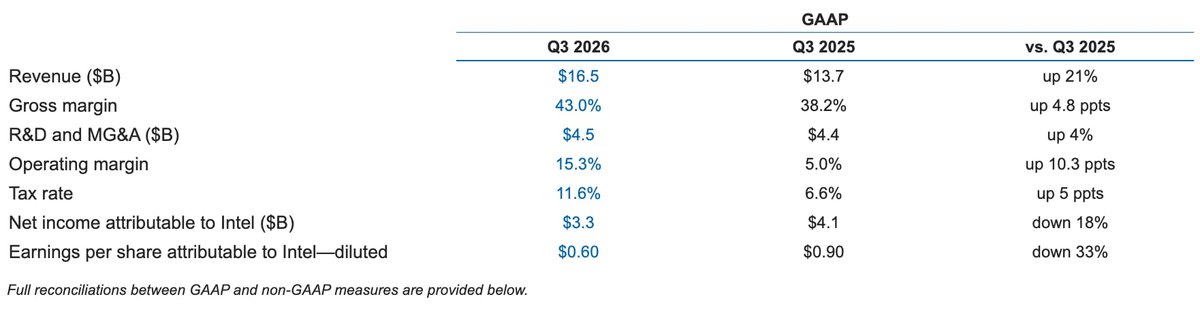
Nguồn: Báo cáo tài chính quý III/2026 của Intel Corporation.
Theo báo cáo nộp lên Ủy ban Chứng khoán và Hối đoái Mỹ (SEC), doanh thu quý III/2026 của Intel đạt 16,5 tỷ USD, tăng 21% so với cùng kỳ năm trước. Lợi nhuận gộp đạt 43%, cao hơn mức 38,2% cùng kỳ năm ngoái. Lợi nhuận hoạt động đạt 2,52 tỷ USD, tăng đáng kể so với mức 685 triệu USD của quý III/2025.
Tuy nhiên, lợi nhuận ròng thuộc về cổ đông Intel chỉ đạt 3,32 tỷ USD, giảm 18% so với mức 4,06 tỷ USD cùng kỳ. Lợi nhuận trên mỗi cổ phiếu theo chuẩn GAAP giảm từ 0,90 USD xuống 0,60 USD. Trong khi đó, nếu tính theo phương pháp điều chỉnh, lợi nhuận ròng đạt khoảng 2,8 tỷ USD, tăng 169% so với cùng kỳ.
Đáng chú ý, Intel dự báo doanh thu quý IV/2026 chỉ đạt 15-16 tỷ USD, thấp hơn mức 16,5 tỷ USD của quý III. Lợi nhuận điều chỉnh trên mỗi cổ phiếu dự kiến đạt 0,25 USD, trong khi giới phân tích kỳ vọng 0,43 USD. Biên lợi nhuận gộp điều chỉnh cũng được dự báo giảm từ 44,1% xuống 38%.
Một trong những nguyên nhân chính là thị trường máy tính cá nhân (PC) tiếp tục suy yếu. Trong quý III, bộ phận Client Computing and Physical AI Group (CCPG), phụ trách các dòng chip cho máy tính cá nhân, ghi nhận doanh thu 8,1 tỷ USD, giảm 5% so với cùng kỳ.
Riêng doanh thu từ chip máy tính để bàn và máy tính xách tay đạt 6,9 tỷ USD, giảm 424 triệu USD. Lượng sản phẩm bán ra giảm 14% do nhu cầu yếu và cạnh tranh gay gắt. Intel đã tăng giá bán bình quân 9%, chủ yếu nhằm bù đắp một phần chi phí đầu vào tăng cao và cải thiện doanh thu.
Giá bộ nhớ và các linh kiện khác tăng cao cũng ảnh hưởng đến sức mua của thị trường PC. Intel dự báo tình trạng suy giảm này sẽ kéo dài ít nhất đến hết nửa đầu năm 2027.
Một khó khăn khác đến từ nguồn cung linh kiện. Tình trạng thiếu hụt bộ nhớ, chất nền bán dẫn và một số linh kiện quan trọng khiến Intel không thể đáp ứng đầy đủ nhu cầu đối với các dòng chip máy chủ. Trong khi đó, giá linh kiện tăng lại gây sức ép lên thị trường máy tính cá nhân, nơi người mua nhạy cảm hơn với giá bán.
Sự cố tại nhà máy ở Kiryat Gat, Israel, cũng khiến hoạt động sản xuất của Intel bị gián đoạn. Vụ tai nạn xảy ra vào giữa tháng 10/2026 khiến hai công nhân thiệt mạng và một người khác bị thương nặng. Theo báo cáo gửi Ủy ban Chứng khoán và Giao dịch Mỹ (SEC), hoạt động sản xuất tại cơ sở này đã phải tạm dừng khoảng hai tuần.
Intel dự kiến phải ghi nhận thêm chi phí do hàng tồn kho bị loại bỏ, khắc phục nhà máy và chi phí sản xuất tăng trong quý IV. Sự cố cũng ảnh hưởng đến việc cung ứng một số dòng chip 10 nanomet. Trước đó, Giám đốc tài chính David Zinsner cho biết công ty có thể mất khoảng 600 triệu USD doanh thu trong hai quý do gián đoạn tại nhà máy này.
Dù vậy, không phải tất cả các mảng kinh doanh của Intel đều suy yếu. Bộ phận Data Center and AI (DCAI), phụ trách chip máy chủ và các sản phẩm liên quan đến trung tâm dữ liệu, ghi nhận doanh thu 7,3 tỷ USD trong quý III, tăng 78% so với cùng kỳ. Đây là một trong những điểm sáng lớn nhất của Intel, cho thấy nhu cầu đối với CPU máy chủ đang tăng mạnh nhờ đầu tư vào hạ tầng AI.
Mảng sản xuất chip lỗ hơn 6 tỷ USD, áp lực đầu tư ngày càng lớn
Một trong những vấn đề đáng chú ý nhất của Intel là hiệu quả hoạt động của Intel Foundry, bộ phận chuyên sản xuất chip và cung cấp dịch vụ gia công bán dẫn. Đây là lĩnh vực được CEO Lip Bu Tan xác định là trọng tâm trong chiến lược đưa Intel trở lại vị thế dẫn đầu ngành bán dẫn.
Theo báo cáo tài chính 9 tháng đầu năm 2026, Intel Foundry ghi nhận doanh thu 17,88 tỷ USD, tăng so với mức 13,32 tỷ USD cùng kỳ năm trước. Tuy nhiên, bộ phận này vẫn lỗ hoạt động 6,38 tỷ USD, dù mức lỗ đã thu hẹp so với 7,81 tỷ USD của cùng kỳ năm ngoái.
Riêng quý III, Intel Foundry đạt doanh thu gần 6,7 tỷ USD nhưng lỗ hoạt động 1,85 tỷ USD. Biên lỗ hoạt động ở mức 28%.
Đáng chú ý, phần lớn doanh thu của Intel Foundry đến từ hoạt động cung cấp sản phẩm và dịch vụ cho các bộ phận khác trong cùng tập đoàn. Trong 9 tháng, doanh thu nội bộ đạt khoảng 17 tỷ USD, trong khi doanh thu từ khách hàng bên ngoài chỉ đạt 878 triệu USD.
Riêng quý III, doanh thu từ khách hàng bên ngoài đạt 411 triệu USD. Intel cho biết mức tăng trong kỳ chủ yếu đến từ một hợp đồng sản xuất chip không thường xuyên.
Những con số này cho thấy Intel vẫn chưa thu hút được lượng khách hàng bên ngoài đủ lớn để xây dựng một hoạt động sản xuất chip theo hợp đồng có quy mô thương mại đáng kể. Đây là điểm yếu quan trọng khi công ty muốn cạnh tranh với Công ty Sản xuất Bán dẫn Đài Loan (TSMC), doanh nghiệp đang giữ vị thế lớn trên thị trường gia công chip tiên tiến.
Intel hiện đang sản xuất hàng loạt chip theo tiến trình 18A tại nhà máy mới ở Arizona, Mỹ. Đây là công nghệ sản xuất tiên tiến nhất của công ty, được kỳ vọng giúp Intel tạo ra lợi thế cạnh tranh và thu hút các khách hàng muốn đa dạng hóa nguồn cung ngoài TSMC.
Công ty cũng đang phát triển tiến trình 18A-P và 14A. Theo báo cáo gửi SEC, Intel đã bắt đầu sản xuất thử nghiệm rủi ro đối với 18A-P từ tháng 6/2026, đồng thời đạt được những tiến triển trong quá trình phát triển 14A. Một số khách hàng tiềm năng đang đánh giá công nghệ này để sử dụng cho các sản phẩm tương lai.
CEO Lip Bu Tan cho biết Intel kỳ vọng có một số khách hàng sẵn sàng công bố hợp tác trong hai quý tới. Tuy nhiên, cho đến nay, công ty vẫn chưa công bố được khách hàng bên ngoài lớn sử dụng các dòng chip tiên tiến mới của mình.
Bên cạnh khó khăn trong việc tìm kiếm khách hàng, Intel còn phải đối mặt với áp lực đầu tư rất lớn. Việc xây dựng nhà máy, phát triển công nghệ sản xuất và mở rộng năng lực cung ứng đòi hỏi nguồn vốn lớn, trong khi thời gian thu hồi vốn có thể kéo dài nhiều năm.
Theo báo cáo tài chính gửi SEC, tính đến ngày 26/9/2026, Intel có các cam kết chi tiêu vốn khoảng 19,6 tỷ USD và các nghĩa vụ mua hàng hóa, dịch vụ khác khoảng 9,8 tỷ USD. Tổng giá trị hai khoản cam kết này lên tới 29,4 tỷ USD.
Trong 9 tháng đầu năm, công ty đã chi khoảng 10,22 tỷ USD để đầu tư vào nhà xưởng, máy móc và thiết bị. Giá trị tài sản cố định của Intel tính đến cuối tháng 9 đạt hơn 105 tỷ USD.
Để bổ sung nguồn lực tài chính, tháng 8/2026, Intel đã phát hành khoảng 242 triệu cổ phiếu mới với giá 95 USD/cổ phiếu, thu về 22,6 tỷ USD sau khi trừ chi phí phát hành. Nguồn tiền này được sử dụng cho các mục đích chung, bao gồm đầu tư vốn và bổ sung vốn lưu động.
Động thái phát hành cổ phiếu giúp Intel tăng khả năng tài chính nhưng cũng làm gia tăng số lượng cổ phiếu lưu hành, qua đó làm giảm tỷ lệ sở hữu của các cổ đông hiện hữu. Số cổ phiếu bình quân gia quyền dùng để tính lợi nhuận trên mỗi cổ phiếu trong quý III đã tăng lên khoảng 5,31 tỷ đơn vị, so với 4,53 tỷ đơn vị cùng kỳ năm trước.
Về kết quả tài chính lũy kế, Intel ghi nhận khoản lỗ ròng 11,44 tỷ USD trong 9 tháng đầu năm 2026, trái ngược với mức lãi 324 triệu USD cùng kỳ năm trước. Tuy nhiên, phần lớn khoản lỗ này không xuất phát trực tiếp từ hoạt động sản xuất kinh doanh.
Cụ thể, Intel ghi nhận khoản lỗ kế toán 12,6 tỷ USD do thay đổi giá trị của số cổ phiếu ký quỹ theo thỏa thuận với Bộ Thương mại Mỹ trong chương trình Secure Enclave thuộc Đạo luật CHIPS. Khoản lỗ này phát sinh từ việc định giá lại cổ phiếu khi giá cổ phiếu Intel tăng mạnh từ đầu năm, không phải khoản tiền mặt bị chi ra tương ứng.
Nếu loại trừ yếu tố kế toán này, kết quả hoạt động của Intel có diễn biến tích cực hơn. Công ty ghi nhận dòng tiền từ hoạt động kinh doanh đạt 13,18 tỷ USD trong 9 tháng đầu năm, tăng đáng kể so với 5,41 tỷ USD cùng kỳ năm trước.
Tính đến cuối quý III, Intel có 21,85 tỷ USD tiền mặt và tương đương tiền, cùng 32,16 tỷ USD các khoản đầu tư ngắn hạn. Tổng hai khoản này đạt khoảng 54 tỷ USD, trong khi tổng nợ ở mức 50,13 tỷ USD.
Như vậy, Intel vẫn có nguồn lực tài chính đáng kể để tiếp tục triển khai kế hoạch đầu tư. Tuy nhiên, việc duy trì các khoản chi tiêu lớn trong khi mảng Foundry liên tục thua lỗ đặt ra yêu cầu cấp thiết về hiệu quả sử dụng vốn.
Một thách thức khác là Intel phải cân đối giữa đầu tư dài hạn và khả năng tạo dòng tiền. Công ty đang cần mở rộng sản xuất để đáp ứng nhu cầu chip máy chủ, đồng thời phải tiếp tục phát triển các công nghệ mới nhằm cạnh tranh với TSMC. Trong khi đó, thị trường PC truyền thống chưa phục hồi rõ rệt và mảng sản xuất chip theo hợp đồng vẫn chưa có đủ khách hàng bên ngoài.
Theo Intel, nhu cầu đối với các sản phẩm trung tâm dữ liệu dự kiến tiếp tục tăng trong quý IV/2026 và những năm tiếp theo. Ngược lại, những khó khăn tại thị trường máy tính cá nhân có thể kéo dài sang năm 2027.
Gia Phúc
Bình luận