Chuyện ai cũng biết nhưng chưa ai nói trong đầu tư: Cổ phiếu “tốt” có đến từ một doanh nghiệp “tốt” ?
Mùa báo cáo tài chính quý 1 đã hết, những số liệu đã đầy đủ ra để mọi nhà đầu tư có thể “phân tích” về sức khỏe tài chính của doanh nghiệp. Chắc chắn rằng thời điểm gần đây không thiếu bài phân tích về “tiềm năng”, “triển vọng” của doanh nghiệp - nhưng điều này đã có “đúng và đủ” ?
Nên nhớ rằng, chúng ta đa phần thuộc vào những nhà đầu tư vào “cổ phiếu” chứ ít ai tính đến chuyện “sở hữu” một phần của doanh nghiệp. Vì thế phân tích như nào cho đúng khi chọn lựa cổ phiếu “tốt” hay doanh nghiệp “tốt” ?
Bài viết sau sẽ đưa tới một góc nhìn nhỏ trong vấn đề này.
1. Chúng ta đã được nghe những gì về doanh nghiệp “tốt” ?
Từ người mới đến người kỳ cựu trên thị trường chứng khoán đều “thấm nhuần” một tư tưởng rằng:
Một doanh nghiệp được coi là tốt khi có khả năng tạo ra lợi nhuận và tăng trưởng bền vững trong thời gian dài.
Từ đó, khi “phân tích” doanh nghiệp, mọi nhà đầu tư thường tập trung vào các yếu tố sau:
Một mô hình kinh doanh hiệu quả, quản lý tài chính chặt chẽ. Điều này được lượng hóa bằng kết quả doanh thu, lợi nhuận, EPS... Trên góc độ đó phân tích các chỉ số ROE, ROA, tỷ lệ thanh toán nhanh, chậm ….
Sản phẩm hoặc dịch vụ được khách hàng yêu thích và cạnh tranh trên thị trường.
Có khả năng thích nghi với thị trường và hoàn cảnh kinh tế thay đổi. Yếu tố này được các nhà phân tích dựa vào sức khỏe tài chính của doanh nghiệp, nguồn vốn, đột phá trong sản xuất và kinh doanh …
Ngoài ra còn các yếu tố như: Lãnh đạo, văn hóa ….. thì xin phép không nhắc đến. Trên quan điểm cá nhân, chứng khoán là cuộc chơi của xác suất và tư duy, con số. Vì thế đối với tôi những gì không thể đưa ra số liệu cụ thể đều không được quan tâm khi “phân tích”.
Nói thêm về đánh giá doanh nghiệp, cũng như dùng phân tích kĩ thuật sẽ có các yếu tố “nhanh” và yếu tố “chậm”.
Tôi lấy một số ví dụ dễ hình dung sau:
Với yếu tố “nhanh” (chỉ báo sớm) sẽ bao gồm: giá nguyên liệu đầu vào, giá bán, thị phần, hàng tồn kho… Nhà đầu tư có thể nhìn “sớm” được sự phát triển của một doanh nghiệp bắt đầu với việc “phân tích” các yếu tố trên.
Tuy vậy vì là chỉ báo “sớm” nên các yếu tố trên có thể sẽ không chính xác, đặc biệt là trong các trường hợp sau:
● Công ty đang áp dụng chiến lược giảm giá để tăng doanh số bán hàng nhưng lợi nhuận thực sự không tăng lên.
● Công ty đang tăng trưởng bằng cách mở rộng quy mô kinh doanh, nhưng lợi nhuận thực sự vẫn chưa đủ để trả lại chi phí đầu tư cho quy mô mới mở.
● Công ty đang tăng trưởng bằng cách chiếm lĩnh thị phần từ các đối thủ cạnh tranh, nhưng chiến lược này có thể dẫn đến giảm giá và giảm lợi nhuận.
Bởi vậy khi “phân tích” cần phải có sự đồng thuận của yếu tố “chậm” (chỉ báo chậm): Kết quả kinh doanh (doanh thu, lợi nhuận), các chỉ số ROE, ROI và ROA …
Tôi đồng ý với quan điểm rằng thị trường chứng khoán là thị trường kỳ vọng. Thế cho nên, khi “kỳ vọng” trở thành “thất vọng” thì điều tồi tệ nhất cũng sẽ đến theo với giá cổ phiếu.
Thế cho nên, khi tìm kiếm ý tưởng “tốt” từ một doanh nghiệp hãy phải luôn bám sát hai yếu tố “nhanh” và “chậm”. Hai yếu tố này không thể độc lập với nhau nhưng cũng không thể đánh giá cùng lúc - hãy lưu ý điều này.
2. Cổ phiếu “tốt” có đến từ những doanh nghiệp “tốt” ?
Câu trả lời trên quan điểm của tôi là “ KHÔNG - VÀ CŨNG CÓ “
Bắt đầu với kiến thức cơ bản nhất:
Tài sản = Vốn chủ sở hữu + Nợ
Dưới góc nhìn này, giá của cổ phiếu sẽ có mối tương quan chặt chẽ nhất với “Vốn chủ sở hữu”. Nếu như toàn bộ vốn chủ sở hữu đều nằm dưới dạng “cổ phiếu thông thường” (free float) thì việc “valued” giá của cổ phiếu là cực kỳ dễ dàng.
Tuy thế, một điều khiến cho việc giá cổ phiếu không thể “đoán” được là không phải toàn bộ số cổ phiếu của doanh nghiệp đều được phép giao dịch trên thị trường.
Một câu nói nổi tiếng từ thủa khai sinh ra khái niệm “thị trường” rằng: Things are only worth what someone is willing to pay ( Một thứ chỉ có giá trị khi có người sẵn sàng trả).
Chính vì vậy mà phần cổ phiếu không được giao dịch chúng ta sẽ không có cách nào mà định giá được. Từ đây mà việc “value” giá của các cổ phiếu đang được lưu hành sẽ gặp cực nhiều khó khăn (thậm chí sai).
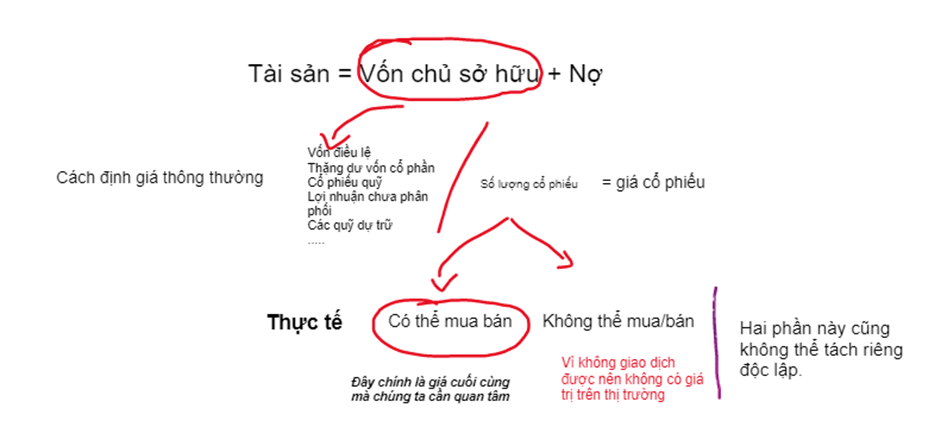
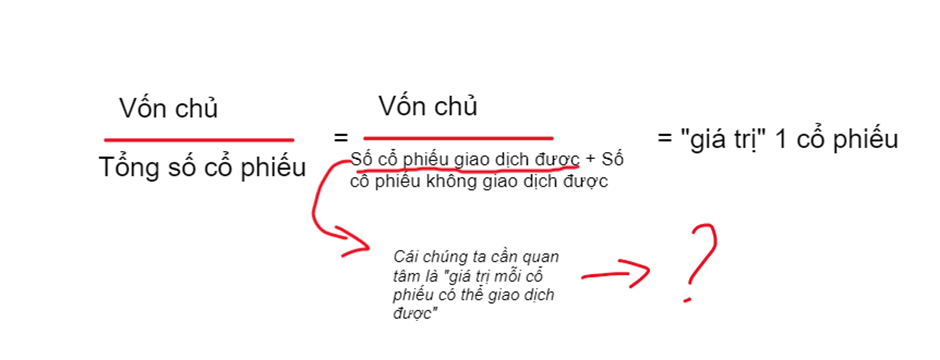
Như đã nói từ đầu, chúng ta đặt mình là những nhà đầu tư “nhỏ lẻ” - vì thế thực sự điều mà chúng ta nên thực sự chú tâm nhất là “giá giao dịch” của cổ phiếu có “fair” - thỏa, hài lòng, hấp dẫn trong tương lai hay không mà thôi.
Vì vậy cho nên, mặc dù chúng ta có thể thấy nhiều doanh nghiệp đạt đủ tiêu chí “tốt” nhưng giá cổ phiếu (trên thị trường) không có mức tăng thậm chí còn giảm.
Nói đơn giản thì việc bạn lựa chọn một công ty “tốt” là không sai nhưng khi bước vào thị trường bạn đã quên mất với vị thế của mình. Đó là chúng ta không thể nào tư duy “sở hữu một phần doanh nghiệp” nên cái quân tâm nhất của chúng ta chỉ nên nằm ở “giá mà cổ phiếu đang được giao dịch” mà thôi.
Để một cổ phiếu trở thành “tốt” - tức cổ phiếu đó sẽ tăng giá, có những yếu tố tác động bao gồm: Định lượng (dòng tiền,số người mua bán ….), định tính (ngành, tình hình kinh tế...) và tâm lý.
Vì thế để một cổ phiếu tăng giá sẽ phải cần: Dòng tiền vào, môi trường ngành và tình hình kinh tế có sự ổn định và tâm lý nhà đầu tư lạc quan.
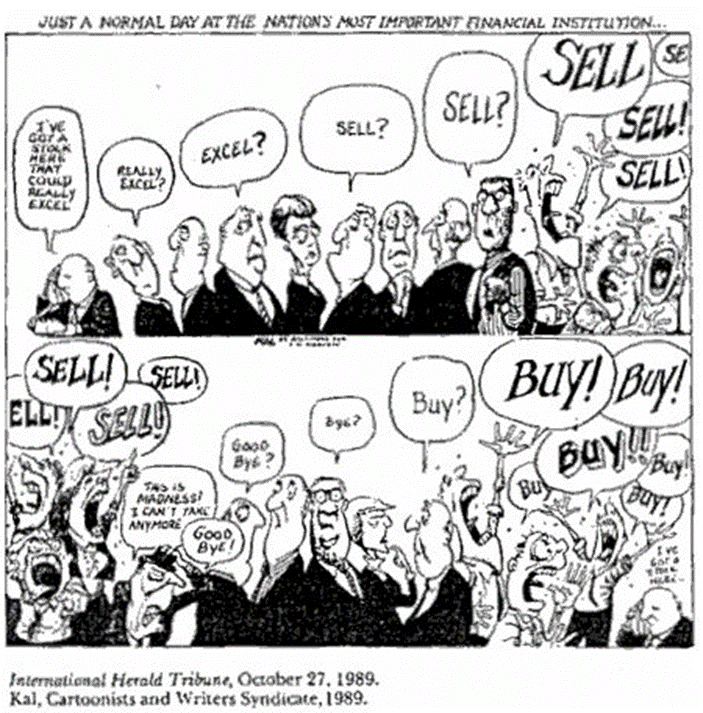
Thị trường đôi khi chỉ vận hành như một “cỗ máy kiểm phiếu” - cho ta xem ở nơi nào tiền chảy vào, cổ phiếu nào “hot”, ngành nào nổi trội.
Tất nhiên, nếu mở rộng trên một thời gian đủ lớn thì giá và “yếu tố nội tại” sẽ luôn có điểm đồng nhất.
Tóm lại rằng, tôi đánh giá rất cao những nhà đầu tư dành thời gian đào sâu và tìm hiểu về một doanh nghiệp. Nhưng cần phải khẳng định rằng, những điểm “tốt” từ doanh nghiệp “chưa chắc” đã đem đến cho chúng ta những cổ phiếu “tốt” - thậm chí là trong trung và dài hạn.
Khi bước chân vào thị trường nhà đầu tư nên tách biệt hoàn toàn hai khái niệm “tốt” của doanh nghiệp và tốt của cổ phiếu với nhau. Từ đó chúng ta mới có thể thoát khỏi được những câu hỏi “Tại sao tôi mua cổ phiếu của công ty này tốt vậy mà giá không tăng ?”
Tất nhiên phải khẳng định rằng, việc tranh luận về lý do “tăng/giảm” - “tốt/xấu” là quan điểm cá nhân và luôn hình thành xung đột trên thị trường. Sẽ có những góc nhìn khác, kết luận khác với ý kiến của tôi trong bài viết này. Nhưng đó chính là minh chứng rõ ràng cho chúng ta thấy rằng “ Sự phát triển của thị trường chính bằng những quan điểm đối lâp - hay nói đơn giản có người mua thì phải có người bán”.
Tiếp cận với chủ đề này khá khó và đòi hỏi nhiều sự “cảm nhận” về thị trường, giao dịch. Chính vì thế tôi nghĩ đa phần nhà đầu tư sẽ cảm thấy “chán, nhàm”. Tuy thế, hy vọng rằng những quan điểm của tôi cũng sẽ có được phần ủng hộ và đóng góp từ cộng đồng đầu tư.
Để theo dõi bài viết mới nhất kèm những thông tin về thị trường, theo dõi kênh Youtube cá nhân của tôi
Cảm ơn bạn đọc đã theo dõi bài viết !
Bình luận (21)