Cập nhật ngành điện 1H2026 và Mục tiêu công suất nguồn điện đến 2030
Cập nhật ngành điện 1H2026
1. Tăng trưởng kinh tế thúc đẩy nhu cầu điện cao
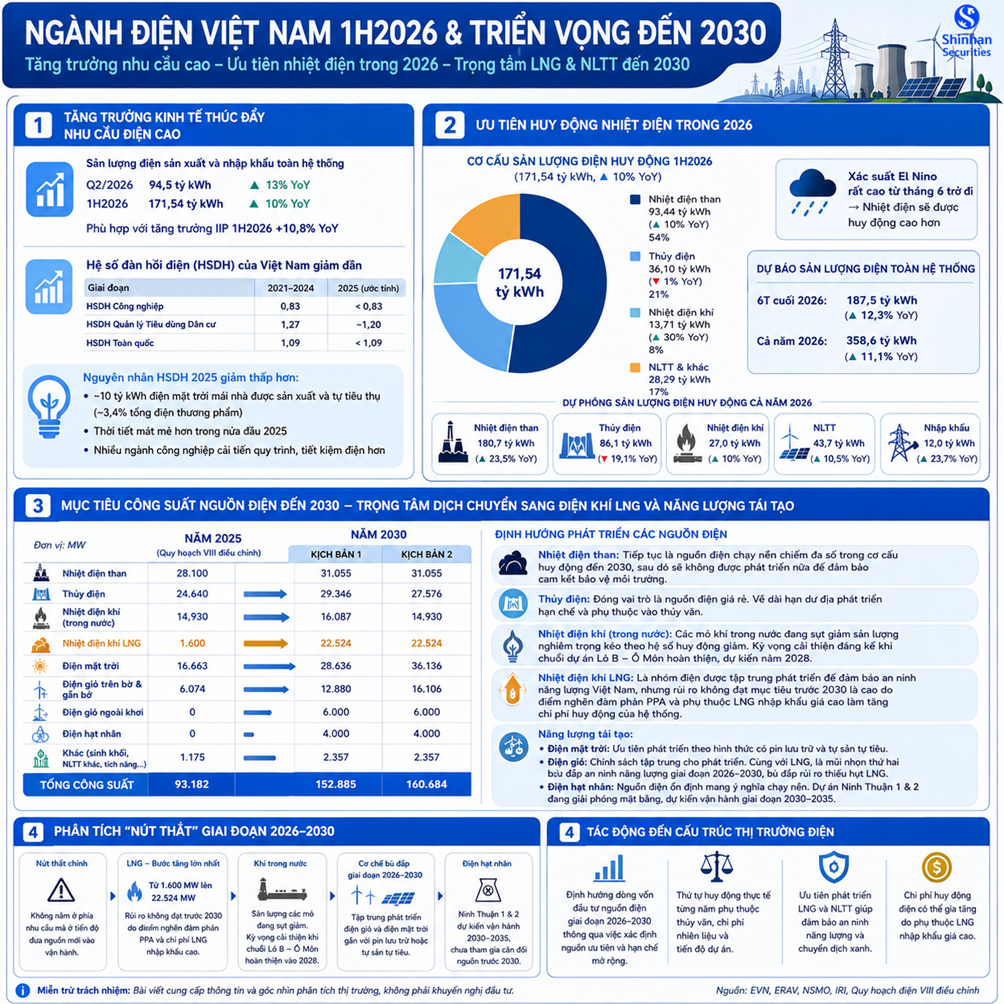
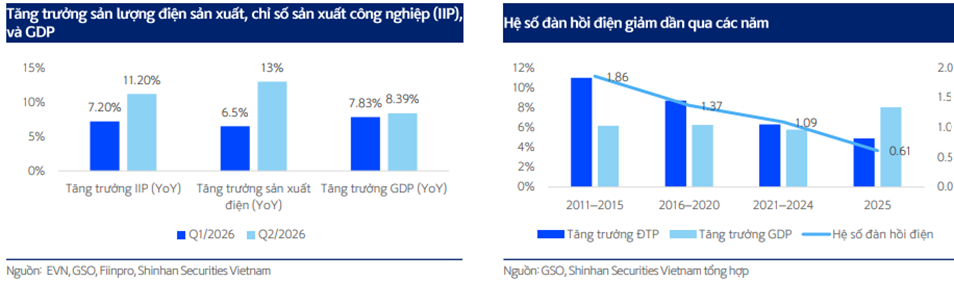
• Theo EVN, sản lượng điện sản xuất và nhập khẩu toàn hệ thống Q2/2026 đạt 94.5 tỷ kWh (+13% YoY) và 1H2026 đạt 171.54 tỷ kWh (+10% YoY), phù hợp với tăng trưởng IIP 1H2026 +10.8% YoY
• Theo ERAV tính toán, hệ số đàn hồi điện (HSDH) của Việt Nam giảm dần qua các năm, trong đó HSDH của mảng công nghiệp giảm mạnh trong 2021-2024 còn 0.83 (nhưng do HSDH của lĩnh vực Quản lý Tiêu dùng Dân cư 1.27 đã kéo mức toàn quốc lên 1.09). Trong năm 2025, mức này còn thấp hơn do nhiều nguyên nhân: 1) Uớc tính khoảng 10 tỷ kWh được sản xuất và tự tiêu thụ từ mái nhà người dân chiếm 3.4% tổng điện thương phẩm, 2) Thời tiết mát mẻ hơn trong nửa đầu 2025, 3) Nhiều ngành công nghiệp có phương pháp cải tiến quy trình tiết kiệm điện hơn
2. Ưu tiên huy động nhiệt điện trong 2026
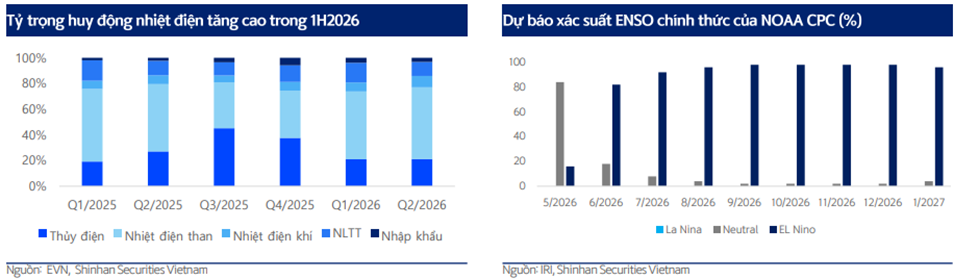
Sản lượng điện huy động trong 1H2026 đạt 171.54 tỷ kWh (+10% Yoy), trong đó sản lượng điện than đạt 93.44 tỷ kWh (+10% YoY), chiếm 54% tỷ trọng huy động, thủy điện đạt 36.1 tỷ kWh (-1% YoY) chiếm 21% tỷ trọng huy động, sản lượng điện khí đạt 13.71 tỷ kWh (+30% YoY) chiếm 8% tỷ trọng huy động. Theo IRI, dự báo xác suất EL Nino đang rất cao từ giai đoạn tháng 6 trở đi, nhiệt điện sẽ được tiếp tục huy động cao.
Theo tính toán cập nhật của NSMO, sản lượng điện sản xuất và nhập khẩu toàn hệ thống trong 6 tháng cuối năm 2026 có thể đạt 187.5 tỷ kWh (+12.3% YoY) và dự kiến cả năm 2026 là 358.6 tỷ kWh (+11.1% YoY). Dựa vào kế hoạch trên, chúng tôi kì vọng sản lượng điện than đạt 180.7 tỷ kWh (+23.5% YoY), thủy điện đạt 86.1 tỷ kWh (-19.1% YoY); điện khí đạt 27 tỷ kWh (+10% YoY), NLTT đạt 43.7 tỷ kWh (+10.5% YoY) và nhập khẩu đạt 12 tỷ kWH (+23.7% YoY)
Mục tiêu công suất đến 2030: Trọng tâm dịch chuyển sang điện khí LNG và năng lượng tái tạo
Theo Quy hoạch điện VIII điều chỉnh, công suất năm 2025 tập trung ở nhiệt điện than 28.100 MW, thủy điện 24.640 MW và điện mặt trời 16.663 MW, trong khi nhiệt điện khí LNG chỉ 1.600 MW và điện gió ngoài khơi chưa có công suất. Đến năm 2030, mức tăng mục tiêu lớn nhất về tỷ lệ thuộc về LNG (lên 22.524 MW) và điện gió. Khác biệt giữa hai kịch bản nằm ở điện mặt trời, điện gió trên bờ và gần bờ, nhiệt điện khí trong nước và thủy điện; mục tiêu của nhiệt điện than, LNG và điện gió ngoài khơi giữ nguyên ở cả hai kịch bản.
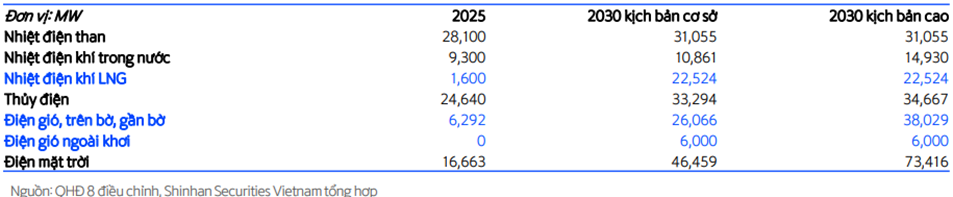
Nhiệt điện than: Tiếp tục là nguồn điện chạy nền chiếm đa số trong cơ cấu huy động đến 2030, sau đó sẽ không được phát triển nữa để đảm bảo cam kết bảo vệ môi trường
Thủy điện: Đóng vai trò là nguồn điện giá rẻ. Về dài hạn dự địa phát triển hạn chế và phụ thuộc vào thủy văn.
Nhiệt điện khí: Các mỏ khí trong nước đang sụt giảm sản lượng nghiêm trọng kéo theo hệ số huy động khí của các nhà máy cũng giảm theo. Công suất điện khí và sản lượng khí huy động sẽ cải thiện đáng kể khi chuỗi dự án điện khí Lô B Ô Môn hoàn thiện, kì vọng vào năm 2028.
Nhiệt điện khí LNG: Là nhóm điện được tập trung phát triển để đảm bảo an ninh năng lượng Việt Nam, tuy nhiên rủi ro không đạt được công suất mục tiêu trước 2030 là cao vì điểm nghẽn trong khâu đàm phán hợp đồng PPA. Ngoài ra, việc phụ thuộc vào nguồn LNG nhập khẩu giá cao góp phần làm tăng chi phí huy động điện của hệ thống.
Năng lượng tái tạo:
+ Điện mặt trời: Vẫn được ưu tiên phát triển nhưng theo hình thức có pin lưu trữ và tự sản tự tiêu
+Điện gió: Các chính sách hiện đang tập trung hơn cho sự phát triển của điện gió. Cùng với điện LNG, đây là mũi nhọn thứ hai để đảm bảo an ninh năng lượng Việt Nam. Cho giai đoạn 2026-2030, điện gió đang được tập trung trở lại để bù đắp cho rủi ro thiếu hụt nguồn điện LNG đến 2030.
+Điện hạt nhân: Nguồn điện ổn định mang ý nghĩa chạy nền. Các dự án Ninh Thuận 1 và 2 đang trong giai đoạn giải phóng mặt bằng, và được dự kiến vận hành trong giai đoạn 2030-2035
Phân tích "Nút thắt": điểm nghẽn giai đoạn 2026–2030 không nằm ở phía nhu cầu mà ở tiến độ đưa nguồn mới vào vận hành. Mục tiêu nâng LNG từ 1.600 MW lên 22.524 MW là bước tăng lớn nhất trong quy hoạch, song rủi ro không đạt được trước năm 2030 ở mức cao do điểm nghẽn đàm phán hợp đồng mua bán điện, đồng thời việc phụ thuộc LNG nhập khẩu giá cao góp phần làm tăng chi phí huy động của hệ thống. Với khí trong nước, sản lượng các mỏ đang sụt giảm và chỉ được kỳ vọng cải thiện đáng kể khi chuỗi Lô B – Ô Môn hoàn thiện, dự kiến năm 2028. Cơ chế bù đắp được nêu trong quy hoạch là tập trung trở lại vào điện gió giai đoạn 2026–2030 và phát triển điện mặt trời gắn với pin lưu trữ hoặc tự sản tự tiêu; điện hạt nhân Ninh Thuận 1 và 2 dự kiến vận hành 2030–2035 nên chưa tham gia cân đối nguồn trước 2030.
4. Tác động đến cấu trúc thị trường điện
Các mục tiêu công suất trong Quy hoạch điện VIII điều chỉnh được kỳ vọng sẽ góp phần định hướng lại dòng vốn đầu tư nguồn điện giai đoạn 2026–2030 thông qua việc xác định nhóm nguồn được ưu tiên và nhóm nguồn bị giới hạn dư địa mở rộng; tuy vậy thứ tự huy động thực tế từng năm vẫn phụ thuộc thủy văn, chi phí nhiên liệu và tiến độ dự án.
————————————————————————————
Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Bình luận