Cà phê Brazil niên vụ 2025/26: Xuất khẩu giảm 15,7% nhưng doanh thu vẫn cao thứ hai lịch sử — bản đồ thương mại đang được vẽ lại
Đức soán ngôi Mỹ sau 16 năm, Robusta bất ngờ tăng tốc, và các cảng biển trở thành nút thắt mới của chuỗi cung ứng cà phê lớn nhất thế giới.
Brazil khép lại niên vụ cà phê 2025/26 (tháng 7/2025 - tháng 6/2026) với một nghịch lý đáng chú ý: khối lượng xuất khẩu giảm tới 15,7% so với niên vụ trước, xuống còn 38,462 triệu bao loại 60kg, nhưng doanh thu ngoại tệ vẫn đạt 14,595 tỷ USD chỉ thấp hơn 1% so với mức kỷ lục của niên vụ 2024/25 và là mức cao thứ hai trong lịch sử. Đằng sau con số tưởng như mâu thuẫn này là một câu chuyện phức tạp hơn nhiều, pha trộn giữa cú sốc khí hậu, chính sách thuế quan của Mỹ, tình trạng tắc nghẽn cảng biển, và sự dịch chuyển âm thầm nhưng sâu sắc trong bản đồ khách hàng của cà phê Brazil.
Theo dữ liệu công bố trong báo cáo tháng 6/2026 của Hội đồng các nhà Xuất khẩu Cà phê Brazil (Cecafé), giá xuất khẩu bình quân của niên vụ đạt 379,48 USD/bao mức cao nhất trong lịch sử và tăng 17,4% so với niên vụ trước. Chính mức giá này đã bù đắp phần lớn cho sự sụt giảm khối lượng, giúp doanh thu không lao dốc tương ứng. Nhưng câu hỏi đặt ra cho giới đầu tư và doanh nghiệp thương mại là: động lực giá này có bền vững, hay chỉ là dư âm của một giai đoạn giá cao bất thường đã qua?
Bức tranh toàn cảnh: giảm lượng, giữ được giá trị
Bảng dưới đây tóm lược diễn biến 5 niên vụ gần nhất, cho thấy rõ quỹ đạo bất thường của niên vụ 2025/26 so với chu kỳ tăng trưởng đột biến của 2023/24 và 2024/25.
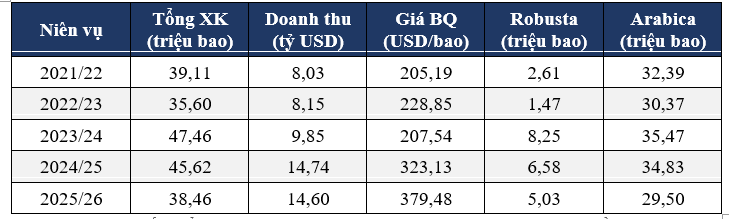
Bảng 1: Xuất khẩu cà phê Brazil theo niên vụ (tháng 7 - tháng 6). Nguồn: Cecafé.
Nhìn vào chuỗi 5 năm, niên vụ 2023/24 nổi lên như một điểm dị biệt về khối lượng — chủ yếu nhờ Robusta tăng vọt lên 8,25 triệu bao nhờ sản lượng kỷ lục. Nhưng kể từ đó, xu hướng đã đảo chiều rõ rệt: cả Robusta lẫn Arabica đều giảm dần qua hai niên vụ liên tiếp, trong khi giá bình quân lại tăng liên tục từ 207,54 USD/bao (2023/24) lên 379,48 USD/bao (2025/26), tương đương mức tăng 82,9% chỉ trong hai năm.
Ông Márcio Ferreira, Chủ tịch Hội đồng Cecafé, lý giải nguyên nhân trực tiếp: tồn kho Brazil đã giảm mạnh sau các đợt xuất khẩu kỷ lục năm 2024, trong khi vụ mùa 2025 hứng chịu các bất lợi khí hậu làm giảm nguồn cung. Cộng thêm vào đó là một yếu tố ít được nhắc đến nhưng có tác động tài chính đáng kể: tình trạng tắc nghẽn tại các cảng biển chính của Brazil, với bãi container quá tải và tàu chậm rời cảng, đã khiến hàng trăm nghìn bao cà phê không thể xếp hàng đúng hạn, gây thiệt hại hàng triệu USD cho nhà xuất khẩu vì chi phí lưu kho, pre-stacking và phí lưu container phát sinh thêm.
Vì sao giá vẫn neo cao dù nguồn cung dồi dào hơn về cuối vụ?
Diễn biến giá bình quân xuất khẩu trong 12 tháng gần nhất cho thấy một quỹ đạo giảm dần liên tục và khá rõ ràng, trái ngược với ấn tượng "giá cao kỷ lục" mà nhiều người có thể nghĩ khi nhìn vào con số doanh thu của cả niên vụ.
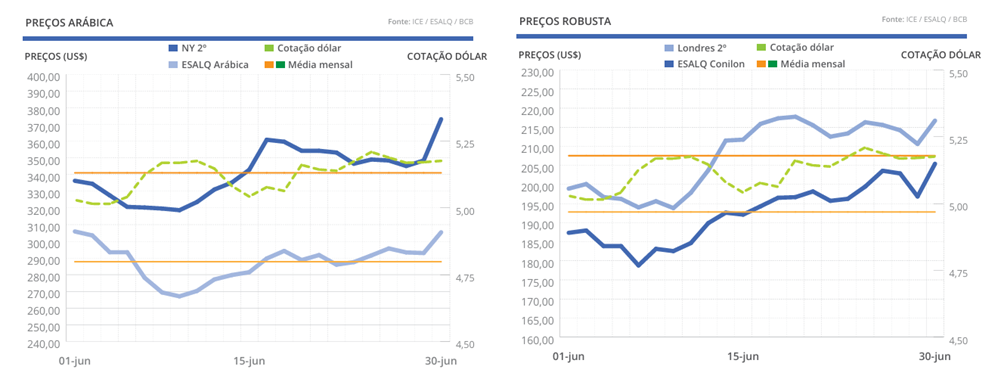
Hình 1: Diễn biến giá bình quân xuất khẩu cà phê Brazil, tháng 7/2025 - tháng 6/2026 (Nguồn: Cecafé).
Giá bình quân tổng thể đạt đỉnh vào tháng 11/2025 (428,73 USD/bao) rồi giảm liên tục 6 tháng liên tiếp, xuống còn 317,87 USD/bao vào tháng 6/2026 mức giảm 25,8% so với đỉnh. Điều này có nghĩa là mức "giá bình quân niên vụ cao kỷ lục" (379,48 USD/bao) thực chất là kết quả của giai đoạn giá cao từ tháng 9/2025 đến tháng 1/2026, chứ không phản ánh mặt bằng giá hiện tại của thị trường khi bước sang niên vụ mới.
Đây là điểm mấu chốt cho nhà đầu tư và doanh nghiệp thương mại: nếu chỉ nhìn vào con số doanh thu 14,595 tỷ USD của cả niên vụ, người ta dễ có ấn tượng sai lệch rằng thị trường vẫn đang trong chu kỳ giá cao. Trên thực tế, xu hướng giá đã suy yếu rõ rệt trong nửa sau niên vụ, phù hợp với các đánh giá gần đây của Tổ chức Cà phê Quốc tế (ICO) về kỳ vọng nguồn cung dồi dào hơn cho niên vụ 2026/27, đặc biệt sau khi CONAB (Brazil) nâng dự báo sản lượng lên mức kỷ lục 66,7 triệu bao.
Cuộc đổi ngôi lịch sử: Đức thay Mỹ sau 16 năm
Có lẽ diễn biến mang tính bước ngoặt nhất của niên vụ 2025/26 không nằm ở khối lượng hay giá cả, mà ở cơ cấu khách hàng. Lần đầu tiên kể từ niên vụ 2009/10, Mỹ không còn là đối tác thương mại lớn nhất của cà phê Brazil. Đức đã vươn lên vị trí số một với 5,188 triệu bao (13,5% tổng xuất khẩu), trong khi Mỹ tụt xuống vị trí thứ hai với 4,242 triệu bao (11%) giảm mạnh 43,2% so với niên vụ trước.
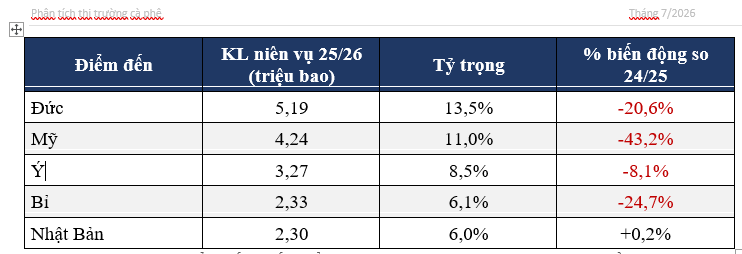
Bảng 2: Top 5 điểm đến xuất khẩu cà phê Brazil, niên vụ 2025/26 (Nguồn: Cecafé).
Nguyên nhân trực tiếp của sự đảo chiều này là mức thuế quan 50% mà Mỹ áp lên cà phê Brazil trong khoảng bốn tháng, từ ngày 6/8 đến 21/11/2025 (hiệu lực hồi tố về ngày 13/8). Trong giai đoạn đó, xuất khẩu cà phê Brazil sang Mỹ lao dốc 54,9%, từ 2,917 triệu xuống còn 1,315 triệu bao so với cùng kỳ năm 2024. Dù mức thuế sau đó đã được dỡ bỏ với phần lớn cà phê Brazil (ngoại trừ cà phê hòa tan vẫn tiếp tục bị đánh thuế), hoạt động giao thương giữa hai nước vẫn chưa trở lại nhịp độ bình thường, một phần do thị trường còn chờ đợi kết quả điều tra theo Mục 301 của Cơ quan Đại diện Thương mại Mỹ (USTR).
Với các nhà giao dịch cà phê quốc tế, đây không đơn thuần là một sự kiện nhất thời. Việc một thị trường nắm giữ vị trí số một suốt 16 năm bị soán ngôi cho thấy các dòng chảy thương mại cà phê toàn cầu có thể tái cấu trúc nhanh hơn nhiều so với những gì các mô hình cung-cầu truyền thống dự báo, khi có cú sốc chính sách thương mại đủ lớn xen vào.
Robusta đi ngược xu hướng: tín hiệu từ nửa đầu năm 2026
Trong khi xét theo cả niên vụ, Robusta (nhóm canéfora) giảm 23,5% xuống còn 5,03 triệu bao, thì diễn biến trong 6 tháng đầu năm dương lịch 2026 lại kể một câu chuyện hoàn toàn khác: khối lượng Robusta xuất khẩu tăng vọt 69,4% so với cùng kỳ năm 2025, từ 1,49 triệu lên 2,53 triệu bao trái ngược hoàn toàn với đà giảm 17,7% của Arabica trong cùng giai đoạn.
Biểu đồ cho thấy rõ quỹ đạo: khối lượng Robusta chạm đáy quanh 220-260 nghìn bao/tháng trong giai đoạn tháng 11/2025 - tháng 1/2026 (giữa niên vụ, giáp vụ), rồi tăng tốc liên tục qua từng tháng để đạt đỉnh 633 nghìn bao vào tháng 6/2026 mức cao nhất trong toàn bộ chuỗi 12 tháng. Đây là tín hiệu về việc nguồn cung Robusta Brazil đang phục hồi nhanh hơn dự kiến khi bước vào vụ thu hoạch mới, một yếu tố mà các nhà xuất khẩu Robusta ở những nước sản xuất khác đặc biệt Việt Nam cần theo dõi sát, vì đây là nguồn cung có khả năng cạnh tranh trực tiếp trên cùng phân khúc khách hàng công nghiệp và rang xay quy mô lớn.
Nút thắt mới: hạ tầng cảng biển
Một yếu tố cơ cấu khác đáng chú ý là sự phân hóa vai trò giữa các cảng biển của Brazil. Cảng Santos tiếp tục là cửa ngõ xuất khẩu chủ lực, xử lý 75% tổng khối lượng xếp hàng của cả niên vụ, theo sau là cụm cảng Rio de Janeiro với 21,4%.
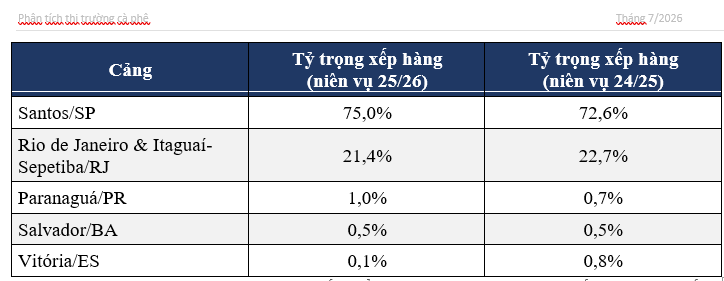
Bảng 3: Tỷ trọng các cảng trong xuất khẩu cà phê Brazil theo cảng xếp hàng thực tế (Nguồn: Cecafé).
Điểm đáng chú ý là vai trò kép của cảng Vitória: đây là điểm thông quan/chứng nhận xuất xứ cho tới 13,1% tổng khối lượng, nhưng chỉ trực tiếp xếp hàng lên tàu vỏn vẹn 0,1% nghĩa là phần lớn hàng hóa được chứng nhận tại Vitória sau đó được vận chuyển và xếp tàu thực tế qua Santos hoặc Rio de Janeiro. Mô hình vận hành hai tầng này, cộng thêm tình trạng hạ tầng cảng được chính Chủ tịch Cecafé mô tả là "đã xuống cấp", lý giải một phần vì sao số lượng container cà phê xuất khẩu cả niên vụ giảm mạnh hơn cả mức giảm khối lượng từ 153.043 xuống còn 118.021 TEUs, tức giảm 22,9%, cao hơn mức giảm 15,7% của tổng khối lượng.
Góc nhìn cho nhà đầu tư và doanh nghiệp thương mại
Ba mạch chuyện đan xen trong báo cáo tháng 6/2026 của Cecafé đáng để giới đầu tư và doanh nghiệp thương mại cà phê theo dõi sát trong các tháng tới. Thứ nhất, xu hướng giá đang suy yếu rõ rệt kể từ đỉnh tháng 11/2025, và với dự báo sản lượng kỷ lục của Brazil cho niên vụ 2026/27, áp lực giảm giá nhiều khả năng sẽ tiếp diễn trừ khi có cú sốc nguồn cung mới. Thứ hai, sự đổi ngôi Đức - Mỹ không chỉ là câu chuyện thời sự về thuế quan, mà còn hé lộ mức độ nhạy cảm cao của dòng chảy thương mại cà phê trước các cú sốc chính sách một rủi ro mà bất kỳ nước xuất khẩu cà phê nào, kể cả Việt Nam, cũng cần tính đến khi lập kế hoạch thị trường trung hạn. Thứ ba, đà phục hồi nhanh của Robusta Brazil trong nửa đầu năm 2026, nếu tiếp diễn sang niên vụ mới, có thể tạo thêm áp lực cạnh tranh nguồn cung trên thị trường Robusta toàn cầu một yếu tố cần được đưa vào các mô hình dự báo giá và chiến lược phòng vệ giá của doanh nghiệp xuất khẩu Robusta trong khu vực Đông Nam Á.
Những con số cần nhớ
38,462 triệu bao tổng xuất khẩu cà phê Brazil niên vụ 2025/26 (-15,7%). 14,595 tỷ USD doanh thu ngoại tệ, cao thứ hai lịch sử (-1%). 379,48 USD/bao giá bình quân kỷ lục (+17,4%), nhưng đã giảm 25,8% từ đỉnh tháng 11/2025 xuống tháng 6/2026. Đức vượt Mỹ lần đầu sau 16 năm với 5,19 triệu bao (13,5% thị phần). Robusta tăng 69,4% trong nửa đầu năm 2026 dù cả niên vụ giảm 23,5%. Santos xử lý 75% lượng xếp hàng thực tế; Vitória đóng vai trò thông quan chứ không trực tiếp xếp tàu.
Bình luận