Bức tường tín dụng gần 148% GDP: Áp lực tăng trưởng và bài toán giới hạn của dòng vốn
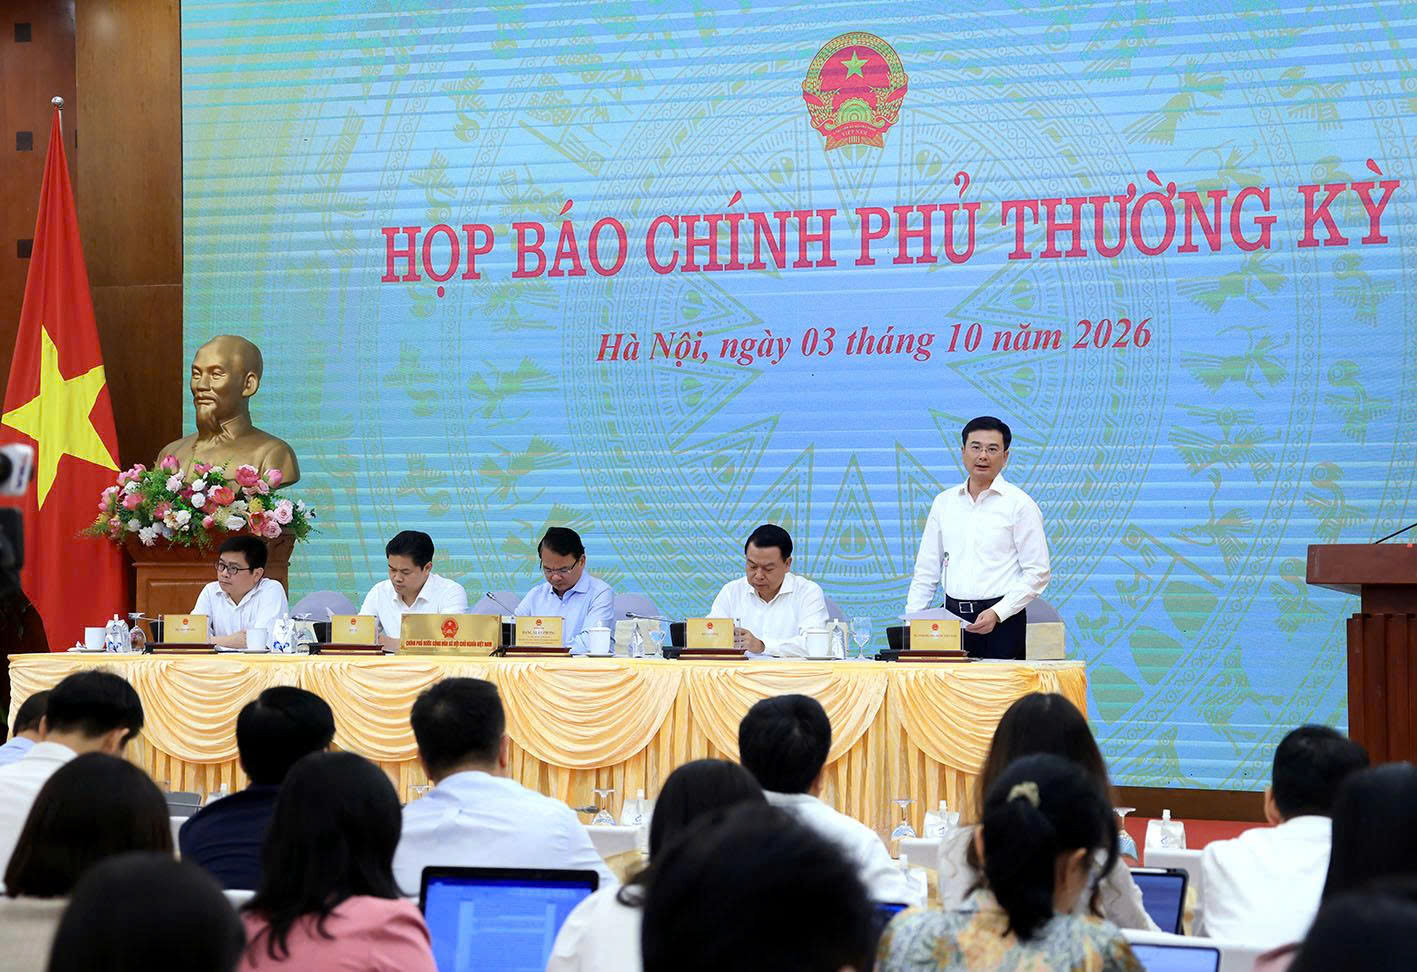
Họp báo Chính phủ thường kỳ ngày 3/10/2026, nơi Ngân hàng Nhà nước công bố thông tin về tăng trưởng tín dụng đến cuối quý III/2026.
Đến cuối quý III/2026, dư nợ tín dụng toàn nền kinh tế đạt khoảng 20,75 triệu tỷ đồng. So với GDP danh nghĩa bốn quý gần nhất, tỷ lệ dư nợ tín dụng/GDP đã tiệm cận 148%. Đây không phải một “trần” pháp lý, nhưng cho thấy quy mô tín dụng đang tăng tương đối so với quy mô nền kinh tế, đặt ra yêu cầu ngày càng cao đối với chất lượng dòng vốn, sức chịu đựng của ngân hàng và khả năng tạo tiền của doanh nghiệp.
Gần 148% GDP nói lên điều gì?
Theo thông tin Ngân hàng Nhà nước công bố tại họp báo Chính phủ ngày 3/10/2026, dư nợ tín dụng toàn hệ thống đến ngày 30/9 đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025.
Đối chiếu với GDP danh nghĩa bốn quý gần nhất, từ quý IV/2025 đến hết quý III/2026, ở mức 14.056.614 tỷ đồng, tỷ lệ dư nợ tín dụng/GDP ở khoảng 147,62%, làm tròn gần 148%.
Cần phân biệt rõ đây là phép tính kỹ thuật trên dữ liệu trailing 4 quý, không phải tỷ lệ chính thức do NHNN công bố và cũng không phải ngưỡng pháp lý khiến hệ thống ngân hàng buộc phải dừng cấp tín dụng.
Theo bảng dữ liệu tổng hợp được sử dụng trong bài, tỷ lệ này ở khoảng 133% năm 2023, 136% năm 2024 và 145% năm 2025. Diễn biến đó cho thấy quy mô dư nợ tín dụng đang tăng tương đối so với GDP danh nghĩa.
Điều đáng quan tâm vì vậy không nằm ở câu hỏi 148% có phải một “điểm gãy” hay không, mà ở vấn đề sâu hơn: khối tín dụng ngày càng lớn đang tạo ra bao nhiêu năng lực sản xuất, doanh thu và dòng tiền đủ để hoàn trả chính những khoản vay ấy?
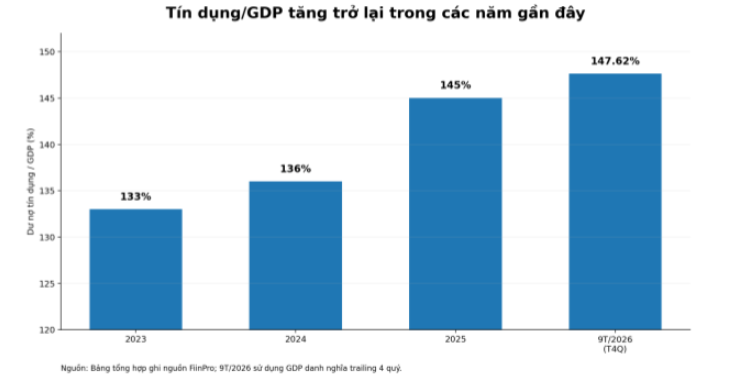
Biểu đồ 1. Tỷ lệ tín dụng/GDP
Tăng trưởng cao và sức chịu đựng của hệ thống vốn
GDP quý III/2026 tăng 9,95%, đưa tăng trưởng chín tháng lên 9,01%. Theo yêu cầu điều hành được Chính phủ đặt ra, để hướng tới mục tiêu tăng trưởng hai con số cả năm, GDP quý IV cần tăng trên 12,5%.
Một nền kinh tế tăng trưởng nhanh cần nguồn vốn lớn. Nhưng mục tiêu tăng trưởng không tự làm tăng vốn tự có của ngân hàng, không kéo dài kỳ hạn của nguồn huy động và cũng không thể biến một dự án đang xây dựng thành dòng tiền trả nợ ngay lập tức.
NHNN vẫn đang triển khai các giải pháp tạo thêm dư địa tín dụng cho các lĩnh vực ưu tiên, động lực tăng trưởng và một số dự án trọng điểm, đồng thời kiểm soát tín dụng đối với những lĩnh vực tiềm ẩn rủi ro.
Bài toán vì thế không còn đơn giản là “có bơm thêm tiền hay không”. Quan trọng hơn là tiền được phân bổ tới đâu, ai đủ sức hấp thụ vốn và khoản tín dụng mới có tạo ra nguồn tiền để hoàn trả hay không.
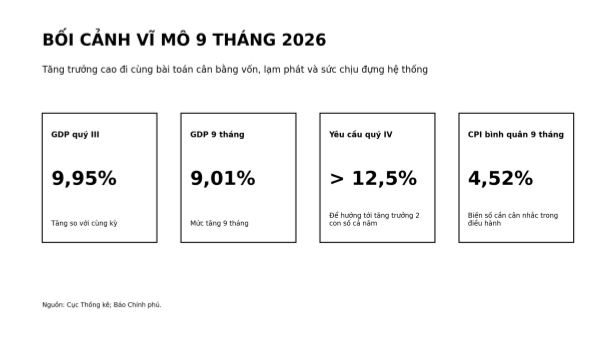
Biểu đồ 2. Một số chỉ tiêu vĩ mô 9 tháng năm 2026.
Ba giới hạn phía sau dòng tín dụng
Giới hạn đầu tiên là an toàn vốn. Khi ngân hàng mở rộng cho vay, tài sản có trọng số rủi ro cũng tăng. Dư địa tín dụng phụ thuộc vào vốn tự có, chất lượng tài sản, mức trích lập dự phòng, lợi nhuận giữ lại và khả năng tăng vốn. Các ngân hàng có bộ đệm vốn thấp sẽ có ít dư địa hơn để mở rộng tài sản rủi ro nếu không đồng thời củng cố bảng cân đối.
Giới hạn thứ hai nằm ở cấu trúc kỳ hạn. Kỳ hạn của một phần nguồn huy động ngắn hơn vòng đời của nhiều khoản tín dụng trung và dài hạn. Dự án càng kéo dài, thời gian thu hồi vốn càng lâu thì áp lực quản trị thanh khoản càng lớn. Vì vậy, thị trường cổ phiếu và trái phiếu cần chia sẻ lớn hơn vai trò cung cấp vốn dài hạn cho nền kinh tế.
Giới hạn thứ ba là hiệu quả sử dụng vốn. Một khoản vay tạo ra sản phẩm, doanh thu và dòng tiền có bản chất rất khác với khoản vay chủ yếu dùng để cơ cấu lại nghĩa vụ tài chính.
Điểm dễ tổn thương xuất hiện khi nghĩa vụ trả nợ tăng nhanh hơn khả năng tạo tiền từ hoạt động kinh doanh. Khi đó, tín dụng mới có thể kéo dài thời gian xử lý khó khăn, nhưng chưa chắc giải quyết được nguyên nhân cốt lõi.
Tín dụng tăng không có nghĩa mọi tài sản đều được nâng đỡ
CPI bình quân chín tháng năm 2026 tăng 4,52%. Đây là một biến số nhà điều hành phải cân nhắc cùng mục tiêu tăng trưởng, ổn định giá cả, tỷ giá và mặt bằng lãi suất.
Bởi vậy, kỳ vọng về một trạng thái “tiền rẻ trên diện rộng” cần được nhìn thận trọng hơn. Tăng trưởng tín dụng toàn nền kinh tế không có nghĩa mọi doanh nghiệp đều tiếp cận vốn dễ dàng hơn, càng không đồng nghĩa mọi cổ phiếu hay bất động sản đều tự động nhận được dòng tiền mới.
Cần phân biệt tín dụng phục vụ hoạt động sản xuất, kinh doanh với dòng tiền sẵn sàng trả mức giá cao hơn cho tài sản. Hai dòng tiền này có thể vận động rất khác nhau.
Doanh nghiệp có dòng tiền kinh doanh ổn định, lịch trả nợ phù hợp với chu kỳ tiền mặt và dự án có khả năng tạo doanh thu sẽ có vị thế khác với doanh nghiệp phải liên tục huy động vốn mới để duy trì hoạt động.
Một tài sản có giá trị dài hạn cũng vẫn có thể trở thành áp lực thanh khoản nếu người sở hữu không đủ sức tài chính để chờ đến ngày tài sản tạo ra tiền.
Đừng nhầm tài sản lớn với khả năng trả nợ tốt
Trong môi trường vốn ngày càng có tính chọn lọc, quy mô tài sản trên bảng cân đối không phải thước đo duy nhất của sức khỏe doanh nghiệp.
Nhà đầu tư cần nhìn vào những câu hỏi thực tế hơn: doanh nghiệp còn bao nhiêu tiền có thể sử dụng, dòng tiền kinh doanh tạo ra bao nhiêu, nghĩa vụ nợ đến hạn vào thời điểm nào và mức độ phụ thuộc vào nguồn vốn mới lớn đến đâu.
Tài sản lớn không đồng nghĩa có sẵn tiền trả nợ. Lợi nhuận kế toán cũng không thể thay thế tiền mặt.
Với cổ phiếu, sức khỏe tài chính của doanh nghiệp còn phải được đặt cạnh định giá. Một doanh nghiệp tốt vẫn có thể trở thành khoản đầu tư kém hiệu quả khi mức giá mua đã phản ánh quá nhiều kỳ vọng.
Tỷ lệ dư nợ tín dụng/GDP gần 148% không đủ cơ sở để dự báo một điểm đảo chiều của thị trường và càng không thể được sử dụng như bằng chứng cho một cuộc khủng hoảng sắp xảy ra.
Nhưng con số này là lời nhắc đáng chú ý: khi quy mô tín dụng càng lớn, chất lượng của từng đồng vốn mới trở nên quan trọng hơn chính tốc độ mở rộng tín dụng.
Khi nghĩa vụ nợ đến trước dòng tiền, đâu là doanh nghiệp đủ sức tự nuôi tăng trưởng – và đâu là doanh nghiệp vẫn đang chờ khoản vay tiếp theo?
Phụ lục dữ liệu tham chiếu
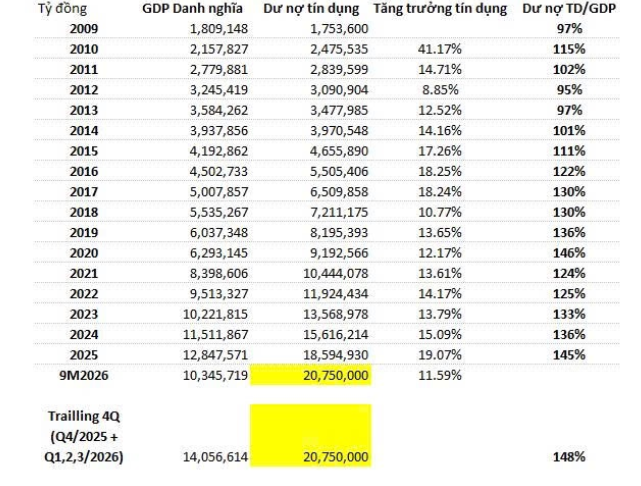
Nguồn và phương pháp: Quy mô và tăng trưởng dư nợ tín dụng theo NHNN, thông tin tại họp báo Chính phủ ngày 3/10/2026; GDP và CPI theo Cục Thống kê; GDP danh nghĩa bốn quý gần nhất theo bảng tổng hợp nguồn FP. Tỷ lệ dư nợ tín dụng/GDP gần 148% được xác định từ dư nợ tín dụng chia cho GDP danh nghĩa trailing 4 quý, không phải tỷ lệ thống kê chính thức do NHNN công bố.
Bình luận (2)