“Bí sử” trong kinh doanh và đầu tư - Phần 2: “Cách” để làm tăng lợi nhuận - “Sự thật” đằng sau những con số đẹp
Trong bối cảnh nền kinh tế càng khó khăn đi kèm với nhiều rủi ro bủa vây, nhiều “doanh nghiệp” càng nghĩ ra nhiều chiêu làm đẹp báo cáo tài chính, bằng cách các thủ thuật hợp lệ lẫn bất hợp lệ để làm tăng doanh thu và giảm chi phí.
Hiện nay số liệu trên báo cáo của nhiều doanh nghiệp niêm yết méo mó, sai lệch, thậm chí “ăn không nói có” để phục vụ cho mục đích của ông chủ.
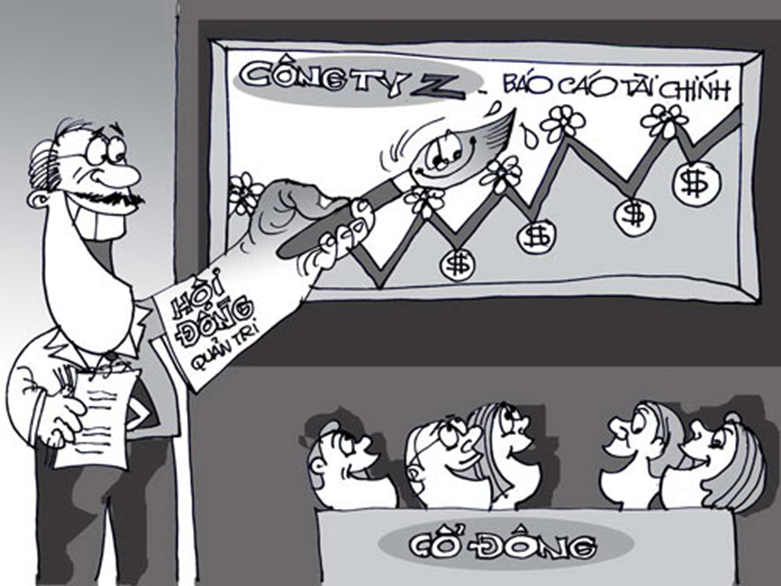
1. Làm tăng doanh thu bằng cách nào ?
Trong kiến thức tài chính cơ bản:
Doanh Thu = Số lượng hàng bán x Giá hàng bán
Tuy vậy một số doanh nghiệp có thể xuất trước hóa đơn để ghi nhận doanh thu hay thực hiện các hợp đồng “hàng bán có thể trả lại” (nghĩa là thỏa thuận với khách hàng lấy hàng vào cuối kỳ và đầu kỳ sau trả lại hàng với lý do nào đó).
Nhà đầu tư hoàn toàn có thể phát hiện thủ thuật này thông qua việc so sánh nợ phải thu/doanh thu qua các kỳ của doanh nghiệp.
Ví dụ:
Công ty Cổ phần “VXY” vừa thoát hiểm ngoạn mục từ chỗ lỗ 290 tỉ đồng tính đến quý I trở thành đạt lợi nhuận trong quý II. Do công ty này đã cấp một khoản tín dụng khá lớn cho khách hàng, biểu hiện qua việc tỉ số nợ phải thu/doanh thu của tăng từ 74% lên 84%.
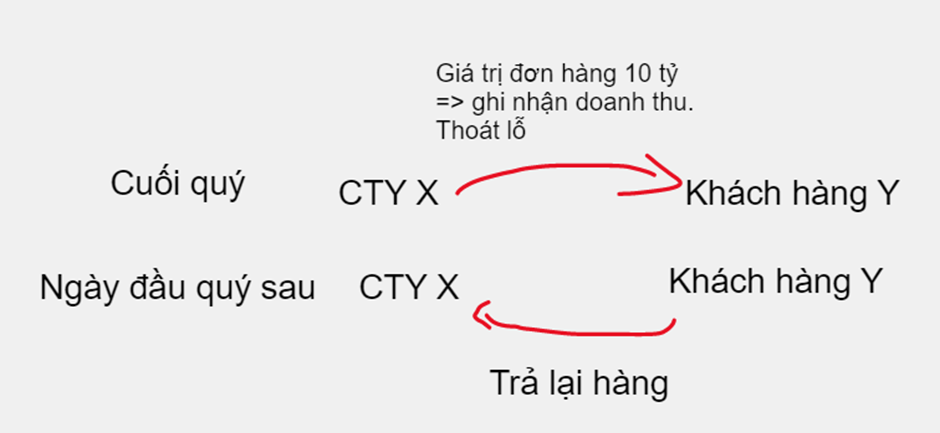
Hơn thế nữa, doanh nghiệp còn có thể làm tăng lợi nhuận nhờ chuyển giá từ các công ty con hay công ty liên quan khác.
Ví dụ:
Công ty X, có giám đốc là người nhà với giám đốc công ty Y, vào ngày 02/3/2023 mua hàng của công ty Y.
Doanh thu từ lô hàng này vừa đủ để Y không bị lỗ trong quý I/2023. Một pha cứu nguy rất đẹp vào phút chót. Thông thường, các công ty dùng thủ thuật này sẽ không thực hiện hợp nhất báo cáo tài chính với các công ty con hoặc không công bố giao dịch với các công ty liên quan.
Nhà đầu tư có thể phát hiện điều này nếu công ty không thực hiện hợp nhất báo cáo tài chính với các công ty con hoặc không công bố giao dịch với các công ty liên quan
Ngoài ra, doanh nghiệp còn có thể làm tăng lợi nhuận từ chính tài sản cố định.
Nếu xét theo chuẩn mực, doanh nghiệp không được đánh giá lại giá trị tài sản khi đang sử dụng. Tuy nhiên, nếu dùng tài sản này góp vốn kinh doanh thì sau quá trình định giá theo “giá thị trường” doanh nghiệp sẽ có nguồn lợi nhuận khác đáng kể. Hay đơn giản hơn là thanh lý một số tài sản cố định có giá trị lớn.
Nhà đầu tư có thể nhìn ra thủ thuật này khi trong thuyết minh báo cáo tài chính của Công ty chỉ ghi: “Quý …, Công ty có thu nhập từ hoạt động góp vốn bằng tài sản”, ngoài ra không giải thích gì thêm.
2. Làm giảm chi phí bằng các thủ thuật ?
Đi kèm với tăng doanh thu thì phải giảm chi phí.
Với các thủ thuật hợp lệ lẫn bất hợp lệ, lãnh đạo doanh nghiệp có thể làm giảm đi chi phí thật sự của doanh nghiệp.
Thủ thuật cắt giảm chi phí thường tập trung vào:
● Thay đổi phương pháp tính khấu hao
● Vốn hóa chi phí (chuyển chi phí thành khấu hao tài sản)
● Ghi nhận ít hơn các khoản công nợ
Doanh nghiệp cũng có thể không ghi nhận toàn bộ chi phí sản xuất kinh doanh vào chi phí hoặc giá vốn mà treo lại tại các tài khoản tạm như chi phí sản xuất kinh doanh dở dang, chi phí chờ phân bổ, tạm ứng…
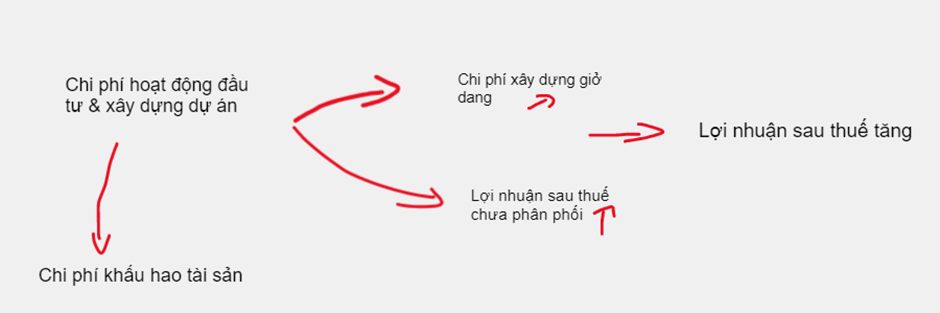
Điển hình ở một số công ty bất động sản xây dựng thường thực hiện vốn hóa toàn bộ hoặc một phần chi phí lãi vay (do đặc thù kinh doanh)
Các nhà đầu tư có thể nhận ra hiện tượng bất thường này thông qua việc đánh giá tỷ lệ:
● Giá vốn/doanh thu
● Chi phí/doanh thu
Khi các chỉ số này có biến động lớn so với cùng kỳ hoặc so với bình quân ngành khi doanh nghiệp không có biến động lớn về quản lý thì chắc chắn cao rằng doanh nghiệp đã sử dụng những biện pháp tác động đến chi phí.
Hơn thế nữa, nhiều doanh nghiệp xây dựng thường kéo dài thời gian xây dựng cơ bản qua niên độ tài chính. Điều này sẽ giúp DN giảm đi rất nhiều chi phí lãi vay. Chính vì thế tại Việt Nam, nhất là những năm lãi suất cao, tình trạng các công trình xây dựng “đắp chiếu”, “chậm tiến độ thi công”... là thường xuyên xảy ra.
Tóm gọn:
Có rất nhiều cách để một doanh nghiệp để “xào nấu” lợi nhuận. Tôi không thể nào liệt kê hết cũng như phân tích hết tất cả các thủ thuật của họ.
Trong bài viết này tôi chỉ nêu những cách dễ nhất để một “Doanh nghiệp” có thể chuyển lỗ thành lãi. Từ đó kết hợp với các tin giật gân “Lãi khủng”, “Vượt chỉ tiêu”,... để đẩy giá cổ phiếu lên mây và thực hiên quá trình chốt lãi của “Tạo lập”.
Ở dưới góc độ của một người đầu tư, tôi suy nghĩ rằng cho dù pháp luật có chặt chẽ tới đâu thì cũng luôn có những khẽ hở để lách luật.
Như vậy, kỷ luật tài chính nằm ở chính suy nghĩ, hành động của doanh nghiệp và “lương tâm” của lãnh đạo đứng sau. Tuy nhiên, những thứ này thì rất mơ hồ, chả ai có thể đo đếm chuẩn mực được.
Bài viết tiếp theo sẽ trở lại với chuyên mục “Những sự thật bị bỏ quên” trên Thị trường chứng khoán.
Để theo dõi bài viết mới nhất kèm những thông tin về dòng tiền lớn luân chuyển theo phiên, theo dõi nhóm của tôi trên FIREANT
Cảm ơn bạn đọc đã theo dõi bài viết !
Bình luận (22)