BẢN TIN THỊ TRƯỜNG THỨ 3 - NGÀY 23.01.2024
I. THỊ TRƯỜNG THẾ GIỚI
1. Khu vực thị trường Mỹ
Dow +138,01 tại 38001,81, Nasdaq +49,32 tại 15360,29, S&P +10,62 tại 4850,43
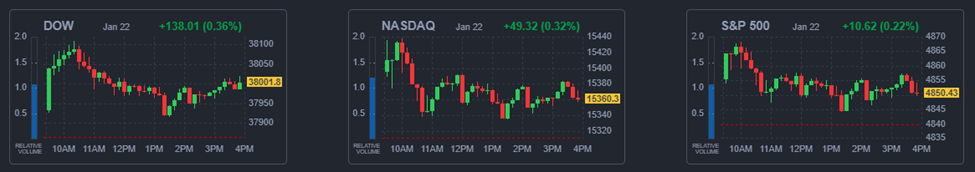
Thị trường Mỹ đóng cửa với mức tăng, đưa S&P 500 lên mức cao mới mọi thời đại. Động lực tăng thúc đẩy nhờ kết thúc tốt của tuần trước đã đóng vai trò hỗ trợ cho thị trường Mỹ tối qua, cùng với sự sụt giảm của lãi suất Kho bạc. Lợi suất trái phiếu 2 năm hôm nay giảm 3 điểm cơ bản xuống 4,38% và lãi suất trái phiếu 10 năm giảm 5 điểm cơ bản xuống 4,09%.
Thị trường đang chờ đợi các sự kiện quan trọng trong tuần này, bao gồm sự cải thiện về báo cáo thu nhập và một số dữ liệu kinh tế có khả năng tác động đến thị trường. Số liệu đầu tiên về GDP quý 4 sẽ được công bố vào thứ Năm và báo cáo Chi tiêu và Thu nhập Cá nhân tháng 12 sẽ được công bố vào Thứ Sáu, trong đó có thước đo lạm phát ưa thích của Fed dưới dạng Chỉ số Giá PCE.
Điểm nhấn, Meta Platforms ( META 381,78, -1,67, -0,4%), Amazon.com ( AMZN 154,78, -0,56, -0,4%), Microsoft ( MSFT 396,51, -2,16, -0,5%) và Alphabet ( GOOG 147,71, -0,26, -0,2%), có khả năng gắn liền với hoạt động chốt lời sau khởi đầu tăng giá trong thời gian vừa rồi. Tesla ( TSLA 208,80, -3,39, -1,6%) cổ phiếu đã giảm 16,0% trong đầu năm 2024.
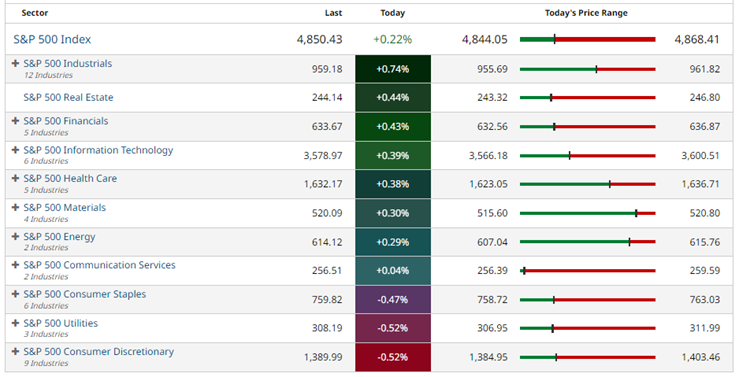
Mức tăng của Apple ( AAPL 193,89, +2,33, +1,2%) và NVIDIA ( NVDA 596,54, +1,63, +0,3%) đã hỗ trợ cho thị trường tích cực và đẩy lĩnh vực công nghệ thông tin S&P 500 (+0,4%) hướng tới đứng đầu bảng xếp hạng ngành tăng giá. Các lĩnh vực hoạt động tốt nhất khác bao gồm công nghiệp (+0,7%), bất động sản (+0,4%) và tài chính (+0,4%). Lĩnh vực tiêu dùng thiết yếu (-0,5%) chứng kiến mức giảm mạnh nhất do thua lỗ ở AMZN và TSLA.
Xem xét dữ liệu kinh tế:
• Chỉ số kinh tế hàng đầu tháng 12 -0,1%; Trước -0,5%
Nhận định cố vấn:
Thị trường Mỹ tiếp tục có một phiên tăng mở rộng tỷ suất lợi nhuận vượt đỉnh lịch sử mọi thời đại của chỉ số SP500. Kết phiên S&P 500 đóng cửa kỷ lục là động lực thúc đẩy duy trì mức tăng của toàn thị trường. Lãi suất thị trường giảm khi lợi suất trái phiếu kho bạc có xu hướng giảm trong phiên tối qua.
Nhìn chung, nhà đầu tư đang chờ đợi các sự kiện quan trọng trong tuần này, bao gồm sự gia tăng trong báo cáo thu nhập và dữ liệu kinh tế có khả năng tác động đến thị trường như báo cáo Chi tiêu và Thu nhập Cá nhân tháng 12, trong đó có thước đo lạm phát ưa thích của Fed dưới dạng Chỉ số Giá PCE.
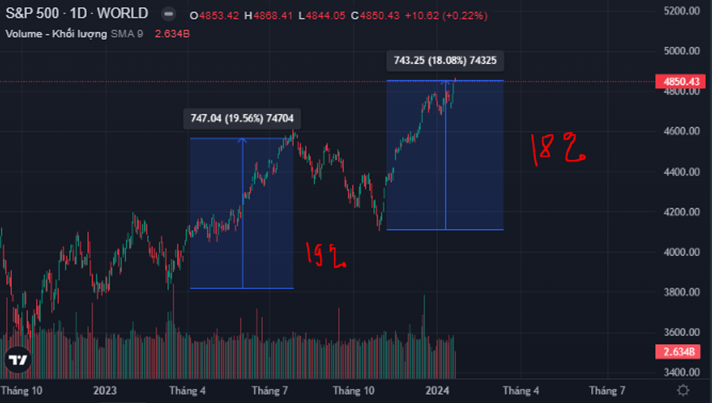
Về kĩ thuật, phiên mở gap tăng nhưng có áp lực chốt lời ngay tại vùng đỉnh của SP500 có thể dẫn đến đỉnh ngắn hạn ở khu vực này. Tuy nhiên vì mức tăng từ vùng đáy thường các nhịp tăng trước rơi vào khoảng 19-20% thì nhịp này Sp500 cũng đã tăng gần đạt tới mức này nên việc market điều chỉnh trong thời gian tới cũng có thể xảy ra.
2. Khu vực thị trường Châu Á
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương bắt đầu tuần mới với nhiều biến động trái chiều khi các thị trường ở Trung Quốc và Hồng Kông tiếp tục suy yếu trong bối cảnh áp lực lên các cổ phiếu bất động sản. Nikkei của Nhật Bản: +1,6%, Hang Seng của Hồng Kông: -2,3%, Shanghai Composite của Trung Quốc: -2,7%, Sensex của Ấn Độ: ngày lễ, Kospi của Hàn Quốc: -0,3%, ASX All Ordinaries của Úc: +0,7%.
Về dữ liệu kinh tế:
• CPI tháng 12 của Hồng Kông 0,1% m/m (0,0% gần nhất); 2,4% năm/năm (dự kiến 2,5%; 2,6% gần nhất)
Trong tin tức:
• Chính quyền địa phương mắc nợ nặng nề ở Trung Quốc được cho là đã được chỉ thị hoãn một số dự án cơ sở hạ tầng do nhà nước tài trợ.
• Ngân hàng Nhân dân Trung Quốc không thực hiện thay đổi nào đối với lãi suất cơ bản cho vay 1 năm và 5 năm, nhưng vẫn có suy đoán rằng một số biện pháp nới lỏng sẽ được công bố trước lễ đón Tết Nguyên đán vào đầu tháng Hai.
• Xuất khẩu của Hàn Quốc trong 20 ngày đầu tiên của tháng 1 giảm 1,0% so với cùng kỳ năm trước nhưng xuất khẩu chip đã tăng 19,7% so với cùng kỳ năm ngoái.
3. Khu vực Châu Âu
Hầu hết các chỉ số chính của châu Âu giao dịch ở mức cao hơn trong khi MIB (-0,5%) của Ý tụt lại phía sau.
Trong tin tức:
• Giám đốc điều hành Stellantis cảnh báo ngành công nghiệp ô tô đang phải đối mặt với một cuộc khó khăn lớn nếu giá xe điện giảm mạnh.
• Nông dân ở Pháp đang đe dọa mở rộng các cuộc biểu tình chống lại các quy định chặt chẽ hơn.
II. THỊ TRƯỜNG TRONG NƯỚC
Tin tức đáng chú ý:
Báo cáo thị trường tiền tệ, trái phiếu tuần vừa công bố của CTCP Chứng khoán SSI (SSI) cho biết, tỷ giá USD/VND đang có xu hướng tăng nhẹ dưới áp lực mạnh lên của đồng USD. Cụ thể, tỷ giá liên ngân hàng kết tuần 15/1 – 19/1/2024 ở vùng 24.550 đồng đổi 1 USD, tăng 0,2% so với cuối tuần trước và đưa mức tăng giá từ đầu năm đến nay lên 1,2%. Dù vậy, SSI đánh giá mức biến động này nhìn chung vẫn tương đối ổn định so với các đồng tiền trong khu vực.
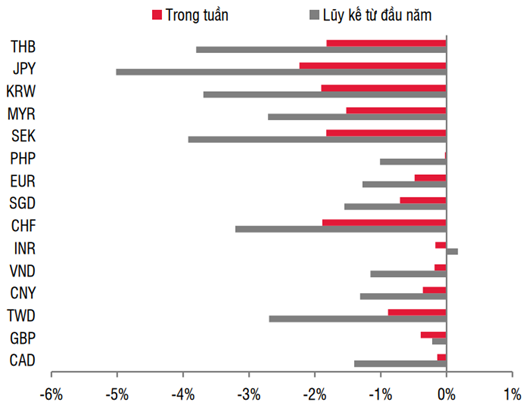
Theo SSI, khác với xu hướng tích cực thường thấy vào đầu năm, áp lực đối với tỷ giá hiện nay đang cao dần, một phần do thị trường đang đánh giá lại khả năng giảm lãi suất của FED, chưa kể tới chênh lệch lãi suất VND-USD âm kéo dài khiến áp lực rút vốn tăng dần. Bên cạnh đó, cán cân thương mại cũng khó có khả năng hỗ trợ tích cực như giai đoạn 2023, và những số liệu xuất nhập khẩu đầu tháng 1/2024 đã thể hiện xu hướng này khi nhập khẩu tăng mạnh hơn xuất khẩu khá nhiều.
Ngoài ra, chênh lệch giữa giá vàng trong nước và quốc tế vẫn chưa có sự cải thiện rõ rệt khiến biến động tỷ giá trên thị trường tự do khó lường hơn.
Nhận định cố vấn:
Đang chú ý theo dõi những biến động tỷ giá. Tỷ giá có xu hướng tăng giai đoạn đầu năm do: Thứ 1, chênh lệch giá vàng SJC và thế giới cao, tạo áp lực khiến NHNN nhập khẩu vàng để giảm chênh lệch. Thứ 2 là do các số liệu kinh tế Mỹ thời gian gần đây vẫn đang duy trì tốt, ủng hộ cho quan điểm hạ cánh mềm khiến FED chưa thể hạ lãi suất ngay được cũng thúc đẩy đồng DXY tăng giá khiến tỷ giá phục hồi.
III. XU HƯỚNG THỊ TRƯỜNG
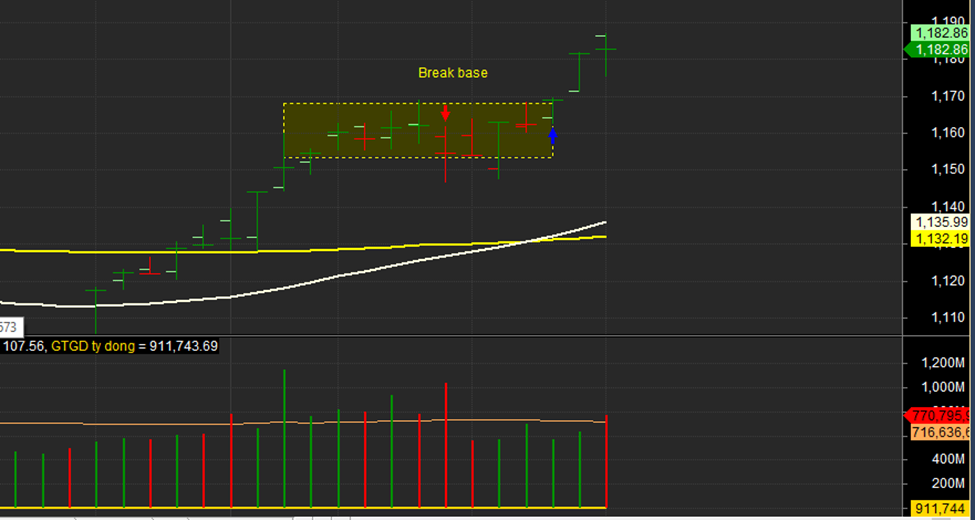
- Volume cao nhưng giá không tăng cho thấy áp lực chốt lời ở vùng này tương đối mạnh, có thời điểm VNINDEX test về vùng 1175 sau đó mới phục hồi trở lại mạnh vào cuối phiên cho thấy bắt đầu có sự rung lắc. Tuy nhiên điểm tích cực là sau đà rung lắc một số cổ phiếu lại xuất hiện các điểm mua ngắn hạn như dòng bất động sản NVL PDR hay VCG CII..
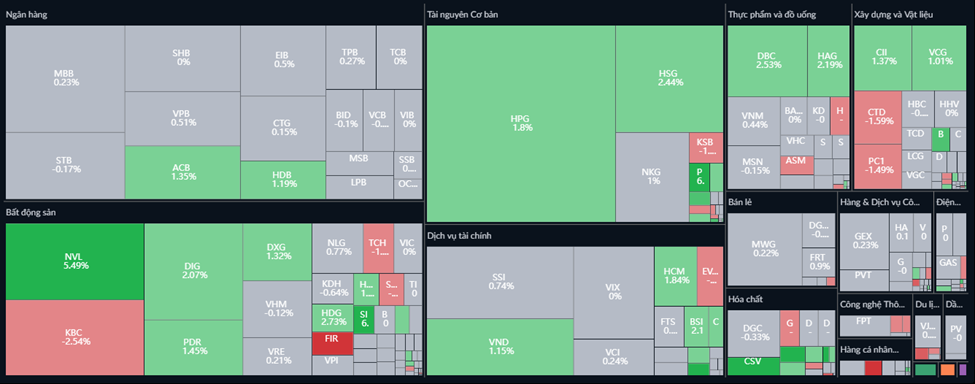
- Dòng tiền phiên ngày hôm qua chững lại ở nhóm ngân hàng, chủ yếu các cổ phiếu ngân hàng tích luỹ nhưng gia tăng mạnh ở các cổ phiếu nhóm bất động sản, vật liệu - đầu tư công & thực phẩm. Nhìn chung là tích cực khi tiền vẫn xoay từ ngân hàng sang một số nhóm midcap được. Điểm tiêu cực nằm ở nhóm bđs khu công nghiệp do ảnh hưởng của hiệu ứng bán cổ phiếu KBC đầu phiên. Theo dõi bản đồ nhiệt dưới đây:
- Việc thị trường Mỹ có khả năng tạo đỉnh ngắn hạn trong phiên tối qua thì VNINDEX cũng có mức tăng tương đối tốt từ 1080 tới 118x tương đương khoảng 15% vì vậy sẽ có xu hướng dừng lại tích luỹ ở vùng giá này. Kèm theo yếu tố chỉ còn 2 tuần nữa tới tết âm chính vì vậy có thể thị trường cũng sẽ chưa có động lực tăng giá tiếp, thiên về nhiều kịch bản sẽ tích luỹ đi ngang kiểm định vùng 118x này.
- Nước ngoài mua ròng mạnh phiên hôm qua 462 tỷ đồng, Tự doanh mua ròng 478 tỷ đồng. Tập trung tương đối nhiều vào PC1 nhưng sau đó cuối phiên lại giảm bất ngờ ATC.
- XU HƯỚNG TĂNG NGẮN HẠN & TRUNG HẠN –
IV. CHIẾN LƯỢC HÀNH ĐỘNG
• Xuất hiện thêm các điểm mua ngắn các nhóm bất động sản & Chứng khoán
• Đối với nhà đầu tư trung hạn bỏ qua biến động ngắn hạn thì tiếp tục nắm giữ tiếp. Nếu bạn vẫn đang nắm giữ các cổ phiếu được dự báo tăng trưởng trong năm 2024 thì tiếp tục nắm giữ, biến động ngắn hạn midcap đang tích luỹ chờ đợi luân phiên trở lại của dòng tiền. Không nên vội vã mua bán hoặc mất kiên nhẫn theo thị trường.
• Cổ phiếu nắm giữ: PVS; STB; IMP; PNJ; HPG; DPG; CII; VHM; VRE
V. CỔ PHIẾU TIỀM NĂNG
Các điểm mua ngắn dòng bất động sản sau khi có tín hiệu tốt về báo cáo kinh doanh quý IV:
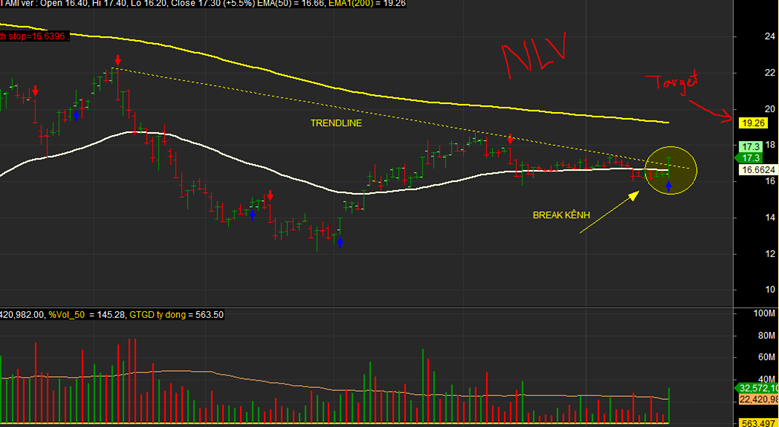
NVL phiên hôm qua cho điểm mua break kênh giá kèm theo volume. Target ngắn hạn về lại EMA200 vùng 19-20. Stoploss 16.5
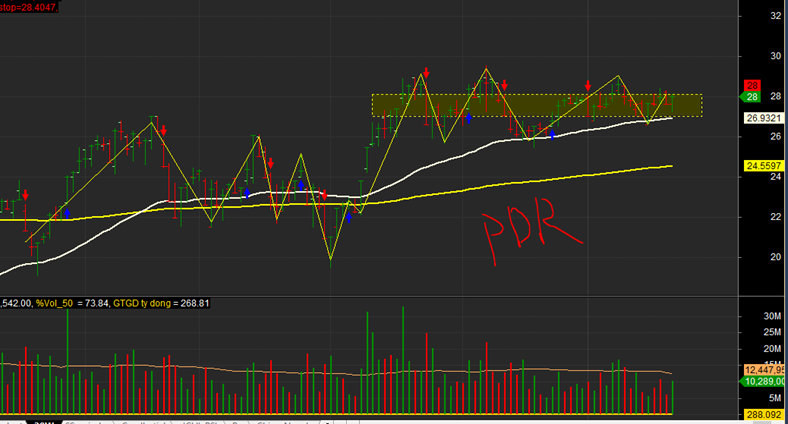
Điểm mua sớm trong nền của PDR sau khi test lại được EMA50 bật trở lại. Kết quả kinh doanh PDR báo cáo tối qua cực kì tốt, tuy nhiên lợi nhuận vẫn từ cơ cấu tài chính không nhiều từ hoạt động bán hàng, cần chú ý. Target ngắn hạn 5-10%. Stoplos 26.9
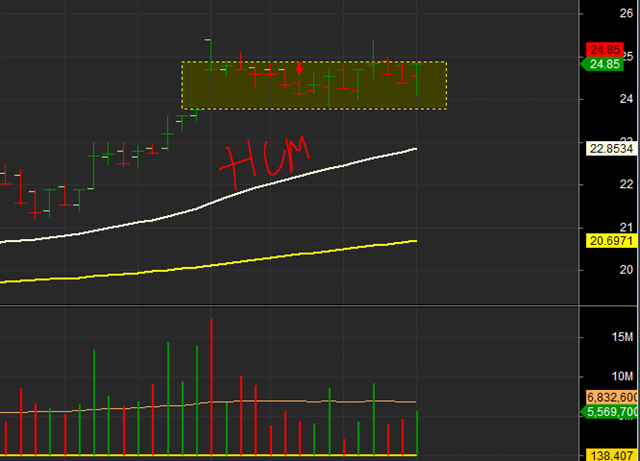
HCM là một dạng cổ phiếu đang có giá thắt chặt ở vùng nền cho điểm mua sớm trong nền & chờ điểm break. Target ngắn hạn 5-10%. Stoploss 24
Cảm ơn các bạn đã đọc bản tin!
Liên hệ hỗ trợ đầu tư: Team A-Invest (Zalo 038.325.3248)
Theo dõi kênh Youtube tại: @sinhatofficial
Bình luận (4)