BẢN TIN THỊ TRƯỜNG THỨ 2 - NGÀY 22.01.2024
I. THỊ TRƯỜNG THẾ GIỚI
1. Khu vực thị trường Mỹ
Dow +395,19 tại 37863,80, Nasdaq +255.32 tại 15310,97, S&P +58,87 tại 4839,81
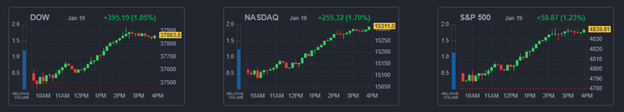
Thị trường Mỹ đã đóng cửa trong tuần viết tắt này với ấn tượng mạnh về khối lượng giao dịch trên mức trung bình tại NYSE. Chỉ số S&P 500 đóng cửa ở mức cao kỷ lục mới (4.839,81) với mức tăng 1,2%. Chỉ số công nghiệp trung bình Dow Jones ghi nhận mức tăng 1,1% và chỉ số Nasdaq Composite đóng cửa cao hơn 1,7%.
Cổ phiếu bán dẫn và vốn hóa lớn mạnh đã hỗ trợ chỉ số tăng trong thời gian sau đến cuối phiên, hầu hết mọi cổ phiếu đều giao dịch ở mức cao hơn. Chỉ số bán dẫn PHLX (SOX) tăng 4,0%; Vanguard Mega Cap Development ETF (MGK) đóng cửa cao hơn 1,6%
9 trong số 11 lĩnh vực S&P 500 đóng cửa với mức tăng và 5 trong số đó tăng hơn 1,0%. Ngoài các lĩnh vực chứa các thành phần vốn hóa lớn, lĩnh vực bất động sản (+1,0%) và tài chính (+1,6%) có mức tăng lớn nhất. Điều thứ hai được hỗ trợ một phần nhờ mức tăng đáng kể về Khách du lịch (TRV 211,67, +13,32, +6,7%), báo cáo thu nhập và doanh thu trên mức dự kiến.
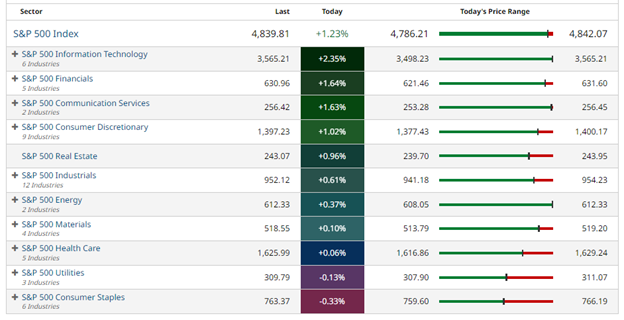
Các lĩnh vực duy nhất của S&P 500 ghi nhận mức giảm là hàng tiêu dùng thiết yếu (-0,3%) và tiện ích (-0,1%).
Động lực tăng giá trên thị trường chứng khoán tăng lên khi Trái phiếu Kho bạc giảm khỏi lợi suất cao trong ngày. Lợi suất trái phiếu kỳ hạn 10 năm sau khi tăng lên mức cao thì giảm trở lại ổn định không đổi trong ngày ở mức 4,15%.
Xem xét dữ liệu kinh tế:
• Doanh số bán nhà hiện tại tháng 12 3,78 triệu; Trước 3,82 triệu
Điểm mấu chốt rút ra từ báo cáo là lãi suất thế chấp cao tiếp tục đè nặng lên mức độ hoạt động chung, mặc dù chúng không ngăn được giá tiếp tục tăng.
• Tâm lý người tiêu dùng Đại học Michigan - Sơ bộ 78,8; Trước 69,7
Điểm mấu chốt rút ra từ báo cáo là tâm lý gia tăng đi kèm với sự sụt giảm khác về kỳ vọng lạm phát trong năm tới, đã quay trở lại mức chưa từng thấy trong ba năm
Nhận định cố vấn:
S&P 500 giao dịch ở mức cao mới mọi thời đại. Nhóm cổ phiếu bán dẫn thực sự quá mạnh mẽ khi NVIDA tiếp tục tăng ở mức cao mới. Đồng thời lợi suất trái phiếu giảm từ các mức cao nhất trong ngày đóng vai trò ủng hộ cho cổ phiếu.
Các số liệu mới kinh tế cho thấy không có rào cản về tâm lý suy yếu của người tiêu dùng, đồng thời doanh số bán nhà tuy có suy giảm nhẹ do lãi suất cao nhưng giá nhà thì lại không thay đổi thậm chí tăng tiếp.
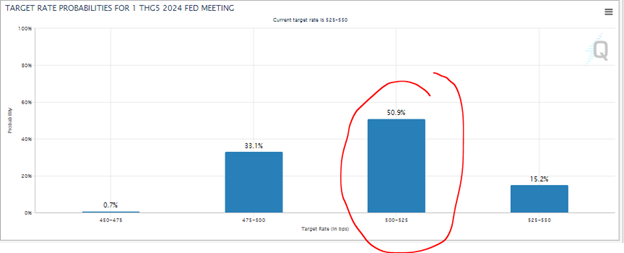
Nhìn chung thì trong tuần vừa rồi Mỹ cung cấp nhiều số liệu tích cực, phù hợp với quan điểm hạ cánh mềm, tuy nhiên cũng làm thay đổi tỷ lệ dự báo cắt lãi suất của FED vào tháng 3 giảm từ mức cắt 0.5 điểm 70% ở đầu tuần xuống còn cắt 0.25 điểm 50.9% vào cuối tuần do các số liệu tốt khiến FED diều hâu hơn.
2. Khu vực thị trường Châu Á
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương kết thúc tuần với nhiều biến động trái chiều khi các thị trường ở Trung Quốc và Hồng Kông chứng kiến lực bán nhiều hơn. Nikkei của Nhật Bản: +1,4% (+1,1% trong tuần), Hang Seng của Hồng Kông: -0,5% (-5,8% trong tuần), Shanghai Composite của Trung Quốc: -0,5 % (-1,7% trong tuần), Sensex của Ấn Độ: +0,7% (-1,2% trong tuần), Kospi của Hàn Quốc: +1,3% (-2,1% trong tuần), Úc ASX: +1,0% (-1,0% trong tuần).
Về dữ liệu kinh tế:
• FDI tháng 12 của Trung Quốc -8,0% so với đầu năm (-10,0% gần nhất)
• CPI tháng 12 của Nhật Bản -0,1% m/m (-0,2% gần nhất); 2,6% năm/năm (dự kiến 2,8%). CPI lõi quốc gia tháng 12 là 2,3% như dự kiến (2,5% vừa qua). Chỉ số hoạt động công nghiệp cấp 3 tháng 11 -0,8 (dự kiến 0,2; -0,7 gần nhất)
• PMI kinh doanh tháng 12 của New Zealand 43,1 (46,5 gần nhất) và Lượng khách đến tháng 11 -1,5% m/m (gần nhất -6,7%)
Trong tin tức:
• CPI của Nhật Bản giảm xuống 2,3% so với cùng kỳ năm trước trong tháng 12, tốc độ tăng trưởng chậm nhất kể từ tháng 7, điều này làm dấy lên suy đoán rằng Ngân hàng Nhật Bản sẽ duy trì chính sách cực kỳ lỏng lẻo tại cuộc họp tuần tới.
• Thủ tướng Nhật Bản Kishida cho biết ông sẽ giải tán phe phái chính trị của mình trong LDP sau vụ bê bối gây quỹ.
• Báo chí Trung Quốc suy đoán rằng Ngân hàng Nhân dân Trung Quốc sẽ không thay đổi lãi suất cho vay cơ bản sau quyết định giữ nguyên lãi suất cho vay trung hạn trong tuần này
3. Khu vực Châu Âu
Các chỉ số chính của châu Âu kết thúc tuần ở trạng thái gần mức tham chiếu. DAX của Đức: -0.07% (-0.89% kết tuần), FTSE 100 của Vương quốc Anh: +0,04 % (-2.14% kết tuần), CAC 40 của Pháp: -0,4% (-1.25% kết tuần), FTSE MIB của Ý: -0,22% (-0,61% kết tuần), IBEX 35 của Tây Ban Nha: -0.22% (-2,34% kết tuần).
Về dữ liệu kinh tế:
• PPI tháng 12 của Đức -1,2% m/m (dự kiến -0,5%; -0,5% gần nhất); -8,6% năm/năm (dự kiến -8,0%; -7,9% gần nhất)
• Doanh số bán lẻ tháng 12 của Vương quốc Anh -3,2% m/m (dự kiến -0,5%; 1,4% gần nhất); -2,4% năm/năm (dự kiến 1,1%; 0,2% gần nhất). Doanh số bán lẻ cốt lõi tháng 12 -3,3% m/m (dự kiến -0,6%; 1,5% gần nhất); -2,1% năm/năm (dự kiến 1,3%; 0,5% gần nhất)
• Niềm tin người tiêu dùng tháng 12 của Tây Ban Nha 77,6 (76,7 vừa qua)
• PPI tháng 12 của Thụy Sĩ -0,6% m/m, như dự kiến (-0,9% gần nhất); -1,1% năm/năm (-1,3% gần nhất)
Trong tin tức:
• Vương quốc Anh báo cáo doanh số bán lẻ tháng 12 yếu hơn dự kiến một vài ngày sau khi công bố chỉ số CPI tháng 12 nóng hơn dự kiến, cung cấp cho các nhà hoạch định chính sách tại Ngân hàng Trung ương Anh dữ liệu bổ sung để xem xét trước cuộc họp chính sách tiếp theo của họ sau hai tuần.
• Chính phủ Đức đã phê duyệt ngân sách cho năm 2024, dự kiến vay 39 tỷ EUR.
• Chủ tịch Ngân hàng Quốc gia Thụy Sĩ Jordan cho biết việc tăng lãi suất bổ sung là không cần thiết.
II. THỊ TRƯỜNG TRONG NƯỚC
Tin tức đáng chú ý:
Nhận định cố vấn:
Luật đất đai chính thức được thông qua. Cần thêm thời gian để đánh giá lại tác động. Trước mắt sẽ có hành lang pháp lý hỗ trợ cho các dự bán bất động sản đang triển khai thực hiện nhanh hơn. Các doanh nghiệp có sẵn quỹ đất sạch & tiềm năng sẽ phát triển tốt như VHM NLG KDH... vẫn có những khó khăn trong luật đất đai mới liên quan tới việc thu hồi đất nên cần đánh giá lại trong bài viết sau.
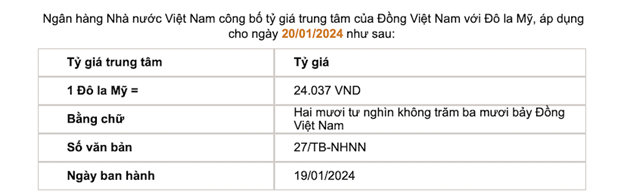
Đang theo dõi những biến động về tỷ giá. Tỷ giá có xu hướng tăng giai đoạn đầu năm do: Thứ 1, chênh lệch giá vàng SJC và thế giới cao, tạo áp lực khiến NHNN nhập khẩu vàng để giảm chênh lệch. Thứ 2 là do các số liệu kinh tế Mỹ thời gian gần đây vẫn đang duy trì tốt, ủng hộ cho quan điểm hạ cánh mềm khiến FED chưa thể hạ lãi suất ngay được cũng thúc đẩy đồng DXY tăng giá khiến tỷ giá phục hồi.
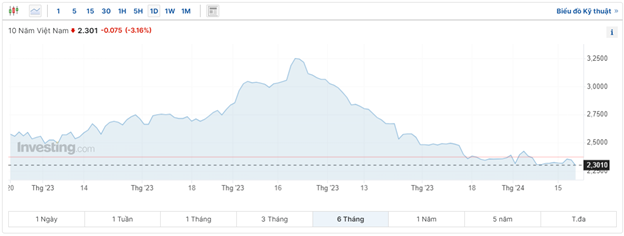
Thứ 2 là xu hướng tăng lại của lợi suất trái phiếu bên Mỹ mặc dù tại Việt Nam các kỳ hạn lợi suất trái phiếu vẫn giữ xu hướng giảm & chưa tăng lại. Các kỳ hạn ngắn 1năm đang có xu hướng giảm mạnh hơn cho thấy thanh khoản hệ thống vẫn đang dư thừa. Bond Yield 10 năm thì tiếp tục giảm về vùng nền thấp năm 2021 ủng hộ cho xu hướng tăng thị trường chứng khoán.
III. XU HƯỚNG THỊ TRƯỜNG
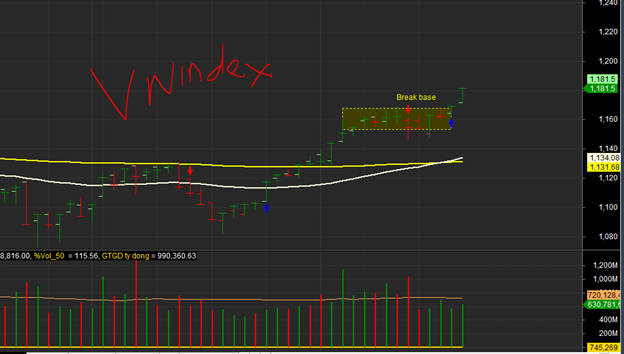
- Xuất hiện điểm cắt Golden Crossover bởi đường EMA50 và EMA200 VNINDEX. Đây là tín hiệu xác nhận cho xu hướng tăng trung hạn. Là tín hiệu để các khoản đầu tư trung hạn có thể tiếp tục được nắm giữ. Các bạn có thể tự backtest lại điểm giao cắt này trong quá khứ.
- Không có lý do gì để nghi ngờ nhịp tăng này của VNINDEX khi có nhóm ngành dẫn sóng (bank), có dòng tiền tham gia thể hiện qua volume, các yếu tố về môi trường kinh doanh ủng hộ (ngoại trừ áp lực tỷ giá nhưng chưa đáng ngại). Điểm nhất nổi bật nhất phiên ngày thứ 6 vẫn là bank, và rất khó để tìm thấy lý do khiến xu hướng giảm mạnh của thị trường trong thời gian sắp tới khi vẫn chưa có dấu hiệu điều chỉnh của nhóm dẫn đầu.
- Một số ý kiến cho rằng nếu bank điều chỉnh thị trường sẽ giảm sâu nhưng ý kiến cá nhân cho rằng xác suất cao tiề vẫn sẽ luân chuyển sang mid hoặc ít nhất là midcap vẫn đang tích tuỹ rất tốt giai đoạn này và cho dù giá có giảm sẽ có xu hướng giảm về nền tích luỹ nhiều hơn.
- Ngoại đang có xu hướng mua ròng trong nguyên tuần vừa rồi, kể cả tự doanh đó là điểm tích cực.
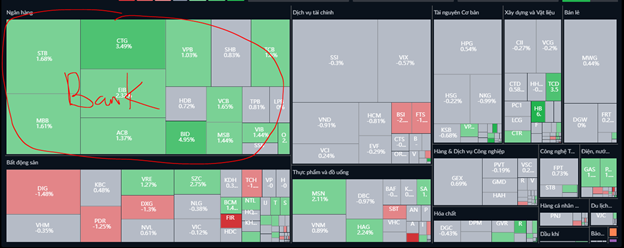
Tiền vẫn tập trung chủ yếu vào nhóm bank ở phiên cuối tuần vừa rồi. Các nhóm ngành còn lại chủ yếu điều chỉnh hoặc tham chiếu đi ngang. Riêng lẻ có MSN VRE SZC.
- XU HƯỚNG TĂNG NGẮN HẠN & TRUNG HẠN –
IV. CHIẾN LƯỢC HÀNH ĐỘNG
• Bank leader, nếu đánh swing trade thì tập trung vào bank.
• Đối với nhà đầu tư trung hạn bỏ qua biến động ngắn hạn thì tiếp tục nắm giữ tiếp. Nếu bạn vẫn đang nắm giữ các cổ phiếu được dự báo tăng trưởng trong năm 2024 thì tiếp tục nắm giữ, biến động ngắn hạn midcap đang tích luỹ hoặc có thể điều chỉnh sẽ phục hồi ở giai đoạn sau. Không nên vội vã mua bán hoặc mất kiên nhẫn theo thị trường.
• Cổ phiếu nắm giữ: PVS; STB; IMP; PNJ; HPG; DPG; CII; VHM; VRE
V. CỔ PHIẾU TIỀM NĂNG
(Bài phân tích ngày 19/1/2024 – Thứ 6. Bạn có thể đọc lại)
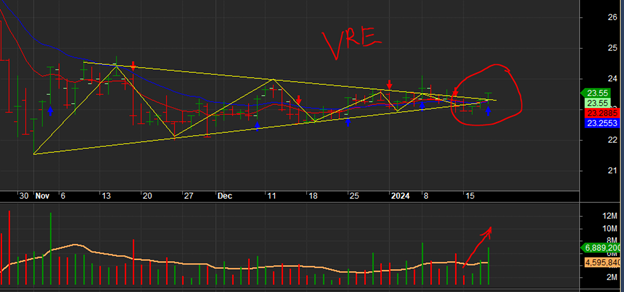
Điểm mua pocket pivot trong nền giá có xu hướng sẽ trở thành điểm breakout tốt khi giá vượt 23.5 -24. Thanh khoản tăng dần đều trong thời gian gần đây. Điểm mua gần tương đối an toàn để stoploss nếu giảm thấp hơn giá 22 - 22.5. Câu chuyện VRE vẫn là một cổ phiếu dưới giá trị tương tự VHM vì vậy nếu áp dung cơ bản để định giá thì chỉ nên chiếm khoảng 20% cho việc đưa ra quyết định đầu tư. Góc nhìn của mình là VRE khó có thể thấp hơn & có điều kiện để phục hồi trả lại giá trị nội tại. Muốn tìm hiểu kĩ hơn các bạn có thể đọc research các cty chứng khoán.
Cảm ơn các bạn đã đọc bản tin!
Liên hệ hỗ trợ đầu tư: Team A-Invest (038.325.3248)
Theo dõi kênh Youtube tại: @sinhatofficial
Bình luận (1)