BẢN TIN THỊ TRƯỜNG NGÀY 18.01.2024
I. THỊ TRƯỜNG THẾ GIỚI
1. Khu vực thị trường Mỹ
Dow -94,45 tại 37266,67, Nasdaq -88,73 tại 14855.62, S&P -26,77 tại 4739,21
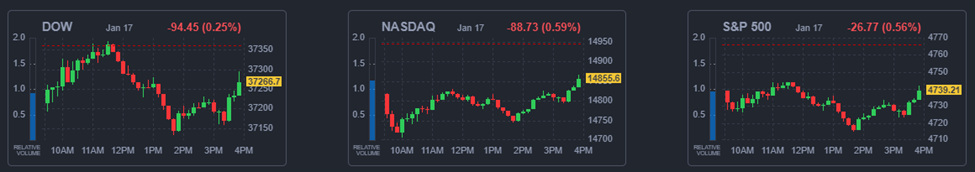
Giao dịch hôm nay có xu hướng tiêu cực. Tuy nhiên, các chỉ số chính đã có thể đóng cửa ở mức giảm nhẹ hơn nhờ mức tăng cao hơn trong nửa giờ giao dịch gần nhất. Sự cải thiện vào cuối buổi chiều, khiến S&P 500 và Nasdaq Composite tiến gần đến mức tốt nhất trong ngày, phần lớn được thúc đẩy bởi các cổ phiếu vốn hóa lớn đang có động thái tăng giá.
Tâm lý tiêu cực chung có liên quan đến việc lãi suất thị trường tăng và việc điều chỉnh lại quan điểm cắt giảm lãi suất lạc quan của thị trường. Lợi suất trái phiếu kỳ hạn 2 năm tăng 14 điểm cơ bản lên 4,36% và lợi suất trái phiếu kỳ hạn 10 năm tăng 4 điểm cơ bản lên 4,11%.
Hoạt động trên thị trường Kho bạc một phần là phản ứng trước việc công bố báo cáo doanh số bán lẻ tháng 12 sáng nay, báo cáo này không đi theo hướng thị trường. Điều đó có nghĩa là, chi tiêu của người tiêu dùng đã tốt hơn một chút so với dự kiến trong tháng 12 và không có khả năng thuyết phục Fed cắt giảm lãi suất nhiều hoặc sớm như thị trường hy vọng.
Về một lưu ý liên quan, Chủ tịch Ngân hàng Trung ương Châu Âu Lagarde lặp lại những bình luận gần đây của các ngân hàng trung ương khác, nói rằng việc cắt giảm lãi suất có thể sẽ bắt đầu vào mùa hè này, theo FT. Theo CME FedWatch Tool, thị trường tương lai của quỹ liên bang hiện đang định giá xác suất 59,1% về việc cắt giảm lãi suất 25 điểm cơ bản tại cuộc họp FOMC tháng 3 so với xác suất 66,9% ngày hôm qua.
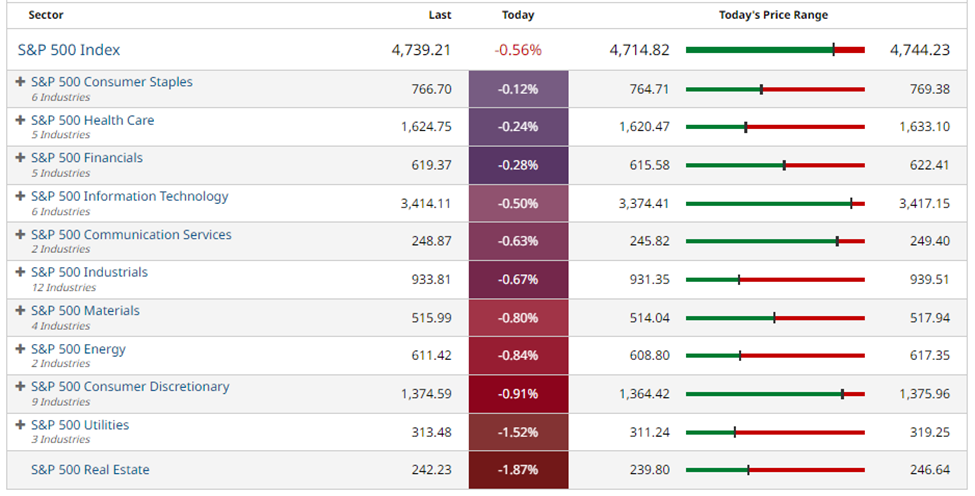
Lĩnh vực tài chính S&P 500 đóng cửa với mức giảm 0,3% sau khi một số thành phần báo cáo kết quả hàng quý chưa đạt như kỳ vọng. Charles Schwab (SCHW 63,45, -0,86, -1,3%) và Bancorp (USB 40,82, -0,56, -1,4%) là những công ty giảm có ảnh hưởng trong ngành sau kết quả kinh doanh hàng quý trong khi (CFG 31,73, +0,53, +1,7%) đã đi ngược lại để trở thành cổ phiếu tăng giá. Trong khi đó, lĩnh vực bất động sản nhạy cảm với tỷ giá (-1,9%) có mức giảm lớn nhất.
Xem xét dữ liệu kinh tế:
• Chỉ số ứng dụng thế chấp MBA hàng tuần 10,4%; Trước 9,9%
• Doanh số bán lẻ tháng 12 0,6%; Trước 0,3%; Doanh số bán lẻ tháng 12 ngoài ô tô 0,4%; Trước 0,2%
Điểm mấu chốt rút ra từ báo cáo là chi tiêu của người tiêu dùng vẫn ổn định trong tháng gần nhất của năm 2023, điều này không củng cố lập luận về việc FOMC sắp bắt đầu chiến dịch cắt giảm lãi suất nhanh chóng.
• Giá xuất khẩu tháng 12 -0,9%; Trước -0,9%
• Giá nhập khẩu tháng 12 0,0%; Trước đó đã được sửa đổi thành -0,5% từ -0,4%
• Tháng 12 Giá nhập khẩu dầu thô 0,0%; Trước đó đã được sửa đổi thành 0,1% từ 0,2%
Sản xuất công nghiệp tháng 12 0,1%; Trước đó đã được sửa đổi thành 0,0% từ 0,2%; Mức sử dụng công suất tháng 12 là 78,6% ;Trước đó đã được sửa đổi thành 78,6% từ 78,8%
Điểm mấu chốt rút ra từ báo cáo là sản lượng vẫn tương đối ổn định trong tháng 12, mặc dù sau đó có sự điều chỉnh giảm về tốc độ sản xuất và mức sử dụng công suất trong tháng 11.
Nhận định cố vấn:
Tối qua thị trường đang xem xét lại báo cáo doanh số bán lẻ tháng 12, làm tăng thêm quan điểm cho rằng Fed sẽ không cắt giảm lãi suất ngay khi thị trường hy vọng. Đồng thời các cổ phiếu vốn hoá lớn & bán dẫn yếu hơn, bị áp lực bởi tỷ giá & lãi suất tăng khi Lợi suất trái phiếu chính phủ ở các kì hạn đang có xu hướng phục hồi trở lại.
Tổng kết lại đây là vùng lưỡng lự cần điều chỉnh vì lý do tiệm cận đỉnh lịch sử & các thông tin cho thấy sự kì vọng việc cắt giảm lãi suất sớm nhất trong tháng 3 sẽ bị áp lực bởi các số liệu kinh tế còn tương đối tốt.
2. Khu vực thị trường Châu Á
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương kết thúc phiên giao dịch giữa tuần với mức giảm gần như thấp hơn khi chỉ số Nikkei (-0,4%) của Nhật Bản nhanh chóng chạm mức cao nhất mới trong 34 năm trước khi đảo chiều. Nikkei của Nhật Bản: -0,4%, Hang Seng của Hồng Kông: -3,7%, Shanghai Composite của Trung Quốc: -2,1%, Sensex của Ấn Độ: -2,2%, của Hàn Quốc Kospi của 39; -2,5%, ASX của Úc: -0,3%.
Về dữ liệu kinh tế:
• GDP quý 4 của Trung Quốc 1,0% qtr/qtr, như dự kiến (1,5% gần nhất); 5,2% năm/năm (dự kiến 5,3%; 4,9% gần nhất). Đầu tư tài sản cố định tháng 12 3,0% năm/năm (dự kiến 2,9%; 2,9% gần nhất), Sản xuất công nghiệp tháng 12 6,8% năm/năm (dự kiến 6,6%; 6,6% cuối năm) và Doanh số bán lẻ tháng 12 7,4% năm/năm (dự kiến 8,0% ; 10,1% gần nhất). Tỷ lệ thất nghiệp tháng 12 5,1% (dự kiến 5,0%; 5,0% gần nhất)
• Tháng 1 của Nhật Bản Reuters Tankan Index 6 (12 gần nhất)
• Doanh số bán lẻ thẻ điện tử tháng 12 của New Zealand -2,0% m/m (1,7% gần nhất); -0,6% năm/năm (2,1% gần nhất)
• Thặng dư thương mại tháng 12 của Singapore 7,78 tỷ SGD (thặng dư gần nhất là 6,15 tỷ SGD). Xuất khẩu phi dầu mỏ tháng 12 -2,8% m/m (dự kiến -1,5%; 0,3% gần nhất); -1,5% năm/năm (dự kiến 3,3%; 1,0% gần nhất)
Trong tin tức:
• Ba hãng vận tải lớn nhất của Nhật Bản được cho là đang tạm dừng các chuyến đi qua Biển Đỏ.
• Trung Quốc đã báo cáo GDP quý 4 nội tuyến trên cơ sở qtr/qtr, nhưng số liệu theo năm/năm hơi thấp so với kỳ vọng.
• Tạp chí Chứng khoán Trung Quốc đưa tin các nhà đầu tư Trung Quốc đang mua các quỹ ETF của Nhật Bản.
• Cổ phiếu bất động sản tại Trung Quốc có màn thể hiện yếu kém sau khi có thông tin giá nhà mới trong tháng 12 giảm tháng thứ sáu liên tiếp, giảm 0,5% so với tháng trước, trong khi Hang Seng của Hong Kong tiến gần đến mức thấp nhất kể từ tháng 11/2022.
• Trung Quốc đang chuẩn bị bán hơn 1 nghìn tỷ CNY trái phiếu siêu dài để hỗ trợ tăng trưởng.
3. Khu vực Châu Âu
Các chỉ số chính của châu Âu giao dịch trong sắc đỏ.
Về dữ liệu kinh tế:
• CPI tháng 12 của Eurozone 0,2% m/m, như dự kiến (-0,6% gần nhất); 2,9% năm/năm, như mong đợi (2,4% gần nhất). CPI cơ bản tháng 12 0,5% m/m (dự kiến 0,4%; -0,6% gần nhất); 3,4% năm/năm, như mong đợi (3,6%) gần nhất
• CPI tháng 12 của Vương quốc Anh 0,4% m/m (dự kiến 0,2%; -0,2% gần nhất); 4,0% năm/năm (dự kiến 3,8%; 3,9% gần nhất). CPI cơ bản tháng 12 0,6% m/m (dự kiến 0,4%; -0,3% gần nhất); 5,1% năm/năm (dự kiến 4,9%; 5,1% gần nhất). Tháng 12 PPI đầu vào -1,2% m/m (dự kiến -0,7%; -0,4% gần nhất) và PPI đầu ra -0,6% m/m (dự kiến -0,2%; 0,0% gần nhất). Chỉ số giá nhà tháng 12 -2,1% năm/năm (dự kiến -1,9%; -1,3% gần nhất)
• Thâm hụt ngân sách chính phủ tháng 11 của Pháp là 198,0 tỷ EUR (thâm hụt gần nhất là 177,7 tỷ EUR)
Trong tin tức:
• Vương quốc Anh báo cáo lạm phát tháng 12 nóng hơn dự kiến, gây áp lực lên kỳ vọng cắt giảm lãi suất.
• Các quan chức Ngân hàng Trung ương châu Âu tiếp tục đẩy lùi kỳ vọng về việc cắt giảm lãi suất trong thời gian tới, mặc dù Chủ tịch ECB Lagarde nói rằng việc cắt giảm lãi suất có thể sẽ xảy ra vào mùa hè.
II. THỊ TRƯỜNG TRONG NƯỚC
Tin tức đáng chú ý:
Chỉ số DXY tăng trở lợi, tỷ giá các thị trường trong khu vực giảm trở lợi trong nửa đều tháng 1/2024
• Lãi suất LNH trong tuần qua tăng nhẹ ở các kỳ hạn với mức tống từ 8bps ~ 13bps, trong đó ON ở mức 0.175%/nöm (+8 bps), 1W 0.5%/năm (+15 bps), 2W 0.47%/năm (-T1bps). Đầu tháng 1 trở lại đây, các NHTM cồ phần nhà nước tiếp tục hạ lãi suất huy động 10bps với các kỳ hạn trên 12 tháng, 30bps với cóc kỳ hạn dưới ó thớng, từ dưới 3 tháng giảm thêm 20-50bps.
• Chỉ số sức mạnh đồng USD (DXY) giữ mức cao nhốt trong vòng 1 tháng qua và ghi nhộn mức tăng hơn 1% so với cuối tuần trước khi đang dừng ở mức 103.5 sau khi dữ liệu lạm phát của Mỹ được công bố. Tỷ giá của một số thị trường đang yếu đi trong tháng 1 sau sự trở lại của đồng Dollar. VND đã mất giá hơn 1% kể từ đầu năm 2024
Tỷ giá LNH và tỷ giá trên thị trường tự do tăng mạnh trở lại khi giá vàng trong nước tiếp tục biến động
• Tỷ giá LNH đang tiếp tục tăng và lên mức trên 24.500 đồng trong khi đó các hợp đồng kỳ hạn không giao dịch các kỳ hạn từ 3-6-12 tháng đều đang cho thấy áp lực tăng tỷ giá vẫn đang hiện hữu.
• Giá vàng SJC trong nước mặc dù có điều chỉnh nhẹ so với thế giới nhưng vẫn giao dịch ở mức khá cao và biên mua bán được nới rộng ở mức 73,8-76,32 triệu đồng/lượng. Chênh lệch so với giá vàng thế giới vẫn duy trì khá cao lên hơn 14 triệu đồng/lượng sẽ vẫn gây áp lực nhập khẩu vàng lậu qua đó ảnh hưởng tới tỷ giá.
Nhận định cố vấn:
Đang theo dõi những biến động về tỷ giá. Tỷ giá có xu hướng tăng giai đoạn đầu năm do: Thứ 1, chênh lệch giá vàng SJC và thế giới cao, tạo áp lực khiến NHNN nhập khẩu vàng để giảm chênh lệch. Thứ 2 là do CPI Mỹ vẫn đang duy trì cao chưa giảm như kỳ vọng khiến FED chưa thể hạ lãi suất ngay được cũng thúc đẩy đồng DXY tăng giá khiến tỷ giá phục hồi.
Thứ 2 là xu hướng tăng lại của lợi suất trái phiếu bên Mỹ mặc dù tại Việt Nam các kỳ hạn lợi suất trái phiếu vẫn giữ xu hướng giảm & chưa tăng lại. Các kỳ hạn ngắn 1năm đang có xu hướng giảm mạnh hơn cho thấy thanh khoản hệ thống vẫn đang chưa quá đáng ngại. Nhưng liệu xu hướng này còn duy trì được không, cần theo dõi.
III. XU HƯỚNG THỊ TRƯỜNG
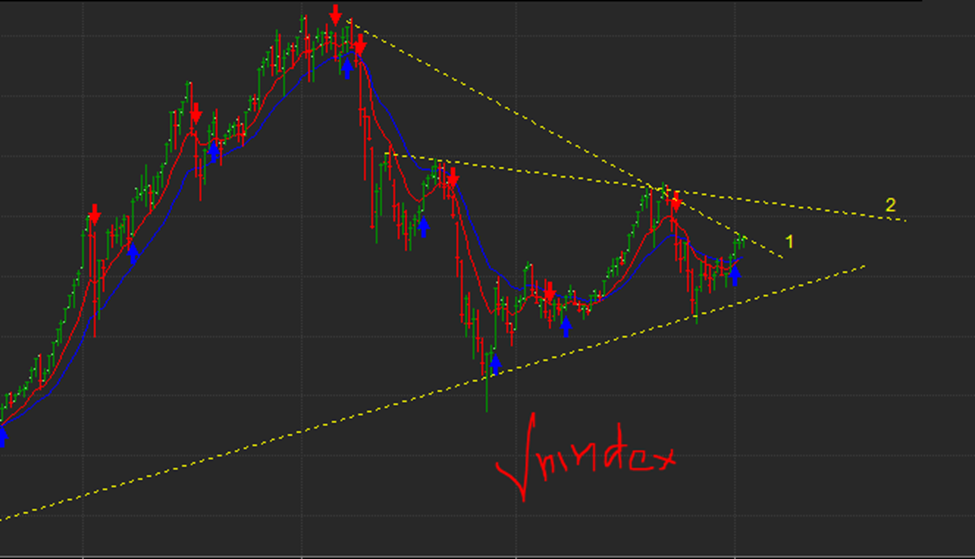
- Có hai kịch bản cực kì quan trọng trong xu hướng trung hạn của VNINDEX: 1 là sideway vùng 115x này một thời gian rồi tăng tiếp về 1200-1220. 2 là sẽ điều chỉnh ngay chỗ này về test lại 1130 hoặc thấp hơn 1100 rồi sau đó mới tăng giá trở lại. Chưa rõ liệu thị trường sẽ di chuyển theo hướng như thế nào. Nhìn chung chỗ này sẽ 50/50 cho cả cửa lên tiếp hoặc điều chỉnh.
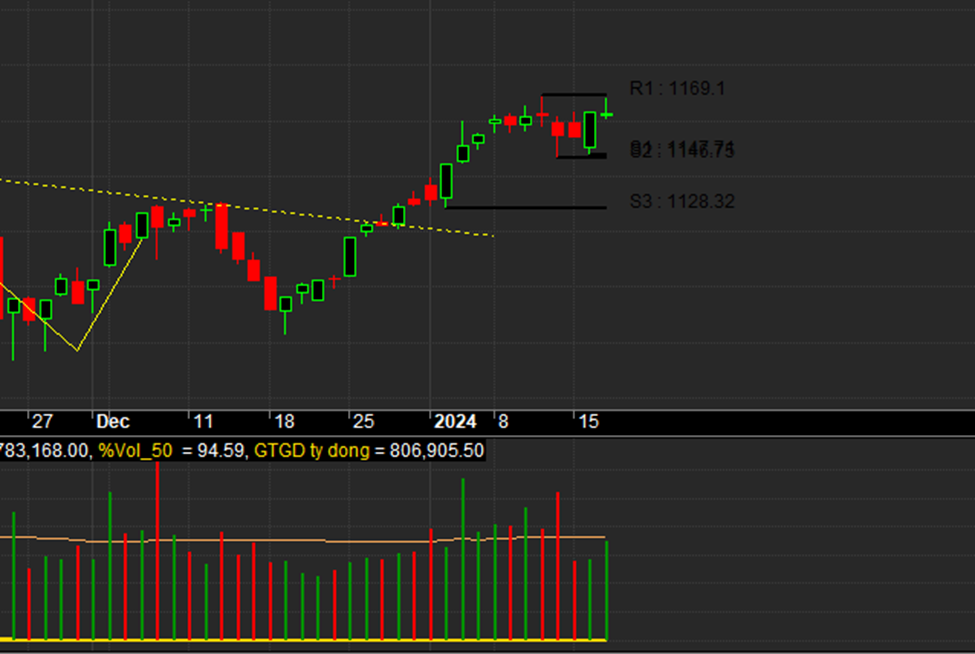
- Trong xu hướng chart ngày, chúng ta có vùng 1169 trở thành kháng cự cho hai lần VNINDEX vượt nhưng không qua được, cả hai lần đều đi kèm theo volume lớn. Phiên ngày thứ 3 thị trường phục hồi nhưng chỉ ở mức volume thấp cũng mang theo một vài tín hiệu đáng ngại. Nhìn chung, về kĩ thuật thì chỗ này chưa cho thấy sự ổn định của VNINDEX & đang có xu hướng bị chốt lời tương đối mạnh.
- Nhưng nếu bỏ qua yếu tổ chỉ số nhìn vào VNINDEX thì các dòng như ngân hàng, bất động sản & các dòng còn lại đang có xu hướng tích luỹ và thanh khoản cao gần đây tới từ nhóm cổ phiếu ngân hàng cũng là hợp lý và mức điều chỉnh thực ra là không quá đáng ngại với nhóm này. Nên xấu thực sự thì vẫn chưa thấy xấu mà nhìn thấy sự tích luỹ lại của Bank, các nhóm midcap thì luân phiên phục hồi hơn.
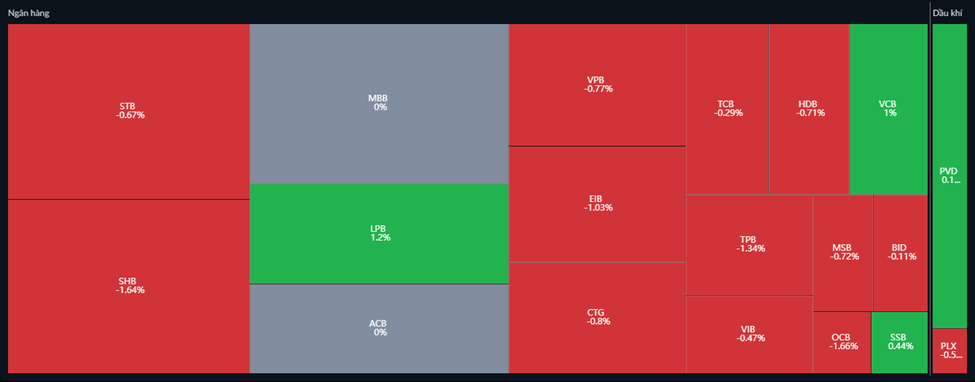
- XU HƯỚNG TĂNG NGẮN HẠN & TRUNG HẠN –
IV. CHIẾN LƯỢC HÀNH ĐỘNG
• Chỗ này 50/50 cho cửa tăng tiếp & điều chỉnh của thị trường. Nên nếu thời gian cần tết âm này ai cảm thấy rủi ro có thể hạ bớt tỷ trọng chờ qua tết xuất hiện các cổ phiếu leader thì tham gia sau.
• Đối với nhà đầu tư trung hạn bỏ qua biến động ngắn hạn thì tiếp tục nắm giữ tiếp, nhưng chú ý một số cổ phiếu như dòng chứng khoán break phiên hôm qua, nếu các điểm nổ này tiếp tục fail break nghĩa là tăng hôm qua nhưng lại tiếp tục điều chỉnh vào lại trong nền thì sẽ tương đối xấu cho cả thị trường. Một dạng của kiểu phân phối trên nền giá, khi các phiên tăng sau đó lại bị bán ngược trở lại. Lúc đó thì nên phải hạ tỷ trọng. Còn vẫn duy trì thì tiếp tục giữ nguyên tỷ trọng.
• Cổ phiếu nắm giữ: PVS; STB; PNJ; HPG; DPG, CII
Cảm ơn các bạn đã đọc bản tin!
Liên hệ hỗ trợ đầu tư: Team A-Invest (038.325.3248)
Theo dõi kênh Youtube tại: @sinhatofficial
Bình luận