BẢN TIN THỊ TRƯỜNG NGÀY 17.01.2024
I. THỊ TRƯỜNG THẾ GIỚI
1. Khu vực thị trường Mỹ
Dow -231,86 tại 37361.12, Nasdaq -28,41 tại 14944.35, S&P -17,85 tại 4765,98
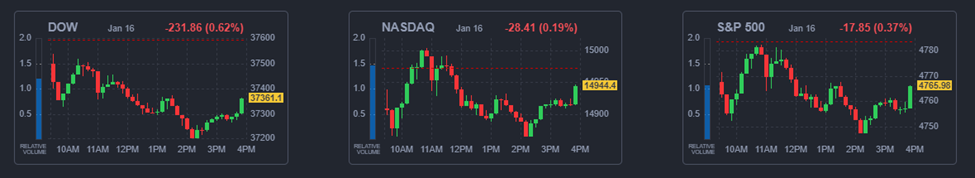
Chỉ số Nasdaq Composite ghi nhận mức giảm 0,2%, S&P 500 giảm 0,4% và Chỉ số công nghiệp trung bình Dow Jones giảm 0,6%. Các cổ phiếu vốn hóa nhỏ giảm ở mức tương đối, khiến chỉ số Russell 2000 giảm 1,2%. Lợi suất trái phiếu kỳ hạn 2 năm tăng 7 điểm cơ bản ở mức 4,22% và lợi suất trái phiếu kỳ hạn 10 năm tăng 12 điểm cơ bản lên 4,07% sau khi giảm xuống 3,99% trước đó là một trong những yếu tố cản trở thị trường.
Hành động giá này một phần là phản ứng trước những bình luận từ Thống đốc Fed Waller (cử tri FOMC), người chỉ ra rằng Fed có thể bắt đầu cắt giảm lãi suất trong năm nay, nhưng nhắc lại ước tính của Fed về ba lần cắt giảm thay vì sáu lần cắt giảm mà thị trường mong đợi. Theo CME FedWatch Tool, thị trường tương lai của quỹ liên bang hiện đang định giá xác suất 63,3% về việc cắt giảm lãi suất 25 điểm cơ bản tại cuộc họp FOMC tháng 3 so với xác suất 76.9% vào thứ Sáu.
Báo cáo thu nhập quý 4 cũng góp phần khiến giá giảm. Goldman Sachs (GS 380,45, +2,70, +0,7%), Morgan Stanley (MS 85,97, -3,73, -4,2%), và PNC (PNC 149,02, +0,10, +0,1%) là những công ty mới nhất báo cáo kết quả hàng quý, nhận được nhiều phản hồi trái chiều. Lĩnh vực tài chính S&P 500 là một trong những lĩnh vực hoạt động kém nhất, giảm 0,6%. Những ngành tụt hậu khác bao gồm các lĩnh vực nhạy cảm về kinh tế như năng lượng (-2,4%), vật liệu (-1,2%) và công nghiệp (-1,0%).
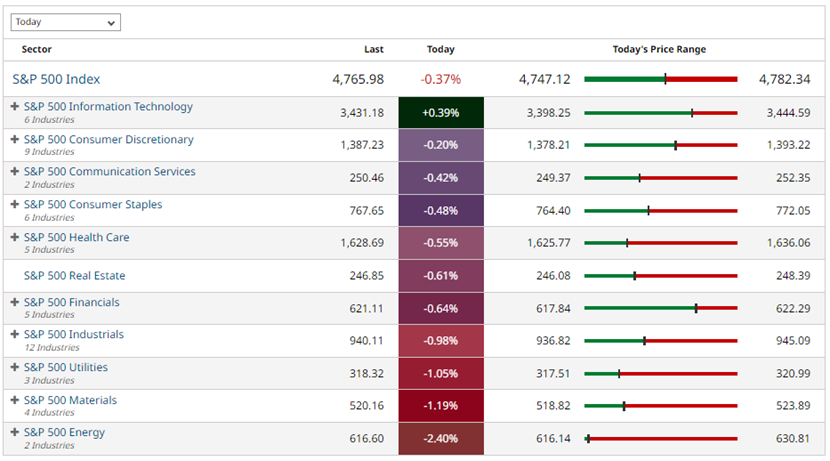
Lĩnh vực duy nhất đóng cửa với mức tăng là công nghệ thông tin (+0,4%), được thúc đẩy nhờ lợi nhuận ở Microsoft ((509.68 mua lại , +15,28, +3,1%). Lĩnh vực này cũng được thúc đẩy nhờ tin tức NVDA (390,27, +1,80, +0,5%) và MSFT
Không có nhiều dữ liệu kinh tế đáng chú ý vào tối qua.
Nhận định cố vấn:
Các chỉ số chính đang ở gần mức cao nhất mọi thời đại khiến dòng tiền có xu hướng do dự trong khi mùa báo cáo thu nhập tới. Sau phát biểu của Thống đốc Fed Waller (cử tri FOMC) cho rằng sẽ có ít hơn các đợt cắt giảm lãi suất trong năm 2023 khiến tỷ lệ cược cắt giảm lãi suất của Fed Watch Tool giảm ngược trở lại xuống chỉ còn 63% cắt giảm ngay trong tháng 3. Đồng thời lãi suất thị trường tăng khi Lợi suất trái phiếu 10 năm trở lại trên 4,00%
Nhưng cổ phiếu lớn tăng giảm trái chiều sau khi có báo cáo lợi nhuận. Đáng chú ý thu nhập từ Goldman Sachs (GS) và Morgan Stanley (MS). Nhìn chung thì các biến động điều chỉnh thông thường chưa có nhiều lý do đáng ngại.
2. Khu vực thị trường Châu Á
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương kết thúc hôm thứ Ba với nhiều biến động trái chiều. Nikkei của Nhật Bản: -0,8%, Hang Seng của Hồng Kông: -2,2%, Shanghai
Composite của Trung Quốc: +0,3%, Sensex của Ấn Độ: -0,3%, của Hàn Quốc Kospi của 39; -1,1%, ASX của Úc: -1,1%.
Về dữ liệu kinh tế:
• PPI tháng 12 của Nhật Bản 0,3% m/m (dự kiến 0,0%; 0,3% gần nhất); 0,0% năm/năm (dự kiến -0,3%; 0,3% gần nhất)
• Chỉ số giá nhập khẩu tháng 12 của Hàn Quốc -4,1% năm/năm (-8,8%) và Chỉ số giá xuất khẩu -2,3% năm/năm (-7,4%)
Trong tin tức:
• Ngân hàng Nhân dân Trung Quốc giữ nguyên lãi suất chính sách trung hạn, nhưng có suy đoán về việc có thêm nhiều biện pháp kích thích trong tương lai gần.
• FT đưa tin một số nhà đầu tư tổ chức ở Trung Quốc đã được hướng dẫn không bán cổ phiếu.
• Tổng thống Hàn Quốc Yoon thề sẽ đáp trả những hành động khiêu khích của Triều Tiên bằng một phản ứng "ở quy mô gấp bội".
3. Khu vực thị trường Châu Âu
Các chỉ số chính của châu Âu giao dịch trong sắc đỏ.
Về dữ liệu kinh tế:
• Tâm lý kinh tế ZEW tháng 1 của Eurozone 22,7 (dự kiến 21,9; 23,0 gần nhất)
• Chỉ số thu nhập trung bình tháng 11 của Vương quốc Anh + Tiền thưởng 6,5% hàng năm (dự kiến là 6,8%; 7,2% gần nhất). Thay đổi việc làm trong ba tháng tháng 11 là 73.000 (dự kiến 50.000; 55.000 gần nhất) và Tỷ lệ thất nghiệp tháng 11 4,2% (dự kiến 4,3%; 4,2% gần nhất). Số lượng người yêu cầu bồi thường thất nghiệp tháng 12 thay đổi 11.700 (dự kiến 18.100; 600 gần nhất)
• CPI tháng 12 của Ý 0,2% m/m như dự kiến (-0,5% gần nhất); 0,6% năm/năm, như dự kiến (0,7%) gần nhất
Trong tin tức:
• Các quỹ hưu trí của Anh được cho là đang chuẩn bị bán tài sản trị giá tới 200 tỷ bảng Anh.
• Commerzbank và Deutsche Bank được cho là đang bắt đầu lại các cuộc đàm phán sáp nhập.
• Nhà hoạch định chính sách Ngân hàng Trung ương châu Âu Holzmann cho rằng thị trường không nên trông chờ vào việc cắt giảm lãi suất diễn ra vào năm 2024 trong khi nhà hoạch định chính sách Heredotou cho rằng còn quá sớm để thảo luận về việc cắt giảm vào thời điểm này.
• Hiệp hội công nghiệp BDI của Đức dự kiến tăng trưởng nội địa chỉ 0,3% vào năm 2024.
• Thụy Sĩ sẽ tổ chức một hội nghị hòa bình theo yêu cầu của Tổng thống Ukraine Zelenskiy.
II. THỊ TRƯỜNG TRONG NƯỚC
Tin tức đáng chú ý:
• Bỏ độc quyền, giá vàng hết "một mình một chợ"?
Nhận định cố vấn:
Xu hướng giảm định tính về mặt lãi suất đã gần như được phản ánh trên thị trường tài chính. Nghĩa là lãi suất huy động nếu có giảm thêm cũng không mang nhiều tính chất hỗ trợ cho thị trường chứng khoán, điểm tích cực là hỗ trợ cho lãi suất cho vay giảm nhờ chi phí vốn giảm nhanh trong thời gian gần đây đặc biệt hỗ trợ cho nhóm bank tăng giá.
Thanh khoản thị trường chứng khoán tăng trong thời gian gần đây, trung bình đạt mức 20.000 tỷ đồng. Cho thấy dòng tiền tham gia vào thị trường rõ ràng.
Tỷ giá có xu hướng tăng giai đoạn đầu năm do: Thứ 1, chênh lệch giá vàng SJC và thế giới cao, tạo áp lực khiến NHNN nhập khẩu vàng để giảm chênh lệch. Thứ 2 là do CPI Mỹ vẫn đang duy trì cao chưa giảm như kỳ vọng khiến FED chưa thể hạ lãi suất ngay được cũng thúc đẩy tỷ giá phục hồi. Đánh giá chưa phải quá lo lắng về tỷ giá do mỗi năm tỷ giá luôn có biên biến động trong kiếm soát của NHNN, đồng thời sau giai đoạn đầu quý I khả năng tỷ giá sẽ hạ nhiệt hơn nhờ nhu cầu vàng cuối năm âm lịch giảm bớt.
III. XU HƯỚNG THỊ TRƯỜNG

- VNINDEX có một phiên rút chân phục hồi tốt sau khi lình xình đỏ trong suốt cả phiên sau đó bất ngờ hồi phục từ thời điểm 14h chiều cho đến kết phiên. Điểm tích cực là các cổ phiếu midcap trong hai tuần vừa rồi giảm có cơ hội phục hồi trở lại. Trong khi đó nhóm ngành ngân hàng vẫn giữ sắc xanh nhưng tăng ở mức không quá cao & thanh khoản không tăng mạnh như các phiên trước.
- Nhìn chung nhóm ngân hàng vẫn đang tích cực & leader nhưng có xu hướng tích luỹ lại khi thanh khoản thị trường hai phiên gần đây ở mức thấp hơn đáng kể.
- Nhóm ngành tích cực nhất phiên hôm qua là thép khi NKG tăng trần, HSG tăng hơn 4%, HPG 2.5% đóng góp vào mức tăng chỉ số tương đối tốt. Câu chuyện nhóm ngành thép cũng đã nhắc ở các video phân tích trước rằng giá thép thế giới giảm nhưng thép nội địa vẫn duy trì tăng khả năng nhóm này chỉ ở dạng tích luỹ trong nền còn khả năng xấu thấp, thì hôm nay đã lấy lại sức mạnh giá tốt hơn các nhóm ngành khác.

- Hôm qua thị trường lan toả đà tăng tốt. Các nhóm ngành hầu hết đều đóng nến xanh. Kì vọng các phiên tiếp theo tiếp tục phục hồi sau hai tuần nhóm midcap giảm giá khi tiền tập trung vào nhóm bank. Nước ngoài mua ròng 148 tỷ, Tự doanh mua ròng 48 tỷ.
- XU HƯỚNG TĂNG NGẮN HẠN & TRUNG HẠN –
IV. CHIẾN LƯỢC HÀNH ĐỘNG
• Tiếp tục nắm giữ cổ phiếu trong danh mục. Có thể nâng tỷ trọng khi cổ phiếu có tín hiệu tạo đáy (volume giảm đợt rồi volume thấp sau đó phục hồi giá tương đối nhanh hoặc test về các khu vực hỗ trợ rồi bật lại nhanh chóng)
• Cơ hội thị trường tăng lại có thể cơ cấu lại danh mục & chờ điểm mua pullback của nhóm ngân hàng.
• Cổ phiếu nắm giữ: PVS; STB; PNJ; HPG; DPG, CII
Ví dụ về điểm test các cổ phiếu:

VHM test về khu vực đường xu hướng tăng giá, thanh nến break giá đi kèm với volume ngày 25/12 vẫn còn hiệu lực. Điểm test nhanh chóng phục hồi và đang hình thành mô hình morning star đảo chiều vùng đáy. Đây là một dạng điểm mua kéo ngược, stoploss ngay tại mốc low thanh nến break ngày 25/12 ngắn hạn hoặc vùng 39 cho mục tiêu trung hạn.

PNJ vẫn tôn trọng đường kênh xu hướng tăng, tôn trọng EMA10/20 tuy vẫn đang tích luỹ trong khu vực box 84-86. Kì vọng có thể vượt vùng giá này về vùng 9x. Volume vẫn đang duy trì ở mức trung bình, cao hơn mặt bằng chung của thời gian tích luỹ trước.
Cảm ơn các bạn đã đọc bản tin!
Liên hệ hỗ trợ đầu tư: Team A-Invest (038.325.3248)
Theo dõi kênh Youtube tại: @sinhatofficial
Bình luận