BẢN TIN THỊ TRƯỜNG NGÀY 15.01.2024
I. THỊ TRƯỜNG THẾ GIỚI
1. Khu vực thị trường Mỹ
Dow -118,04 tại 37592,98, Nasdaq +2,57 tại 14972,76, S&P +3,59 tại 4783,83
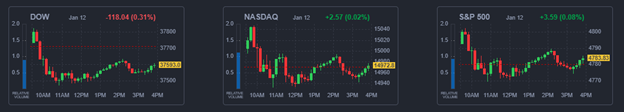
Chỉ số S&P 500 và Nasdaq Composite đóng cửa ít thay đổi so với ngày hôm qua trong khi Chỉ số công nghiệp trung bình Dow Jones và Russell 2000 lần lượt giảm 0,3% và 0,2%.
Kết thúc tuần tương đối nhẹ nhàng khởi động cho kỳ báo cáo thu nhập Q4, nhà đầu tư đang mong chờ kết quả thu nhập sắp tới. Thành phần Dow UnitedHealth (UNH 521,51, -18,17, -3,4%) , Delta Air Lines (DAL 38,47, -3,79, -9,0%) , Ngân hàng Mỹ (BAC 32,80, -0,35, -1,1 %), và Wells Fargo (WFC 47,40, -1,64, - 3,3%) cổ phiếu đang giảm khi đánh giá liên quan tới vấn đề báo cáo thu nhập. JPMorgan Chase (JPM 169,05, -1,25, -0,7%) và Citigroup (C 52,62, +0,54, +1,0%) cũng nằm trong số những cái tên đáng chú ý đã báo cáo thu nhập.
Một phần do thực tế là S&P 500 và Chỉ số công nghiệp trung bình Dow Jones đang giao dịch gần mức cao nhất mọi thời đại. S&P 500 giao dịch trên mức cao nhất mọi thời đại ngay sau khi mở cửa, đạt 4.802. Mức tăng ban đầu đó một phần là phản ứng trước báo cáo Chỉ số giá sản xuất (PPI) thấp hơn dự kiến trong tháng 12, điều này gần nhất đã tác động đến hành động giá trên thị trường Kho bạc nhiều hơn thị trường chứng khoán. Lợi suất trái phiếu kỳ hạn 2 năm, vốn nhạy cảm nhất với những thay đổi trên thị trường tương lai của quỹ liên bang, đã giảm 12 điểm cơ bản hôm nay xuống 4,15%. Lợi suất trái phiếu kỳ hạn 10 năm giảm 3 điểm cơ bản xuống 3,95%.
Báo cáo PPI cũng khiến điều chỉnh lại kỳ vọng cắt giảm lãi suất. Thị trường tương lai của quỹ liên bang hiện có xác suất 76.9% về việc cắt giảm lãi suất 25 điểm cơ bản tại cuộc họp FOMC tháng 3 so với xác suất 73,2% của ngày thứ 5 và xác suất 68,1% một tuần trước.
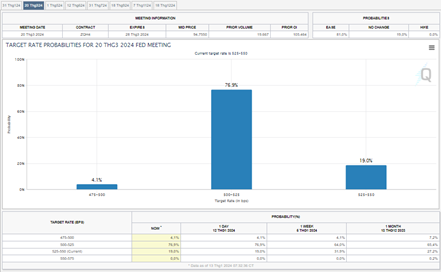
Đáng chú ý, kỳ vọng cắt giảm lãi suất cũng tăng vào ngày thứ 5 mặc dù báo cáo Chỉ số giá tiêu dùng tháng 12 không giảm chính xác như những gì thị trường mong đợi, cho thấy thị trường không tin rằng lạm phát có khả năng tăng tốc trở lại. Nỗi lo lắng về địa chính trị sau khi Hoa Kỳ và Vương quốc Anh tiến hành các cuộc tấn công nhằm vào các mục tiêu quân sự ở các khu vực do Houthi kiểm soát ở Yemen.
Xem xét dữ liệu kinh tế:
• PPI tháng 12 -0,1%; PPI cốt lõi tháng 12 0,0%; Trước 0,0%
Điểm mấu chốt rút ra từ báo cáo là lạm phát ở khu vực sản xuất bán buôn đã được kiểm soát, với tình trạng giảm phát xuất hiện ở một số thành phần và dự kiến sẽ chuyển thành các chỉ số lạm phát giảm nhẹ hơn đối với Chỉ số giá PCE, chỉ số theo dõi ưa thích của Fed.
Thị trường Mỹ sẽ đóng cửa vào Thứ Hai nhân Ngày Martin Luther King Jr.
Nhận định cố vấn:
Khởi đầu cho mùa báo cáo kết quả kinh doanh quý IV, một số cổ phiếu lớn trong chỉ số chính DJI có kết quả chưa được như mong đợi và sau đó điều chỉnh giảm. Đáng chú ý, khoản lỗ liên quan đến thu nhập của UnitedHealth (UNH) đè nặng lên chỉ số Trung bình Công nghiệp Dow Jones. Tổng hợp loạt kết quả thu nhập Q4 đầu tiên, thu được nhiều phản ứng trái chiều thị trường.
Sau khi có dữ liệu PPI, thị trường đang gia tăng kỳ vọng về việc cắt giảm lãi suất bắt đầu từ tháng 3. Đồng thời, lợi suất giảm, đặc biệt là trái phiếu kỳ hạn 2 năm, vốn nhạy cảm nhất với những thay đổi của lãi suất quỹ liên bang.
Điểm đáng chú ý từ báo cáo là lạm phát ở khu vực sản xuất bán buôn đã được kiểm soát, với tình trạng giảm phát xuất hiện ở một số thành phần và dự kiến sẽ chuyển thành các chỉ số lạm phát giảm nhẹ hơn đối với Chỉ số giá PCE, chỉ số theo dõi ưa thích của Fed.
2. Khu vực thị trường Châu Á
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương kết thúc tuần với nhiều biến động trái chiều trong khi chỉ số Nikkei (+1,5%) của Nhật Bản tiếp tục thể hiện sức mạnh với Fast Retailing phục hồi sau khi vượt qua kỳ vọng hàng quý. Nikkei của Nhật Bản: +1,5% (+6,6% trong tuần), Hang Seng của Hồng Kông: -0,4% (-1,8% trong tuần), Shanghai Composite của Trung Quốc: -0,2 % (-1,6% trong tuần), Sensex của Ấn Độ: +1,2% (+0,8% trong tuần), Kospi của Hàn Quốc: -0,6% (-2,1% trong tuần), ASX của Úc: -0,1% (+0,2% trong tuần).
Về dữ liệu kinh tế:
• CPI tháng 12 của Trung Quốc 0,1% m/m (dự kiến 0,2%; -0,5% gần nhất); -0,3% năm/năm (dự kiến -0,4%; -0,5% gần nhất). PPI tháng 12 -2,7% hàng năm (dự kiến -2,6%; -3,0% gần nhất). Thặng dư thương mại tháng 12 là 75,34 tỷ USD (thặng dư dự kiến là 74,75 tỷ USD; thặng dư gần nhất là 68,39 tỷ USD). Tháng 12 Nhập khẩu 0,2% năm/năm (dự kiến 0,3%; -0,6% gần nhất) và Xuất khẩu 2,3% năm/năm (dự kiến 1,7%; 0,5% gần nhất). Tháng 12 Các khoản cho vay mới 1,17 nghìn tỷ CNY (dự kiến là 1,40 nghìn tỷ CNY; 1,09 nghìn tỷ CNY gần nhất) và tổng tài trợ xã hội 1,94 nghìn tỷ CNY (dự kiến là 2,20 nghìn tỷ CNY; 2,45 nghìn tỷ CNY gần nhất)
• Thặng dư tài khoản vãng lai tháng 11 của Nhật Bản 1,89 nghìn tỷ JPY (thặng dư dự kiến là 2,18 nghìn tỷ JPY; thặng dư gần nhất là 2,62 nghìn tỷ JPY). Cho vay ngân hàng tháng 12 3,1% hàng năm (dự kiến 2,7%; 2,8% gần nhất). Chỉ số hiện tại của người theo dõi kinh tế tháng 12 50,7 (dự kiến 49,9; 49,5 gần nhất)
• Khoản vay mua nhà tháng 11 của Úc 0,5% m/m (dự kiến 0,0%; 5,6% gần nhất)
Trong tin tức:
• Đã có suy đoán rằng Ngân hàng Nhật Bản sẽ hạ dự báo lạm phát cho năm tài khóa 2024 sau các biện pháp giảm tốc gần đây.
• Thặng dư thương mại của Trung Quốc trong tháng 12 lớn hơn một chút so với dự kiến trong khi CPI và PPI tiếp tục giảm phát so với cùng kỳ năm trước.
3. Khu vực thị trường Châu Âu
Các chỉ số chính của châu Âu tăng xanh trong phiên kết thúc tuần. DAX của Đức: +0,95% (+0,66% từ đầu tuần), FTSE 100 của Vương quốc Anh: +0,64 % (-0,84% kết tuần), CAC 40 của Pháp: +1.05% (+0,6% kết tuần), FTSE MIB của Ý: +0,73% (+0.1% kết tuần), IBEX 35 của Tây Ban Nha: +0,9% (-0,69% kết tuần hàng tuần).
Về dữ liệu kinh tế:
• Sản lượng xây dựng tháng 11 của Vương quốc Anh -0,2% m/m (dự kiến 0,4%; -0,4% gần nhất); 0,9% năm/năm (dự kiến 1,3%; 1,3% gần nhất). GDP tháng 11 0,3% m/m (dự kiến 0,2%; -0,3% gần nhất); 0,2% năm/năm, như mong đợi (-0,1% gần nhất). Sản xuất công nghiệp tháng 11 0,3% m/m, như dự kiến (-1,3% gần nhất); -0,1% năm/năm (dự kiến 0,7%; -0,5% gần nhất). Sản xuất tháng 11 Sản xuất 0,4% m/m (dự kiến 0,3%; -1,2% gần nhất); 1,3% năm/năm (dự kiến 1,7%; 0,2% gần nhất). Thâm hụt thương mại tháng 11 14,19 tỷ GBP (thâm hụt dự kiến là 15,70 tỷ GBP; thâm hụt gần nhất là 15,94 tỷ GBP)
• Chi tiêu tiêu dùng tháng 11 của Pháp 0,7% m/m (dự kiến -0,1%; -0,9% gần nhất). CPI tháng 12 0,1% m/m như dự kiến (-0,2% gần nhất); 3,7% năm/năm, như dự kiến (3,5% gần nhất)
• CPI tháng 12 của Tây Ban Nha 0,0% m/m, như dự kiến (-0,3% gần nhất); 3,1% năm/năm, như mong đợi (3,2% gần nhất). CPI lõi tháng 12 3,8% hàng năm (4,5%)
Trong tin tức:
• Vương quốc Anh báo cáo mức tăng trưởng GDP tháng 11 mạnh hơn dự kiến, nhưng tốc độ tăng trưởng dự kiến sẽ giảm tốc trong các số liệu tương lai.
• Burberry hạ thấp kế hoạch kinh doanh do nhu cầu chậm lại.
• Airbus đã đạt được mục tiêu giao hàng vào năm 2023.
• Chủ tịch Ngân hàng Trung ương Châu Âu Lagarde cho biết việc cắt giảm lãi suất sẽ bắt đầu khi có đủ dữ liệu để xác nhận lạm phát đang chậm lại.
II. THỊ TRƯỜNG TRONG NƯỚC
Tin tức đáng chú ý:
• Lãi suất tiền gửi tiếp tục giảm mạnh, thấp nhất chỉ 1,7%/năm
Cập nhật biểu lãi suất huy động mới nhất ngày 12/1, đã có ngân hàng tiếp tục giảm sâu lãi suất tiền gửi, thấp nhất chỉ 1,7%/năm. Lãi suất tiền gửi tại Vietcombank đang thấp nhất trong nhóm "big 4" và cũng thấp nhất toàn hệ thống ngân hàng.
Nhận định cố vấn:
Xu hướng giảm định tính về mặt lãi suất đã gần như được phản ánh trên thị trường tài chính. Nghĩa là lãi suất huy động nếu có giảm thêm cũng không mang nhiều tính chất hỗ trợ cho thị trường chứng khoán, điểm tích cực là hỗ trợ cho lãi suất cho vay giảm nhờ chi phí vốn giảm nhanh trong thời gian gần đây.
Thanh khoản thị trường chứng khoán tăng trong thời gian gần đây, trung bình đạt mức 20.000 tỷ đồng. Cho thấy dòng tiền tham gia vào thị trường, đồng thời xuất hiện áp lực chốt lời ở nhiều nhóm cổ phiếu midcap di chuyển sang nhóm cổ phiếu đang sinh lợi nhuận tốt hơn điển hình là ngân hàng.
Tỷ giá có xu hướng tăng giai đoạn đầu năm do: Thứ 1, chênh lệch giá vàng SJC và thế giới cao, tạo áp lực khiến NHNN nhập khẩu vàng để giảm chênh lệch. Thứ 2 là do CPI Mỹ vẫn đang duy trì cao chưa giảm như kỳ vọng khiến FED chưa thể hạ lãi suất ngay được cũng thúc đẩy tỷ giá phục hồi.
III. XU HƯỚNG THỊ TRƯỜNG
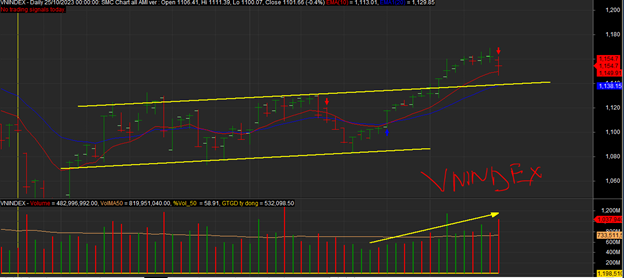
VNINDEX chart ngày cần chú ý ở một số điểm:
• Kênh giá tăng từ đầu tháng 11 vẫn đang duy trì, đoạn vừa rồi kéo vượt kênh giá và có khả năng thị trường sẽ test lại cạnh trên kênh giá nếu tiếp tục điều chỉnh. Cạnh trên nằm ở 1138 ngay vùng EMA20.
• Thanh khoản tăng đều dần khi đoạn vừa rồi VNINDEX tăng, cho thấy có dòng tiền thật tham gia mà không phải là một pha kéo trước nhịp chỉnh mạnh (những pha kéo ảo chỉ kèm các dòng trụ mà sau đó thị trường giảm mạnh thường volume thấp) => dòng tiền đã tham gia vào thị trường thì khả năng sẽ không đánh ngắn mà có thể sẽ luân phiên dần trong thời gian tới khi bank càng lên cao càng gặp áp lực điều chỉnh và midcap sau khi điều chỉnh về các vùng hỗ trợ quan trọng phục hồi trở lại.
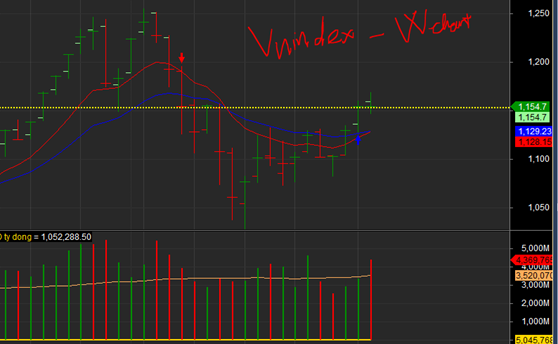
Trong xu hướng trung hạn chart tuần, VNINDEX đã có một tuần giá chững đi ngang, nhưng volume cao đột biến, áp lực vùng này cực kì nhiều khi ngay tại EMA Cross trong xu hướng giảm tháng 9-10. Tuy nhiên thì hai đường EMA hiện tại đã gần cắt vào nhau tạo thành khu vực EMA Cross xác nhận xu hướng tăng trung hạn. Vì vậy cũng có khả năng thị trường vẫn sẽ sideway vùng 1155-1160 chờ kéo khu vực EMA tăng trở lại hoặc xấu hơn là test về thấp nhất 1128-1130 để kiếm định lại xu hướng tăng
Về các dòng cổ phiếu:
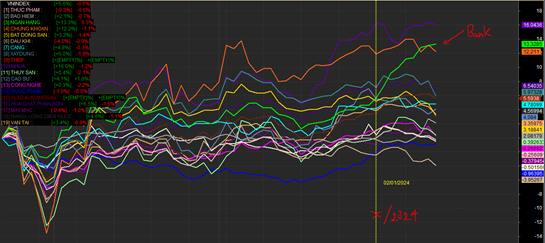
- Quan sát biểu đồ xu hướng các ngành, Bank vẫn đang là leader trong hai tuần vừa rồi, mức tăng từ 10-15%. Các nhóm midcap điều chỉnh, hầu như các nhóm ngành còn lại đều đang dần lagging với chỉ số, nghĩa là chỉ số chung vnindex tăng nhưng các nhóm ngành thì giảm, giảm trong uptrend vnindex.
- Một số ngành có tin hỗ trợ tăng trong một hoặc hai phiên nhưng sau đó nhìn chung vẫn đang tích luỹ lại, như Phân bón, Vận tải biển, Đầu tư công, Bất động sản,... Mức điều chỉnh các nhóm ngành hiện đang ở mức 5-15% so với đỉnh đợt phục hồi vừa rồi.
Dự báo xu hướng VNINDEX tuần này:
Khả năng cao sẽ vẫn tiếp tục sideway, trong tuần vẫn sẽ có test về các khu vực hỗ trợ Ema10/20. Phân hoá bên trong ở các nhóm ngành. Xu hướng trung hạn vẫn là tăng, xu hướng ngắn hạn có thể điều chỉnh đầu tuần rồi phục hồi vào cuối tuần.
Liên hệ hỗ trợ đầu tư: Team A-Invest (038.325.3248)
IV. CHIẾN LƯỢC HÀNH ĐỘNG
• Đối với Đầu cơ lướt sóng thì nên tuân thủ các điểm stoploss khi giá bị FAIL break. Tăng điểm nổ nhưng sau đó giảm ngược trở lại. Còn đối với nhà đầu tư trung hạn & dài hạn nắm giữ tiếp, bỏ qua biến động ngắn hạn do chưa tìm thấy điểm rủi ro về bối cảnh môi trường kinh doanh. Khi nào thấy rõ ràng hơn sẽ thông báo. Nếu đợt này VNINDEX test về lại EMA10/20 cũng là điểm có thể cân nhắc gia tăng thêm tỷ trọng.
• Hạn chế mua đuổi các cổ phiếu bank đã tăng giá cao từ nền. Chờ các điểm mua pullback
• Cổ phiếu nắm giữ: PVS; STB; PNJ; HPG; DPG, CII
V. CẬP NHẬT TRẠNG THÁI MỘT SỐ CỔ PHIẾU THEO DÕI.
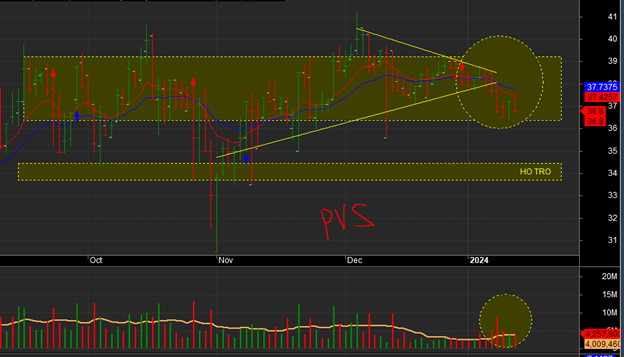
PVS: Xu hướng giảm bắt đầu từ ngày 29/12. Hiện đang đang là xu hướng giảm ngắn hạn. Tuy nhiên volume ở một số phiên gần đây cao & giá chững lại kèm theo chỉ báo tạo đáy xuất hiện. Mức giảm từ đỉnh hiện tại là 10%. Nếu dừng chỗ này PVS có khả năng quay lại nền giá trước đó vùng 38.x. Nếu giảm sâu hơn vùng hỗ trợ tại 34. Trung hạn nắm giữ, còn ngắn hạn thì chờ confirm nếu vượt lại 38 thì mua được còn nếu ko vượt giảm tiếp thì chờ tại hỗ trợ 34.
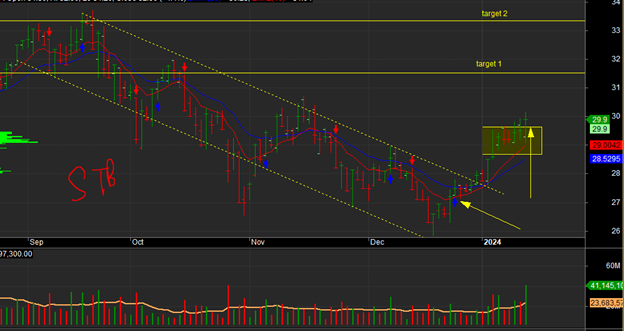
STB xu hướng tăng bắt đầu từ ngày 26/12 có tín hiệu mua sau cú fail break đạp xuống dưới vùng 27 sau đó giật ngược lên trở lại. Hiện nay đã tăng được 10%. Target có thể đạt tại vùng giá 32-33 trong bối cảnh dòng ngân hàng đang leader thị trường. Nắm giữ.
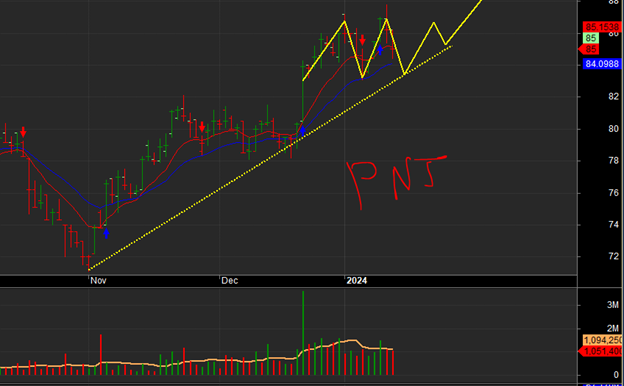
PNJ khả năng sẽ tôn trọng đường kênh xu hướng tăng trước khi tăng về lại vùng giá 9x. Thanh khoản sau phiên break ngày 21/12 vẫn còn đang duy trì tốt. Mức độ lagging so với thị trường thấp, nhìn chung vẫn đang trong vùng sideway tạo nền trên vùng đỉnh.
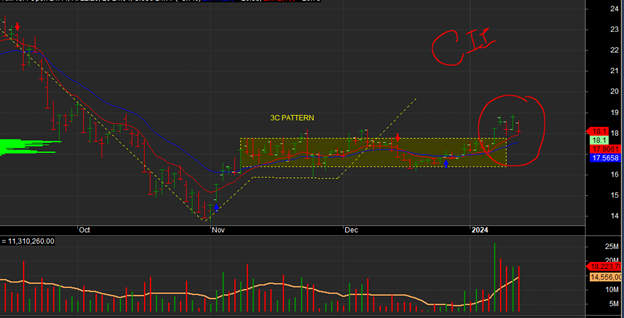
CII sau khi break mô hình 3C thì hiện tại đang tích luỹ lại với volume cao ở một số phiên gần đây, tuy nhiên hành động giá này chưa phải là tiêu cực mà cần theo dõi trong các phiên tới. Vùng trước đó vẫn là nền quan trọng nên cửa giảm thấp. CII hiện nay dòng tiền cực kì đều & gần như các rủi ro về trái phiếu không có. Chỗ này chỉ thuần mang tính cung cầu, vì vậy nếu trong xu hướng uptrend thì không lo việc giá sẽ giảm sâu. Cứ nắm giữ theo dõi.
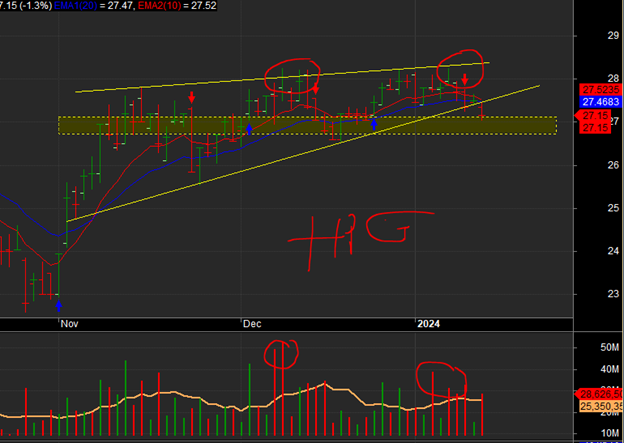
HPG hiện đang có một phiên giảm thủng mô hình nêm giá tăng trong ngày thứ 6 tuần vừa rồi. Cần chú ý là thanh khoản cao trong các lần HPG chạm về các kháng cự trên. Giá thép tuần vừa rồi có xu hướng giảm trên sàn thế giới nhưng nội địa thì vẫn tương đối ổn định vẫn duy trì xu hướng tăng. Khả năng HPG sẽ tích luỹ lại tiếp quanh vùng 26-27. Câu chuyện dòng thép khá phụ thuộc vào giá thép & công suất nên theo dõi kĩ. Khả năng sẽ tích luỹ cho đến gần đại hội cổ đông. HPG sẽ tốt nhất vào giai đoạn cuối năm 2024 khi Dung Quất 2 bắt đầu vào hoạt động trong 2025.
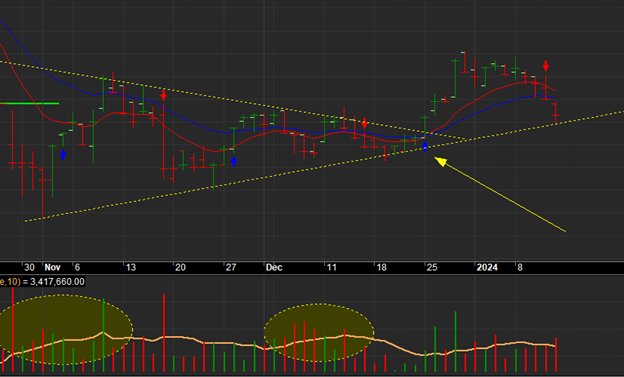
VHM sau khi break tại ngày 25/12 đang test về lại điểm nổ này. Kỳ vọng vẫn sẽ tôn trọng đường kênh xu hướng tăng từ tháng 11/2023. Nếu ai có ý định mua thì sẽ ngay tại vùng giá này. Stoploss tại vùng nền 39-40. Nếu tiếp tục giảm có thể về vùng hỗ trợ 39-40 sẽ phục hồi trở lại. Kịch bản giảm sâu hơn khả năng thấp về 33 có thể đọc lại bài phân tích trước.
Một số cổ phiếu khác đáng chú ý sẽ update trong bản tin sau. Cảm ơn các bạn đã đọc bản tin!
Liên hệ hỗ trợ đầu tư: Team A-Invest (038.325.3248)
Theo dõi kênh Youtube tại: @sinhatofficial
Bình luận