BẢN TIN THỊ TRƯỜNG NGÀY 11.01.2024
I. THỊ TRƯỜNG THẾ GIỚI
1. Khu vực thị trường Mỹ
Dow +170,57 tại 37695.73, Nasdaq +111,94 tại 14969,65, S&P +26,95 tại 4783,45
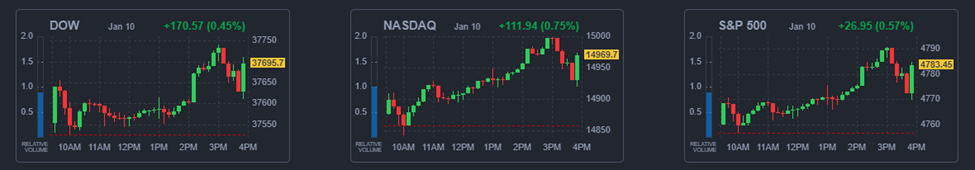
Ba chỉ số chính đóng cửa gần mức cao nhất trong ngày. S&P 500 ghi nhận mức tăng 0,6% và chuyển biến tích cực trong năm; chỉ số công nghiệp trung bình Dow Jones tăng 0,5%; và Nasdaq Composite ghi nhận mức tăng 0,8%. Các cổ phiếu vốn hóa lớn đã thúc đẩy mức tăng chỉ số. Apple (AAPL 186,19, +1,05, +0,6%) đã giảm tới 0,7%, nhưng đóng cửa với mức tăng. (META 370,47, +13,04, +3,7%) và NVIDIA (NVDA 543,50, +12,10, +2,3%) nổi bật, giúp bù đắp điểm yếu (TSLA 233,94, -1,02, -0,4%).
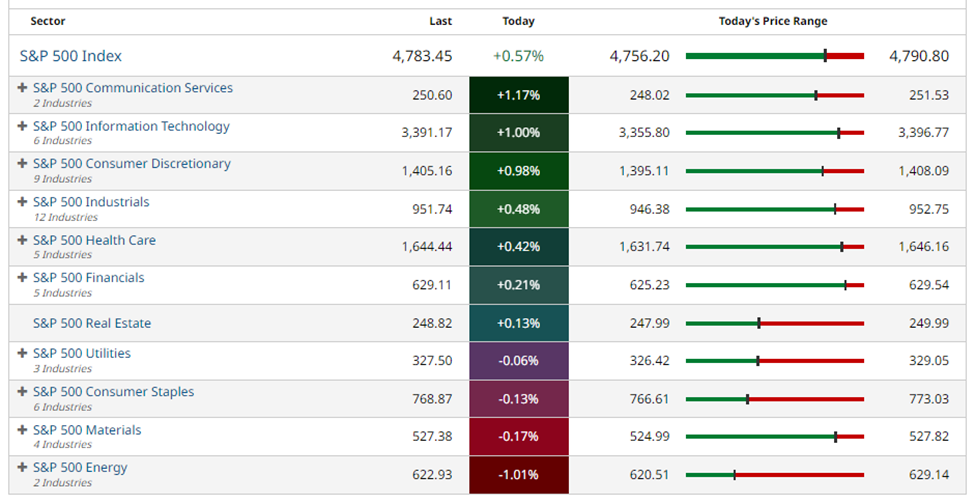
Các cổ phiếu nói trên đã thúc đẩy các lĩnh vực S&P 500 tương ứng của chúng, đóng cửa với mức tăng lớn nhất trong số 11 lĩnh vực. Lĩnh vực chăm sóc sức khỏe (+0,4%) cùng với lĩnh vực công nghiệp (+0,5%). Trong khi đó, ngành năng lượng (-1,0%) chứng kiến mức giảm lớn nhất với biên độ khá, trượt cùng với giá dầu. Giá dầu thô WTI tương lai giảm 1,0% xuống 71,41 USD/thùng.
Hành động giá tương đối nhẹ nhàng do thị trường đang chờ đợi trước kết quả từ cuộc đấu giá trái phiếu kỳ hạn 10 năm trị giá 37 tỷ USD hôm nay, bài phát biểu của Chủ tịch Fed New York Williams (cử tri FOMC) trên triển vọng kinh tế, chỉ số giá tiêu dùng tháng 12 được công bố hôm thứ Năm và báo cáo thu nhập của ngành ngân hàng trước giờ mở cửa thứ Sáu.
Việc mở lại trái phiếu kỳ hạn 10 năm đã đáp ứng được nhu cầu khá tốt, nhưng thị trường phản ứng nhanh hơn với nhận xét của ông Williams, người đã nói trong một bài phát biểu rằng ông cho rằng Fed sẽ cần duy trì lập trường chính sách trong một thời gian. Theo ông Williams' bình luận.
Trái phiếu kho bạc ít thay đổi so với hôm qua. Lợi suất trái phiếu kỳ hạn 2 năm giảm 2 điểm cơ bản xuống 4,36% và lợi suất trái phiếu 10 năm tăng 1 điểm cơ bản lên 4,03%.
Xem xét dữ liệu kinh tế:
• Chỉ số ứng dụng thế chấp MBA hàng tuần 9,9%; Trước -9,4%
• Hàng tồn kho bán buôn tháng 11 -0,2%
Nhận định cố vấn:
Một phiên tích cực với các chỉ số khi được hỗ trợ bởi các cổ phiếu vốn hoá lớn tăng điểm, chỉ có điểm yếu duy nhất rất nhỏ đến từ cổ phiếu TESLA với mức giảm nhẹ. Thị trường đang chờ xem chỉ số giá tiêu dùng tháng 12 vào thứ năm và kết quả thu nhập từ các ngân hàng lớn vào thứ sáu để đánh giá xu hướng tiếp theo. Cuối cùng là phản ứng với nhận xét của Chủ tịch Fed New York, Williams, cho thấy ông tin rằng Fed sẽ cần duy trì quan điểm chính sách hạn chế trong một thời gian thêm nữa để đánh giá các số liệu nên có thể thị trường cũng chưa thể bứt phá mạnh.
2. Khu vực thị trường Châu Á
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương kết thúc ngày thứ Tư với mức hầu hết thấp hơn trong khi chỉ số Nikkei (+2,0%) của Nhật Bản hoạt động tốt hơn, đạt mức chưa từng thấy kể từ năm 1990. Nikkei của Nhật Bản: +2,0%; Hang Seng: -0,6%, Shanghai Composite của Trung Quốc: -0,5%, Sensex của Ấn Độ: +0,4%, Kospi của Hàn Quốc: -0,8%, Australia' s ASX: -0,6%.
Về dữ liệu kinh tế:
• Lương ngoài giờ tháng 11 của Nhật Bản 0,9% năm/năm (-0,1%) và Thu nhập tiền mặt trung bình tháng 11 0,2% năm/năm (dự kiến 1,5%; 1,5% gần nhất)
• Tỷ lệ thất nghiệp tháng 12 của Hàn Quốc 3,3% (2,8%)
• Chỉ số CPI tháng 11 của Úc 4,3% hàng năm (dự kiến 4,4%; 4,9% gần nhất)
Trong tin tức:
• Lại có suy đoán rằng Ngân hàng Trung ương Nhật Bản có thể hạn chế thoát khỏi chính sách lãi suất âm trong thời gian tới sau khi chỉ số CPI ở Tokyo giảm tốc, có thể trượt xuống dưới mục tiêu của BoJ. Ngoài ra, tăng trưởng thu nhập tiền mặt trung bình không đạt kỳ vọng trong tháng 11.
• Doanh số bán xe chở khách ở Trung Quốc đã tăng 8,5%/năm trong tháng 12, thấp hơn tốc độ tăng trưởng 9,0% trong số liệu sơ bộ.
3. Khu vực thị trường Châu Âu
Các chỉ số chính của châu Âu giao dịch gần khu vực tham chiếu.. DAX của Đức: +0,01%, FTSE 100 của Anh: -0,42%, CAC 40 của Pháp: -0,01%, FTSE của Ý MIB: +0,14%, IBEX 35 của Tây Ban Nha: 0.07%.
Về dữ liệu kinh tế:
• Sản xuất công nghiệp tháng 11 của Pháp 0,5% m/m (dự kiến 0,0%; -0,3% gần nhất)
• Doanh số bán lẻ tháng 11 của Ý 0,4% m/m (dự kiến 0,2%; 0,4% gần nhất); 1,5% năm/năm (0,5% gần nhất)
Trong tin tức:
• Tây Ban Nha chứng kiến nhu cầu kỷ lục về việc bán nợ 10 năm
• Nhà hoạch định chính sách của Ngân hàng Trung ương Châu Âu Villeroy de Galhau nói rằng các nhà hoạch định chính sách phải thận trọng với lạm phát, nhưng cũng thừa nhận rằng việc cắt giảm lãi suất dự kiến sẽ bắt đầu trong năm nay.
• Nhà hoạch định chính sách De Guindos cho biết nền kinh tế khu vực dự kiến sẽ suy yếu và những dấu hiệu điều chỉnh đầu tiên của thị trường lao động đang được nhìn thấy.
• Hiệp hội kỹ thuật của Đức báo cáo số đơn đặt hàng tháng 11 giảm 13%/năm.
II. THỊ TRƯỜNG TRONG NƯỚC
Tin tức đáng chú ý:
• World Bank: Kinh tế toàn cầu giảm tốc năm thứ 3 liên tiếp
Báo cáo của World Bank cho rằng, kinh tế toàn cầu hiện đang tốt hơn so với một năm trước, với nguy cơ suy thoái đã phần nào hạ nhiệt - phần lớn nhờ sự hồi phục của kinh tế Mỹ. Tuy nhiên, căng thẳng địa chính trị gia tăng có thể tạo ra những mối đe dọa mới trong ngắn hạn. Nói về lạm phát, mối quan tâm hàng đầu của các nền kinh tế lúc này, đại diện World Bank cho rằng cuộc chiến chống lạm phát trên toàn cầu đang có những dấu hiệu khả quan.
Riêng về khu vực châu Á, Báo cáo Triển vọng Kinh tế Toàn cầu mới nhất của World Bank dự báo tốc độ tăng trưởng kinh tế ở khu vực Đông Á và Thái Bình Dương (EAP) sẽ giảm xuống lần lượt các mức 4,5% và 4,4% vào các năm 2024 và 2025, từ mức 5,1% của năm 2023 do chịu ảnh hưởng từ xu hướng tăng trưởng chậm hơn ở Trung Quốc. World Bank dự báo kinh tế Việt Nam sẽ tăng trưởng lần lượt 5,5% và 6% trong các năm 2024 và 2025.
Nhận định cố vấn:
Phiên hôm trước tiếp tục có thông tin hoàn thiện của KRX tuy nhiên cũng không thể làm tăng giá dòng chứng khoán. Ngược lại một số cổ phiếu trong dòng chứng khoán còn bị bán. Nghĩa là có thể thị trường đã ngấm & hấp thụ hết tin này trước khi chờ tin này ra một cách chính thức. Nhóm phân bón đang tích cực nhờ thông tin đề xuất áp thuế 5% thuế VAT đầu ra nhưng lại hưởng khấu trừ VAT chi phí đầu vào. Đọc lại bài hôm qua sẽ có thông tin thêm về giảm thuế VAT phân bón.
DỰ KIẾN XEM XÉT VÀ THÔNG QUA LUẬT THUẾ VAT VÀO KỲ HỌP THỨ 7 VÀ THỨ 8 NĂM 2024
- Bộ Tài chính vừa hoàn thiện luật thuế GTGT sửa đổi, trong đó đáng lưu ý, mặt hàng phân bón dự kiến sẽ đưa vào diện chịu thuế GTGT 5%, nhằm tháo gỡ những khó khăn cho doanh nghiệp sản xuất trong nước, đảm bảo mặt hàng này cạnh tranh được với sản phẩm nhập khẩu cùng loại. Các DN phân bón lâu nay không được khấu trừ đầu vào thì có thể được khấu trừ sau khi luật có hiệu lực. => Vậy nếu, VAT phân bón tăng lên 5%, thì các DN phân bón được khấu trừ đầu vào tương ứng. Theo lộ trình thì phải đầu năm 2026 mới chính thức có hiệu lực (dự kiến được thông qua tại kỳ họp thứ 8 QH XV)
Đối với BĐS, có hai yếu tố vẫn đang hỗ trợ giá cổ phiếu cho nhóm bất động sản là: Room tín dụng tăng, tiền được khơi thông hỗ trợ cho bất động sản rục rịch phục hồi. Thứ 2 là vào 15/01 QUốc hội sẽ họp bất thường để thông qua Luật đất đai. Tuy nhiên cần theo dõi vì trạng thái cho các phiên break thất bại gần đây cho thấy xu hướng 50/50 dòng này có thể bị điều chỉnh trở lại trong mô hình lớn
Điểm cần lưu ý nữa là Một số cổ phiếu đang ở vùng giá cao, lãnh đạo & cổ đông lớn đang có xu hướng bán ra ở vùng đình cần chú ý theo dõi nếu đang nắm giữ các cổ phiếu này.
III. XU HƯỚNG THỊ TRƯỜNG
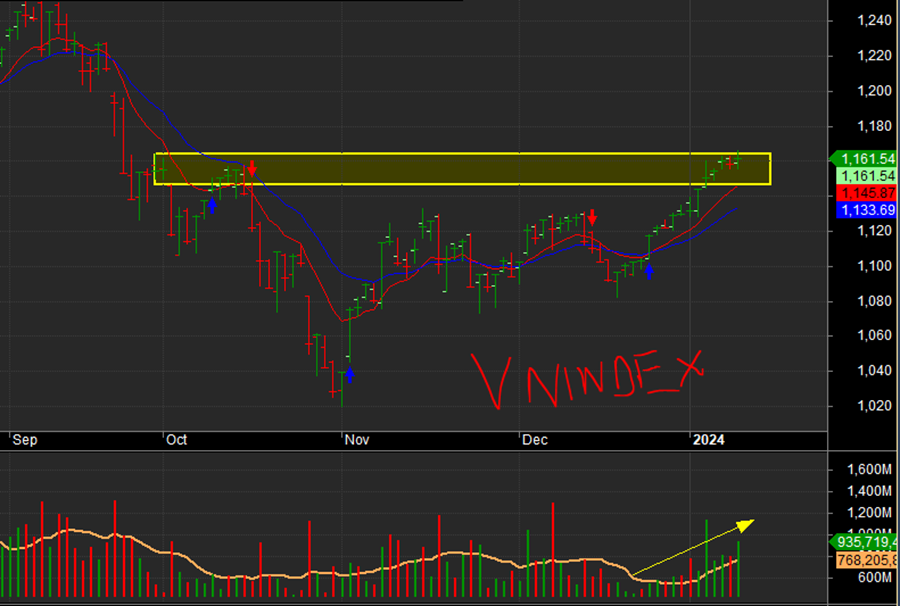
• Trạng thái kĩ thuật dòng BANK là tốt nhất.
• Thị trường đang ở trạng thái: “bank & những người bạn” khi dòng tiền chỉ focus vào Bank mà hầu như các nhóm ngành khác đều bị bán ở mức tương đối. Nổi bật hơn là có nhóm vận tải biển có vẻ tích cực nhờ câu chuyện giá cước tăng. Ngược lại, luật đất đai hay KRX đợt vừa rồi cũng không thể giúp các nhóm ngành lớn như chứng khoán & bất động sản tăng giá trở lại.
• Mặc dù vậy chúng ta lại chứng kiến thanh khoản thị trường tăng lên ở mức rất cao cho thấy có dòng tiền tham gia, nhưng vẫn đang tham gia vào bank. Như vậy thì cũng khả thì nếu bank điều chỉnh thì dòng tiền sẽ có cơ hội xoay qua các nhóm ngành còn lại. Tuy nhiên vẫn đặt dấu chấm hỏi là khi nào bank dừng tăng khi đã tăng giá được khoảng 2 tuần kể từ đầu năm 2024 và mức tăng cũng đang tương đối cao.
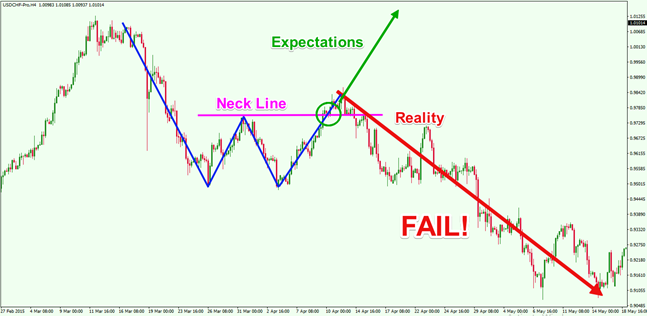
• Các cú fail break có nhắc đến trong bài nhận định hôm qua từ rất nhiều nhóm cổ phiếu hiện nay đã giảm về gần mức đáy cây break hoặc có cổ phiếu đã thủng. Nghĩa là nếu thuần kĩ thuật là hầu hết các nhóm ngành đều có tín hiệu bán & xu hướng tiếp theo đang là giảm dần. Nhưng chỉ số chính lại tăng, vậy thì các chỉ số RS của các cổ phiếu ngoại trừ ngân hàng sẽ dần yếu hơn và cần thời gian để phục hồi trở lại. Ví dụ hình ảnh của fail break:
• Nước ngoài tiếp tục bán ròng 216 tỷ đồng, Tự doanh bán ròng 69 tỷ đồng. Cả hai mức đều không quá lớn nhưng xu hướng bán ròng trong năm 2024 của khối ngoại vẫn tiếp tục tiếp diễn.
• Kịch bản thị trường mình cho rằng vnindex sẽ thiên về xu hướng đi ngang hoặc điều chỉnh nhẹ khi ngân hàng giữ điểm, còn nếu ngân hàng điều chỉnh thì chỉ số hoàn toàn có thể về lại vùng 1135-1140 để test lại khu vực break trước đó rồi mới phục hồi.
IV. CHIẾN LƯỢC HÀNH ĐỘNG
• Đối với Đầu cơ lướt sóng thì nên tuân thủ các điểm stoploss khi giá bị FAIL break. Tăng điểm nổ nhưng sau đó giảm ngược trở lại. Còn đối với nhà đầu tư trung hạn & dài hạn nắm giữ tiếp, bỏ qua biến động ngắn hạn do chưa tìm thấy điểm rủi ro về bối cảnh môi trường kinh doanh. Khi nào thấy rõ ràng hơn sẽ thông báo. Nếu đợt này VNINDEX test về lại cũng là điểm có thể cân nhắc gia tăng thêm tỷ trọng.
• Hạn chế mua đuổi các cổ phiếu bank đã tăng giá cao từ nền. Chờ các điểm mua pullback
• Cổ phiếu nắm giữ: PVS; STB; PNJ; HPG; DPG, CII
Cảm ơn các bạn đã đọc bản tin!
Liên hệ hỗ trợ đầu tư: Team A-Invest (038.325.3248)
Bình luận