BẢN TIN THỊ TRƯỜNG NGÀY 09.01.2024
I. THỊ TRƯỜNG THẾ GIỚI
1. Khu vực thị trường Mỹ
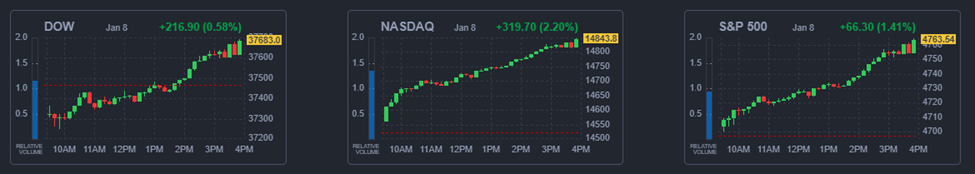
Dow +216,90 tại 37683.01, Nasdaq +319,70 tại 14843.77, S&P +66,30 tại 4763,54
Phiên tối qua là một phiên tăng tốt đối với thị trường chứng khoán Mỹ. S&P 500 ghi nhận mức tăng 1,4%; Russell 2000 tăng 1,9%; và Nasdaq Composite tăng 2,2%. Chỉ số Trung bình Công nghiệp Dow Jones có thành tích tương đối kém, chỉ tăng 0,6% do mức giảm ở Boeing khi chuyến bay của hãng Alaska Airline -.ALK (229,00, -20,00, -8,0%) sau khi 737 máy bay phản lực MAX 9 bị hạ cánh sau vụ nổ thân máy bay trên một BA
Cổ phiếu bán dẫn là một nguồn sức mạnh khác, khiến Chỉ số bán dẫn PHLX tăng 3,3% hôm nay.
Chỉ số phục hồi được hỗ trợ bởi lãi suất thị trường giảm. Lợi suất trái phiếu kỳ hạn 2 năm giảm 4 điểm cơ bản xuống 4,35% sau khi giảm xuống 4,31% và lợi suất trái phiếu kỳ hạn 10 năm giảm 4 điểm cơ bản xuống 4,00%.
Biến động giá trong thị trường Trái phiếu được hỗ trợ bởi kỳ vọng lạm phát giảm trong Khảo sát kỳ vọng người tiêu dùng tháng 12 của Fed New York và giá dầu thô giảm ($70,82/bbl, -2,91, -3,9%) theo sau Báo cáo của Bloomberg cho thấy Ả Rập Saudi đang đặt mục tiêu giảm giá dầu thô trong tháng 2 ở tất cả các khu vực do nhu cầu yếu.
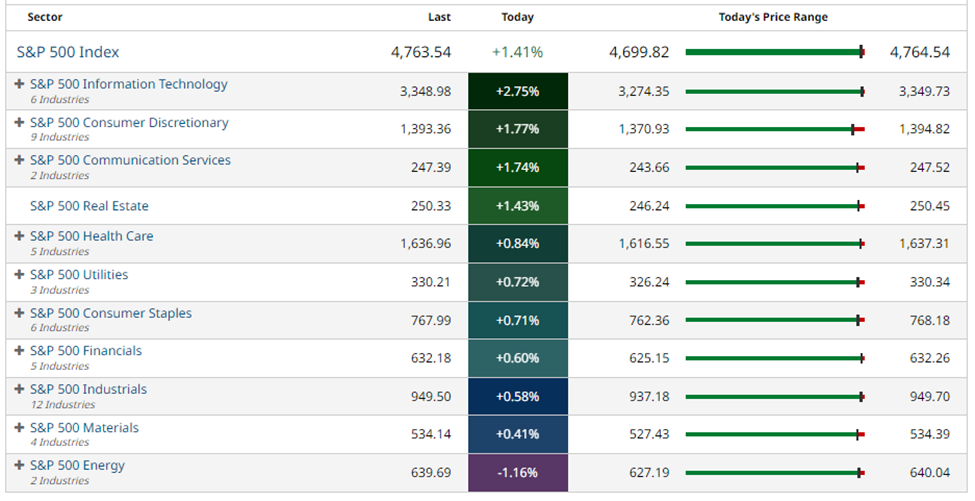
Động thái này của giá dầu cũng đè nặng lên ngành năng lượng S&P 500 (-1,2%), đây là ngành tụt hậu duy nhất đóng cửa với mức thua lỗ. Trong khi đó, các ngành công nghệ thông tin có tỷ trọng lớn (+2,8%), hàng tiêu dùng thiết yếu (+1,8%) và dịch vụ truyền thông (+1,7%) lại có thành quả vượt trội nhờ các thành phần vốn hóa lớn. Lĩnh vực bất động sản nhạy cảm với tỷ giá (+1,4%).
Không có dữ liệu kinh tế đáng chú ý.
Nhận định cố vấn:
Giá dầu giảm sau báo cáo của Bloomberg rằng Ả Rập Saudi sẽ giảm giá dầu thô trong tháng 2 đối với tất cả các khu vực trong bối cảnh nhu cầu yếu cho thấy kỳ vọng lạm phát giảm đi, đồng thời nền kinh tế thế giới chậm lại là lý do để các ngân hàng trung ương tăng khả năng cắt giảm lãi suất.
Về kĩ thuật, đây là pha phục hồi đầu tiên rất mạnh mẽ sau 1 tuần đầu năm điều chỉnh của các chỉ số chính. Mức giảm của Boeing (BA) sau khi máy bay phản lực 737 MAX 9 phải hạ cánh sau vụ nổ thân máy bay trên chuyến bay của Alaska Airlines (ALK) khiến chỉ số DowJone chỉ tăng ở mức nhẹ.
Nhìn chung thì bối cảnh chung tiếp tục ủng hộ cho câu chuyện FED sẽ sớm cắt giảm lãi suất, cải thiện hơn so với tuần cuối tháng 12 FED ra biên bản FOMC không đạt như kỳ vọng thị trường. Tiếp tục theo dõi, chưa có biến động lớn.
BITCOIN có thông tin sắp phê duyệt ETF vào ngày thứ 4 lập tức tiếp tục tăng giá vượt đỉnh về vùng 47k
2. Khu vực thị trường Châu Á
Các chỉ số chứng khoán ở khu vực Châu Á - Thái Bình Dương bắt đầu tuần ở mức thấp hơn trong khi chỉ số Nikkei của Nhật Bản đóng cửa nghỉ lễ. Nikkei của Nhật Bản: nghỉ lễ, Hang Seng của
Hồng Kông: -1,9%, Shanghai Composite của Trung Quốc: -1,4%, Sensex của Ấn Độ: -0,9%, Hàn Quốc' s Kospi: -0,4%, ASX của Úc: -0,5%.
Trong tin tức:
• Thị trường ở Trung Quốc và Hồng Kông vẫn yếu, tiến gần đến mức được thấy lần cuối vào năm 2022.
• Chính quyền Biden được cho là sẽ giữ nguyên nhiều mức thuế của chính quyền Trump đối với hàng nhập khẩu trị giá 300 tỷ USD từ Trung Quốc, nhưng một số thuế có thể được hạ xuống.
• Trung Quốc được cho là sẽ trừng phạt 5 nhà thầu quốc phòng Mỹ vì bán vũ khí cho Đài Loan.
• Tập đoàn Zhongzhi Enterprise Group của Trung Quốc đã nộp đơn xin phá sản vào thứ Sáu do nợ tài sản không thể quản lý được.
3. Khu vực thị trường Châu Âu
Các chỉ số chính của châu Âu đóng cửa đều ở trong sắc xanh ở mức tích cực <1%.
Về dữ liệu kinh tế:
• Doanh số bán lẻ tháng 11 của Eurozone -0,3% m/m, như dự kiến (0,4% gần nhất); -1,1% năm/năm (dự kiến -1,5%; -0,8% gần nhất).
• Đơn đặt hàng nhà máy tháng 11 của Đức 0,3% m/m (dự kiến 1,0%; -3,8% gần nhất). Thặng dư thương mại tháng 11 là 20,4 tỷ EUR (thặng dư dự kiến là 17,9 tỷ EUR; thặng dư gần nhất là 17,7 tỷ EUR). Tháng 11 Nhập khẩu 1,9% m/m (dự kiến 0,2%; -1,1% gần nhất) và Xuất khẩu 3,7% m/m (dự kiến 0,3%; -0,4% gần nhất)
• Doanh số bán lẻ tháng 11 của Thụy Sĩ 0,7% năm/năm (dự kiến 0,0%; -0,3% gần nhất). CPI tháng 12 0,0% m/m (dự kiến -0,2%; -0,2% gần nhất); 1,7% năm/năm (dự kiến 1,5%; 1,4% gần nhất)
Trong tin tức:
• Airbus đang thể hiện sức mạnh tương đối sau sự cố cuối tuần, trong đó một chiếc máy bay Boeing bị mất một phần thân máy bay ngay sau khi cất cánh.
• Shell đã cập nhật hướng dẫn sản xuất cho Quý 4, hạ thấp triển vọng đối với đơn vị Khí tích hợp và tăng hướng dẫn về thượng nguồn.
II. THỊ TRƯỜNG TRONG NƯỚC
Tin tức đáng chú ý:
• Quý I/2024, doanh nghiệp lạc quan với cơ hội kinh doanh (Biểu đồ xây dựng bởi tổng cục thống kê)
• Lượng tiền gửi năm 2023 đạt cao kỷ lục, hơn 13,5 triệu tỷ đồng
Đây là thông tin được Ngân hàng Nhà nước công bố vào sáng 8/1/2024. Lượng tiền gửi vào ngân hàng của người dân và doanh nghiệp đạt mức cao nhất từ trước tới nay với hơn 13,5 triệu tỷ đồng vào cuối năm 2023, tăng 14% so với năm 2022. Có thể thấy, mặc dù lãi suất huy động đang ở mức thấp nhưng dòng tiền không có sự dịch chuyển mạnh khỏi hệ thống ngân hàng. Cũng theo Ngân hàng Nhà nước, tăng trưởng tín dụng đến hết năm 2023 đạt 13,7%.
Thông tin này là nguyên nhân tác động tới nhóm cổ phiếu bất động sản tăng giá trong phiên ngày hôm qua.
• Nỗi lo Thông tư 02 hết hạn: Nợ xấu lên gần 5%, ngân hàng 'đòi' kéo dài thêm
Nhận định cố vấn:
Đánh giá của các chuyên gia kinh tế đều cho rằng năm 2024, Việt Nam sẽ có điều kiện để phục hồi trở lại khi tăng trưởng từ mức nền thấp 2023 và chính sách tiền tệ sẽ tiếp tục duy trì nới lỏng nhằm hỗ trợ cho tăng trưởng.
Điểm nhấn thời gian gần đây đến từ việc NHNN đã giao chỉ tiêu tín dụng ngay từ đầu năm. Những ngân hàng nào đạt được chỉ tiêu tín dụng và vẫn có khả năng cung ứng thêm vốn cho nền kinh tế, đảm bảo chất lượng cũng như an toàn hệ thống, điều kiện kinh tế vĩ mô cho phép thì sẽ tiếp tục giao thêm room tín dụng. Cho thấy quyết tâm của Nhà điều hành vào mục tiêu khơi thông được dòng tiền đẩy vào nền kinh tế trước khi các rủi ro về nợ xấu lộ diện trong giai đoạn giữa và cuối năm 2024. Cần chú ý rủi ro lạm phát & thông tư 02 giãn, hoãn nợ sẽ hết hạn vào 06/2024.
Tất nhiên, khi thanh khoản thị trường tăng trong ngắn hạn thì tác động sẽ tích cực lên thị trường tài chính kéo các nhóm hưởng lợi sớm nhất là Ngân hàng & các doanh nghiệp tiếp nhận vốn như đầu tư công. Các doanh nghiệp bất động sản cũng cho thấy sự phục hồi dần. Nhìn chung là đầu năm xu hướng thị trường vẫn tiếp tục tích cực.
III. XU HƯỚNG THỊ TRƯỜNG
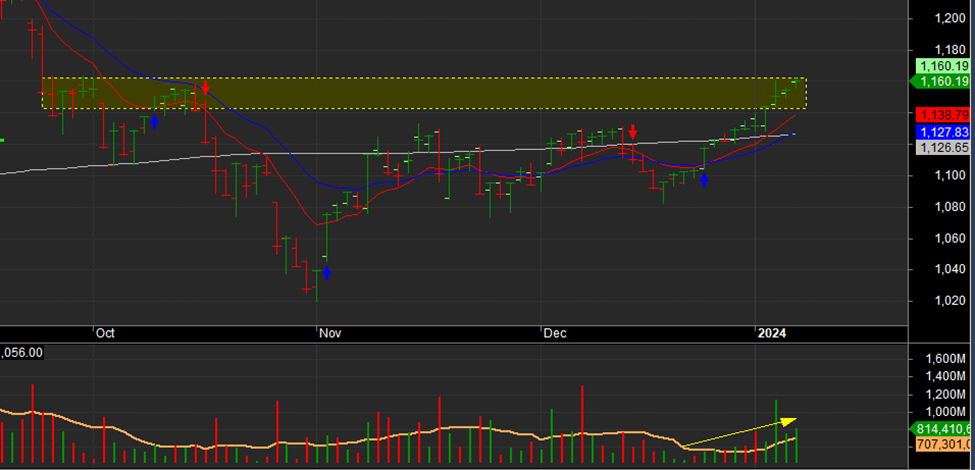
• Các cổ phiếu ngân hàng & bất động sản chiếm giá trị giao dịch phần lớn trong phiên ngày hôm qua. Đoạn này bank vẫn có nhiều cổ phiếu lead thị trường. Tích cực hôm qua có BID CTG OCB TCB giúp kéo điểm chỉ số tăng tiếp về vùng 1160
• Câu chuyện của BID liên quan tới thông tin phát hành tăng vốn khi HSBC-SSI trúng gói thầu phát hành 455 triệu cổ phiếu thông qua hình thức chào bán cho công chúng hoặc riêng lẻ. Các rumor liên quan tới hoạt động tăng vốn ngân hàng cũng kích hoạt dòng tiền tham gia mạnh. Một khi dòng tiền hút mạnh qua bank nhờ tăng vốn và room tín dụng, bất động sản nhờ câu chuyện Thủ thiêm thì các nhóm midcap điều chỉnh.
• Thanh khoản tăng dần với đà tăng của thị trường cho thấy một xu hướng tăng tương đối tích cực. Áp lực chốt lời tại vùng 1160 là có nhưng mới chỉ xuất hiện với midcap, còn các cổ phiếu xuất hiện đà tăng từ giai đoạn đầu tháng 1 vẫn chưa có dấu hiệu điều chỉnh.
• Nước ngoài bán ròng 248 tỷ đồng, Tự doanh mua ròng 267 tỷ đồng.
• XU HƯỚNG TĂNG GIÁ NGẮN & TRUNG HẠN. Khả năng nếu vnindex sideway chỗ này, midcap sẽ có cơ hội phục hồi trở lại.
IV. CHIẾN LƯỢC HÀNH ĐỘNG
• Dựa trên các yếu tố về kĩ thuật & câu chuyện vĩ mô kì vọng ở quý I, vẫn tiếp tục nắm giữ cổ phiếu cho mục tiêu kháng cự 1200 hoặc thời gian trước tết nguyên đán. Tới thời điểm đó rồi cân nhắc tiếp nên giữ hay hạ tỷ trọng. Còn hiện tại theo dõi cổ phiếu thôi.
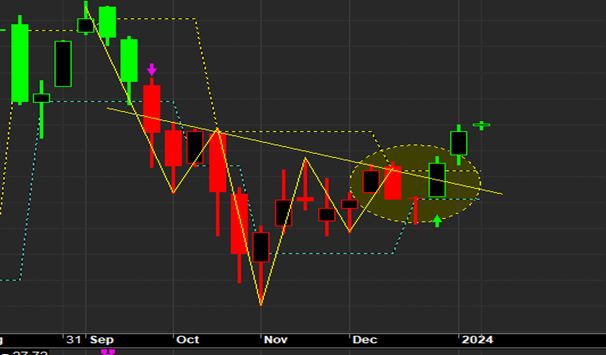
• XU HƯỚNG CHART TUẦN vẫn là tiếp tục tăng sau khi tạo thành mô hình đảo chiều hoàn tất trong tuần trước.
• Cổ phiếu nắm giữ: PVS; STB; PNJ; HPG; DPG, CII
V. CỔ PHIẾU TIỀM NĂNG
• CII với câu chuyện “Thay da đổi thịt” – không biết mình nhìn mục tiêu của anh Bình trong hai lần phát hành trái phiếu chuyển đổi lần này với mục tiêu là thâu tóm trở lại quyền lực tại CII liệu có đúng hay không? Thông qua phát hành trái phiếu thì sau 1 năm cổ đông có quyền chuyển đổi lại thành cổ phiếu, tương ứng sẽ gia tăng thêm cổ phần tại CII. Trong đợt phát hành lần 1 số trái được phát hành sạch. Về anh Bình thì khỏi phải nói vì xưa nay mấy game tài chính này anh Bình quá rõ hơn ai hết.
• Cần phải lưu ý là số trái này không có tài sản đảm bảo nhưng vẫn phát hành hết với số lượng nhà đầu tư nộp tiền đầy đủ. Đặc biệt có một số lượng lớn được gom bởi rất ít, thậm chí là ai bán ra đều có nhu cầu gom lại hết. Nhờ việc dòng tiền BOT của CII rất ổn định đủ khả năng thanh toán lãi trái phiếu & nợ gốc. Chính vì vậy tương đối an toàn để mua cho trung & dài hạn. Trước mắt là 1 năm tới lượng cung hàng trái phiếu vẫn còn hạn chế giao dịch. Trong 2024 CII có những bước chuyển mình như thế nào phụ thuộc vào câu chuyện Đấu giá thủ thiêm & các dự án hạ tầng khu vực trung Tâm TPHCM
• Phân tích kĩ thuật:
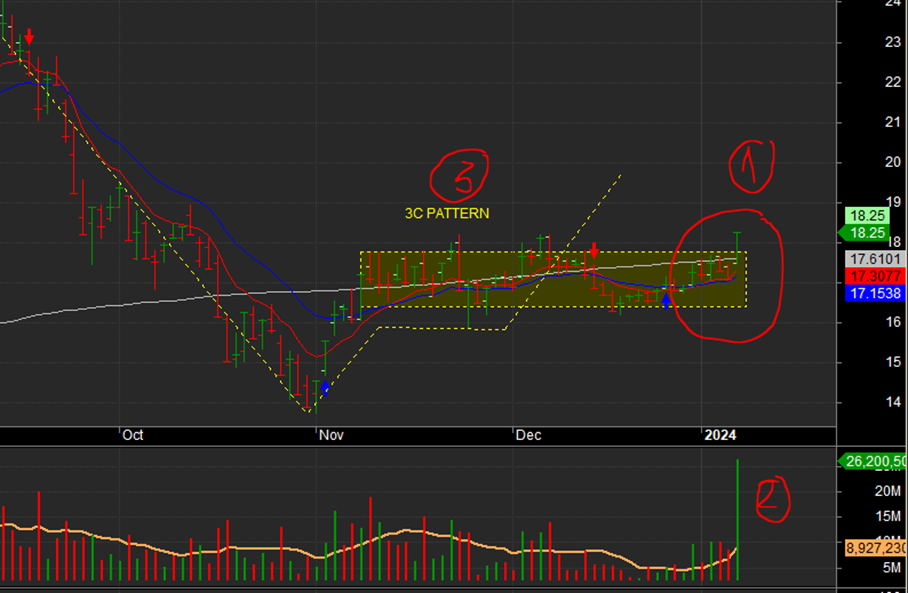
• Vào đầu phiên ATO, CII xuất hiện điểm mua gap break vượt vùng nền tích luỹ từ tháng 11/2023, tương tự ngày xưa DIG cũng từng tăng vào giai đoạn 5/10/2021 hoặc ngày 04/08/2021
• Break giá vượt MA200 đi kèm với thanh khoản đột biến cao hơn mức trung bình
• Mô hình giá 3C Markminervini quen thuộc.
• Thời gian nắm giữ: ít nhất 3-4 tháng tới ĐHCĐ, sau đó tính tiếp.
Điểm mua quanh nền + điểm mua break ngày hôm qua – STOPLOSS khi thủng 16-17
------------------------------------
Cảm ơn các bạn đã đọc bản tin!
Liên hệ hỗ trợ đầu tư: Team A-Invest (038.325.3248)
Bình luận (3)