Áp lực tỷ giá năm 2025 khi sức mạnh đồng USD bước vào xu hướng tăng dài.
Thị trường chứng khoán phản ứng cực kỳ nhạy với các biến động về vĩ mô. Một trong những yếu tố vĩ mô sẽ có biến động mạnh trong nửa đầu 2025, đó là tỷ giá USD/VND khi sức mạnh đồng đô đang bước vào xu hướng tăng dài.Tỷ giá biến động lên xuống cùng chiều với sức mạnh đồng đô (chỉ số DXY)
->Bài viết này chúng ta sẽ nhận diện về xu hướng, biên độ tăng của chỉ số DXY trong năm 2025.Với đà tăng của DXY và tỷ giá, NHNN gặp thách thức ra sao trong điều hành chính sách tiền tệ?
Từ đó, đánh giá tác động tới khuynh hướng vận động của thị trường chứng khoán 2025- thách thức và cơ hội.
1. Sức mạnh đồng đô la Mỹ(DXY) bước vào xu hướng tăng dài hạn
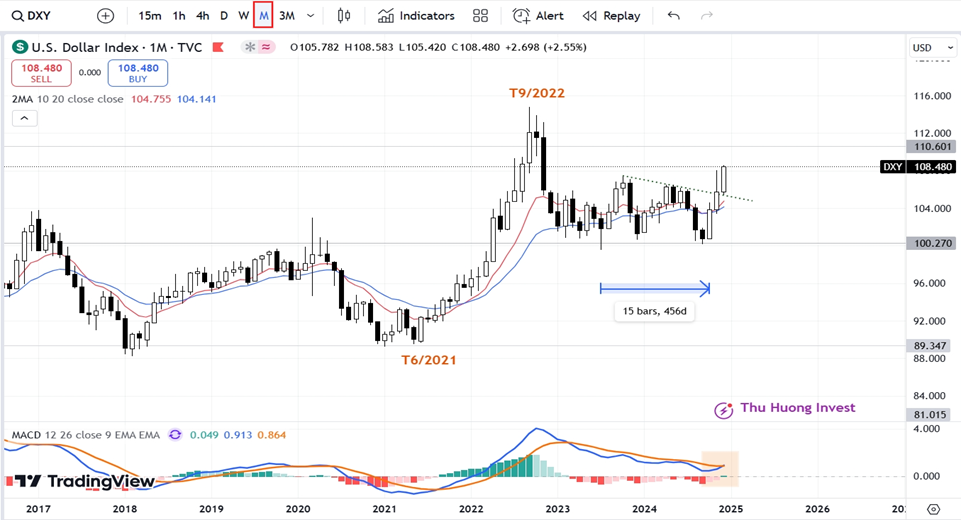
-Chỉ số DXY kết thúc năm 2024 ở mức 108.48 cao gần nhất năm. Các tín hiệu kỹ thuật trên khung tháng cho thấy DXY đã bước vào xu hướng tăng dài trên khung tháng, vị thế tương đương với pha lên từ T6/2021 đến T9/2022. Cụ thể:
+DXY đã có 2 tháng liên tiếp đóng cửa trên Ma10, Ma20 tháng, break lên trên nền giá kéo dài suốt 15 tháng trước đó.
+MACD tháng bắt đầu cắt lên.
+DXY liên tục vượt đỉnh T4/2024 và T10/2023-> dần hình thành đỉnh sau cao hơn đỉnh trước trên khung tháng.
-Dư địa tăng của DXY trong 2025
Năm 2025, DXY xác suất cao sẽ quay trở lại thời kỳ đỉnh cao T9/2022 ở vùng 114(giai đoạn thị trường chứng khoán giảm dài hạn tiến về vùng 875)
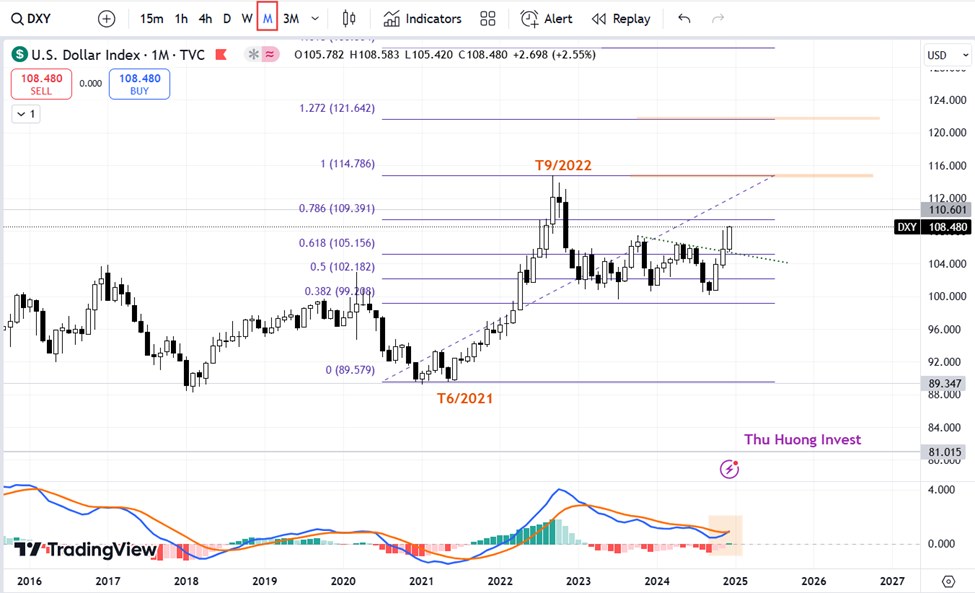
+Góc tăng của DXY hiện tại cho thấy lực lên mạnh-> DXY sẽ nhanh chóng đạt vùng điểm số dự kiến trong vài tháng tới.
=>Sức mạnh đồng đô tăng cao kéo tỷ giá USD/VND tăng theo-> tạo áp lực lên chính sách điều hành vĩ mô của NHNN, là một yếu tố không tích cực tới vận động tăng giá của thị trường chứng khoán.
2. Thách thức của NHNN trong việc cân bằng mục tiêu tỷ giá và lãi suất năm 2025
-Có 3 công cụ chính được NHNN sử dụng để hạ nhiệt và ổn định tỷ giá:
+Hút tiền qua kênh tín phiếu(SBV-bill) và nghiệp vụ thị trường mở (OMO)
+Bán ngoại tệ
+Nâng lãi suất
Năm 2024, khi tỷ giá thiết lập đỉnh lịch sử mới, NHNN đã sử dụng song song 2 biện pháp đầu, hút tiền qua kênh tín phiếu và bán ngoại tệ.
*Dự trữ ngoại hối của Việt Nam có đủ mạnh?
-Công ty Chứng khoán Rồng Việt(VDSC) ước tính dự trữ ngoại hối cuối năm 2024 khoảng 80 tỷ USD, tương đương 2,5 tháng nhập khẩu, thấp hơn mức được ghi nhận là 3,3 tháng nhập khẩu vào cuối năm 2023.
Theo đánh giá của Quỹ tiền tệ quốc tế IMF, dự trữ ngoại hối có quy mô tương đương 12 đến 14 tuần nhập khẩu thì quốc gia đó sẽ được coi là đủ dự trữ ngoại hối.
->Như vậy, hiện tại dự trữ ngoại hối của Việt Nam có sự giảm nhẹ ở dưới mức khuyến nghị của IMF, có thể nói là khá mỏng.
Khả năng sử dụng dự trữ ngoại hối để điều tiết tỷ giá sẽ gặp hạn chế trong thời gian tới khi áp lực tỷ giá tiếp tục tăng cao và trong trường hợp cần thiết sẽ phải sử dụng đến biện pháp không mong muốn cuối cùng là nâng lãi suất.
->Với độ nhạy của thị trường chứng khoán với biến động vĩ mô, thị trường sẽ khó tránh được việc diễn ra nhịp điều chỉnh.
3.Mối tương quan trong vận động của DXY và Vnindex
Tỷ giá biến động lên xuống cùng chiều với sức mạnh đồng đô(chỉ số DXY)-> chúng ta sẽ so sánh gián tiếp mối tương quan trong vận động giữa DXY và Vnindex, để đánh giá tác động của yếu tố vĩ mô này lên thị trường chứng khoán VN.
-Đỉnh của DXY có phải lúc nào cũng là đáy của VNINDEX và ngược lại?
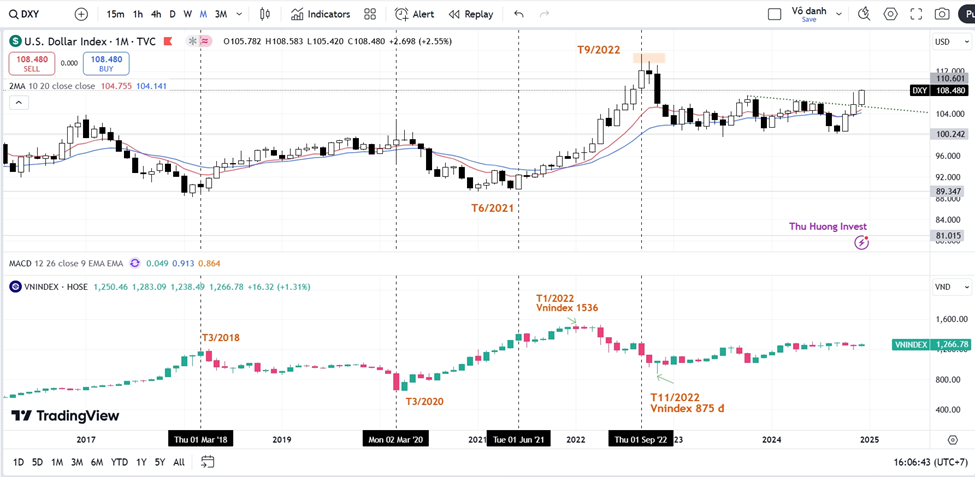
3.1.Có những giai đoạn, đỉnh của DXY là đáy của VNINDEX và ngược lại.
-Ví dụ như T3/2018 hay T3/2020
+T3/2018, khi DXY tạo đáy trên khung tháng, VNINDEX tạo đỉnh cùng lúc và giảm dài hạn với biên độ hơn 500 điểm.
+T3/2020, khi khi DXY tạo đỉnh trên khung tháng, VNINDEX tạo đáy cùng lúc và tăng dài hạn với biên độ hơn 800 điểm.
3.2.Có những giai đoạn VNINDEX sẽ có độ trễ so với DXY
-Ví dụ: T6/2021, DXY tạo đáy trên khung tháng, bước vào pha tăng dài, tuy nhiên, VNINDEX chưa tạo đỉnh ngay mà bắt đầu với việc suy yếu đà tăng.
+Đến T1/2021 VNINDEX đạt mức điểm số cao nhất là 1536 rồi tiếp tục đi ngang-> T4/2022 mới chính thức gãy, giảm nhanh hơn 600 điểm trong vòng 7 tháng.
4.Đánh giá tác động tới thị trường chứng khoán
-Một trong những tác động dễ thấy nhất với thị trường chứng khoán là xu hướng bán ròng mạnh của khối ngoại trên diện rộng và gần như xuyên suốt năm 2024. Dòng vốn nội cũng không tham gia mạnh khiến dòng tiền tổng thể trên thị trường bị suy yếu.
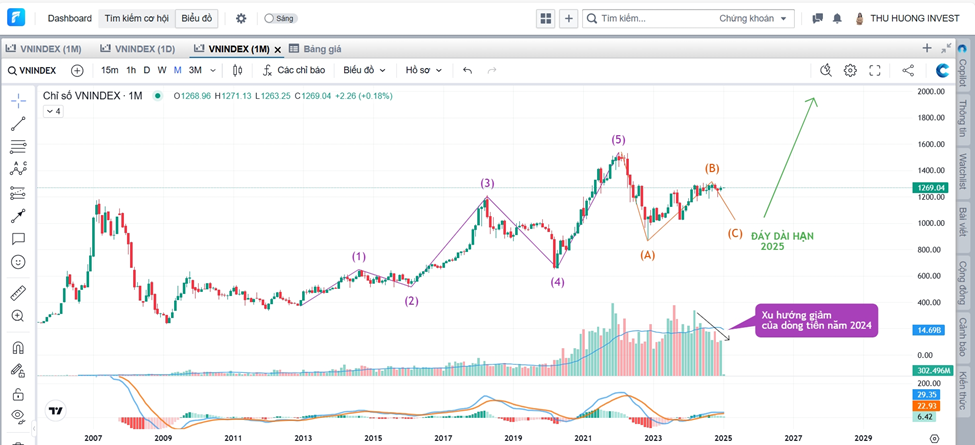
-Năm 2024, thị trường chứng khoán đã đi ngang tới 8-9 tháng. Trong trường hợp DXY tiếp tục tăng kéo theo tỷ giá leo thang, thì với sự biến động chính sách vĩ mô cùng dòng tiền trên thị trường vốn đã suy yếu-> VNINDEX rất dễ sẽ xảy ra nhịp chỉnh nhanh trên khung tháng, cũng là nhịp chỉnh hoàn thiện nốt cấu trúc của pha điều chỉnh A-B-C dựa trên góc độ kỹ thuật đã được đề cập ở các bài viết trước đó.
->Nhịp chỉnh dự kiến diễn ra cho tới khi sức mạnh đồng đô(DXY) cũng như tỷ giá cạn biên tăng, bắt đầu chững lại trên khung tháng và dần tạo đỉnh. Sự hạ nhiệt và ổn định của tỷ giá sẽ là điều kiện thuận lợi để thị trường chứng khoán tạo đáy và đảo chiều đi lên trong dài hạn một cách bền vững, khởi đầu cho chu kỳ 10 năm tiếp theo.
-Hành động: Giai đoạn này NĐT nên ưu tiên cho việc giữ tiền, để dành nguồn lực lớn cho cơ hội xứng đáng khi thị trường đảo chiều tăng mạnh trong dài hạn.
***Bài viết chia sẻ góc nhìn, nhận diện dựa trên quan điểm cá nhân của tác giả, không quyết định đến việc mua bán của NĐT. Chúc quý độc giả đầu tư thành công!
Lê Thu Hương
Bình luận (62)