"Địa chấn" lúa mì vụ đông và bước ngoặt nhiên liệu sinh học
Gắn thẻ
10 mã
Thị trường nông sản toàn cầu vừa chứng kiến một phiên giao dịch lịch sử sau khi Bộ Nông nghiệp Hoa Kỳ (USDA) công bố báo cáo WASDE tháng 5. Trước giờ G, giới đầu cơ vốn đã chuẩn bị cho những kịch bản thắt chặt, nhưng thực tế còn khốc liệt hơn mọi dự đoán. "Cơn lốc" số liệu đã đẩy giá lúa mì tại Kansas và Chicago chạm mức tăng trần ngay lập tức, buộc các sàn giao dịch phải mở rộng biên độ cho phiên kế tiếp. Đây không chỉ là một báo cáo cung-cầu thông thường; nó là lời khẳng định về một sự thắt chặt nguồn cung lúa mì chưa từng có và một cuộc dịch chuyển cấu trúc mạnh mẽ của ngành đậu tương sang năng lượng xanh.
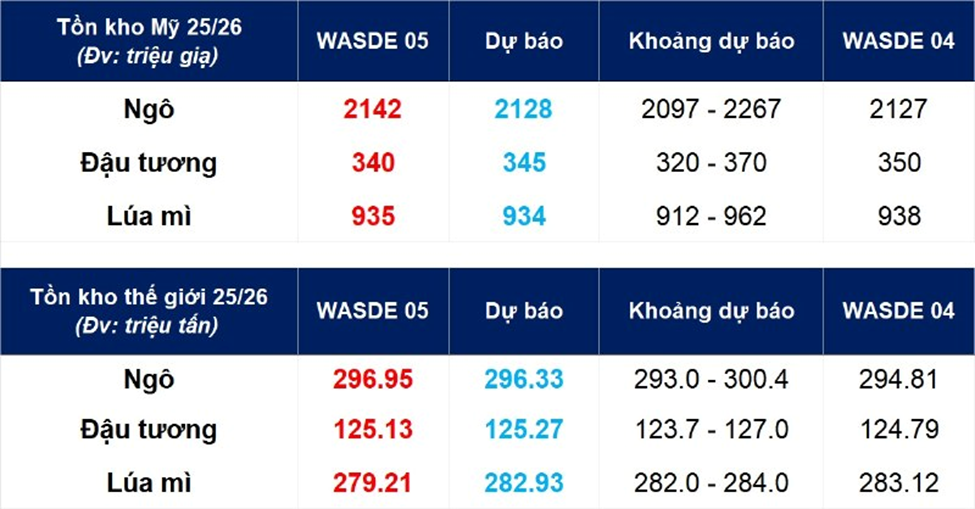
"Cú sốc" lúa mì: Khi những con số vượt xa mọi dự đoán tiêu cực
Tâm điểm của báo cáo là ước tính đầu tiên cho vụ lúa mì mùa đông Mỹ niên vụ 2026/27. USDA đã đưa ra con số gây "choáng váng" toàn thị trường: 1,048 tỷ giạ. Con số này không chỉ thấp hơn kỳ vọng trung bình của thị trường mà còn thấp hơn 82 triệu giạ so với dự đoán bi quan nhất từ các đơn vị phân tích tư nhân. Đặc biệt, dòng lúa mì đỏ cứng vụ đông (Hard Red Winter) chịu thiệt hại nặng nhất với sản lượng dự báo chỉ 515 triệu giạ, thấp hơn nhiều so với kỳ vọng 639 triệu giạ.
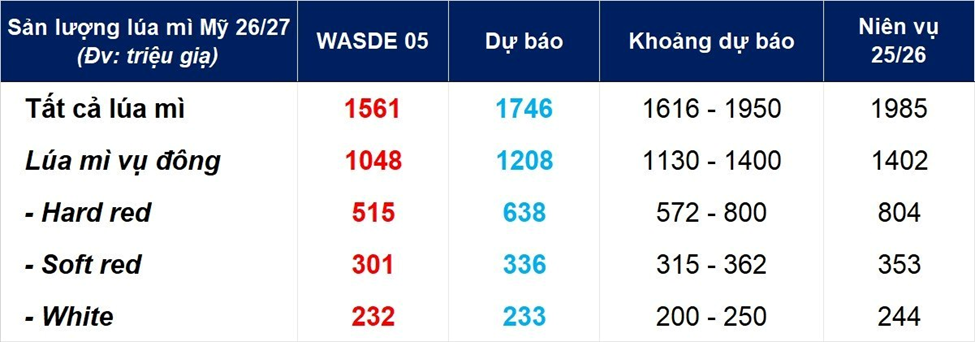
Nguyên nhân của "cơn địa chấn" này đến từ sự cộng hưởng của hai yếu tố tiêu cực: Năng suất dự báo chỉ đạt 47,6 giạ/mẫu Anh, mức thấp thứ hai trong vòng 11 năm qua. Trong khi đó, tỷ lệ thu hoạch chỉ đạt 67,9%, mức thấp thứ hai trong hơn 40 năm lịch sử báo cáo. Đây cũng là yếu tố bất ngờ thúc đẩy giá tăng lớn nhất từng được ghi nhận trong lịch sử báo cáo tháng 5 đối với mặt hàng lúa mì.
Đậu tương: Cơn sốt nhiên liệu sinh học
Trong khi lúa mì gây sốc về nguồn cung, đậu tương lại chứng kiến một sự thay đổi mang tính cấu trúc trong nhu cầu. USDA đã đưa ra dự báo đầy quyết liệt về sản lượng ép dầu (crush) cho năm mới 2026/27 ở mức kỷ lục 2,750 tỷ giạ.
Động lực chính đến từ tham vọng nhiên liệu sinh học. USDA dự báo lượng dầu đậu tương dùng cho nhiên liệu sinh học sẽ đạt 17,8 tỷ pound (tăng mạnh 3,6 tỷ pound so với năm trước). Con số này hoàn toàn khớp với cam kết về Nghĩa vụ Khối lượng Năng lượng tái tạo (RVO) 5,61 tỷ gallon cho năm 2026.
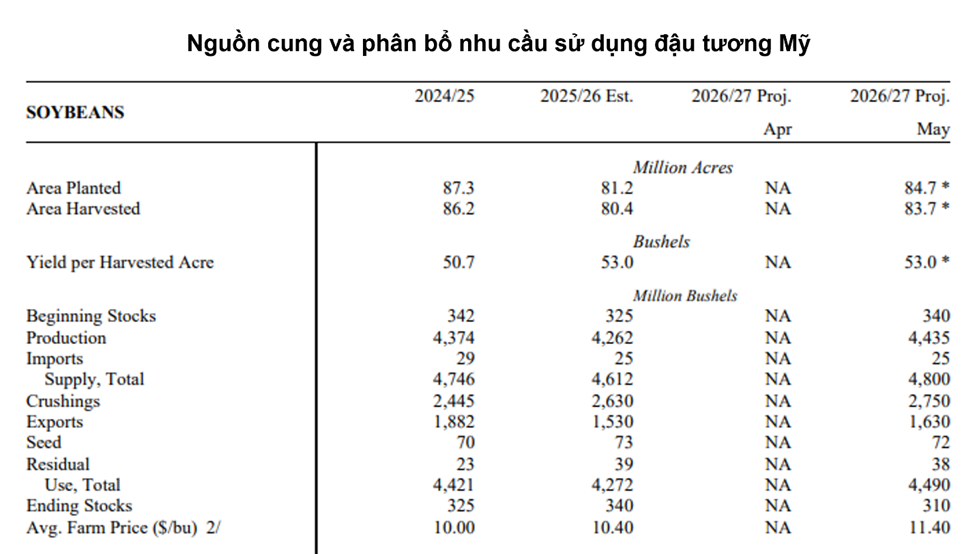
Phân tích sự dịch chuyển giá trị: Vì ưu tiên dầu đậu tương cho năng lượng nội địa, USDA đã mạnh tay cắt giảm xuất khẩu dầu đậu tương xuống mức tối thiểu 400 triệu pound. Việc đẩy mạnh ép dầu để lấy dầu sẽ tạo ra một lượng dư thừa khô đậu tương lớn, dẫn đến sự phân cực về giá:
- Giá đậu tương tại nông trại: Dự báo 11,40 USD/giạ (tăng 1,00 USD so với niên vụ 2025/26).
- Giá dầu đậu tương: Dự báo tăng lên 70 cent/pound (từ mức 63 cent).
- Giá khô đậu tương: Dự báo giảm xuống 310 USD/tấn (từ mức 315 USD) do nguồn cung dồi dào.
Ngô: Áp lực cạnh tranh 194 triệu tấn từ Nam Mỹ
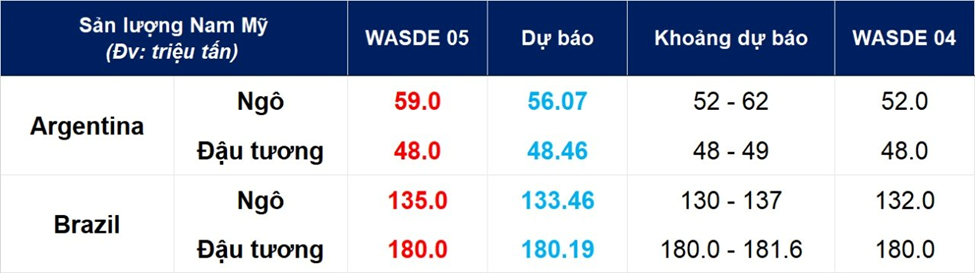
Thị trường ngô Mỹ đang đối mặt với sự cạnh tranh khốc liệt từ các đối thủ phía Nam bán cầu. USDA đã nâng mạnh sản lượng bắp của Argentina lên 59 triệu tấn (từ 52 triệu tấn).
Điểm đáng ngại nhất cho ngô Mỹ là tổng sản lượng dự kiến của hai "gã khổng lồ" Nam Mỹ (Argentina và Brazil) cho niên vụ mới đạt tới 194 triệu tấn, tương đương mức kỷ lục của năm nay. Điều này sẽ bóp nghẹt dư địa xuất khẩu của Mỹ trong quý đầu tiên của niên vụ 2026/27.
Hiện tại, USDA đang ở chế độ chờ đợi và xem xét tình hình thực tê. Họ chưa điều chỉnh mạnh số liệu xuất khẩu cũ mà đang chờ đợi các dữ liệu chính thức cuối năm tiếp thị để "dọn dẹp" bảng cân đối. Tuy nhiên, giới phân tích nhận thấy có một khoảng cách khoảng 100 triệu giạ trong dự báo xuất khẩu ngô cũ mà USDA vẫn chưa xử lý triệt để.
Ẩn số Trung Quốc: Sự thận trọng trước những lời hứa
Báo cáo tháng 5 cho thấy một cái nhìn đầy hoài nghi của USDA đối với các thông tin về việc Trung Quốc cam kết mua nông sản Mỹ số lượng lớn:
- Đậu tương: Mặc dù có tin đồn Trung Quốc cam kết mua 25 triệu tấn, USDA chỉ tăng dự báo xuất khẩu đậu tương Mỹ thêm 100 triệu giạ (tương đương 2,7 triệu tấn). Để thấy sự nhỏ bé của con số này, cần biết rằng tổng nhu cầu nhập khẩu của Trung Quốc được dự báo là 114 triệu tấn.
- Ngô: USDA thậm chí còn hạ dự báo nhập khẩu ngô của Trung Quốc trong niên vụ hiện tại xuống 6 triệu tấn (từ 8 triệu tấn) và giữ nguyên mức 6 triệu tấn cho niên vụ mới 2026/27. Sự thận trọng này cho thấy USDA tin rằng Trung Quốc sẽ tiếp tục ưu tiên nguồn cung giá rẻ từ Nam Mỹ thay vì các gói hỗ trợ nông nghiệp mang tính chính trị.
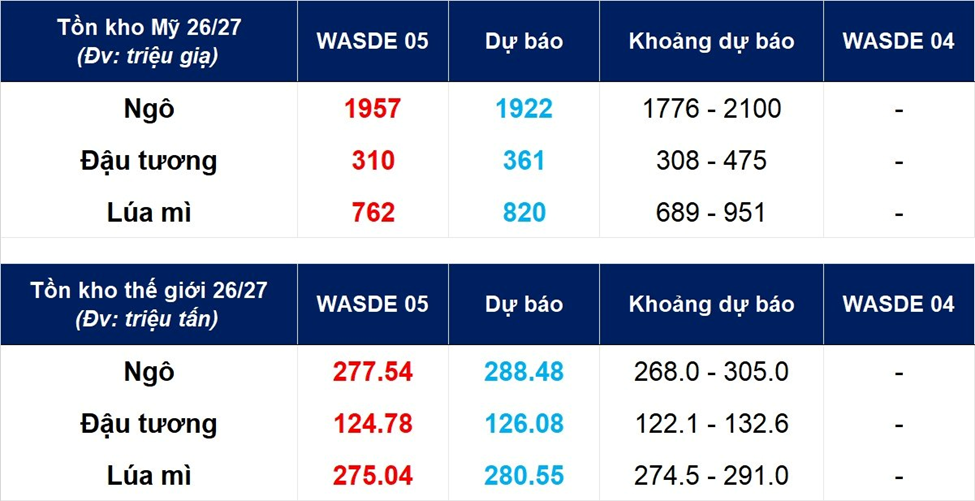
Kết luận: Báo cáo WASDE tháng 5 đã xác lập một trật tự mới: lúa mì Mỹ đang rơi vào trạng thái khan hiếm nguồn cung nghiêm trọng trong khi đậu tương đang dần chuyển mình từ một mặt hàng xuất khẩu chủ lực thành nguyên liệu năng lượng chiến lược nội địa. Yếu tố quyết định trong 4-6 tuần tới sẽ là thời tiết mùa hè tại Mỹ để xem liệu năng suất thực tế có thể cứu vãn được dự báo bi quan hiện tại của USDA hay không.
Bình luận